

荔枝龙眼研究
210 万吨的鲜果与 64 亿元的损耗
第十一章 龙眼:加工给的底价
全国龙眼面积 400 万至 500 万亩、产量 180 万至 200 万吨,取中值 190 万吨。主产区:广东约 80 万吨(占 42%)、广西约 70 万吨(占 37%)、福建约 25 万吨、四川约 10 万吨、海南约 5 万吨。
龙眼的加工比例 25% 至 30%,即 50 至 55 万吨进加工,140 万吨鲜食。
这个比例的意义在于”底价”。鲜食卖不掉可以烘干做桂圆,荔枝卖不掉只能烂掉。所以当鲜果价格跌到 3 元/斤以下时,加工厂的收购价(2.5 至 3.5 元/斤)就成了底价。
这个底价把龙眼的价格波动锁在一个区间里:石硖常年 3 至 8 元/斤,储良 5 至 12 元/斤,波动远小于荔枝的 2 至 30 元/斤。
桂圆的价值放大值得细算。桂圆肉(去壳去核的干龙眼)零售价 50 至 80 元/斤,是鲜果的 15 至 25 倍。
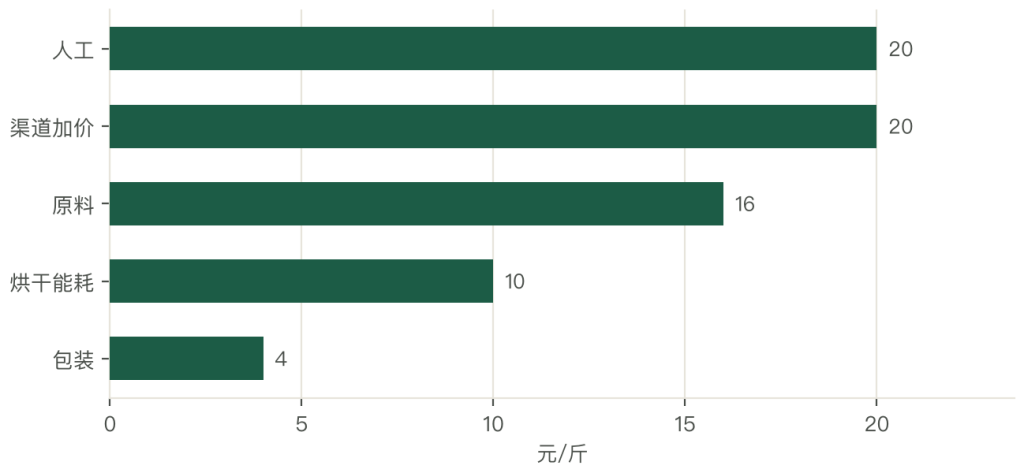
这个倍数的构成:4 至 5 斤鲜果出 1 斤桂圆肉,按 3.5 元/斤鲜果算,原料成本 14 至 17.5 元;烘干能耗 8 至 12 元;人工(去壳去核)15 至 25 元;包装 3 至 5 元;渠道加价 15 至 25 元。
合计 55 至 85 元,与零售价吻合。
人工这一项 15 至 25 元,占成本的 30%。桂圆的加工是典型劳动密集型,去壳去核全靠手,一个人一天只能处理几十斤鲜果。这个成本降不下来,所以桂圆的价格也降不下来;同时也意味着,这个环节最适合放在劳动力便宜、闲散劳力多的产区。
桂圆最大的价值在”耐储”。保质期 12 至 18 个月,能卖到全国、卖到全年。这就把”50 天的生意”变成了”365 天的生意”,把产区的小年大年抹平了一部分。
龙眼的问题有三个:品种单一(石硖、储良占 80% 以上)、加工规模小(家庭作坊为主,一户一天几百斤)、品牌缺失(除了”高州桂圆肉”这个地理标志,没有企业品牌)。
龙眼的加工比例 25% 至 30%,这个数字背后是季节性用工。桂圆加工集中在 8 至 10 月,产区的妇女和老人在家门口做去壳去核,一天赚 80 至 150 元。这笔收入对农户很重要,一个产季能赚三五千元。
桂圆加工一边消化过剩产能,一边给产区带来季节性就业。这一层价值在产业规划里常被忽略。
三条加工线里,干制的”技术简单”其实有个反面:门槛低意味着竞争激烈。一个县有几十家烘干作坊,产品同质化,只能拼价格。所以干制这条线的利润越来越薄,一斤桂圆肉的加工利润从十年前的 15 元降到现在的 8 元左右。
能赚钱的是”有品牌、有渠道”的那几家,其余的都是”给渠道打工”。
第十二章 加工的三条线
荔枝龙眼的加工,最成熟的是干制,最没做起来的是酒类,增长最快的是新茶饮。
第一条是干制,最成熟。荔枝干 18 至 25 元/斤,桂圆干 30 至 50 元/斤,桂圆肉 50 至 80 元/斤。这是最传统的加工方式,占加工量的 80% 以上。
技术简单,热风烘干 60 至 70 摄氏度、24 至 36 小时,或者日晒,设备投入几万元。这条线的优点是稳,缺点是附加值低、同质化严重。
第二条是酒类,二十年没做起来。荔枝酒 30 至 100 元/瓶,龙眼酒同理。全国荔枝酒的销售额不到 10 亿元。没做起来的原因是定位不清:30 至 100 元/瓶,既不够高端(送礼拿不出手),也不够便宜(日常喝太贵)。
而且荔枝酒的工艺问题一直没解决:荔枝的香气在发酵过程中损失严重,做出来的酒”有酒味没果味”。
第三条是新茶饮,增长最快。一杯荔枝类茶饮用果 60 至 100 克(去壳去核),一个头部品牌一年卖出几千万杯,对应的原料需求是万吨级。
新茶饮的需求特点很具体,全年稳定(用冷冻果肉或浓缩汁)、规格统一(只要果肉、不要壳核)、价格敏感(原料成本占售价 15% 以内)。
新茶饮对产地的意义是”稳定的低价出口”。价格比鲜食低 30% 至 40%,但量大、稳定、不用做品牌。这对消化集中上市期的过剩产能非常有效:6 月的低价果,进冷冻库做成冷冻果肉,全年供给茶饮品牌。
三条线的组合,其实是三种风险偏好。干制是”低风险低回报”,酒类是”高风险低回报”(做了二十年没成),新茶饮是”中风险中回报”。理性的组合应该是”干制保底、茶饮增量、酒类观望”。
加工总比例不到 10%,这是荔枝”只能鲜食”的宿命,也是它价格波动剧烈的原因。把加工比例从 10% 提到 20%,相当于给 6 月的堰塞湖开了一个泄洪口:20 万吨的果从鲜食市场转到加工,价格就能托住一截。
三条加工线里,新茶饮的门槛最低但要求最怪。它要的是”规格统一的冷冻果肉”,不要壳、不要核、不要大小不一。等于产地必须建”去壳去核 + 速冻”的生产线,一条线几十万元。而且茶饮品牌对供应商的审核很严(食品安全、溯源、产能稳定),小作坊进不去。
所以这条线看起来门槛低,实际是”用标准化把散户筛掉”。
20 元一斤的价值分配里,冷链那 9% 是最容易被压缩的,也是最不该压缩的。有些商家为了省运费,用常温车发荔枝,一斤省 1 元,但损耗从 8% 涨到 25%,折算亏得更多。
这件事很多人算不清,因为损耗是”事后”才显现的,运费是”事前”就付的。所以”省运费、赔损耗”是这个行业最常见的错误决策。
第十三章 价值链:20 元一斤桂味怎么分
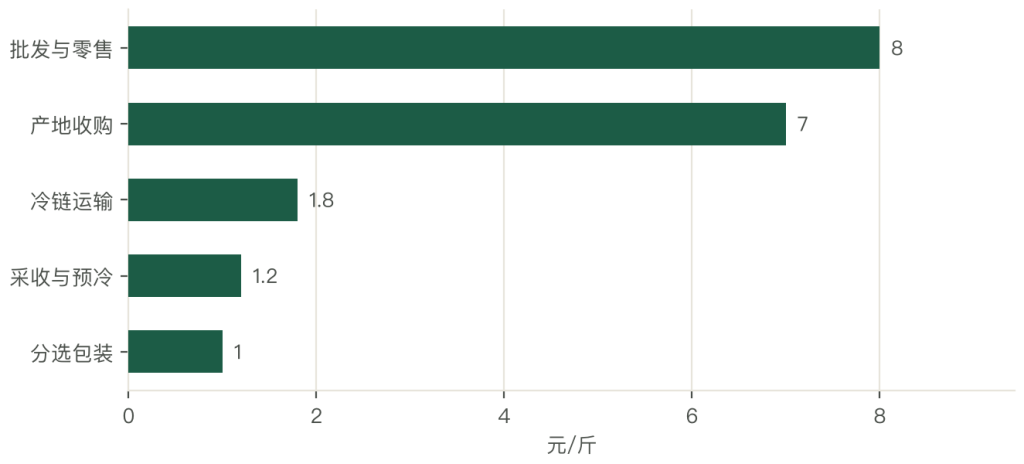
零售 20 元/斤的桂味荔枝,链条拆开是五段。
产地收购 6 至 8 元,占 35%。采收与预冷 1 至 1.5 元,占 6%,含采摘人工与冰水预冷。分选包装 0.8 至 1.2 元,占 5%,含分级、装盒、冰袋。冷链运输 1.5 至 2 元,占 9%,冷藏车或航空。
批发与零售 7 至 9 元,占 45%。
产地拿 35%,这在水果里算高的(香蕉 30%、苹果 35%、柑橘 30% 左右)。原因是荔枝的产地集中、品质差异大,果农有一定议价能力。
零售端拿 45%,是因为损耗风险高。荔枝的零售损耗 8% 至 12%,渠道必须提加价率来覆盖。这个 45% 里,真正的净利只有 5% 至 8%,其余是损耗、人工、租金、冷链电费。
看集中上市期的成本。产地收购 3 至 4 元、采收 0.5 元、包装 0.5 元、运输 1 元、批发零售 4 至 5 元,零售价 8 至 10 元/斤。产地的分成从 35% 降到 30% 至 35%,但由于总价腰斩,绝对收入也腰斩。
这个对比说明一件事:荔枝的价值链里,产地和零售的”分成比例”变化不大,变的是”总盘子的绝对大小”。所以果农要增收,靠提高分成比例没用,得靠提高总价。而总价由供需决定,不由分配决定。
把两个年份放在一起算:大年产地价 3 元、分成 33%,果农每亩收 2,000 元;小年产地价 18 元、分成 35%,果农每亩收 3,600 元。小年的分成比例只高 2 个百分点,收入却高 80%。
这就是”价格决定收入、分配不决定收入”的实证。
所以这个行业的改革重点不在”压缩中间环节”,在”提高产地的议价能力”。议价能力来自三点:品种差异化(桂味比黑叶贵三倍)、渠道多元化(产地直发比农批贵 3 至 5 元/斤)、时间差异化(早熟晚熟比中熟贵五倍)。
三点都做到,产地价就能从 3 元提到 8 元。
20 元一斤的价值分配里,有一个”隐形项”没进表:损耗。零售端的 8 至 12% 损耗,实际上是从零售的 45% 里扣的;产地的 5% 损耗,是从 35% 里扣的。把损耗算进去,产地实际到手 33%、零售实际净利 5% 至 8%。
所以这条链上没有”暴利环节”,只有”高风险环节”。理解了这一点,就不会把”中间商”当成敌人。
出口这件事,背景是国内市场接近饱和。中国的荔枝人均消费已经到 1.5 公斤,接近柑橘的水平,再往上提空间不大。所以出口是”必须走”的一条路,不是”可选”的一条路。但出口的门槛(冷处理、标准、成本)决定了它只能”渐进”,不可能”爆发”。
按现在的速度,五年内出口量翻一倍到 5 万吨,已经是乐观估计。
第十四章 渠道与出口
荔枝的渠道五年内重排过一次。
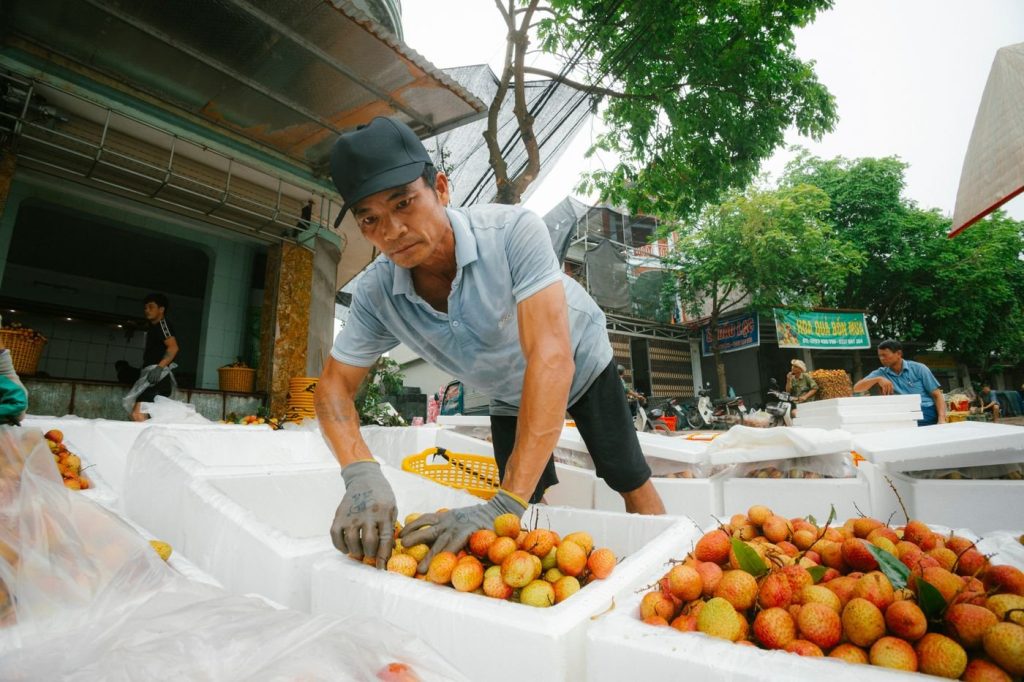
批发市场还是主渠道,占 40% 左右,凭的是”一次消化几十吨”的能力,大年的低价果基本走这条。
产地直发与电商占 30% 以上,是增长最快的一条。茂名 2023 年电商渠道占比超过 30%。这条渠道的价值是把中间两段砍掉,产地能多拿 3 至 5 元/斤;限制是”只适合耐运的品种”,妃子笑、桂味能做,糯米糍易裂果、做不了。
商超与会员店占 15%,要求标准化:果径一致、着色一致、带枝带叶、无褐变。这条渠道给的价格最高,但要求也最严,还要承担退货。
加工与茶饮占 10%,是”底价渠道”。价格低但稳定,是消化过剩产能的出口。
四条渠道的分工,本质是按”时间”分的:越耐运的走越远的渠道,越不耐运的越靠近产地。这个规律和热带水果整体一样,只是荔枝的时间窗口更窄,所以”留在产地”的比例更高。
出口这条线量很小,但值得看。中国荔枝年出口 2 万至 3 万吨,占产量 1%,出口额不到 1 亿美元。主要市场是东南亚、北美、日本、欧洲的华人市场。
出口的门槛有三道。第一道是检疫,美国、日本、澳大利亚要求冷处理(0 至 2 摄氏度处理 14 天以上)杀灭果实蝇,这套处理要专门的冷库,中小出口商做不了。第二道是标准,要做分级、农残检测、溯源,国内多数产区达不到。
第三道是成本,空运每公斤 8 至 15 元,占货值的三成以上。
三道门槛下来,能出口的只有几家大企业和几个示范产区。所以出口量的上限不在产量,在”组织能力”。
RCEP 生效之后,东南亚市场的关税在降。这是最现实的一个增量:距离近、空运成本低、对货架期容忍度高。但东南亚本身产荔枝,竞争的是错季:中国 5 至 7 月,泰国越南 4 至 6 月,重叠期不长。
出口的三道门槛里,冷处理是最硬的一道。0 至 2 摄氏度处理 14 天,要求冷库的温控精度在 ±0.5 摄氏度以内,还要有连续的温湿度记录供检疫部门核查。一套符合要求的冷处理库投资 300 至 500 万元,只有出口企业才建。
这就是为什么中国的荔枝出口集中在少数几家企业手里:根子是建不起这个库。
高接换种的”三年空窗”,有一个缓解办法:套种。换种的三年里,在行间种花生、大豆、蔬菜,一亩能收 1,000 至 2,000 元,抵掉一部分损失。这个做法在广东、广西都在推,效果不错。技术改造要配套生计安排,否则农民熬不过去。
第十五章 品种结构调整与高接换种
品种结构是这个行业最值得动的一个杠杆,因为它同时解决”6 月堰塞”和”低产园”两个问题。
调整的方向是减中熟、增早晚熟。目标是把中熟从 70% 降到 60%,早熟从 15% 提到 20%,晚熟从 15% 提到 20%。
实现这个目标的唯一技术手段是高接换种。把低产的黑叶、白蜡、妃子笑的枝条锯掉,接上桂味、仙进奉的接穗,两到三年就能结果。
高接换种的投入产出,成本 1,000 至 2,000 元/亩(接穗、人工、绑扎材料),三年不结果(这三年有部分产量),三年后亩产值从 3,000 元提到 10,000 至 15,000 元。
按四年平均算,投入 1,500 元换来每年多 7,000 元,回报率极高。
但推不开,三个原因。
第一是技术。高接换种的成活率取决于嫁接时间、接穗质量、天气,散户自己接成活率只有 50% 至 60%,专业队能到 85% 以上。所以必须有技术服务队。
第二是品种选择。换什么品种要看市场:桂味价格高但易裂果,仙进奉晚熟但栽培难,妃子笑耐运但价格中等。选错了品种,换了还不如不换。
第三是时间。三年不结果,这三年果农没有收入。除非有别的收入来源,否则熬不过去。
所以高接换种的推进方式,只能是”企业或合作社统一组织、统一技术、统一品种、统一销售”。单家独户做不了。
广东这几年的做法值得看:政府补一部分接穗钱,合作社组织专业队,企业签收购协议。三方各出一份,果农只出地和管理。这套模式把高接换种的成本从农户身上挪走了一大半,推广速度明显加快。
按这个速度,中熟占比从 70% 降到 60% 大约需要十年。十年之后,6 月的供给量会减少 20 万吨左右,价格堰塞能缓解一部分,但不会消失,因为总量还在增长。
高接换种的技术细节里,有一个”时间窗口”最容易被忽略:嫁接要在春季(2 至 3 月)或秋季(9 至 10 月)做,错过了成活率就掉一半。而这两个时间点正好是果农最忙的时候(春季保花、秋季采后修剪)。
技术推广要管到”什么时候接”,这是服务队存在的价值。
田头小站做多品类,风险在管理复杂度,品类越多,管理越复杂。荔枝要 4 摄氏度、龙眼要 8 摄氏度、柑橘要 6 摄氏度,不同品类的温区不同,同一批设备要反复调。
所以”多品类”要按温区分开做,建两个库,一个 0 至 4 摄氏度,一个 6 至 10 摄氏度,才能覆盖不同品类。



写点看法