

荔枝龙眼研究
210 万吨的鲜果与 64 亿元的损耗
第六章 大小年:44% 的产量波动
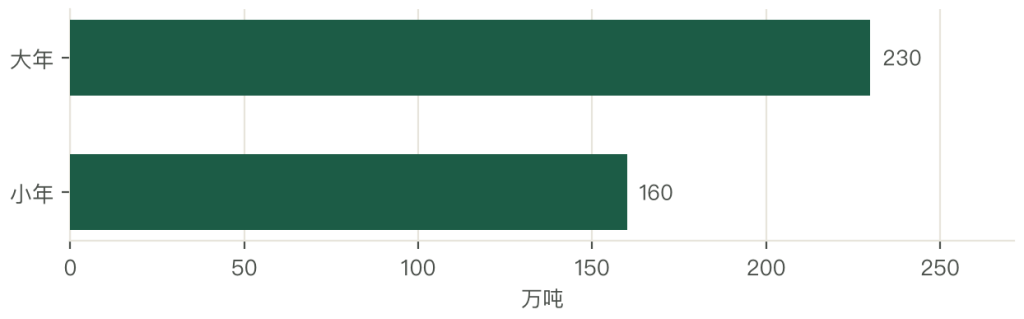
数据先摆出来:丰年(大年)全国 230 万吨,小年只有 160 万吨,差 44%。价格波动更剧烈:大年地头价 2 至 3 元/斤,甚至不够采摘成本;小年地头价 15 至 25 元/斤,差 5 至 8 倍。
产量差 44%、价格差 5 至 8 倍,两个变量乘起来,果农收入能差 7 至 11 倍。
这就是为什么荔枝的产值区间是 270 亿至 620 亿元。原因是”同一个行业,两个世界”。
大小年的成因是花芽分化。荔枝的花芽分化需要三个条件同时满足:冬季低温(15 摄氏度以下,持续 20 至 30 天)、适度干旱、树体养分充足。
大年之后,树体养分被大量消耗,第二年花芽分化不足,就成了小年;小年之后,树体养分充足,第二年又成了大年。这个循环是树自己形成的,不是人造成的。
三个条件里,冬季低温最不可控。暖冬一来,花芽分化不足,全国减产。这就是为什么荔枝的大小年经常”全国同步”:气候是共同的,年型也就同步了。同步的后果是整个市场同时缺货或同时过剩,价格波动被放大。
控梢促花能把波动压平,三个动作:采后修剪(控制秋梢的时间与数量)、环割或环剥(阻断养分回流,促进花芽分化)、药剂控梢(多效唑等,抑制冬梢生长)。三个动作做到位,大小年的产量差能从 44% 压到 15% 至 20%。
但这项技术推不开,原因有三个。
第一是技术门槛。控梢的时间窗口只有十几天,早了晚了都无效,散户判断不准。
第二是劳动密集。修剪、环割都是手工活,一亩要 3 至 5 个工日,人工成本 400 至 700 元。
第三是心理障碍。大年的时候果农舍不得剪,看着满树的果,谁愿意剪掉一半?可不剪,第二年就是小年。这是一个典型的”短期利益压过长期理性”的困境。
所以大小年是组织问题,只有把果园集中管理、把技术标准化、把收益跨年平滑,才可能压平。散户一户几十亩,压不平。
44% 的产量波动,对下游的影响比对上游更大。加工厂按大年的量建产能,小年就吃不饱;渠道按小年的价格定合同,大年就赚翻。所以这个行业的利润在链条上”轮动”:大年渠道赚、小年果农赚、加工厂永远在中间难受。
理解这个轮动,就能理解为什么加工厂普遍不愿意投重资产。
大小年这件事,农业保险其实兜不住。政策性荔枝种植险的保额通常按”物化成本”算(一亩 1,000 至 2,000 元),不保”价格”。所以小年减产时,保险赔的是成本,不是收益;大年价跌时,保险根本不赔。
这就是”保险保不了荔枝”的原因:荔枝的风险是”价格风险”,不是”产量风险”,而农业保险目前主要是保产量的。
第七章 850 万亩只产 210 万吨
247 公斤/亩的平均单产,是荔枝产业最刺眼的一个数字。
把单产分四档看,问题就清楚了。示范园 1,200 至 1,500 公斤/亩,水肥一体化、控梢促花、统防统治全套到位。规模基地 800 至 1,200 公斤/亩,有技术员、有预冷库、有分选线。
普通农户 300 至 600 公斤/亩,靠经验管理,大小年明显。失管园 100 公斤以下,农户进城打工,果园只在采收季回去摘一次。
四档的面积占比大致是 3%、15%、55%、27%。27% 的失管园,把平均值拉到了 247 公斤。
失管园的成因有三个。
第一个是比较效益。荔枝亩产值 3,000 至 5,000 元,进城打工月收入 4,000 至 6,000 元。一亩荔枝一年的收入,不如打工一个月。这个差距让年轻人没有理由留在村里。
第二个是 老龄化。留在村里的果农多数在 55 岁以上,爬树采摘有风险,管理强度跟不上。
第三个是 采摘成本。荔枝采摘人工 0.3 至 0.5 元/斤,占产地价的 10% 至 20%。大年价格跌到 2 至 3 元/斤时,采摘成本占比超过 20%,果农宁愿不采,让果烂在树上。
低产园改造的成本是可以算的。一亩低产园(300 公斤)改造成丰产园(1,000 公斤),三步走。
第一步高接换种,把低产品种换成桂味、仙进奉,成本 1,000 至 2,000 元/亩,三年后结果。第二步基础设施,水肥一体化 1,500 至 3,000 元/亩、园间道路 500 元/亩。
第三步管理升级,控梢促花、统防统治、疏花疏果,每年增加投入 800 至 1,200 元。
三步合计投入 3,300 至 6,700 元/亩。改造后亩产值从 3,000 元提到 10,000 至 15,000 元,两到三年回本。
数字很好看,但没人做,卡在三个地方:钱(每亩三五千元散户拿不出)、技术(高接换种、控梢促花要技术员)、耐心(三年不结果,散户等不了)。
所以低产园改造只能是”企业 + 合作社 + 政府补贴”的三方结构。企业出钱与技术,合作社组织农户,政府补一部分基础设施。单靠任何一方都做不成。
247 公斤这个平均单产,反推能看出隐性面积,850 万亩里有相当一部分是”田边地角”的零散种植,本来就不指望产量。这部分面积算进了分母,把单产拉低了。所以真实的”商品园单产”可能比 247 高不少,大约 400 至 500 公斤。
这个修正很重要,因为它说明”低产”没有统计上看起来那么严重,问题更多在”失管园”和”普通农户”这两档。
850 万亩产 210 万吨,还可以横向比一下。广东的荔枝丰产园能到 1,200 公斤/亩,广西的普通园 400 公斤,海南的 300 公斤左右。
差距的主要原因在”管理密度”,广东的果农每亩投入的工时是广西的 1.5 倍,投入的肥料是 1.3 倍。所以”单产”这件事,是”投入强度”的差别,而投入强度取决于”这一亩地值不值得投”。
第八章 价格的三段式:2 元到 200 元
荔枝的价格跨度是所有水果里最大的,从 2 元到 200 元,一百倍。
这个跨度由三个互不相通的市场拼成。
第一段是早熟期,5 月上中旬。海南妃子笑地头价 15 至 30 元/斤,全国只有这一个产区有货,价格最高。
第二段是集中上市期,6 月中下旬。茂名、广西、增城同时出货,地头价跌到 2 至 8 元/斤,大年甚至跌到 2 元以下。
第三段是晚熟期,7 月中下旬。仙进奉、挂绿上市,地头价 30 至 100 元/斤,礼盒装能到 200 元/斤以上。
集中上市期的崩塌有明确的机制。供给在 20 天内集中释放,茂名 60 万吨、广西 45 万吨合计 105 万吨;需求无法在 20 天内消化,全国日均消费约 5 万吨,20 天只能消化 100 万吨,而且这 100 万吨还要和其他水果竞争。
结果是产地烂市。地头价跌到 2 至 3 元/斤,采摘成本 0.3 至 0.5 元/斤,运费 0.5 至 0.8 元/斤,包装 0.2 元/斤,扣完所剩无几。这时候果农的真实选择是”不采”,因为采一天亏一天。
在一片崩塌中,桂味、糯米糍的价格相对坚挺(旺季 15 至 40 元/斤),仙进奉更高(30 至 60 元/斤)。这个差异说明品质溢价是真实存在的,但它只覆盖了 20% 左右的产量。
价格的四个变量里,年型不可控、天气不可控、品种可调、渠道可控。所以产业能做的只有两件:调品种、控渠道。
调品种是把中熟的量减下去,把早晚熟的量加上来,让供给曲线变平。控渠道是把一部分量从批发市场转到产地直发、商超、加工,减少对单一渠道的依赖。
这两件事都做得很慢。品种调整要十年,渠道调整要三五年。所以短期内,荔枝的价格还会是”三段式”,6 月的堰塞湖还会年年出现。
三段价格里,最容易被误解的是晚熟段。挂绿 100 元以上,很多人以为”晚熟一定贵”,其实不然:晚熟的普通品种(比如兰竹、乌叶)只卖 5 至 10 元/斤,比中熟的桂味还便宜。所以晚熟能不能卖上价,取决于”晚熟 + 优质”两个条件同时满足。
只晚不优,就是”最后一个烂在树上”,比早熟的还惨。
三段价格里,早熟段的溢价正在被”设施”消解。大棚、套袋能把上市期提前 7 至 15 天,但这套技术一旦普及,”早”就不再稀缺。海南的妃子笑价格从十年前的 30 元跌到现在的 15 元,就是这个过程。
所以”早熟溢价”是有保质期的,谁上得早谁赚钱,等大家都上了,溢价就没了。这个规律在阳光玫瑰、火龙果上都演过。
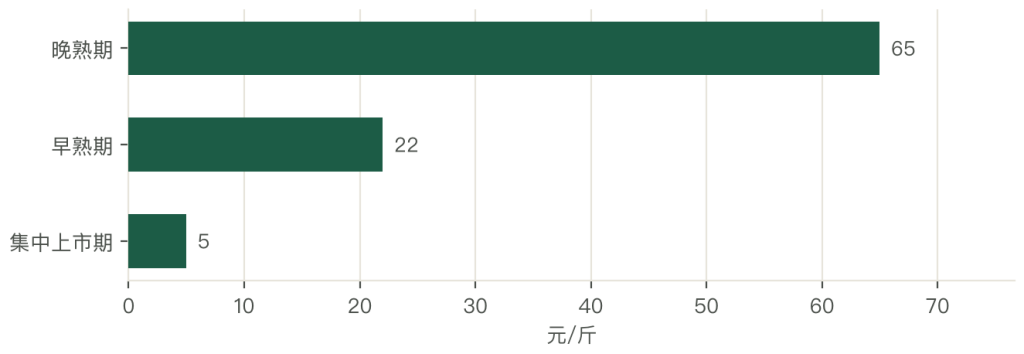
第九章 采后:48 小时决定一切
荔枝的保鲜,是一条 48 小时的时间线。
全链损耗约 20%,规范冷链能降到 10%。按 210 万吨、8 元/斤测算,20% 的损耗对应 42 万吨、64 亿元。降到 10%,能挽回 32 亿元。
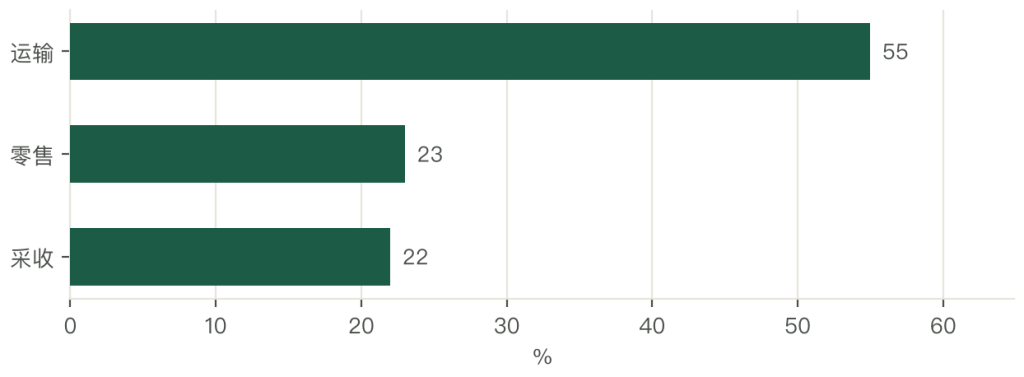
损耗分布在三个环节。采收占 20% 至 25%,荔枝要带枝采(留 1 至 2 厘米果柄),采时不能捏果,落地就伤,手工采收的破损率 3% 至 5%。
运输占 50% 至 60%,常温运输 24 小时果皮褐变率超过 30%,没有预冷的荔枝 48 小时后基本失去商品价值。零售占 20% 至 25%,货架期只有 2 至 3 天,卖不掉就扔。
为什么是 48 小时?因为荔枝的褐变是酶促反应。采后,果皮中的多酚氧化酶与氧气接触产生褐变,温度越高酶活性越强。25 摄氏度时酶活性最高,24 小时果皮开始变褐;4 摄氏度时酶活性降到 20% 以下,褐变速度延缓 5 至 7 倍。
所以”采后 4 小时内降到 4 摄氏度”,是荔枝保鲜的唯一核心。这一步做不到,后面所有努力都白费。
预冷的成本收益算得清。一套产地预冷设备(冰水预冷加冷库)投资 20 至 50 万元,日处理 5 至 10 吨。预冷把损耗从 20% 降到 12%,少损 8 个百分点;按一吨 16,000 元(8 元/斤)算,每吨减少损失 1,280 元。
日处理 10 吨、一个产季 50 天处理 500 吨,减少损失 64 万元。设备 50 万元,一个产季回本。
更值钱的是渠道溢价。预冷后的荔枝能进商超与电商,价格比农批高 3 至 5 元/斤。这部分增量比减少损耗的价值更大:500 吨按每斤多卖 3 元算,是 300 万元。
两个收益加在一起,预冷是荔枝产业投入产出比最高的一个环节。1 比 2 以上,一个产季回本。
但预冷还是不普及,原因不在贵,在”凑不够一个批次”。
48 小时这条线,品种差异常被忽略。妃子笑的果皮厚、耐运,48 小时不预冷还能撑;糯米糍的果皮薄、易裂,24 小时不预冷就废;桂味居中。所以”48 小时”是一个平均说法,实际的门槛按品种从 24 小时到 72 小时不等。
这直接影响物流方案:耐运的走陆运,不耐运的必须空运,空运的成本是陆运的三倍。
预冷的”一个产季回本”这个算法,有一个前提常被忽略:设备要满负荷跑。日处理 10 吨、跑 50 天、处理 500 吨,这是理想值。实际情况是”来货不均匀”:采收高峰期一天来 30 吨,低谷期一天来 2 吨。
设备按高峰建就浪费,按低谷建就处理不完。所以田头小站必须做”错峰收购”:高峰期收一部分进冷库暂存,低谷期再处理。这就要求冷库的容量是预处理能力的 3 至 5 倍。
第十章 预冷为什么推不开
预冷的成本算得清,但推开不了,四个原因。
第一个是规模不匹配。一套设备日处理 5 至 10 吨,一个散户一天只采 0.5 至 1 吨,凑不够一个批次。设备一开就要满负荷,开一半就亏电费。
第二个是 使用天数。荔枝的采收期只有 50 天,设备一年只用 50 天,折旧要摊到这 50 天里,单位成本是全年使用的七倍。所以设备必须”一机多用”:荔枝季做荔枝,龙眼季做龙眼,其他时间做别的果蔬。能做多品类的产地仓才活得下去。
第三个是 组织。预冷要统一收购、统一分级、统一结算,这需要合作社或企业做中间人。散户自己送果来,谁定级、谁定价、损耗算谁的,都是问题。
第四个是 心理。果农习惯了”地头过秤、现金结算”,对”送站处理、隔天结算”有顾虑。
四个原因里,第三个是根本。预冷是一个组织形态,它要求把分散的果集中起来,集中就要有规则,有规则就要有信任。
现在跑通的模式有三种。
第一种是”田头小站”。政府补一部分、合作社出一部分、企业运营,一个站投资 200 至 300 万元,日处理 20 至 30 吨,服务周边 2,000 至 3,000 亩。
按每斤收 0.3 至 0.5 元代处理费,一个产季处理 1,000 吨,收入 60 万至 100 万元,回本期五到八年。
第二种是”企业自建”。大型种植企业、出口企业自己建预冷库,只服务自己的果,不对外。这种模式的效率最高,但覆盖面有限。
第三种是”移动预冷车”。一台车几十万元,开到产区现场处理,服务几个村。这种模式灵活,但处理量小、成本高,适合交通不便的山区。
三种模式各有适用场景:平原大产区用田头小站,出口企业用自建,山区用移动车。三种并行,才能把预冷覆盖率从现在的 20% 提到 50%。
预冷的三个模式里,被低估的是”移动预冷车”。一台车几十万元,能开到村里现场处理,解决的是”散户凑不够批次”的问题。它的经济性在于”共享”:一台车服务十个村,每个村用三天,一个产季能跑完整个产区。缺点是处理量小(一天几吨)、油耗高。
这个模式在日本、台湾已经跑通,国内还在试点。
桂圆肉的人工成本占 30%,这个比例解释了为什么桂圆加工永远在”劳动力便宜的地方”。福建、广西的山区,留守妇女一天能处理 40 至 60 斤鲜果,赚 80 至 120 元;同样的活在珠三角要 200 元以上。
所以桂圆加工的地理分布,跟”劳动力价格地图”高度重合。这也意味着,随着农村劳动力价格上涨,桂圆的成本会持续上升,零售价很难降。



写点看法