
花椒产业研究(汉源、武都)
2,000 万亩与一亩 700 元
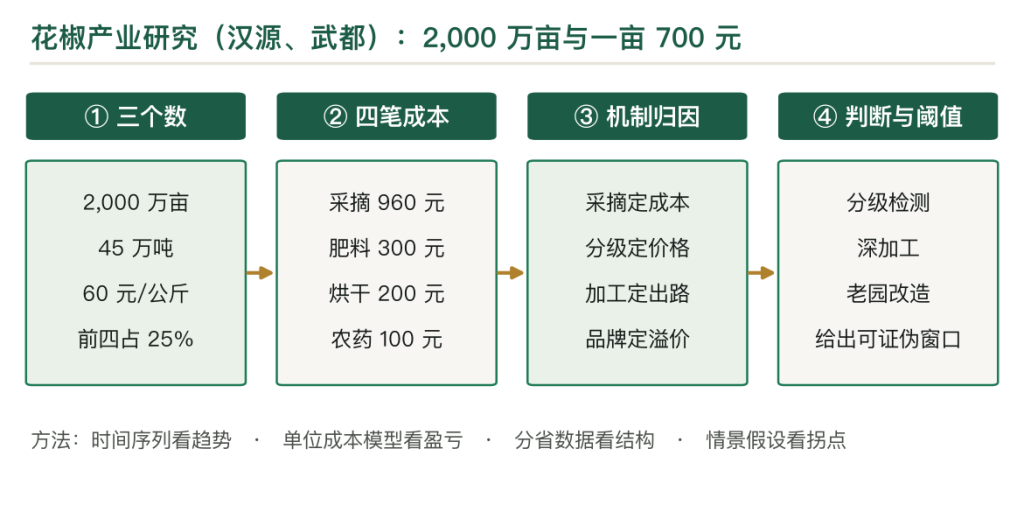
全国花椒种植 2,000 万亩、干椒产量 45 万吨、产值 500 亿元级;甘肃武都 100 万亩产 4 万吨,四川汉源 20 万亩产 1.5 万吨。本文用四段的毛利、一亩花椒的收支与两个案例说明一个判断:花椒是「采摘决定成败」的产业;一亩产干椒 40 公斤、卖 60 元一公斤,产值 2,400 元、成本 1,700 元、净利 700 元,其中采摘一项占成本 56%;2019 年之后全国扩种,价格从 100 元跌到 40 元,净利被压到几百元,能不能靠加工与品牌把 45 万吨消化掉,决定这个产业还有没有下一轮。
关键词
第一章 2,000 万亩、45 万吨与 60 元一公斤
全国花椒种植 2,000 万亩上下,干椒产量 45 万吨,产值 500 亿元级;主产区在甘肃、四川、重庆、陕西、云南。
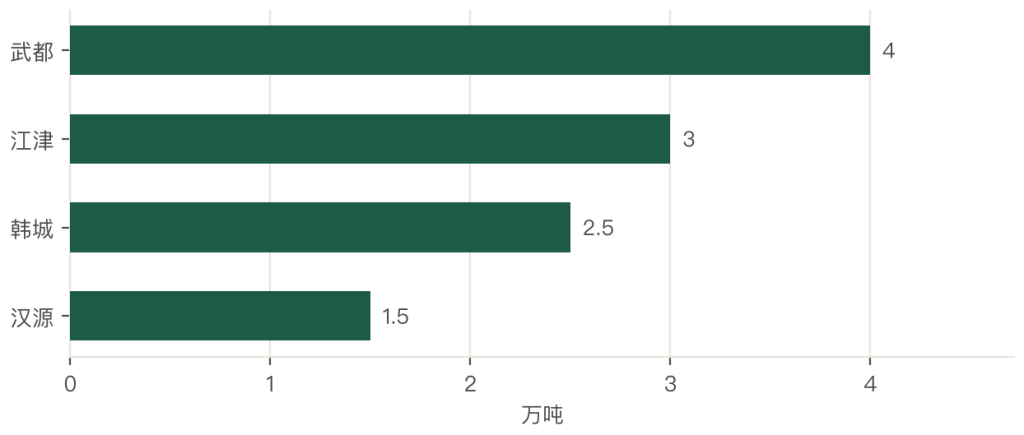
甘肃武都 100 万亩、4 万吨,是面积最大的县;四川汉源 20 万亩、1.5 万吨,单产高、品质好;重庆江津 3 万吨,主打青花椒;陕西韩城 2.5 万吨,主打大红袍。
干椒价格 60 元一公斤。2019 年之前到过 100 元,2021 年之后跌到 40 至 50 元;跌的原因是全国扩种。
三个数放在一起,产业的处境摆在这里:面积大、产量大、价格跌。45 万吨的产量,按一人一年吃半斤算,够 18 亿人吃;供给已经超过消费。
过剩下的出路只有两条:一条是出口与工业用量,一条是把价格稳住;两条都要靠加工与分级,不靠再扩种。
出口的量也有限。全国花椒出口一年几千吨,占产量 1% 多一点;东南亚与中东认麻辣,但标准与渠道都要重新建。
第二章 红花椒与青花椒
红花椒是主流。颜色红、香气浓、麻味厚;甘肃武都、陕西韩城、四川汉源都产,做火锅底料与卤味。
青花椒是另一个种。颜色青绿、麻味冲、香气清;重庆江津、四川金阳是主产区,做花椒油与藤椒菜。
用途分工清楚。红花椒耐煮,进底料;青花椒不耐高温,出锅前放,做藤椒鱼、藤椒鸡。
价格也不同。红花椒干椒 60 元一公斤,青花椒鲜椒 20 至 30 元一公斤,干椒 80 至 100 元。
两种的种植条件不同。红花椒耐旱、耐寒,适合山地;青花椒喜湿、怕冻,适合河谷。
两种的采收期错开。红花椒 7 至 8 月采,青花椒 6 至 7 月采;一个产区两种都种,人工就能排开,不至于撞在一起抢工。
第三章 鲜椒、干椒与麻度
产量按鲜椒算,交易按干椒算,中间差一个折率。
折率 4.5 斤折 1 斤。鲜椒采下来含水 60%,烘干到 12% 才算干椒;4.5 斤鲜椒出 1 斤干椒。
麻度是另一个口径。麻度用羟基甲位山椒醇的含量衡量,含量高的麻得久;不同品种差三倍。
香气用挥发油衡量。柠檬烯、芳樟醇是主要成分,含量高的香气足;红花椒的挥发油高于青花椒。
三个指标决定价格。麻度高、香气足、颜色红的,一公斤能多卖 10 至 20 元;混在一起卖,只能按统货价。
指标的检测成本也不一样。麻度要液相,一批几百元;香气与颜色靠感官与色选,几乎不花钱;所以多数厂只做后两项。
第四章 从贡椒到扶贫树
唐代到民国是贡椒。汉源花椒是贡品,每年送进京城;种植规模小,价格高,是地方特产。
1980 年代是退耕还林。坡地种花椒,既有生态效益又有收入;政策一推,面积从几十万亩扩到几百万亩。
2010 年代是扶贫扩种。甘肃、四川、云南把花椒当脱贫产业,一亩补几百元;全国面积冲到 2,000 万亩。
2020 年之后是过剩。产量上来、餐饮受冲击、库存积压;价格一路跌,部分产区出现弃采。
四个阶段的推手不同。贡椒靠身份,退耕靠生态,扶贫靠补贴,过剩靠市场;同一棵树,四种命运。
每一阶段的受益者不同。贡椒时代是官府与商户,退耕时代是山区的农户,扶贫时代是合作社,过剩时代是加工厂;谁在后一段,谁定价。
第五章 四段的毛利
种植端 25% 至 30%。一亩产值 2,400 元、成本 1,700 元,净利 700 元;价格好的年份能到 1,500 元。
初加工 15% 至 20%。烘干、脱粒、色选,赚加工费;一吨加工费 800 至 1,200 元。
深加工 35% 至 45%。花椒油、精油、芽菜;设备投入几十万到几百万元,溢价高。
品牌零售 20% 至 25%。小包装、礼盒、餐饮专供;靠产地背书与渠道。
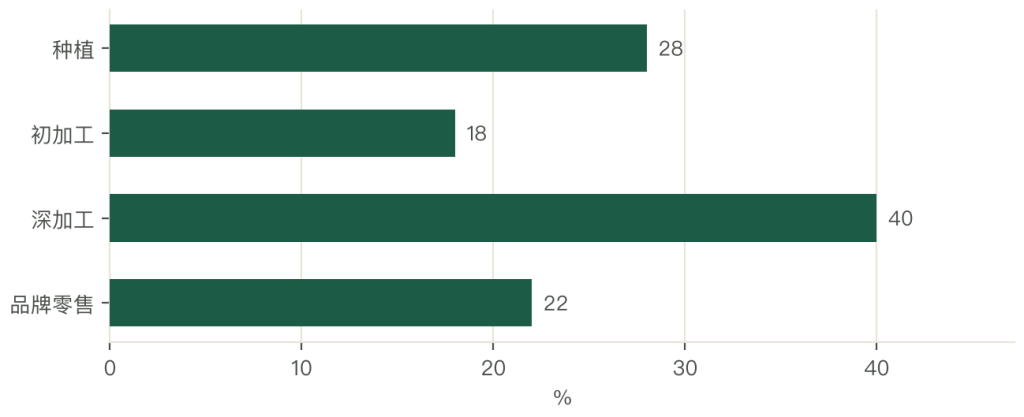
四段排下来,深加工最厚、初加工最薄。这个结构说明:只卖干椒,赚的是种植那一段;做成花椒油,才能拿到深加工那一段。
武都与汉源的差别在品牌。汉源有「贡椒」的历史,一斤能多卖 5 至 10 元;武都产量大,但品牌弱,多按统货卖。
差别的根子在定价权。汉源是「按品牌卖」,一公斤 70 元;武都是「按统货卖」,一公斤 55 元;同一年的椒,价差 27%。
第六章 一亩花椒的收支
一亩盛产期花椒,产干椒 40 公斤、卖 60 元一公斤,产值 2,400 元。
成本 1,700 元:采摘 960、肥料 300、烘干 200、农药 100、其他 140。
净利 700 元,净利率 29%。
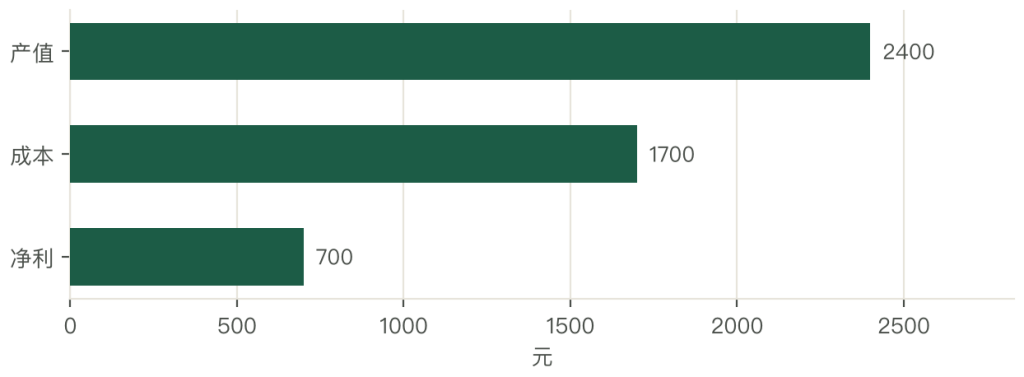
采摘是最贵的一项。一亩要 8 个工,一个工 120 元;花椒带刺,只能手摘,一个人一天摘 40 斤鲜椒。
前期投入不小。种苗、开梯田、栽桩,一亩一次性 3,000 至 5,000 元;第三年挂果、第五年盛产。
价格一跌,净利就没了。干椒从 60 元跌到 40 元,一亩产值掉到 1,600 元,低于成本,农户就弃采。
价格再涨也补不回产量。弃采一年,第二年树势弱、花芽少,产量掉三成;一亩少收 12 公斤,等于白丢 700 元。
第七章 武都、汉源、江津与韩城
武都是面积之王。100 万亩、4 万吨,占全国 9%;海拔 1,000 至 1,800 米,昼夜温差大,色红味浓。
汉源是品质之王。20 万亩、1.5 万吨,亩产 75 公斤,是全国平均的近两倍;贡椒历史给了品牌溢价。
江津是青花椒基地。50 万亩、3 万吨,主打九叶青;鲜椒就近加工成花椒油,产业链最完整。
韩城是大红袍产区。40 万亩、2.5 万吨,陕西唯一的规模产区;主打出口与调味品原料。
四个产区的竞争在「同一价格带」。火锅底料厂采购,比的是麻度、颜色、价格;谁的性价比高,谁拿订单。
四个产区也在互相学。江津的花椒油厂到武都设点收椒,汉源的合作社学江津做油;产区之间的边界在加工环节上变模糊。
第八章 餐饮、家庭与工业
餐饮占五成。火锅、川菜、卤味,用量最大;火锅底料一个品类,一年用掉十几万吨。
家庭占两成五。小包装花椒粒、花椒粉;商超与电商,客单低、复购稳定。
工业占两成。花椒油、花椒精油、调味粉;食品厂与调味品企业,用量大、价格压得低。
出口占半成。东南亚、日韩、中东;量小,但价格高,要求农残达标。
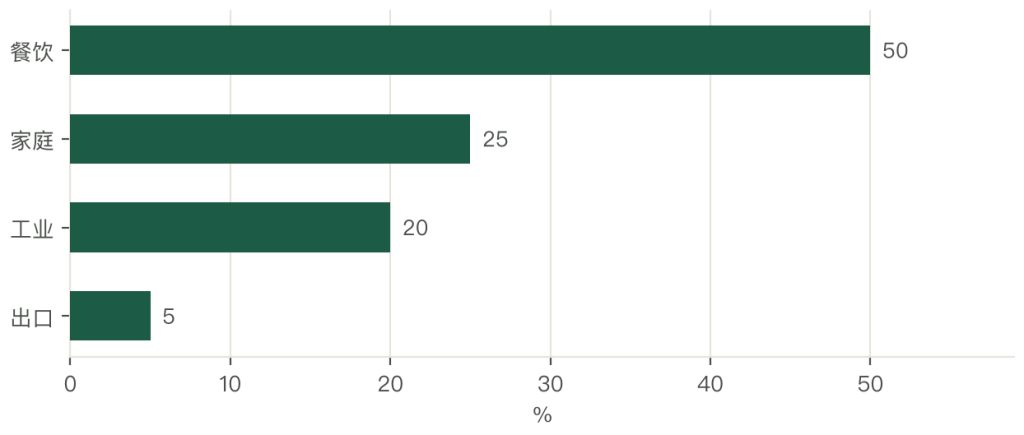
四块的议价能力不同。餐饮拼价格、家庭认品牌、工业要稳定、出口看标准;四类客户,四种做法。
餐饮的集中度在提高。连锁火锅把底料集中采购,一个品牌一年几万吨;对产区来说,拿下一个大客户就够吃一年。
集中采购也压价。一个连锁一次招几万吨,报价压到成本线附近;产区要么接、要么空着,议价空间很小。
第九章 采摘这一段
花椒采摘全靠手。带刺、果小、成熟期短,一个人一天摘 40 斤鲜椒,一亩要 8 个工。
采摘窗口只有 20 天。早了麻度不够,晚了果皮开裂、掉粒;20 天里要摘完,人手不够就烂在树上。
人工成本占 56%。一亩 960 元,是成本里最大的一块;工价从 80 元涨到 120 元,一亩多花 320 元。
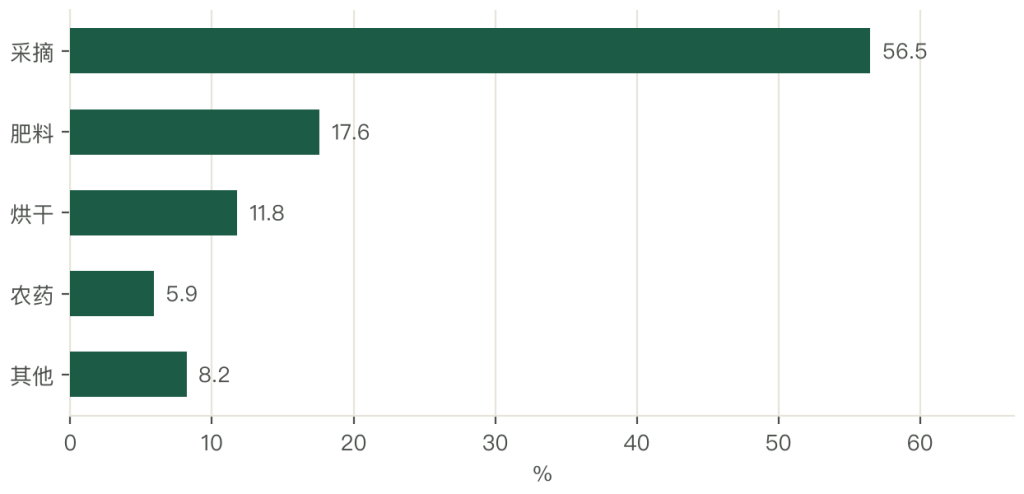
机械采摘还在试。振动采摘机对树体有损伤,断枝率两成;花椒专用采收机一台几十万元,一个合作社买不起。
用工的缺口绕不过去。采椒季一个县要几万人,本地只有一半;外省的季节工要管吃管住,一天成本到 150 元。
烘干是第二道。采下来要当天烘,堆一夜就发热变色;烘干机一台 3 至 8 万元,一个村几台。
采摘与烘干合起来占成本七成。这两段管不住,一亩的净利就被摊平。
第十章 烘干、色选与分级
烘干定品质。温度 45 至 55 摄氏度、时间 20 至 24 小时;温度高了挥发油跑掉,低了发霉。
色选定等级。色选机按颜色分三级,一级全红、二级带杂、三级暗红;一台十几万元。
分级定价格。一级比统货贵 15%,三级便宜 20%;分级之后,一吨能多卖 3,000 元。
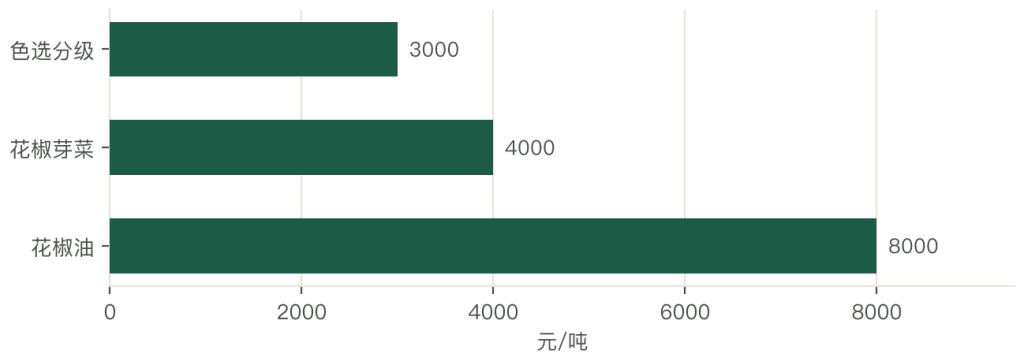
麻度检测还在起步。多数厂靠嘴尝,少数用高效液相测羟基甲位山椒醇;没有检测,分级就只能看颜色。
标准在统一。花椒的国家标准按感官与理化分了等级,地方标准按产地与品种分级;两套并行,企业要跑两套。
标准的执行靠抽检。市场监管每年抽几百批,不合格的多是水分与杂质;真正影响价格的麻度,反而查得少。
第十一章 花椒油、精油与麻度
花椒油是最大的深加工品。一斤花椒油炸出 20 斤油,一斤油含 0.05 斤花椒的有效成分;出厂 15 至 25 元。
精油是高端品。超临界萃取,一吨干椒出 30 至 50 公斤精油;一公斤精油几千元,用于香精与医药。
芽菜是副产物。花椒嫩芽腌渍或干制,一亩采 20 至 30 斤;一斤卖 20 元,是春季的额外收入。
三类的门槛递增。花椒油几十万元就能干,精油要几百万元设备,芽菜要人工与季节。
加工的价值在消化产能。45 万吨干椒,餐饮与家庭只能消化七成;剩下的三成,要靠花椒油与精油消化。
副产品也值钱。花椒籽能榨油、能做饲料,一斤几毛钱;过去当废料扔,现在有厂专门收,一吨多卖几百元。
麻来自羟基甲位山椒醇。它刺激口腔的触觉神经,产生「振动」感;含量越高,麻得越久。
香来自挥发油。柠檬烯、芳樟醇、月桂烯,含量与品种、海拔、成熟度都有关;武都的高海拔椒香气足。
颜色来自色素。红色素含量决定外观等级;日晒与烘干的温度都影响颜色。
三个指标都怕「混」。不同产地、不同年份混在一起,指标被拉平,只能按统货卖;分仓分储才能分级卖。
检测是分级的前提。没有快检设备,分级只能靠经验;一台近红外快检仪十几万元,一个加工厂配得起。
分仓分储要成本。一个 500 吨的恒温仓几十万元,电费一年几万元;小厂不愿投,就只能混着卖。
第十二章 汉源贡椒与武都花椒
汉源花椒是地理标志产品,唐代起就是贡品;品牌溢价一斤 5 至 10 元,主销高端餐饮与礼盒。
武都花椒也是地理标志产品,面积与产量全国第一;品牌溢价弱,多按统货卖给调味品厂。
两个品牌的差距不在品质,在故事与渠道。汉源讲「贡椒一千三百年」,武都讲「面积最大」;前者能卖溢价,后者只能卖量。
品牌要落地得有人管。授权企业、统一标准、抽检清退;三件事做到,牌子才立得住。
品牌的另一面是产地纠纷。相邻两个县都报「贡椒」,消费者分不清;最后靠地理标志的行政裁定,一裁就是两年。
第十三章 两个集中度
产区集中度低。武都占全国 9%、汉源 3%、江津 7%、韩城 6%;前四合计 25%,其余分散在几十个县。
加工集中度更低。全国几千家花椒加工厂,CR10 约 15%;多是小作坊,烘干加色选就是全部。
两个集中度都低,结果是「谁都没有定价权」。价格由批发市场与期货式的预期决定,产区只能接受。
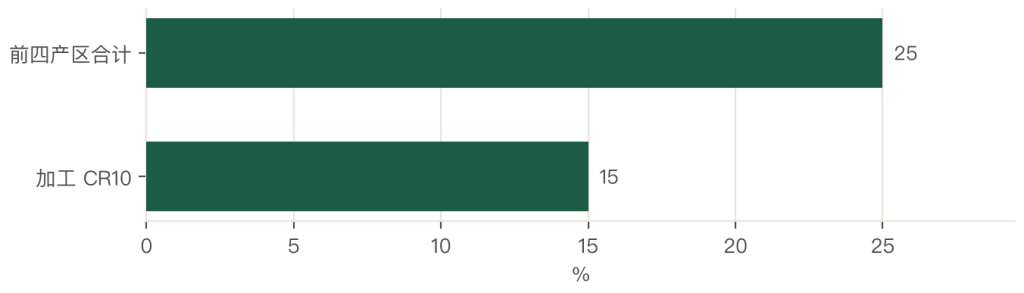
集中度低的另一面是机会。谁先把分级与品牌做成,谁就能整合;这个窗口现在开着。
整合的路径有两条。一是加工厂往上收基地,锁原料;二是合作社往下建加工,拿加工利润;两条都在少数县跑通了。
第十四章 四类主体
种植户是基础。一户几亩到几十亩,采摘靠自家人;忙不过来雇工,一天 120 元还不好请。
合作社做组织。统一农资、统一烘干、统一销售;做得好的能把价格提高 5% 至 10%。
加工厂做初加工。烘干、脱粒、色选;设备几十万元,门槛低,竞争最激烈。
调味品企业做深加工。花椒油、精油、底料;它们买干椒,做标准化产品,毛利最高。
四类的关系是「种、烘、选、提」。产区多数停在「烘」与「选」,利润最厚的「提」在沿海企业手里。
四类的资金节奏不同。种植一年一收、现金回得快;加工要垫原料与库存,回款慢一季;提取要垫设备,回本按年算。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法