

白羽鸡产业链研究
90 亿只、1,779 万吨与 7.79 元的薄利
第十五章 企业案例一:圣农发展与”圣泽 901″
圣农是白羽鸡全产业链的代表,也是种源自主的标志性企业。
15.1185.86 亿元的营收
2024 年圣农发展营收 185.86 亿元、归母净利 7.24 亿元、综合毛利率 11.12%。养殖产能近 8 亿羽,目标是 10 亿羽。这个规模在中国排第一,在全球也能进前十。
15.2一只鸡的全链条
圣农的模式是”全产业链”:自育种鸡(圣泽 901)、自建饲料厂、自营养殖场、自建屠宰厂、自建食品厂。
全链条的好处是”可控”:从种蛋到餐桌,每一环都在自己手里,疫病、品质、成本都能管住。坏处是”重资产”:一个 8 亿羽的体系,固定资产超过 100 亿元。
15.3毛利率的分层
2024 年圣农的三个板块:鸡肉(养殖 + 屠宰)毛利率 5.7%、肉制品(深加工)19.61%、综合 11.12%。这个分层说明:全产业链不等于”每段都赚钱”,而是”用下游的利润补上游的波动”。
15.4圣泽 901 的意义
圣泽 901 是圣农自主培育的白羽肉鸡配套系,2021 年通过审定。2024 年圣泽 901plus 外销 500 余万套、累计推广超 3,500 万套,父母代市场份额稳居国产第一。
这个品种的意义不在”性能超过进口”,在”断供时的备胎”。2014、2015、2022、2025 年四次引种封关,国产种源是唯一能顶上来的。
15.5三个启示
第一个启示:全产业链是”抗周期”的,不是”高毛利”的。它的价值在波动年份体现。第二个启示:种源自主是”战略投入”,不是”财务投资”。育种要十年,回报在封关的年份。
第三个启示:深加工是”第二增长曲线”。圣农的肉制品毛利率是鸡肉的 3.4 倍,这是它未来利润的来源。
第十六章 企业案例二:益生股份与”引种通道”
益生是种源环节的龙头,赚的是”周期最上游”的钱。
16.129.41% 的毛利率
2024 年益生股份综合毛利率 29.41%,其中鸡苗业务全年盈利约 6 亿元。
这个毛利率是白羽鸡产业链里最高的:商品代养殖 5% 至 8%、屠宰 4% 至 6%、深加工 19% 至 36%。种源端 29.41%,站在曲线的最左端。
16.223 万套的进口祖代
2024 年益生进口祖代 23 万套,占全国进口量(67.46 万套)的近三分之一。这个地位来自”引种渠道”:益生与安伟捷、科宝有长期合作,能拿到稳定的引种配额。封关年份,这个渠道就是稀缺资源。
16.3引种是”调节阀”
2025 年美国、新西兰禽流感导致引种暂停,益生率先打通法国渠道。这个动作说明种源企业的核心能力在”拿到种”,”育种”的功夫排在后面。
16.4三个启示
第一个启示:种源端的利润是”周期性稀缺溢价”。引种顺畅时毛利 20%,封关时能到 40%。第二个启示:渠道就是壁垒。引种配额是行政资源,不是谁都能拿。
第三个启示:种源企业的风险在”政策”。一次封关,既可能让它赚翻,也可能让它断供。
第十七章 企业案例三:民和、仙坛与春雪
三家企业的处境,代表三种不同的活法。
17.1民和股份:商品代的”深水区”
2024 年民和股份毛利率 8.10%、归母净利亏损 2.49 亿元。民和的主业是商品代养殖与鸡苗,处在产业链的”中间段”:上游涨价它承压,下游压价它也承压。连续多年亏损,是这个位置的常态。
17.2仙坛股份:一体化的”稳健派”
仙坛是”饲料 + 养殖 + 屠宰”的一体化企业,规模不如圣农,但结构相似。一体化的好处是”成本可控”,坏处是”重资产 + 低毛利”。在价格底部,一体化企业比纯养殖企业抗跌,但比纯种源企业赚得少。
17.3春雪食品:出口的”突围者”
春雪食品走的是”出口 + 调理品”的路。2024 年鸡肉调理品出口 2.32 万吨、同比增 23.4%,其中欧洲市场 0.83 万吨、同比增 101%;出口创汇 9,225 万美元、同比增 18%。
欧洲市场的突破,靠的是”欧盟注册认证”。这个认证要审厂、审体系、审追溯,一般企业拿不到。拿到之后,订单就稳定了。
17.4三家的三个启示
第一个启示:位置决定命运。商品代养殖是最难的位置,两头受挤。第二个启示:一体化是”稳健”不是”高利”。它降低波动,但不提高上限。
第三个启示:出口认证是”稀缺资源”。一张欧盟注册证,能打开一个市场。
第十八章 国际对标:泰森、JBS 与正大
把中国放进全球地图,能看到”规模已到、位置未到”。
18.1泰森:深加工与品牌
泰森(Tyson)是美国最大的肉类企业,利润率约 8.5%。它的利润不在养殖,在”深加工 + 品牌”:泰森的品牌鸡肉、预制食品占营收的 60% 以上。一百多年的品牌积累,是它利润率的来源。
18.2JBS:全球资源的整合者
JBS 是巴西的肉类巨头,靠”并购 + 全球布局”做到世界第一。它的模式是”低成本产地 + 全球销售网络”:巴西的饲料成本低,中国的市场需求大,两头一接,就是利润。
18.3正大:亚洲的全产业链
正大在泰国、中国都做全产业链,从饲料到餐桌。它的特点是”本地化”:在每个国家建完整的链条,用当地的原料、当地的工人、当地的市场。
18.4中国的差距
第一个差距在”深加工比例”。中国 94% 是冻鲜品,调理品只占 10%;美国、泰国的深加工比例在 40% 以上。第二个差距在”品牌”。中国没有全国性的鸡肉品牌,泰森、正大都有。
第三个差距在”体系”。对日熟食出口,中国的均价还比泰国低 13%,卖的是价格不是体系。
规模已经不是差距。温氏、禾丰、圣农都进了全球前十。深加工是最大的差距。10% 对 40%,这是十到二十年的路。品牌是最难的差距。它需要时间、需要渠道、需要消费者认知,钱买不到。
第十九章 价值链:一条”左陡右缓”的微笑曲线
把一只鸡从种蛋拆到餐桌,能看到利润的真实分布。
19.1五段毛利
祖代与父母代(种源)毛利 29% 至 40%(封关年份更高);商品代养殖 5% 至 8%;屠宰分割 4% 至 6%;深加工(调理品、熟食)19% 至 36%;餐饮零售 40% 以上。
这条曲线是”左陡右缓”:最左边(种源)最陡,中间(养殖与屠宰)最平,右边(深加工与餐饮)又开始抬升。
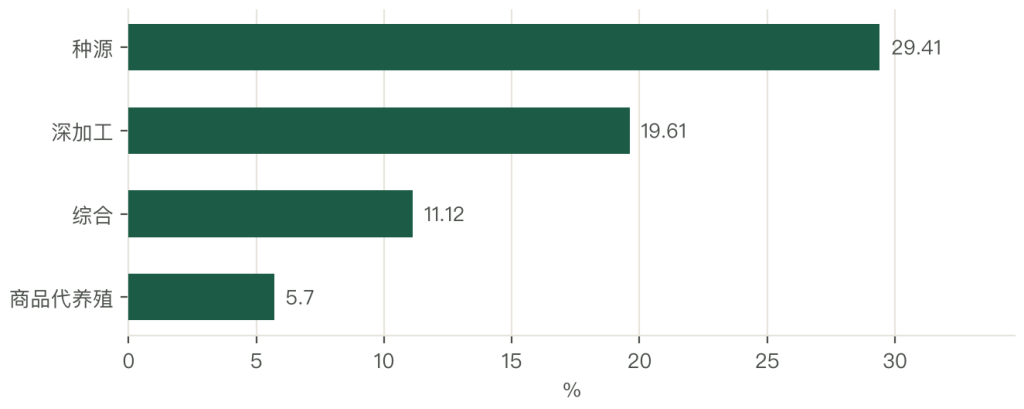
19.2一只鸡的金额分布
一只 2.5 公斤的毛鸡,养殖端卖出 19.5 元。
屠宰分割后,白条 1.8 公斤 × 11 元 = 19.8 元;拆成部位后 22 至 25 元;做成调理品 30 至 35 元;进入餐饮终端 60 至 80 元。
从 19.5 元到 70 元,终端是养殖端的 3.6 倍。这个倍数比黄羽鸡(4.1 倍)低,因为白羽鸡的单价低、加价空间小。
| 环节 | 金额(元/只) | 占比 | 毛利率 |
|---|---|---|---|
| 养殖出栏 | 19.5 | 28% | 5% 至 8% |
| 屠宰分割 | 23.5 | 34% | 4% 至 6% |
| 深加工 | 32 | 46% | 19% 至 36% |
| 餐饮零售 | 60 至 80 | — | 40% 以上 |
养殖与屠宰两段合计拿了 62% 的产值,却只留下 4% 至 8% 的毛利,钱是在深加工与餐饮两段赚的。
19.3与黄羽鸡、生猪的对照
白羽鸡的养殖端毛利(5% 至 8%)低于黄羽鸡(8% 至 12%)、生猪(8% 至 10%)。原因是”效率”:白羽鸡的生产效率太高,供给容易过剩,价格被压到成本线附近。效率越高、利润越薄,这是”大宗商品”的共同宿命。
养殖端的毛利会长期在 5% 至 8%。规模化提高不了利润率,只能提高”活下来的概率”。种源端的高毛利是”周期性的”。封关时 40%,顺畅时 20%。深加工是”确定性最高”的增量。19% 至 36% 的毛利,比养殖高 3 倍以上。
第二十章 政策:种业振兴、无疫小区与出口注册
三条政策,决定了白羽鸡未来五年的形状。
20.1种业振兴
白羽鸡的种源自主,是”种业振兴行动”里最典型的案例之一。
三个国产配套系(圣泽 901、沃德 188、广明 2 号)在 2019 至 2021 年通过审定,背后是国家畜禽遗传资源委员会、农业农村部的政策支持。
政策的效果已经显现:2024 年国产品种占祖代更新 30.86%,在引种受阻的年份被动抬升。
20.2无疫小区
“无疫小区”(生物安全隔离区)是出口的”通行证”。要拿到欧盟、日本的注册,前提是”无疫小区”认证:场区隔离、人员车辆管控、疫病监测、追溯体系,一整套都要达标。
山东、辽宁的头部企业已经在建无疫小区。这是”出口增长”的制度基础。
20.3出口注册与预制菜新规
欧盟、日本的出口注册,是”稀缺资源”。一家企业拿到注册,等于拿到一个市场的门票。2024 年《关于加强预制菜食品安全监管促进产业高质量发展的通知》明确了预制菜的定义,对白羽鸡的调理品是利好。
种业政策会持续倾斜。种源自主是”产业安全”的一部分。无疫小区会成为”出口门槛”。没有认证的企业,只能做国内市场。预制菜的标准会越来越细。这对头部企业是利好,对小作坊是淘汰。
第二十一章 技术:立体养殖 93%
白羽鸡的技术进步,几乎是”一步到位”的。
21.1立体养殖的由来
“健康高效立体养殖模式”由中国农业科学院北京畜牧兽医研究所张宏福团队创制,设备工艺 100% 国产化。核心是”三层或四层立体笼养 + 环境控制 + 自动清粪 + 自动集蛋(肉鸡为自动出栏)”。同一栋鸡舍,养殖量是平养的 2 至 3 倍。
21.2三个数字
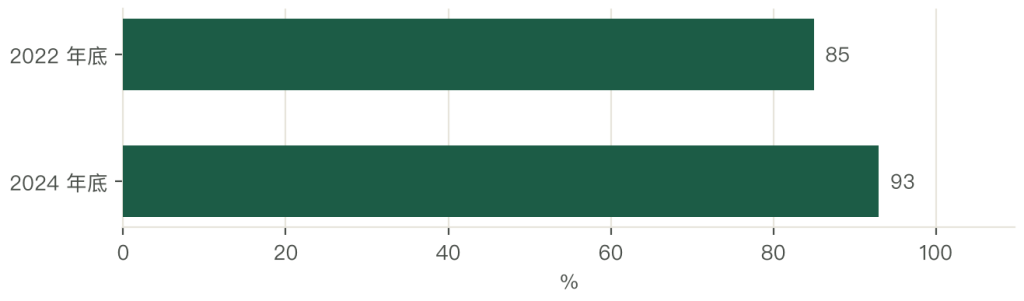
第一个是覆盖率:2022 年底 85%,2024 年底 93%。第二个是成本:鸡位建设成本降到 50 元以下(45 至 55 元)。
第三个是 效益:成活率提升 5 至 10 个百分点、出栏日龄提前 3 至 4 天、节省饲料 10% 至 15%,综合欧洲指数普遍 400 以上、高的超 600。
21.3150 亿元的节本增效
按农科院测算,立体养殖每只鸡节本增效 1.5 至 2 元。按 2024 年出栏 115 亿只(农科院口径)算,全行业节本增效超 150 亿元。
这个数字相当于什么?相当于全行业养殖端利润的 10 倍以上(单只 0.76 元 × 90 亿只 = 68 亿元)。没有立体养殖,白羽鸡行业会是全行业亏损。
立体养殖已经”饱和”。93% 的覆盖率,剩下的 7% 是难以改造的老场。下一轮技术空间在”育种”。料肉比从 1.6 降到 1.5,需要育种突破,不是设备能解决的。自动化渗透率只有 42.3%,这是下一个增量。
自动抓鸡、自动称重、自动环控,还有一倍的空间。
第二十一章 饲料:玉米豆粕与料肉比 1.6
白羽鸡的成本,九成写在两样东西上:玉米和豆粕。
21.1配方的结构
白羽鸡的饲料配方大致是:玉米 55% 至 62%、豆粕 25% 至 30%、油脂 3% 至 5%、磷酸氢钙与石粉 1.5% 至 2%、预混料 1%。豆粕比例比黄羽鸡高,因为白羽鸡长得快,对蛋白的需求更集中。这也意味着白羽鸡对豆粕价格更敏感。
21.2料肉比 1.6 的经济含义
料肉比 1.6,意思是”吃 1.6 公斤料长 1 公斤肉”。一只 2.5 公斤的毛鸡,全程耗料 4 公斤。
按配合饲料 3.65 元/公斤算,饲料成本 14.6 元,折每公斤毛鸡 5.84 元。这是”地板价”的来源:任何高于 5.84 元的售价,都覆盖了饲料成本。
比较一下:生猪料肉比 3.0、黄羽鸡 2.8、肉鸭 1.7。白羽鸡的 1.6 是全球最低的一档,这就是它能做到 7.79 元/公斤的原因。
21.32024 年的原料降价
2024 年玉米 2.53 元/公斤(降 14.84%)、豆粕 3.62 元/公斤(降 21.37%)、配合饲料 3.65 元/公斤(降 8.56%)。
原料降得比配合料多(玉米降 14.84% vs 配合料降 8.56%),说明饲料企业把一部分利润留下了。养殖端拿到的降幅,只有原料降幅的六成。
21.4豆粕的进口依赖
中国大豆 80% 以上靠进口,豆粕的价格跟着 CBOT 大豆期货与汇率走。2022 年豆粕一度涨到 5,000 元/吨以上,饲料成本单只增加 4 至 5 元,全行业陷入亏损。这就是”原料端”的风险:它不由国内决定。
饲料价格是白羽鸡利润的第一变量。饲料涨 10%,行业利润归零。料肉比的下限在 1.5。再往下压要靠育种,配方已经到边界。豆粕减量是长期方向。低蛋白日粮、杂粕替代、氨基酸平衡,三条路都在推进。
第二十二章 消费场景:快餐、团餐与预制菜
白羽鸡的消费,是”在外面吃”的生意。
22.1快餐:最稳定的基本盘
肯德基、麦当劳、华莱士、德克士,是白羽鸡最大的单一客户群。
一家肯德基门店一年用鸡肉 30 至 50 吨,全国 1 万家门店就是 30 至 50 万吨。快餐的采购特点是”标准化 + 长协 + 压价”,对供应商的要求是”稳定、便宜、合规”。
22.2团餐:被忽略的大市场
学校、工厂、机关食堂,是白羽鸡的第二大场景。团餐的特点是”量大、价低、回款周期长”,对成本的敏感度最高。2024 年团餐占鸡肉消费的 22%,比餐饮(38%)低,但比零售更稳定。
22.3预制菜:增量的入口
2024 年预制鸡肉制品市场 680 亿元。品类包括鸡排、鸡米花、盐酥鸡、奥尔良鸡翅、宫保鸡丁。预制菜的价值在”标准化”:一份宫保鸡丁的鸡丁规格、腌制时间、裹粉厚度都能写进标准,餐饮门店只需要加热。这让白羽鸡从”原料”变成了”产品”。
22.4零售:冰鲜与冻品的分工
零售占 40%,其中冰鲜(冷鲜)与冻品各占一半。冰鲜的价格高 10% 至 20%,但保质期只有 7 天;冻品便宜、能存 12 个月,但口感损失大。两个品类的分工是”冰鲜进城市、冻品进乡镇”。
快餐是”稳定器”。它的长协订单,能平滑白羽鸡的周期波动。团餐是”价格锚”。团餐的采购价,往往就是市场的底部价。预制菜是”增长极”。680 亿元的盘子,还在两位数增长。



写点看法