白羽鸡产业链研究
90 亿只、1,779 万吨与 7.79 元的薄利
第七章 成本与价格:7.74 元与 7.79 元
白羽鸡的价格与成本,只差 5 分钱。
7.1成本的构成
2024 年白羽鸡养殖成本 7.74 元/公斤,同比降 9.60%。
按一只 2.5 公斤的毛鸡算,成本 19.35 元。构成大致是:饲料 13.5 至 14.5 元、雏鸡 3.5 至 4.2 元、疫苗兽药 0.8 至 1.2 元、人工水电 1.3 至 1.8 元、折旧与死淘 1 至 1.5 元。
饲料占 70% 至 75%,雏鸡占 18% 至 21%,两项合计超过 90%。这个结构比黄羽鸡更极端,因为白羽鸡的料肉比更低,饲料是唯一的成本大头。
7.2价格与成本的双下行
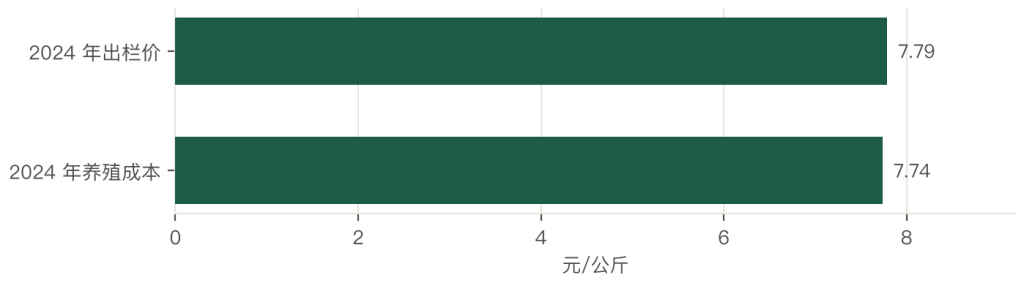
2024 年出栏价 7.79 元/公斤(跌 12.28%),成本 7.74 元/公斤(降 9.60%)。价格跌得比成本快 2.7 个百分点,所以利润被压缩。全产业链平均收益 0.76 元/只,按 19.5 元的单只产值算,利润率 3.9%。
7.3饲料的救命作用
2024 年玉米均价 2.53 元/公斤(降 14.84%)、豆粕 3.62 元/公斤(降 21.37%)、配合饲料 3.65 元/公斤(降 8.56%)。
饲料降 8.56%,按单只 14 元的饲料成本算,省 1.2 元。如果没有这 1.2 元,2024 年全行业会陷入深度亏损。
7.4单只成本模型的三个用途
把 19.35 元的单只成本拆开,能算出三个对经营有用的数。第一是”盈亏平衡价”。19.35 元 ÷ 2.5 公斤 = 7.74 元/公斤。这个价格是养殖端的生死线,低于它,养得越多亏得越多。
第二是”饲料敏感度”。饲料 14 元占成本的 72%,饲料涨 10%,成本涨 1.4 元/只,折 0.56 元/公斤。按 7.79 元的售价算,利润率从 3.9% 掉到 -3.3%。
第三是”死淘敏感度”。死淘率每上升 1 个百分点,单只成本增加 0.19 元。按 5% 的平均死淘率算,一个年出栏 100 万只的场,死淘率从 5% 升到 8%,就多损失 57 万元。
三个数摆在一起,养殖端的经营重点落在两处:料肉比要压下来,死淘率要压下来,价格是外生的,成本是内生的。
这三个数的用处是,判断”什么时候该补栏”。当售价高于成本线 0.5 元/公斤以上、且饲料价格处于低位时,补栏的胜率最高;当两者同时反向时,补栏就是赌运气。
成本线在 7.5 至 8 元/公斤。跌破这条线,行业亏损、去化加速。价格的中枢会回到 8.5 元/公斤。2026 年商品代短缺,是价格回升最直接的理由。利润率的”上限”很低。
即使价格回到 9 元,利润率也只有 10% 左右,这是”效率蛋白”的宿命。
这就是”薄利稳态”。
第八章 周期:三年传导与两个开关
白羽鸡的周期,是畜牧业里”传导链条最清晰”的一个。
8.1两个开关
第一个开关是”祖代引种”。引种量决定 12 至 14 个月后的商品代供给。第二个开关是”饲料价格”。玉米豆粕决定成本线,成本线决定养殖端的盈亏。
两个开关一外一内:引种是”外部政策”(禽流感封关),饲料是”市场波动”。
8.2三年一轮的形状
一轮完整的白羽鸡周期是 3 年左右:祖代引种增加 → 12 个月后父母代增加 → 12 个月后商品代增加 → 鸡肉供给过剩 → 价格下跌 → 引种减少 → 供给收缩 → 价格回升。
2024 年是”供给高位、价格低位”的阶段;2025 年因为引种封关,祖代更新断崖式下降;2026 年商品代会短缺。
8.32024 年的盈利结构
2024 年白羽鸡全产业链平均收益 0.76 元/只,但结构分化很大:种源端(益生)毛利 29.41%、深加工端(圣农肉制品)19.61%、养殖端(圣农鸡肉)5.7%、民和亏损 2.49 亿元。
同样是”白羽鸡”,上游赚钱、下游赚钱、中间亏钱。这就是”微笑曲线”在周期底部的表现。
2026 年是这轮周期的”价格年”。商品代短缺叠加消费恢复,价格有望回到 8.5 至 9 元。周期的波动在变小。规模化率提升、种源自主、深加工占比提高,三个因素都在削平波动。周期里最赚钱的不是养殖。
种源与深加工两端,在任何行情下都有利润。
第九章 需求:15.6 公斤与 38/22/40
白羽鸡的消费,是”低价蛋白”的基本盘。
9.115.6 公斤的人均
2024 年人均鸡肉消费 15.6 公斤,比 2023 年的 15.2 公斤增 2.6%。这个数字在全球看属于中等:美国人均 45 公斤以上、巴西 40 公斤、日本 20 公斤左右。中国的 15.6 公斤,还有空间,但增速在放缓。
9.2三个渠道
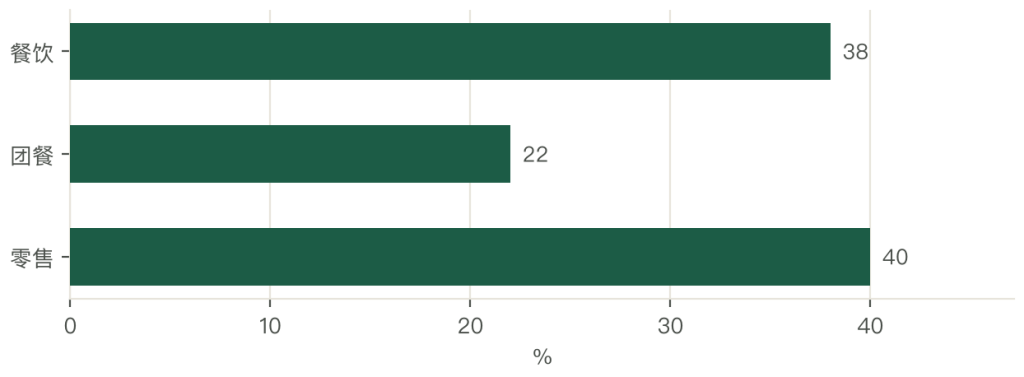
餐饮占 38%(连锁快餐、正餐)、团餐占 22%(学校、工厂、机关食堂)、零售占 40%(商超、生鲜电商、菜市场)。这个结构说明白羽鸡是”B 端为主”的品类:60% 的消费发生在外面,家庭只占 40%。所以餐饮景气度,直接决定白羽鸡的价格。
9.3冰鲜与冻品的分化
2024 年冰鲜鸡消费占比突破 40%,冻品占比降到 60% 左右。冰鲜的溢价 10% 至 20%,但它要求冷链与周转,只有头部企业做得了。冻品的优势是保质期长(12 个月)、运输半径无限,适合出口与远距离销售。
总量增长放缓到 2% 至 3%。人均 15.6 公斤已接近”日常消费”的饱和点。结构升级是主线。冰鲜、调理品、预制菜的占比会持续提升,冻品大分割的占比会下降。餐饮是关键变量。
2024 年餐饮收入增速从 20.4% 降到 5.3%,直接压制了鸡肉价格。
第十章 交易模式:合同鸡、屠宰直采与冻品批发
白羽鸡的交易,是中国农业里最”工业化”的一套。
10.1合同鸡:一只鸡 2 元的代养费
“公司 + 农户”是白羽鸡的主流模式,占规模养殖的 80% 以上。
运作方式:公司提供鸡苗、饲料、兽药、技术,农户建棚养 42 天,公司按合同价回收毛鸡。农户赚的是”代养费”,一只鸡 1.5 至 3 元,一个 3 万只的棚,一批赚 4.5 至 9 万元,一年养 5 至 6 批。
代养费的本质是”劳务费”:农户不承担价格风险,只承担饲养风险(死淘率、料肉比)。
10.2屠宰直采与冻品批发
规模场(10 万只以上)通常直接对接屠宰厂,按”活重 × 单价”结算,当天或 3 至 7 天付款。屠宰后的产品分三条路:白条(整鸡)、分割品(腿、翅、胸、爪)、调理品(腌制、裹粉)。这三条路对应三个渠道:农贸批发、食品厂、餐饮连锁。
| 交易模式 | 计价方式 | 结算 | 占比(估算) | 特点 |
|---|---|---|---|---|
| 合同鸡 | 按只(代养费) | 出栏后 7 至 15 天 | 约 75% | 公司担价格险,农户担饲养险 |
| 屠宰直采 | 按活重 | 现款或 3 至 7 天 | 约 15% | 规模场为主 |
| 冻品批发 | 按吨 | 回款周期 30 至 60 天 | — | 销地批发市场、食品厂 |
| 出口订单 | 按吨(美元) | 信用证 | 约 3% | 日本、香港、俄罗斯 |
合同鸡占约 75%,这是白羽鸡与黄羽鸡最大的不同:价格风险在出栏前就转移给了公司,农户只承担饲养风险。
10.3冻品批发的价格机制
冻品的价格,跟”毛鸡价 + 屠宰费”走,但有一个”时间差”:冻品可以存 12 个月,屠宰厂会在价格低时囤货,等价格高时出。这个”囤货”行为,平抑了短期波动,也带来了”库存风险”。2024 年鸡价下跌,囤货的贸易商普遍亏损。
合同鸡的比例会继续提升。散户直接面对市场风险,扛不住波动。冻品批发的份额会下降。冰鲜与调理品的比例上升,冻品的”蓄水池”功能会弱化。出口订单会成为”稳定器”。
77 万吨的出口量虽然只占 4%,但它对应的是”高单价 + 长协”,能平滑国内周期。
第十一章 屠宰与分割:一只鸡拆成 30 个部位
白羽鸡最值钱的地方,不在养殖,在”拆”。
11.1从白条到分割
一只 2.5 公斤的毛鸡,屠宰后出白条 1.8 公斤(出肉率 72%)。
白条在批发市场的价格 10 至 12 元/公斤,一只卖 18 至 21 元。
如果拆成部位:鸡腿 14 至 16 元/公斤、鸡翅 20 至 24 元/公斤、鸡胸 13 至 15 元/公斤、鸡爪 18 至 22 元/公斤、鸡架 3 至 5 元/公斤。
拆开之后,整只鸡的售价能提高 15% 至 25%。这就是”分割增值”。
11.230 多个部位
一只鸡能拆出 30 多个部位:翅根、翅中、翅尖、琵琶腿、鸡胸、鸡小胸、鸡爪、鸡胗、鸡心、鸡肝、鸡架、鸡皮、鸡油。每个部位对应不同的客户:翅中给烧烤与快餐、鸡爪给卤味、鸡胸给健身餐与鸡排、鸡架给熬汤与宠物食品。
这种”按部位定价”的能力,是白羽鸡利润的来源。
11.3屠宰的规模经济
一条日屠宰 10 万只的线,投资 1.5 至 2 亿元;日屠宰 3 万只的线,投资 5,000 至 8,000 万元。
规模经济很明显:日屠宰 10 万只的单只加工成本 0.8 至 1 元,日屠宰 3 万只的要 1.5 至 2 元。所以山东的屠宰厂越建越大,单厂日屠宰 20 万只以上已经不稀奇。
屠宰的集中度会继续提升。山东单省日屠宰占全国 42.5%,这个比例还会涨。分割能力是”利润分水岭”。只会做白条的厂,毛利 4% 至 6%;能做精细分割的,毛利 8% 至 12%。屠宰的布局跟着”销区”走。
冻品可以远运,冰鲜不行,所以冰鲜产能要建在城市周边。
第十二章 出口:77 万吨、日本香港与俄罗斯
出口是 2024 年白羽鸡最亮的一笔。
12.177.03 万吨与 39% 的增长
2024 年鸡肉出口 77.03 万吨、同比增 39.02%,出口金额同步增长。若按含加工制品的宽口径统计,出口量约 108 万吨、同比增四成。
增长的原因有三个:一是国内产能过剩、价格低,出口有价格优势;二是巴西因禽流感暂停对部分市场出口,中国填补缺口;三是企业主动”走出去”,春雪、凤祥等企业的欧盟注册认证落地。
12.2三个主市场
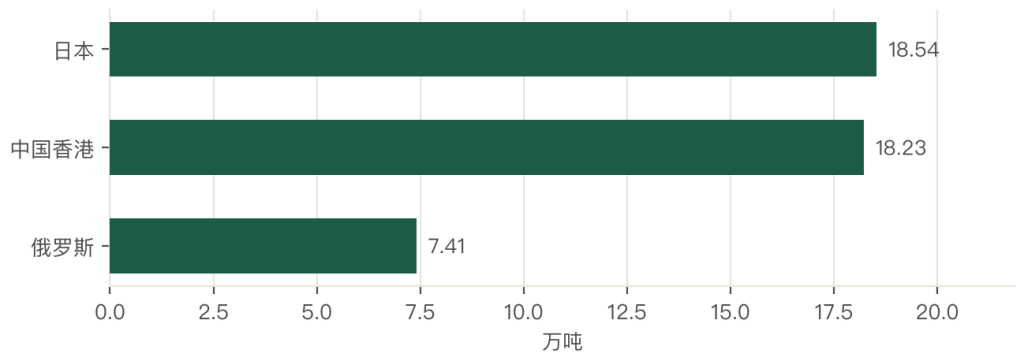
日本 18.54 万吨(占 24.07%)、中国香港 18.23 万吨(23.67%)、俄罗斯 7.41 万吨(9.62%)。三个市场合计 57%。
日本市场要的是”熟制品”(照烧鸡、唐扬鸡块),价格高、标准严;香港要的是”冰鲜鸡”与”活鸡”,靠近距离运输;俄罗斯要的是”冻品大胸”,价格敏感。
12.3出口的品类
2024 年出口 16 类产品,占比最大的是:其他冻鸡块 29.22 万吨(37.93%)、熟制鸡胸肉 14.56 万吨(18.91%)、熟制鸡腿肉 12.18 万吨(15.82%)。
三类合计 72.7%,其中冻品占 38%、熟制占 35%。鸡胸肉(冻品 + 熟制)合计占出口的 62.33%。
出口会继续增长,但增速会放缓。基数变大、贸易摩擦增多,40% 的增速不可持续。结构会从”冻品”转向”熟制”。熟制的单价是冻品的 1.5 至 2 倍,且能避开部分关税。出口是”调节阀”。
77 万吨对 1,779 万吨的产量来说是 4.3%,它的价值在消化过剩,不在创造利润。
第十三章 进口:98.7 万吨与鸡爪鸡翅
进口与出口同时存在,这是”部位分工”的结果。
13.198.7 万吨的进口
2024 年禽肉进口 98.7 万吨、同比降 24.6%,其中冻鸡肉 94.2 万吨(降 27.4%)、加工用 4.4 万吨(增 4.2 倍)。进口连续四年下降,原因是国内价格低、进口没有价差。
13.2进口的是”边角料”
进口的主力是鸡爪(占 45.5%)与鸡翅(29.7%),两项占 75.2%。这两个部位在欧美是”副产品”,价格极低;在中国是”卤味与烧烤的原料”,价格高。所以中国进口的是”低价部位”,出口的是”高价部位”(鸡胸、熟制腿肉)。
这个”一进一出”,就是全球鸡肉贸易的”部位分工”:中国买别人的边角料,卖自己的优质肉。
13.3进口来源
巴西、俄罗斯、泰国、美国、白俄罗斯五国占 94.1%。巴西是第一来源国,优势是”成本 + 规模”;泰国优势是”熟制品的加工能力”;俄罗斯优势是”地理邻近 + 价格低”。
进口会继续下降。国内产能充足、价格低,进口没有套利空间。鸡爪鸡翅的进口会稳定。这两个部位国内产量不够,需求刚性。进口是”国内价格的稳定器”。进口量减少,国内鸡爪鸡翅的价格就会上涨。
第十四章 深加工:680 亿元预制菜与 10% 的调理品
深加工是白羽鸡唯一能提高利润率的路径。
14.194% 的产品还是”冻鲜”
白羽鸡的产品结构:冰鲜与冷冻形态占 94%,其中冻品大分割占 42%,调理品与预制菜仅占 10%。这个结构意味着:大部分鸡肉还是”原料”,不是”产品”。原料的毛利 5% 至 8%,产品的毛利 19% 至 36%。
14.2680 亿元的预制鸡肉
2024 年预制鸡肉制品市场规模达 680 亿元,是白羽鸡消费增量的主要来源。品类包括:鸡排、鸡米花、盐酥鸡、奥尔良鸡翅、照烧鸡腿、宫保鸡丁。这些产品的客户是餐饮连锁、团餐、家庭。
线上的增速更快:2024 年线上生鲜平台鸡肉销售额同比增 23.5%。
14.3深加工的毛利差
圣农 2024 年数据:鸡肉(养殖 + 屠宰)毛利率 5.7%,肉制品(深加工)毛利率 19.61%。深加工的毛利是养殖的 3.4 倍。双汇、凤祥的食品业务同样维持 30% 以上的毛利率。
调理品的占比会从 10% 升到 20%。餐饮连锁化与家庭便捷化,两个需求都在推。深加工的壁垒在”研发 + 渠道”,不在”设备”。一条裹粉线的投资只有几百万元,难的是配方与客户。出口熟制品是”最高级”的深加工。
日本市场的熟制鸡胸肉,单价是冻品的 1.5 至 2 倍。
写点看法