
白羽鸡产业链研究
90 亿只、1,779 万吨与 7.79 元的薄利
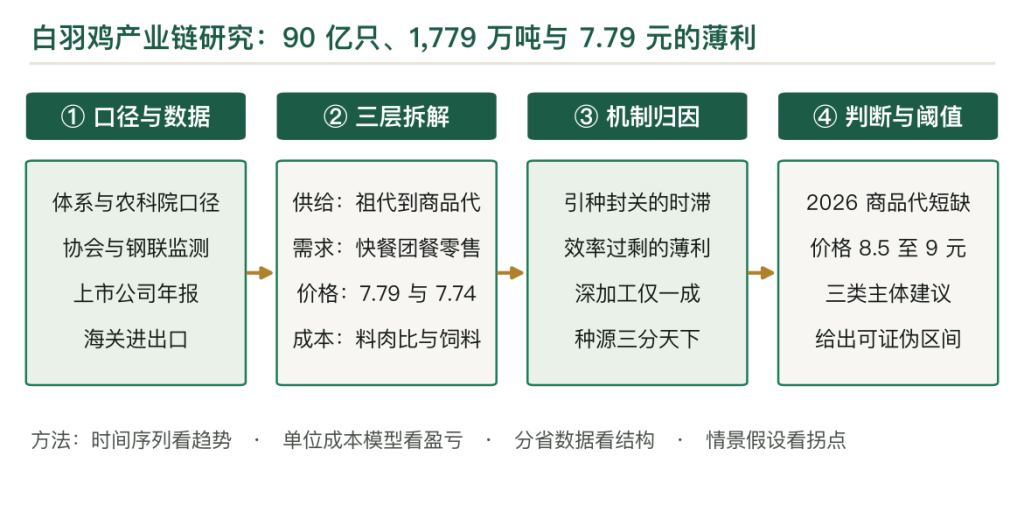
2024 年中国白羽肉鸡出栏 90.31 亿只、鸡肉产量 1,778.93 万吨,占专用肉鸡产量的 72.17%;平均出栏价 7.79 元/公斤、同比跌 12.28%,养殖成本 7.74 元/公斤、同比降 9.60%,全产业链平均收益 0.76 元/只。价格跌 12%、成本降 10%,两条曲线靠得非常近,这就是白羽鸡的生意:一斤鸡肉赚几分钱,靠规模与效率活着。供给端的三个数字决定了这个产业的形状:祖代更新 157.46 万套、创历史新高(进口 44.96%、国产与科宝自繁 55.04%);父母代鸡苗销量 7,029.95 万套、增 7.68%;商品代出栏集中在山东、辽宁、河南、河北、江苏五省,合计占 67%,山东一省的日屠宰量占全国 42.5%。种源是这个产业最值得讲的一段:2014 年之前祖代几乎 100% 进口,一次禽流感封关就能让全行业断种;2019 至 2021 年圣农的”圣泽 901″、峪口的”沃德 188″、新广农牧的”广明 2 号”三个国产配套系通过审定,2024 年国产品种占祖代更新 30.86%,圣泽 901plus 一年外销 500 余万套、累计推广超 3,500 万套。消费端则是”低价蛋白”的基本盘:鸡肉消费 1,900 至 2,100 万吨、市场规模超 8,500 亿元,人均 15.6 公斤,餐饮 38%、团餐 22%、零售 40%。出口是 2024 年最亮的一笔:鸡肉出口 77.03 万吨、同比增 39.02%,日本与中国香港各占 24%,俄罗斯 9.6%;但出口的 62% 仍是冻品大胸,卖的是价格不是体系。白羽鸡已经完成”工业化”,接下来的竞争在”种源 + 深加工”两端;引种封关导致的 2025 年祖代缺口,会在 2026 年传导到商品代,这是周期里最确定的一次机会;把 94% 的冻鲜品做成更多的调理品与熟食,是这个产业唯一能提高利润率的路。
关键词
白羽肉鸡祖代种鸡父母代鸡苗料肉比立体养殖圣泽 901调理品冻品大胸引种封关
第一章 三个数字:90.31 亿只、1,778.93 万吨与 7.79 元
谈白羽鸡,三个数字的口径要说清楚,否则后面的判断全是空中楼阁。
1.1两个统计口径差 25 亿只
国家肉鸡产业技术体系的口径:2024 年白羽肉鸡出栏 90.31 亿只、鸡肉产量 1,778.93 万吨。中国农业科学院的口径:白羽肉鸡出栏超 115 亿只、产量 2,032.78 万吨。
两个数字差 25 亿只、254 万吨,原因是”统计范围”不同。体系口径只算规模场的商品代白羽鸡,农科院口径把农户自养、小型白羽混养的部分也算了进来。
| 口径 | 出栏 | 产量 | 用途 |
|---|---|---|---|
| 国家肉鸡产业技术体系 | 90.31 亿只 | 1,778.93 万吨 | 看趋势、算份额 |
| 中国农业科学院 | 超 115 亿只 | 2,032.78 万吨 | 看总供给、算自给率 |
| 专用肉鸡合计 | 148.42 亿只 | 2,465 万吨 | 白羽 + 黄羽 + 小型白羽 |
全篇以体系口径为主,涉及总量与自给率时并列两个口径。
1.2三类肉鸡的分工
2024 年专用肉鸡总出栏 148.42 亿只,其中白羽 90.31 亿只(60.8%)、黄羽 33.34 亿只(22.5%)、小型白羽(817 等)24.77 亿只(16.7%)。
三个品类的分工是:白羽是”效率蛋白”,42 至 45 天出栏、料肉比 1.6、价格 7.79 元/公斤;黄羽是”风味蛋白”,80 至 100 天出栏、价格 15.95 元/公斤;小型白羽介于两者之间,走的是”性价比 + 适应活禽市场”的路线。
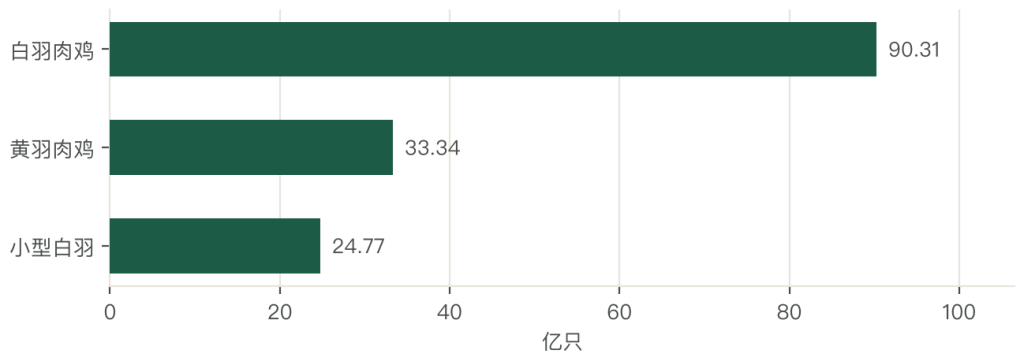
两个价格摆在一起,白羽鸡只有黄羽鸡的一半,这个差价就是”效率”与”风味”的定价分层。
1.37.79 元的含义
2024 年白羽鸡平均出栏价 7.79 元/公斤,同比跌 12.28%,是近十年低位。
按一只 2.5 公斤的毛鸡算,出栏价 19.5 元。这个价格里,雏鸡 4 元、饲料 12 元、疫苗兽药 1 元、人工水电 1.5 元、折旧 1 元,成本合计 19.5 元左右,利润几乎为零。
“7.79 元的售价对 7.74 元的成本”,这就是白羽鸡的常态:薄利、微利、靠规模。
口径必须并列。看单只盈利用体系口径,看总供给用农科院口径,混着算会得出相反的结论。白羽鸡的”低价”是结构性的。料肉比 1.6 决定了它是全世界最便宜的动物蛋白,这个优势不会因为行情改变。7.79 元是”底部区间”,不是”常态”。
历史上白羽鸡的价格中枢在 8.5 至 9.5 元/公斤,2024 年是周期的低谷。
低价正是它的存在理由。
第二章 三个阶段:引进、扩张、自主育种
白羽鸡在中国只有四十年,但走完了别人一百年的路。
2.11980 至 2000 年:跟着快餐进来的
白羽鸡是”舶来品”。1980 年代,肯德基、麦当劳进入中国,需要标准化的鸡肉原料,白羽鸡随之引入。
最早形成集群的是山东诸城、烟台。那里的模式是”公司 + 农户”:公司提供鸡苗、饲料、兽药,农户建棚养 42 天,公司回收。这套模式让白羽鸡的产能迅速铺开,也奠定了山东”中国肉鸡第一省”的地位。
2.22000 至 2018 年:规模化与出口导向
这个阶段的主题是”规模化 + 出口”。一批企业建起了从种鸡到屠宰的全产业链(圣农、凤祥、九联),产品开始出口日本、欧盟。
出口的意义不在数量(当时每年十几万吨),在”标准”。日本对兽药残留的要求极严,能进日本市场,就等于拿到了”质量管理”的认证。这套标准后来成了国内头部企业的门槛。
2.32019 年之后:猪瘟缺口与自主育种
两个大事同时发生。
一是非洲猪瘟带来的替代窗口。2019 至 2021 年猪肉供给缺口,鸡肉价格跟涨,白羽鸡出栏从 2017 年的 51.05 亿只冲到 2024 年的 90.31 亿只,七年增 77%。
二是种源自主。2019 至 2021 年,圣农的”圣泽 901″、峪口的”沃德 188″、新广农牧的”广明 2 号”三个国产配套系通过国家审定,结束了祖代 100% 进口的历史。
白羽鸡的扩张是”事件驱动”的。猪瘟缺口给了它七年的高速增长,缺口补上之后,增速回到 2% 至 3%。种源自主是”结构性的变化”。它不改变短期的价格,但改变了长期的供给安全。下一个阶段的关键词是”深加工”。
养殖端的增长空间有限,利润要往下游找。
第三章 种源:AA+、科宝与三大国产系
白羽鸡的种源,是全球最集中的环节之一。
3.1全球双寡头
全球祖代白羽种鸡产能,90% 以上由两家公司掌握:美国的安伟捷(Aviagen,旗下 AA+、罗斯 308、利丰)与美国的科宝(Cobb)。
中国的进口祖代几乎全部来自这两家:AA+、罗斯 308、利丰来自美国,科宝来自新西兰(科宝在新西兰有基地)。
这个格局意味着:只要美国或新西兰爆发高致病性禽流感,中国海关就会按《进出境动植物检疫法》实施封关,引种通道立刻切断。
3.2三大国产配套系
2019 至 2021 年,三个国产配套系先后通过国家畜禽遗传资源委员会审定。圣泽 901(圣农):自主培育,2024 年 plus 版本外销 500 余万套,累计推广超 3,500 万套,父母代市场份额稳居国产第一。
沃德 188(峪口/首农):蛋鸡育种企业延伸做肉鸡,走的是”节粮型”路线。广明 2 号(新广农牧):广东企业,主打南方市场与活禽适应。
三个品种的共同点是”成本低、适应性强、供应稳定”,在引种受阻的年份,它们就是产业的”压舱石”。
3.32024 年的品种结构
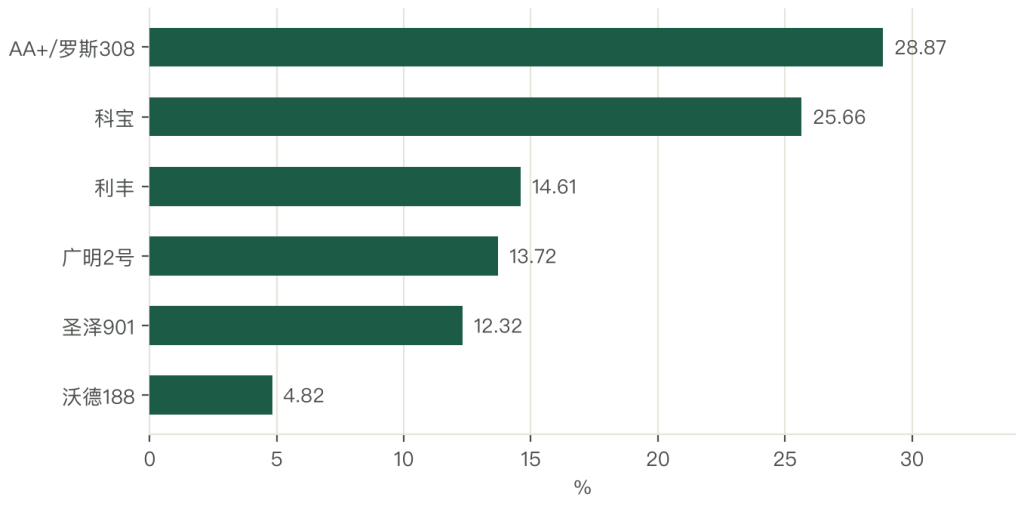
2024 年祖代更新 157.46 万套,品种结构是:AA+/罗斯 308 占 28.87%、科宝 25.66%、利丰 14.61%、广明 2 号 13.72%、圣泽 901 占 12.32%、沃德 188 占 4.82%。
国产品种合计 30.86%,进口 44.96%,科宝国内自繁 24.18%。三条腿走路,比过去”一条腿”稳得多。
国产替代会继续,但速度不会太快。育种性能要经过多代验证,养殖户换品种很谨慎。引种封关是”周期触发器”。2014、2015、2022、2025 年四次封关,每次都带来父母代鸡苗的短缺与价格上涨。种源是最赚钱的环节。
益生 2024 年综合毛利率 29.41%,而商品代养殖只有 5% 至 8%,差 20 多个百分点。
种源自主是议价权的起点,把终点设在自主上会低估这件事。
第四章 祖代与父母代:157.46 万套的更新量
白羽鸡的产能,从”祖代”开始算。
4.1三级繁育体系
祖代(曾祖代引种或自繁)→ 父母代(祖代的后代,产商品代种蛋)→ 商品代(养殖 42 天出栏)。
一只祖代母鸡一年产 40 至 50 枚种蛋,孵出 40 只父母代母鸡;一只父母代母鸡一年产 150 枚种蛋,孵出 120 只商品代雏鸡。所以”1 套祖代”能放大到”几千只商品代”。
这个放大效应意味着:祖代的一个小缺口,会在两年后变成商品代的大缺口。
4.22024 年的高更新
2024 年祖代更新 157.46 万套(钢联口径,同比增 23.13%)、150.07 万套(畜牧业协会口径,增 17.25%),创有监测以来新高。
高更新的原因是”国际禽流感缓解”:2024 年美国品种(AA+、罗斯 308、利丰)引种量同比合计增 79.68%。
4.32025 年的急刹车
2025 年 1 至 2 月,祖代更新仅 8.3 万套、同比降 67.5%,海外引种为零。原因是美国、新西兰再次爆发禽流感,引种通道关闭。益生股份等头部企业转向法国寻找新的引种渠道,但法国的产能有限,补不上缺口。
4.4传导的时间表
祖代减少,会在 6 个月后影响父母代鸡苗的供应,在 12 至 14 个月后影响商品代雏鸡的供应。按这个时间表推算:2025 年一季度缺的祖代,2025 年下半年缺父母代,2026 年缺商品代。
这个缺口,是 2026 年白羽鸡价格最确定的支撑。
祖代的高更新不可持续。2024 年的 157.46 万套是”补库存”,2025 年的 8.3 万套是”还前期的缺口”。父母代鸡苗的价格弹性最大。祖代一缺,父母代鸡苗先涨,这是周期里最早出现的信号。商品代的短缺在 2026 年。
这是可以用时间表算出来的,不需要预测。
第五章 产区:五省 67% 与山东 42.5%
白羽鸡的产地,是中国农业里集中度最高的之一。
5.1五省占 67%
2024 年,山东、辽宁、河南、河北、江苏五省合计贡献全国约 67% 的肉鸡出栏。山东是第一省,单省的日屠宰量占全国 42.5%。这个比例意味着:山东的屠宰厂停一天,全国的鸡肉供应就会紧张。
辽宁是第二省,优势是”靠近玉米带”,饲料成本低。河南、河北是”中原产区”,靠近消费市场。江苏是”华东产区”,配套加工与出口。
5.2山东为什么是第一
三个原因:一是”起步早”,1980 年代肯德基的供应链就在这里落地;二是”链条全”,种鸡、饲料、屠宰、加工、冷链在县内回路;三是”出口”,青岛港、烟台港的出口通道,让山东企业能直接做日本、欧盟订单。
诸城、烟台、潍坊是三个核心产业集群。一个县里几十家饲料厂、上百家养殖场、几家屠宰厂,配套半径 50 公里以内。
五省的格局不会变。白羽鸡的”距离敏感”很强,饲料与活鸡的运输半径决定了产业只能集群式布局。山东的份额会缓慢下降。土地、环保、人工成本在上升,部分产能会向辽宁、河北、苏北转移。产区跟着”屠宰厂”走。
屠宰是重资产,建在哪里,养殖就集中在哪里。
第六章 规模与产值:8,500 亿元的鸡肉盘子
把产量乘以价格,能看到这个产业的经济体量。
6.18,500 亿元怎么来的
2024 年鸡肉消费量 1,900 至 2,100 万吨,市场规模超 8,500 亿元。按 2,000 万吨、42.5 元/公斤的终端均价算,正好 8,500 亿元。这个价格是”零售口径”,包含屠宰、加工、流通的加价。
6.2养殖端与终端
养殖端的产值:90.31 亿只 × 2.5 公斤 × 7.79 元/公斤 = 1,759 亿元。
终端 8,500 亿元,养殖端 1,759 亿元,终端是养殖端的 4.8 倍。这个倍数比猪肉(2.2 倍)、牛肉(2.1 倍)高得多,原因是白羽鸡的加工链条长:一只鸡能拆成 30 多个部位,做成熟食、调理品、预制菜,加价空间大。
6.3与生猪、蛋鸡的对照
按 2024 年数据:生猪养殖端 1.37 万亿元、蛋鸡 2,679 亿元、肉鸭 1,284 亿元、白羽鸡 1,759 亿元。
白羽鸡的养殖端产值介于蛋鸡与肉鸭之间,但它的终端盘子(8,500 亿元)是四个品类里最大的之一,因为它有最深的加工链条。
养殖端的产值增长靠”量”,不靠”价”。价格十年没涨,甚至在下行。终端盘子的增长靠”加工”。预制菜、调理品、熟食的占比提升,会把终端规模推上去。利润不在产值里。
8,500 亿元的盘子里,养殖端只赚 0.76 元/只,利润集中在上游种源与下游深加工。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法