

畜牧与水产整体研究
9,770 万吨肉与 7,358 万吨鱼的结构之变
第十二章 种业:从引进到自主的四条线
种源是产业链的”芯片”。
12.1四条线的进度
生猪:自主育种在推进(牧原的”牧原系”、温氏的”温系”),但核心种猪仍有 30% 至 40% 靠进口。白羽鸡:2021 年三个国产配套系(圣泽 901、沃德 188、广明 2 号)通过审定,2024 年国产占祖代更新 30.86%。
肉鸭:2017 年中信农业与首农收购樱桃谷,种源回归中资。水产:自主化程度最高,草鱼、鲤鱼、鲫鱼、对虾(部分)都有自主品种。
12.2差距的来源
差距在”性能”与”体系”。同样的料肉比,国外品种的均匀度、抗病性更好;同样的抗病性,国外品种的生长速度更快。这个差距不是”一代”能追上的,需要”持续选育 + 测定体系 + 商业化机制”三件事。
12.3政策的方向
“种业振兴行动”把种源安全提到国家战略:建设国家种质资源库、支持企业做商业化育种、加强品种权保护。
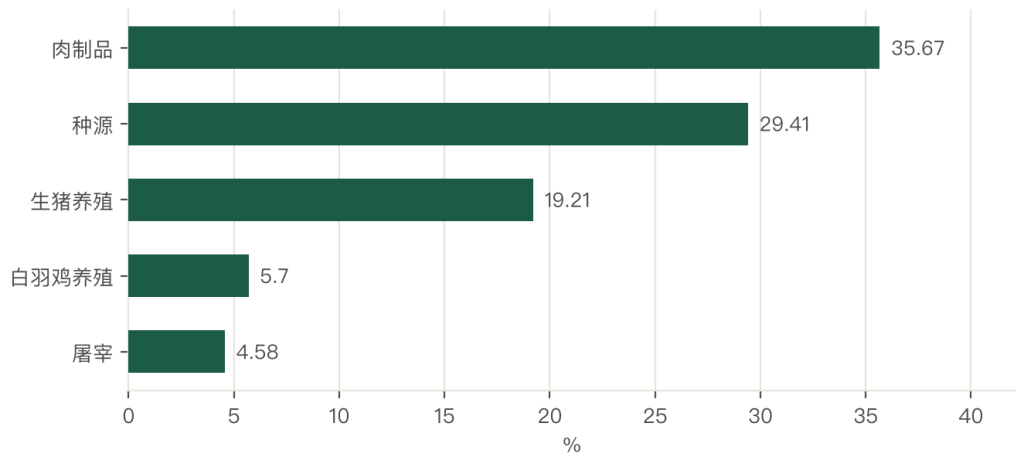
种源是最赚钱的环节。益生 29.41% 的毛利,是最好的证明。自主化是不可逆的。每一次引种封关,都在推国产替代。水种的自主化最彻底。这是水产比畜禽”更安全”的原因。
第十三章 疫病:非瘟、禽流感与虾病
疫病是养殖业最大的”黑天鹅”。
13.1非洲猪瘟
2018 年传入,2019 年重创生猪产能(存栏降 27%),直接催生了 2019 至 2021 年的高猪价与资本进入。非洲猪瘟改变了行业格局:生物安全成为门槛,散户加速退出,规模化率跳升。
13.2禽流感
高致病性禽流感(H5、H7)是家禽的”灭场级”疫病。2024 至 2025 年,美国、新西兰的疫情导致中国引种封关,直接影响 2026 年的白羽鸡供给。
13.3水产的病害
水产的病害更复杂:对虾的”EMS”(早期死亡综合征)、”白斑病”,草鱼的”出血病”,大黄鱼的”内脏白点病”。水产的难点在”看不见”:水下的鱼虾生病,养殖户发现时往往已经大面积死亡。
13.4非瘟的传播链
非洲猪瘟的传播链,比多数人想的复杂。
直接接触是主路径:病猪、带毒猪的精液、血液、组织。间接接触是”放大器”:饲料(泔水)、车辆、人员、器具、蜱虫。
2018 年传入中国的路径,业内有两种说法:一是”走私猪肉制品”,二是”国际航班餐余”。无论哪一种,都指向同一个漏洞:生物安全的”最后一公里”。
非瘟的可怕之处在于”三无”:无疫苗、无特效药、无短期清除手段。所以防控只能靠”物理隔离”:场区外 3 公里设缓冲区、车辆洗消中心、人员隔离 48 小时、饲料高温制粒(85 摄氏度 3 分钟)。
这套体系的成本,折到每头猪 30 至 50 元。2018 年之前没人愿意花这笔钱,2018 年之后不花就得死。
非瘟之后,中国养猪业的生物安全水平至少提升了十年。这个”意外的进步”,是这轮疫情留下的唯一正面遗产。
疫病是”结构变化的触发器”。非瘟改变了猪业,禽流感改变了鸡业。生物安全是”门槛”。投入不足的场,迟早出事。水产的病害防控最弱。疫苗少、诊断难、损失大。
一次非瘟重构了猪业,一次禽流感切断了引种。疫病是产业的常态变量,把它当”意外”就会低估它。
第十四章 价格与周期:三种节奏
14.1猪周期:四年一轮
猪周期是最经典的:猪价高 → 补栏 → 供给增 → 猪价跌 → 去产能 → 猪价涨。2024 年猪价 17 至 18 元/公斤,是上行年。按四年一轮算,2026 至 2027 年是下一个高点。
14.2禽周期:两到三年
白羽鸡两年、黄羽鸡三年。白羽鸡的周期由”祖代引种”驱动,黄羽鸡由”活禽政策 + 消费”驱动。
14.3水产:跟着品种走
水产没有统一周期:对虾看病害与进口、草鱼看饲料成本、大黄鱼看禁渔期。水产的价格波动比畜禽小,因为品种多、替代性强。
猪周期的波动在收窄。规模化之后,产能调整更理性。禽周期的”引种开关”最确定。2026 年白羽鸡短缺,是可以算出来的。水产的周期最”分散”。没有统一规律,只能一个品种看。
猪看产能、鸡看引种、鱼看品种。看懂节奏,才能踩对点。
第十五章 价值链:一头猪、一条鱼的钱怎么分
利润的分布,比产量更能说明问题。
15.1一头猪的四段
养殖端:出栏价 17 元/公斤 × 120 公斤 = 2,040 元,成本 1,700 元,毛利 340 元(16.7%)。
屠宰端:白条批发 22 元/公斤 × 85 公斤 = 1,870 元,毛利 4% 至 5%(双汇屠宰毛利 4.58%)。
深加工:肉制品 35.67% 的毛利(双汇数据)。零售端:商超与菜市场的加价 15% 至 20%。
四段里,养殖与深加工的毛利最高,屠宰最薄。
| 环节 | 金额(元/头) | 毛利率 | 说明 |
|---|---|---|---|
| 养殖 | 2,040(出栏价) | 34% 至 41% | 2024 年景气水平 |
| 屠宰 | 1,870(白条价) | 4% 至 5% | 单头毛利 80 至 100 元 |
| 深加工 | 300 至 400(毛利) | 35.67% | 肉制品口径 |
| 零售 | 250 至 350(毛利) | 15% 至 20% | 商超与菜市场 |
四段里屠宰的毛利率最低,4% 至 5% 对应头均毛利 80 至 100 元,这个数决定了屠宰只能靠量活。
15.2一条鱼的三段
养殖端:草鱼出塘价 12 元/公斤,成本 10 元,毛利 16.7%。加工端:水产加工品 2,253.76 万吨,加工企业 9,581 家、冷库 9,737 座,加工增值 20% 至 30%。
流通端:活鱼运输、批发市场,加价 15% 至 25%。
15.3三个共同规律
第一个规律:离消费者越近,毛利越高。深加工与零售的毛利,是养殖的 2 至 8 倍。第二个规律:屠宰是”薄利环节”。猪 4.58%、鸡 4% 至 6%、牛 2% 至 4%。
第三个规律:规模不改变分配。规模化提高的是”活下来的概率”,不是”利润率”。
15.4一头猪的完整测算
把一头猪从仔猪拆到餐桌,每一段的金额与利润都能算清。
仔猪端:7 公斤仔猪 350 至 450 元(自繁成本 250 至 300 元)。
养殖端:养到 120 公斤出栏,饲料 700 至 750 元、防疫 30 元、人工与折旧 120 元,加仔猪合计 1,200 至 1,350 元;按 17 元/公斤卖 2,040 元,毛利 690 至 840 元(毛利率 34% 至 41%,这是 2024 年的景气水平)。
屠宰端:白条 85 公斤,按 22 元/公斤卖 1,870 元;扣活猪成本 2,040 元(屠宰厂收购价更高)、屠宰加工费 60 元、损耗 30 元,实际毛利 4% 至 5%,一头 80 至 100 元。
深加工端:白条做成肉制品(火腿、香肠、预制菜),出厂价 30 至 40 元/公斤,毛利率 35.67%(双汇数据),一头猪的肉制品毛利 300 至 400 元。
零售端:五花肉 30 至 36 元/公斤、里脊 40 至 50 元/公斤,零售毛利 15% 至 20%,一头猪的零售毛利 250 至 350 元。
四段加起来:养殖 690 至 840 元、屠宰 80 至 100 元、深加工 300 至 400 元、零售 250 至 350 元。养殖端在景气年份拿走了大部分利润,屠宰端最薄,深加工与零售稳定。
这个测算的关键结论是:屠宰是”必经之路”,但不是”利润之地”。它存在的意义是”把活猪变成标准品”,为深加工与零售创造条件。
养殖端的利润会继续被压缩。供给过剩是常态。深加工是”确定性最高”的增量。35.67% 与 16.7%,差一倍多。屠宰的价值在”规模 + 副产品”。单看白条,屠宰不赚钱。
第十六章 进出口:牛肉 287.5 万吨与水产的双向贸易
中国是”最大的买家”,也是”成长的卖家”。
16.1牛肉的 287.5 万吨
2024 年进口牛肉 287.5 万吨、同比增 4.8%,76% 来自巴西、阿根廷、乌拉圭。进口牛肉的到岸价,比国产低 30% 至 40%。这是国产肉牛亏损的直接原因。
2026 年 1 月起,对进口牛肉实施保障措施(配额 268.8 万吨、配额外加征 55%),这是”产业救济”。
16.2猪肉的”大进大出”
2024 年猪肉进口约 100 万吨、出口约 3 万吨。进口以猪副产品(猪蹄、猪耳、猪肚)为主。
16.3水产的双向贸易
水产是”大进大出”:进口以冻虾、冻鱼(鳕鱼、三文鱼)为主,出口以罗非鱼、对虾、鳗鱼、鱼糜制品为主。2024 年水产品出口约 400 万吨、进口约 450 万吨,是”净进口国”。
进口是”结构性的”。中国的资源禀赋决定了必须进口部分蛋白。保障措施会改变格局。牛肉配额制之后,国产价格有支撑。出口靠”成本 + 认证”。水产的出口竞争力,比畜禽强。
第十七章 自给率:94.8% 与 73.4%
自给率是”安全线”,也是”价格线”。
17.1肉类 94.8%
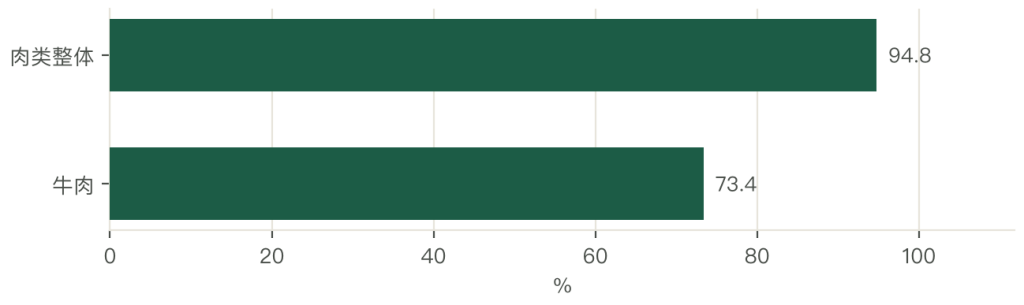
2023 年肉类整体自给率 94.8%,属于”基本自给”。分品类看:猪肉接近 100%、禽肉 95% 以上、羊肉 93%、牛肉 73.4%。
17.2牛肉的 73.4%
牛肉是最大的短板。缺口 26.6%,对应约 287 万吨进口。补这个缺口,需要”母牛存栏 + 草场 + 饲料”三个条件,短期内做不到。
17.3水产的”净进口”
水产的自给率超过 100%(产量大于消费),但结构上有缺口:高端海珍品(龙虾、帝王蟹、三文鱼)靠进口。
17.4缺口测算与政策弹性
牛肉的缺口可以算三块。
第一笔是”产量缺口”。消费 1,070 万吨、国产 779 万吨,缺口 291 万吨。进口 287.5 万吨,刚好补上。
第二笔是”产能缺口”。要补 291 万吨,按单产 152 公斤/头算,需要多出栏 1,900 万头;按母牛存栏 1 头产 0.9 头犊算,需要新增母牛 2,100 万头。
中国现有牛存栏 1 亿头,母牛约 4,000 万头,再增 2,100 万头母牛,等于把母牛存栏扩大一半,需要 5 到 8 年。
第三笔是”资源缺口”。2,100 万头母牛需要草场 3 亿亩,或饲料 2,000 万吨。中国的草场已经超载,饲料又要与人争粮。
三块的结论是,牛肉的缺口短期补不上。
政策弹性所以在”进口端”:2026 年的保障措施把进口封在 268.8 万吨,比 2024 年的 287.5 万吨少 19 万吨。这 19 万吨的缺口,会把国内价格抬高 3% 至 5%,但改变不了”七成自给”的基本格局。
肉类自给率会稳定在 95% 左右。猪肉禽肉够,牛肉不够。牛肉自给率短期难提升。母牛繁殖慢,扩产要五年。自给率决定”政策底线”。跌破 70%,保障措施就会来。
总量安全,结构有缺口。牛肉是唯一的”硬短板”,也是政策最关注的一块。
第十八章 消费:从”吃得多”到”吃得好”
需求端的变化,是产业结构变化的第一推手。
18.1猪肉占比的下降
近十年,猪肉在肉类消费中的比重从 65% 降到不足 60%。这里的变化在”吃肉的选择变多了”,”不吃猪肉”这个说法会误判需求。
18.2收入弹性
牛羊肉的收入弹性 0.48 至 0.51,猪肉 0.23。意思是:收入每增 10%,牛羊肉消费增 5%,猪肉只增 2.3%。收入越高,越吃牛羊与水产。
18.3农村市场的变化
农村居民禽肉消费占比从 1995 年的 14% 升到 2021 年的 30.6%。这个变化的意义是”消费平权”:农村的餐桌,正在追上城市。
18.4收入弹性的算法
“牛羊肉的收入弹性 0.48 至 0.51、猪肉 0.23″这句话,来自消费支出的回归分析。
算法是:用城乡居民的分组消费数据,把”肉类消费量”对”人均可支配收入”做回归,取对数后的斜率就是弹性。0.23 的意思是”收入涨 10%,猪肉消费涨 2.3%”。
这个数字的政策含义直接:当收入增速从 8% 降到 5% 时,猪肉消费的增速从 1.8% 降到 1.15%,几乎不动;牛羊肉从 4% 降到 2.5%,降幅明显。所以”消费降级”的年份,牛羊肉受的冲击更大。
城乡差异也很大:城镇居民的猪肉收入弹性 0.15(已经饱和),农村 0.35(还在增长);牛羊肉城镇 0.45、农村 0.60。这说明”农村市场”是未来十年的增量所在。
弹性的”阈值效应”是,人均 GDP 跨过 1 万美元之后,牛羊肉的弹性会跳升 0.1 至 0.15。中国 2023 年人均 GDP 1.27 万美元,正处在这个阈值上,这解释了为什么 2023 至 2024 年牛羊肉的消费占比在升。
总量增长靠”人口”,结构增长靠”收入”。白肉的份额会继续上升。健康认知 + 价格优势,两个因素都在。加工食品的占比会提升。预制菜、调理品、熟食,是”吃得好”的具体形态。
第十九章 风险与趋势
四类风险,三个趋势。
19.1四类风险
第一类是疫病。非瘟、禽流感、虾病,每一次都能重构格局。第二类是周期。猪周期、禽周期,价格波动是常态。
第三类是进口。牛肉、猪肉、水产的进口,压着国内价格。第四类是成本。饲料占 60% 至 75%,原料涨价直接吃利润。
19.2三个趋势
第一个趋势是”白肉替代红肉”。禽与水产的份额会继续升。第二个趋势是”加工替代养殖”。深加工的毛利是养殖的 2 至 8 倍。
第三个趋势是”规模替代散户”。规模化率从 75.1% 到 85%。
总量见顶,结构为王。未来的增长来自”单位价值”,不是”产量”。头部企业的份额会继续提升。成本、资本、合规,三个门槛都在抬高。中小主体的出路在”特色 + 加工”。拼规模拼不过,就拼差异。



写点看法