

畜牧与水产整体研究
9,770 万吨肉与 7,358 万吨鱼的结构之变
第六章 禽肉:2,660 万吨的三条腿
禽肉是二十年的赢家,内部又分成三条腿。
6.1三条腿的结构
白羽鸡 90.31 亿只、1,778.93 万吨;黄羽鸡 33.34 亿只、432 万吨;小型白羽 24.77 亿只、253.85 万吨;再加上肉鸭 42.2 亿只、约 1,000 万吨。
四条线加起来,构成了 2,660 万吨的禽肉。
6.2白羽是”效率腿”
白羽鸡的料肉比 1.6、42 天出栏,是”低价蛋白”的提供者。它的价格 7.79 元/公斤,只有猪肉的一半。这条腿的增长最快,也最薄利。2024 年白羽鸡单只利润 0.76 元。
6.3黄羽是”风味腿”
黄羽鸡养 80 至 100 天,价格 15.95 元/公斤,是白羽的两倍。它的市场在华南、西南,靠”白切鸡””盐焗鸡”这些吃法撑着。这条腿在收缩:2024 年出栏降 7.25%,因为活禽禁售改写了它的渠道。
6.4肉鸭是”加工腿”
肉鸭 42.2 亿只、1,000 万吨,白羽占 83.3%。它的优势是”分割”:一只鸭能拆出鸭胸、鸭腿、鸭翅、鸭掌、鸭舌、鸭架,副产品进了卤味(1,350 亿元的市场)。
6.5四条腿的价格带
禽肉内部有四个品类,价格带从 7.79 元到 20 元,覆盖了完全不同的消费场景。
白羽鸡 7.79 元/公斤,对应快餐、团餐、预制菜;小型白羽(817)9 至 11 元/公斤,对应烧鸡、扒鸡、活禽市场;黄羽中速鸡 13 至 14 元/公斤,对应白切鸡、盐焗鸡;黄羽慢速鸡 19 至 20 元/公斤,对应高端餐饮与礼盒。
四个价格带的”替代关系”很有意思:白羽与 817 之间是”成本替代”(差 2 元,看谁便宜);817 与中速黄羽之间是”场景替代”(差 3 元,看菜式);中速与慢速之间是”品质替代”(差 6 元,看消费能力)。
替代的边界由”菜式”决定。白切鸡很难用白羽鸡做,因为肉质”粉”;炸鸡可以用黄羽做,但成本受不了。所以四个价格带各有各的地盘,不会互相消灭。
真正的竞争发生在”带内”:白羽鸡之间拼成本,黄羽鸡之间拼品种,肉鸭之间拼分割。跨带竞争很少,这也是禽肉内部相对稳定的原因。
白羽的份额还会涨。效率优势太明显。黄羽要靠冰鲜与预制菜自救。活禽渠道在萎缩。肉鸭的空间在深加工。卤味与出口(2024 年冻鸭出口翻倍)是两条路。
第七章 牛羊:779 与 518 万吨的困境
牛羊肉是”高溢价、小体量”的代表,也是 2024 年最难的板块。
7.1牛肉的 779 万吨
2024 年牛肉产量 779 万吨、同比增 3.5%,是四个品类里增速最快的。但价格在跌:活牛价格从 2022 年的 36 元/公斤跌到 2024 年的 21 至 24 元/公斤,跌破十年低位。
7.2为什么增产还亏钱
因为”增产”是前几年扩产的兑现,”亏损”是当下价格的结果。2018 至 2023 年,牛存栏从 6,617 万头冲到 1.05 亿头,这批产能的出栏高峰正好落在 2024 年。
同时进口牛肉 287.5 万吨(占国产的 37%)以低价冲击。两股力量一挤,价格就崩了。
7.3羊肉的 518 万吨
2024 年羊肉产量 518 万吨、同比降 2.5%,存栏创六年新低(30,049 万只)。羊肉的逻辑与牛肉类似:产能去化、进口冲击(36.65 万吨)、消费疲软。但羊肉有个”稳定器”:火锅与烧烤的场景刚性,价格跌得没牛肉那么狠。
7.4牛周期是猪周期两倍的原因
牛周期 6 年、猪周期 4 年,差在”繁殖效率”。
一头母猪一年产 2.2 胎、每胎 10 至 12 头,一年提供 20 至 25 头仔猪;一只母牛一年一胎、每胎一头,一年提供 0.9 头犊牛。繁殖效率差 25 倍。
时间表也不一样:仔猪养 6 个月出栏,犊牛要养 18 至 24 个月;母猪 8 月龄可配种,母牛要 15 至 18 月龄。从”决定扩产”到”出栏增加”,猪要 14 个月,牛要 40 个月。
这个时间差决定了:牛价的底部更长、顶部也更长。2022 年下半年牛价见顶,2024 年跌到十年低位,2026 年才可能回升,一轮下行就四年。
对养殖户的含义直接:猪可以”赌一年”,牛必须”赌五年”。所以养牛的资金门槛、心理门槛都比养猪高,散户退出得更彻底。
牛羊肉的产能已经在去化。2025 至 2026 年是出清期。进口是最大的外部变量。牛肉自给率只有 73.4%,定价权被进口牵着。牛羊肉的”溢价”不会消失。稀缺性摆在那里,只要消费升级继续,价格会回来。
第八章 水产:7,358 万吨与 82.4% 的养殖占比
水产是增长最稳的板块,也是结构最健康的板块。
8.1养殖 6,060 万吨
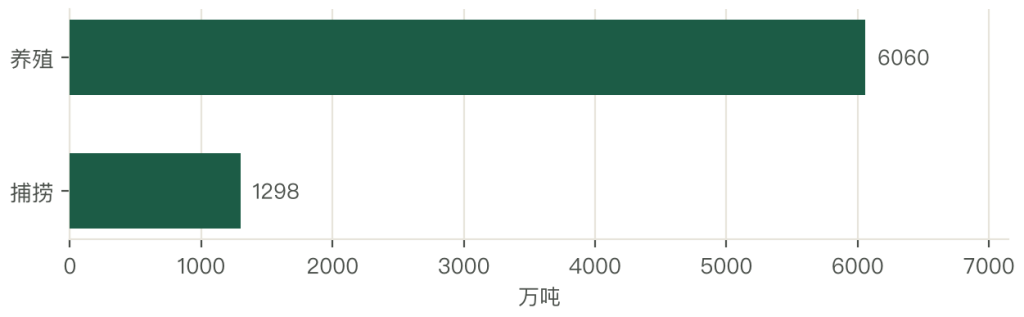
2024 年水产养殖产量 6,060 万吨,占水产品的 82.4%。这个比例是全球最高的之一。在”近海捕捞零增长”的政策下,捕捞产量停滞在 1,298 万吨,养殖成了唯一的增量来源。
8.2二十年翻倍
水产养殖产量二十年翻了一倍以上。驱动因素是:池塘标准化改造、深水网箱、工厂化循环水、深远海养殖平台。”国信 1 号”这样的 10 万吨级养殖工船,代表的是”把养殖场搬到海里”的新方向。
8.3人均 52.25 公斤
2024 年水产品人均占有量 52.25 公斤、同比增 3.51%。这个数字是全球平均的两倍以上。中国是”吃鱼最多的国家”,也是”养鱼最多的国家”。
8.4水水产品的品种差异
6,060 万吨养殖产量是几十个品种的加总。
鱼类约 3,000 万吨:草鱼 550 万吨、鲢鳙 700 万吨、鲤鱼 280 万吨、鲫鱼 270 万吨、罗非鱼 170 万吨、鲈鱼 80 万吨、大黄鱼 25 万吨。
甲壳类约 1,500 万吨:南美白对虾 220 万吨、小龙虾 300 万吨、河蟹 80 万吨、青虾 50 万吨。
贝类约 1,000 万吨:牡蛎 600 万吨、蛤 200 万吨、扇贝 100 万吨。
藻类约 500 万吨:海带 250 万吨、紫菜 60 万吨。
品种之间的差别,比畜禽内部大得多。同样是”一亩水面”,养草鱼亩产 1,500 公斤、亩利润 2,000 元;养对虾亩产 500 公斤、亩利润 10,000 元;养大黄鱼(网箱)亩利润 15,000 元。差 5 到 7 倍。
这个差别解释了水产的”高波动”:品种一换,收益结构就变;也是水产”没有统一周期”的原因:草鱼过剩,对虾可能正缺。
养殖占比还会升。90% 是下一个节点。深远海是增量空间。近海环境容量已接近上限。水产的”效率优势”会越来越重要。鱼类料肉比 1.0 至 1.5,比鸡还低。
第九章 水产结构:鱼虾贝藻与深远海
水产由几十个品类组成,没有单一的”一种产品”。
9.1四大类
鱼类占养殖产量的 50% 以上(草鱼、鲤鱼、鲫鱼、罗非鱼、鲈鱼、大黄鱼);甲壳类(对虾、小龙虾、河蟹)占 25%;贝类(牡蛎、扇贝、蛤)占 15%;藻类(海带、紫菜)占 8%。
四类的价格带差异极大:草鱼 12 至 16 元/公斤、鲈鱼 30 至 40 元/公斤、对虾 50 至 80 元/公斤、大黄鱼 60 至 100 元/公斤。
9.2品种的利润差
2024 年盈利较好的品种是:南美白对虾、加州鲈、大黄鱼、小龙虾(旺季)。亏损的品种是:草鱼(产能过剩)、鲤鱼(消费疲软)、部分海水鱼(病害)。
这个分化说明水产是一堆行业,每个品种的周期、成本、病害都不同。
9.3深远海养殖
深远海养殖是”十五五”的重点方向:重力式网箱、桁架类平台、养殖工船三种形态。它的优势是”水质好、流速快、病害少”,劣势是”投资大、风险高”。一个 10 万吨级的养殖工船,投资 4 至 6 亿元。
9.4贝藻的碳汇
贝类与藻类有一个别人没有的属性:它们”固碳”。
牡蛎的壳是碳酸钙,一吨牡蛎(带壳)能固碳 0.1 至 0.12 吨;海带的固碳能力更强,一吨干海带能固碳 0.3 至 0.4 吨。按 2024 年牡蛎 600 万吨、海带 250 万吨(鲜重)算,一年固碳 60 万至 90 万吨。
这个数字放在全国碳排(100 亿吨级)里很小,但它的意义在”可交易”。2023 年之后,部分沿海省份开始试点”渔业碳汇”交易,一吨碳汇的价格 50 至 100 元。按 80 万吨算,是 4,000 万至 8,000 万元的”额外收入”。
碳汇的价值是,它是”生态标签”。带”碳汇渔业”认证的海产品,在高端市场能溢价 10% 至 20%。
贝藻的另一个优势是”不占饲料”。它们靠水体中的浮游生物生长,不需要投喂,这在”饲料涨价”的年份是巨大的成本优势。
三个优势叠起来(固碳、生态标签、不耗饲料),贝藻是水产里”最可持续”的一块,也是最被低估的一块。
品种分化会加剧。选对品种比努力更重要。深远海是”国家队”的游戏。投资门槛太高,散户进不去。贝藻类是”碳汇资产”。一吨牡蛎能固碳 0.1 至 0.2 吨,这是未来的政策红利。
第十章 奶与蛋:4,079 与 3,588 万吨
奶与蛋是”被低估的两块”。
10.1奶类 4,079 万吨
2024 年奶类产量 4,079 万吨(含牛奶与羊奶),生鲜乳约 2,961 万吨。
这个行业正在经历”过剩 + 亏损”:原奶价格从 2021 年的 4.38 元/公斤跌到 2024 年的 3.0 元/公斤以下,跌幅近 30%,奶牛养殖亏损面超过 80%。
10.2禽蛋 3,588 万吨
2024 年禽蛋产量 3,588 万吨、同比增 0.7%。这个行业的特点是”微利稳态”:单只蛋鸡盈利 11.04 元,饲料占成本 87%,价格波动小但利润薄。
10.3两块共同的短板
奶与蛋的共同短板是”加工率低”:奶的奶酪占比只有 7.3%、蛋的加工率 5% 至 7%,都远低于发达国家。这说明两件事:一是”原料型”特征明显,二是”加工增值”的空间大。
10.4原奶周期的三个拐点
奶业的周期,看三个领先指标。
第一个是”奶牛存栏”。2021 年存栏 1,200 万头是峰值,2024 年降到 1,050 万头左右。存栏的拐点领先奶价拐点 6 至 9 个月。
第二个是 “淘汰牛比例”。正常年份淘汰率 20% 至 25%,2023 年升到 30% 以上,说明奶农在”被动去产能”。淘汰率回到 22% 以下,才是见底信号。
第三个是 “喷粉量”。原奶过剩时,乳企把鲜奶喷成粉储存。2023 年全行业喷粉 30 至 40 万吨,2024 年降到 10 万吨以下,说明过剩在缓解。
三个指标的当前读数:存栏继续降、淘汰率回落、喷粉量下降。按这个组合判断,2025 年下半年是原奶价格的底部,2026 年温和回升。
但”回升”不等于”回到 4.38 元”。需求端(液态奶销量)还在下滑,进口粉还在 80 万吨,过剩的产能需要三年才能消化。奶价的”新常态”可能是 3.5 至 3.8 元/公斤。
奶业的调整还没结束。原奶过剩、消费疲软,去化要两三年。蛋业的波动小、利润薄。它是最”稳”的板块,也是最难赚大钱的板块。加工是共同的出路。奶酪、液蛋、蛋粉,这些”工业品”比”鲜销”更赚钱。
第十一章 饲料:3.15 亿吨工业饲料的支撑
所有的养殖,最后都落在一袋饲料上。
11.1工业饲料的体量
中国工业饲料产量 3.15 亿吨(2024 年),配合饲料占 90% 以上。按品种分:猪料约 1.4 亿吨、肉禽料约 0.9 亿吨、蛋禽料约 0.35 亿吨、水产料约 0.25 亿吨、反刍料约 0.15 亿吨。
11.2玉米与豆粕
饲料的两大原料是玉米(占配方 55% 至 65%)与豆粕(占 15% 至 25%)。
2024 年玉米均价 2.53 元/公斤(降 14.84%)、豆粕 3.62 元/公斤(降 21.37%)。原料价格下行,是整个养殖业 2024 年还能盈利的关键。
11.3豆粕的进口依赖
中国大豆 80% 以上靠进口,豆粕的价格跟着国际大豆期货与汇率走。这是中国养殖业最大的”外部风险”:一旦大豆进口受阻,饲料成本会跳涨,全行业亏损。
11.4低蛋白日粮的配方学
“豆粕减量”的做法是用”氨基酸平衡”把蛋白缺口顶上去,单纯少放豆粕会把猪养坏。
猪的必需氨基酸有十种,最容易缺的是赖氨酸、蛋氨酸、苏氨酸、色氨酸。传统配方用高豆粕(20% 至 22%)来”保证不缺”,实际上过量了。
低蛋白日粮的做法是:把粗蛋白从 18% 降到 14%,同时补 0.3% 赖氨酸、0.1% 蛋氨酸、0.15% 苏氨酸、0.05% 色氨酸。这样氨基酸谱仍然平衡,猪的生长速度不变。
算一遍:一吨饲料少用 40 公斤豆粕(省 145 元),多加 6 公斤氨基酸(花 90 元),净省 55 元/吨。全国 3 亿吨饲料,如果一半用低蛋白配方,一年省 80 亿元。
难点不在技术,在”人”。配方师要会算氨基酸模型,小饲料厂没有这个能力,只能照抄大厂的配方,一抄就过量。
饲料是”隐形的成本中心”。它占了养殖成本的 60% 至 75%。豆粕减量是长期国策。低蛋白日粮、杂粕替代,已经在推。饲料企业的集中度在提升。海大、新希望、牧原这些头部企业的份额在扩大。



写点看法