

生猪养殖行业研究
13.95 元成本线上的效率与周期
第十六章 环控、智能与数字化
环境控制是养殖的基础,直接影响成活率与料肉比,这一项在小猪场里常被当成”锦上添花”,其实它是成本项。
环境控制的核心参数有四个:温度、湿度、通风、有害气体浓度。不同生长阶段要求不同,仔猪需要保温(30 摄氏度左右),育肥猪需要凉爽(20 摄氏度左右)。手段有三:保温(地暖、保温灯、保温板)、通风(风机、湿帘)、除臭(生物滤池、喷雾降氨)。
效果体现在成活率与料肉比上:温度适宜、通风良好的猪舍,成活率高 5 个百分点,料肉比低 0.1。
智能化的核心是”少人化”与”精准化”。少人化靠自动饲喂、自动环控、智能巡检;精准化靠精准饲喂(按个体需求调配方与投喂量)、精准环控(按生长阶段调参数)、精准防疫(按风险调免疫程序)。
效果体现在人均效率上:传统猪场一人管 500 至 1,000 头,智能猪场一人管 3,000 至 5,000 头。
数字化的价值在于把经验变成数据。数据类型有四类:生产数据(配种、产仔、断奶、出栏)、健康数据(免疫、用药、死淘)、环境数据(温湿度、气体)、成本数据(饲料、兽药、人工)。
应用场景有三个:生产分析,找出效率短板,比如某个场线的 PSY 为什么低;成本核算,按批次、按场线核算完全成本;决策支持,预测出栏节奏、优化配种计划。
数字化的门槛不在系统,在数据质量。数据录入不及时、不准确,分析就没有价值。头部企业的优势不只在于有系统,更在于有执行数据纪律的组织能力:饲养员每天必须录入配种与死淘数据,兽医必须录入用药记录,这些动作靠制度约束,不靠自觉。
这一章最容易被误解的地方,是把智能化当成”降本神器”。智能化的真实作用是”把波动压小”:自动环控让每栋猪舍的环境差异从 3 摄氏度压到 1 摄氏度,料肉比的场间差异从 0.15 压到 0.05,成本的可预测性提高。
可预测性对重资产企业比低成本更值钱,因为它决定了资金计划能不能做准。
智能化的投入产出有一个临界规模。一套自动饲喂加环控系统投入 200 万至 500 万元,年出栏 1 万头的场摊每头 200 至 500 元,年出栏 10 万头的场摊 20 至 50 元。
而智能化的收益是每头省 20 至 40 元的人工与料肉比改善。所以临界规模在年出栏 5 万头左右,低于这个规模,智能化的投入收不回来。这就是为什么智能化只在大场普及,不是小场不想用。
智能化的真实收益不在省人,在”减少人为差异”。同样一套标准,A 场执行 90%、B 场执行 70%,成本就差 0.5 元/公斤;自动化设备把执行动作标准化,差异被压到 5% 以内。
智能化的价值是”把最好的场线的做法固定下来”,而不是”把最差的场线救回来”。理解这一点,就知道该先在哪个场装设备。
第十七章 疫病防控与生物安全
生猪养殖的主要疫病有四类:非洲猪瘟、蓝耳病、口蹄疫、腹泻类疾病。
非洲猪瘟影响最大。2018 年传入中国,导致产能断崖式下降、猪价突破 40 元/公斤。非瘟没有疫苗,防控只能靠生物安全,这也是它改变行业格局的原因:生物安全是固定投入,小场承担不起。
蓝耳病影响次之,导致母猪流产、仔猪死亡,降低 PSY;有疫苗但效果有限,防控靠净化。口蹄疫与腹泻类疾病影响相对小,分别靠免疫与保温消毒。
生物安全体系分三个层次。
场外防控,包括车辆洗消、人员隔离、物资消毒、引种隔离,核心是切断传入途径;场内防控,包括分区管理(生活区、生产区、隔离区)、单向流动(人员、物资、猪只)、定期消毒,核心是防止场内扩散;应急处置,包括疫情监测、疑似隔离、确诊后扑杀与消毒,核心是把损失控制在最小范围。
三层投入不同:场外最大(洗消中心、隔离舍),场内次之(分区改造、消毒设备),应急处置最小但最关键。
疫病防控的成本要算清楚。一个万头猪场的生物安全投入约数百万元,折合每头猪 50 至 100 元。收益端,一次非瘟的损失可能是全群扑杀,按每头 2,000 元计,万头场的损失可达 2,000 万元。几百万元的投入避免几千万元的损失,回报率极高。
这笔钱在非瘟之后被行业广泛接受,也是散户退出的重要原因:散户是拿不出这几百万元的前置投入。所以疫病防控的实质是”用资本买概率”,资本越厚,越能承受这种前置投入。
防控的另一面是行业门槛。生物安全投入是固定成本,规模越小单位成本越高,这一机制推动了行业集中,与环保、追溯的作用方向一致。所以中国的养殖集中度提升,是三重合规成本(环保、生物安全、用地)叠加筛出来的。
生物安全的投入存在边际效益递减。
第一道防线(洗消中心、隔离舍)能拦住八成以上的传入风险,投入 200 万元;第二道防线(分区、单向流动)能再拦一成,投入 100 万元;第三道防线(空气过滤、正压通风)能再拦几个百分点,投入 500 万元以上。
理性的投入停在第 1.5 道防线,而不是追求”零风险”。头部企业的生物安全投入水平,基本就停在这个位置。
生物安全的有效性有一个残酷的验证方式:看周边疫情时的损失率。同一个县发生非瘟,生物安全做到位的场损失 10% 至 20%,没做到位的场全群扑杀。这个差异在平时看不出来,在疫情时就是生死。
生物安全的投入不能用”平时省了多少钱”来衡量,要用”疫情时少损失多少钱”来衡量。
第十八章 环保与粪污资源化
环保是养殖的硬性限制,粪污处理是主要环节,这一项在成本表里只占 1% 至 2%,但它决定了一个场能不能开下去。
一头猪年产粪污约 2 吨,处理需要固液分离、厌氧发酵、还田利用,成本约每头 20 至 40 元。
处理路径有三条:还田利用,发酵后作有机肥,成本低但需要配套土地;沼气发电,厌氧发酵产沼气发电或供热,投入高但有能源收益;达标排放,处理到标准后排放,成本最高。
三条路径的适用条件不同。还田利用适合有配套农田的猪场;沼气发电适合大型猪场,因为沼气的经济性依赖规模;达标排放适合没有土地条件的猪场,但这一条的运行成本最高,一个万头场的污水处理站一年运行费上百万元。
种养结合是政策最鼓励的模式。环节有三:养殖产生粪污,粪污处理后成有机肥,有机肥用于农田,农田的玉米豆粕回到饲料。价值在降本与减污:有机肥替代部分化肥,降低种植成本;粪污就地消纳,减少处理成本;饲料就地供应,降低运输成本。
三项合计可降低综合成本 3% 至 5%。
约束是土地配套。一头猪需要 0.5 至 1 亩土地消纳粪污,一个年出栏 10 万头的场需要 5 万至 10 万亩配套农田。
这个比例在土地紧张的地区根本做不到,所以”种养结合”在东北、西北能落地,在东部沿海只能做”达标排放”,后者的成本高出一倍。
环保政策的走向是标准提高、监管加严、成本内化。
标准提高体现在粪污处理、臭气排放、病死猪无害化三个标准上;监管加严体现在从”一刀切”转向按规模、按区域、按环境容量分类管理;成本内化体现在谁污染谁付费,粪污处理成本从外部成本变成内部成本,计入完全成本。
三个方向的净效果是行业门槛抬升。中小场因无法承担环保投入而退出,规模场因规模效应而受益。这一机制与生物安全、用地审批是同一条逻辑:合规成本是固定成本,规模越小分摊越重,最后把行业推向集中。
环保政策的执行有一个地区差:南方严、北方松,这是产能北移的政策成因之一。但北方的松不会长久,随着环境容量逼近上限,北方的标准一年比一年严。所以把猪场建在北方,等于是在买一段时间的政策好处,这个好处的窗口期大约是五到八年。
判断一个养殖项目的长期可行性,要把这个窗口期算进去,不能按永久低成本来算。
环保成本的区域差异,正在改变养殖的成本地图。南方一个万头场的粪污处理成本是每头 40 元,北方有种养结合条件的场是 20 元,差 20 元折到每公斤 0.16 元。
单看不多,但叠加饲料运距、土地成本、人工成本,南北的综合成本差能到 0.5 至 0.8 元/公斤,这足以决定一个项目落在哪里。
第十九章 风险与周期
养殖的风险有四类,价格、疫病、成本、资金,四类的性质不同。
价格周期风险最直接。头均盈利从 3,079 元到负数,峰谷差超过 3,000 元;成因是产能传导的时滞,价格信号无法快速改变供给,价格因此超调。这个机制短期内无法消除,因为它是生猪生理周期决定的。应对有三:成本领先、逆周期布局、期货套保。
疫病风险不可预测、影响巨大。非瘟的教训最深:2018 年疫情导致产能断崖、猪价破 40 元,行业格局重塑。特征是发生时间与范围难预判、一次疫情可能摧毁一个区域的产能、产能恢复需要数年。应对有三:生物安全体系、区域联防、政策性保险。
成本风险的核心是饲料原料。饲料占完全成本 55% 至 60%,玉米、豆粕价格波动直接冲击成本;2024 年玉米跌 14.8%、豆粕跌 21.4%,成本下行。
传导很快:玉米价格上行 10%,完全成本抬升约 0.5 至 0.7 元/公斤,在微利年份足以让行业从盈利转为亏损。应对有三:期货套保、配方替代(小麦、高粱替玉米)、自建饲料厂。
资金风险是重资产模式的固有风险。一个万头猪场投资数千万,扩张依赖债务,资产负债率普遍偏高;周期低谷时现金流压力大,部分企业因资金链断裂退出。2023 年的深度亏损暴露了这一风险的严重性,多家猪企巨额亏损,部分通过出售资产、引入战投渡过难关。
应对有三:控制负债率、保持现金储备、多元化融资。
四类风险里,价格与成本是周期性的,会过去;疫病是偶发的,但一次就够致命;资金是结构性的,它决定了企业能不能熬到下一个上行期。所以判断一家养殖企业,先看它的现金成本与负债率,看它的完全成本,最后看它的生物安全投入。
这个顺序跟多数人的直觉相反,但它是行业里活下来的顺序。
四类风险的叠加方式值得说清。价格与成本风险是负相关的:猪价跌的时候,往往也是饲料成本高的时候(因为养殖户压栏、饲料需求旺),两个风险同时来;疫病风险是独立事件,与周期无关,但它的影响最大;资金风险是所有风险的结果,前三个一来,资金就紧。
风险管理的底线是保住资金,让前三个风险来的时候还有牌可打。
周期的长度在变。散户时代的周期是 3 到 4 年,规模时代的周期拉长到 4 到 5 年,因为规模企业的产能调整慢、退出成本高。周期变长的后果是:上行期更长、下行期也更长,企业的资金要能撑更久。
按 4.5 年一个周期算,企业至少要有覆盖 24 个月亏损的现金储备,这个要求比成本领先更硬。
第二十章 往后看五年
第一句是微利稳态。猪价在成本线上方窄幅波动,年度均价落在 14 至 18 元/公斤,头均盈利在正负 200 元区间。
依据有三:产能调控让能繁母猪存栏设定在政策基准附近,出栏量稳定在 6.8 亿至 7.2 亿头;规模化率提升让头部的成本优势在低价时维持生产,产能不再像散户时代那样剧烈退出;消费见顶让需求的支撑减弱,价格上涨的上限下移。
对行业的影响是双面的:经营环境稳定,企业可以安心做长期投入;但利润空间薄,任何成本劣势都会被放大。
第二句是集中度继续提升。CR5 从不足 20% 提升到 25% 至 30%,规模化率从 65% 提升到 75%,这个过程需要三到五年。依据是成本差距、政策门槛、资本能力三股动力。
速度取决于猪价周期的位置:一轮深亏就是一次跃升,因为成本差距在低价年份的杀伤力最大。
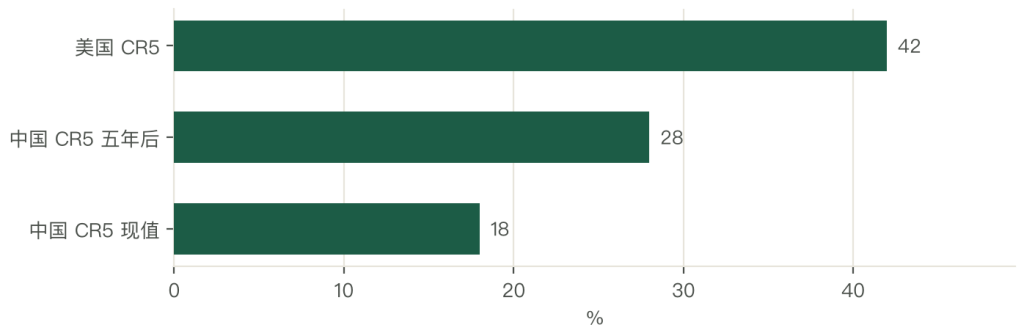
第三句是效率竞争成为主线。
三个方向最明确:饲料端的低蛋白日粮与精准配方,把料肉比从 2.8 往 2.5 压;母猪端的批次化生产与基因组选择,把 PSY 从 26 往 32 提;管理端的智能化与数据化,把人均出栏从 1,000 头往 3,000 头提。
三个方向都不依赖行情,只依赖投入与执行。
这三句话都有前提,也都能被证伪。
如果猪价连续两年站在 20 元以上,微利稳态的判断就不成立,因为高利润会重新吸引散户回流;如果规模化率五年后仍停在 68% 以下,集中度提升的判断就要打折;如果行业平均完全成本五年后仍在 13.5 元以上,效率竞争的判断就要重估。
三个观察指标都是公开数据,每年都能查。
有一条经验值得单独记下来:养殖是一个用成本线划生死边界的行业,不是一个用行情赌输赢的行业。13.95 元这条线,往上 2 元是散户的绞索,往下 2 元是头部的壁垒。所有关于这个行业的判断,最后都要回到这条线上来验证。
五年判断的反向的可能是,如果消费下滑快于产能去化,微利稳态会变成”微亏稳态”。2024 年猪肉消费同比降 7.8%,这个降幅超过出栏降幅 3.3%,意味着人均消费在真实下降。
如果这个趋势延续五年,行业的总需求会掉到 5,000 万吨以下,那时候的问题是整个盘子变小了。这个风险在多数行业报告里被低估,因为它不显眼,但它比周期更根本。
五年判断的最后一条是”效率收敛”。行业平均完全成本从 2019 年的 16 元降到 2024 年的 13.95 元,五年降了 2 元,主要来自规模化与效率提升。
如果这个趋势延续,2030 年的行业平均成本会到 12.5 元左右,那时候的猪价均衡点也会下移。等于,今天的成本领先者在五年后可能只是平均水平,成本竞争没有终点。
第二十一章 附录:数据总表与图表索引
附 1 数据总表
| 指标 | 数值 | 口径或说明 |
|---|---|---|
| 2024 年生猪出栏 | 70,256 万头 | 同比 -3.3% |
| 2024 年猪肉产量 | 5,706 万吨 | 占肉类总产量 57% |
| 2024 年末存栏 | 约 4.27 亿头 | 含能繁母猪与育肥猪 |
| 能繁母猪存栏 | 4,078 万头 | 政策基准 4,100 万头 |
| 出栏均重 | 约 125 公斤 | 最优区间 120 至 130 公斤 |
| 养殖端市场规模 | 1.1 万亿至 1.2 万亿元 | 商品猪产值扣非养殖增值 |
| 行业平均完全成本 | 13.95 元/公斤 | 2024 年 |
| 牧原完全成本 | 约 14 元/公斤 | 优秀场线低于 12 元 |
| 散户完全成本 | 16 元以上 | 高成本区间 |
| 饲料成本占比 | 55% 至 60% | 折 1,120 元/头 |
| 仔猪成本占比 | 15% 至 20% | 自繁自养约 300 元/头 |
| 人工与折旧占比 | 15% 至 20% | 折 220 元/头 |
| 其他成本占比 | 5% 至 10% | 折 104 元/头 |
| 料肉比(行业) | 2.8 | 头部 2.6,优秀场线低于 2.5 |
| PSY(行业) | 25 至 28 | 头部超 30,丹麦 35 以上 |
| MSY(行业) | 22 至 25 | 头部超 27 |
| 配种分娩率 | 85% | 头部超 90% |
| 断奶成活率 | 90% | 头部超 95% |
| 全程成活率 | 牧原超 90% | 散户约 80% |
| 产能传导时滞 | 10 至 12 个月 | 配种到出栏 |
| 单头收入 | 约 2,060 元 | 125 公斤 × 16.5 元 |
| 单头成本(行业平均) | 约 1,744 元 | 完全成本口径 |
| 头均盈利峰值 | 3,079 元 | 2019 年 11 月 |
| 头均盈利次高 | 1,228 元 | 2022 年 10 月 |
| 2024 年头均盈利 | 均值 214 元 | 微利年景 |
| 2023 年头均亏损 | 超 400 元 | 深度亏损年 |
| 猪价峰值 | 40 元/公斤 | 2019 年 |
| 规模化率 | 超过 65% | 年出栏 500 头以上 |
| 牧原 2024 年出栏 | 7,160 万头 | 同比 +12.2% |
| 牧原能繁母猪 | 351.2 万头 | 产能 8,100 万头/年 |
| 牧原养殖毛利率 | 19.21% | 净利 178.81 亿元 |
| 温氏 2024 年出栏 | 3,018 万头 | 同比 +14.93% |
| 温氏毛猪均价 | 16.71 元/公斤 | 同比 +12.83% |
| 温氏归母净利润 | 92.45 亿元 | 扭亏 |
| 温氏合作农户 | 4.30 万户 | 农户总收益近 120 亿元 |
| 代养费 | 200 至 300 元/头 | 户均约 28 万元/年 |
| 前十上市公司出栏占比 | 约 22% | 合计约 1.56 亿头 |
| CR5 出栏占比 | 不足 20% | 美国超 40% |
| 单头产能投资 | 1,500 至 2,000 元 | 自繁自养 |
| 生物安全投入 | 50 至 100 元/头 | 万头场数百万元 |
| 粪污处理成本 | 20 至 40 元/头 | 占完全成本 1% 至 2% |
| 一头猪年产粪污 | 约 2 吨 | 需 0.5 至 1 亩消纳 |
| 人均管理头数 | 传统 500 至 1,000 头 | 智能场 3,000 至 5,000 头 |
| 玉米价格 2024 年 | 跌 14.8% | 豆粕跌 21.4% |
| 育种遗传进展 | 每年 1% 至 2% | 选育周期 5 至 10 年 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | PSY 的国际对标 | 第五章 |
| 图 2 | 完全成本的四段构成 | 第七章 |
| 图 3 | 单头收入与三档成本 | 第八章 |
| 图 4 | 头均盈利的历史峰谷 | 第九章 |
| 图 5 | 三种养殖模式的完全成本 | 第十章 |
| 图 6 | 规模化率与集中度的位置 | 第十一章 |
| 图 7 | 牧原与温氏的关键数据 | 第十二章 |
| 图 8 | 养殖集中度的五年路径 | 第二十章 |



写点看法