

生猪养殖行业研究
13.95 元成本线上的效率与周期
第五章 PSY 与料肉比:两个效率开关
养殖的成本由两个效率开关控制,一个是母猪端的 PSY,一个是育肥端的料肉比。
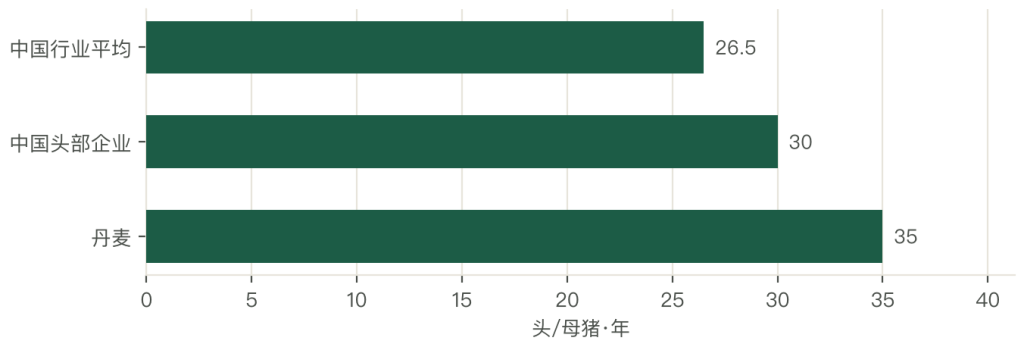
PSY 指每头母猪每年提供的断奶仔猪数,构成是年产胎次乘每胎产仔数乘断奶成活率。行业平均 25 至 28,头部企业超过 30,丹麦等养猪强国在 35 以上。
PSY 从 25 提到 30,同样的母猪多提供 5 头仔猪,仔猪成本下降约 15%;按仔猪成本占完全成本 20% 测算,完全成本下降约 0.6 至 0.9 元/公斤。
提升 PSY 有三条路。
遗传育种,选育产仔数多、母性好的品系,周期 5 至 10 年;批次化生产,通过同期发情、同期配种、同期分娩提高母猪利用率,这一条见效最快,一年内能把年产胎次从 2.2 提到 2.35;仔猪护理,通过保温、补铁、早期断奶降低死亡率,这一条是纯管理,成本低但最考验执行力。
料肉比 指消耗的饲料重量与增重的比值,是育肥端的核心效率指标。行业平均约 2.8,头部约 2.6,优秀场线低于 2.5。料肉比每降低 0.1,饲料成本下降约 3.5%,完全成本下降约 0.4 元/公斤。
降料肉比也有三条路:品种(瘦肉型低于脂肪型)、饲料(高能量高蛋白转化效率更高)、环境(温湿度通风适宜的猪舍料肉比更低)。
两个指标的组合,决定了一家企业的成本位置。两个都优秀的,成本在 13 元以下;一个优秀一个平庸的,成本在 14 元上下;两个都平庸的,成本 16 元以上,在猪价 15 元的年份活不下去。这就是行业分化的技术根源。
PSY 与料肉比之间存在一个隐含的取舍。过度追求产仔数,会导致仔猪初生重下降、断奶成活率降低,PSY 上去了 MSY 反而下来了;过度追求低料肉比,会用高能量高蛋白饲料,饲料单价上去,料肉比降 0.1 省的钱可能被单价上涨抵掉。
优秀的场线是找到两个指标的平衡点,这个平衡点因品种、饲料、环境而异,没有通用解。
PSY 的统计口径有一个陷阱:含不含后备母猪。有的企业按”参配母猪”算,分母小、PSY 高;有的按”平均存栏母猪”算,分母大、PSY 低。两个口径能差 5%。所以在对比两家企业的 PSY 之前,先问清分母,否则对标没有意义。
这个细节在行业里被反复提醒,但仍然经常出错,因为它不出现在公开披露的口径说明里。
PSY 与 MSY 的差额,是行业里最容易被隐藏的效率损失。PSY 30、MSY 25 意味着有 5 头仔猪死在保育与育肥环节,这 5 头的成本要摊到 25 头上,成本上浮 20%。
提升 MSY 比提升 PSY 更值钱,前者是把已有的仔猪养活,后者是把母猪的生仔数提上去,两者的投入产出完全不同。
第六章 市场规模与区域迁移
养殖端的市场规模按出栏量与均价测算,2024 年约 1.1 万亿至 1.2 万亿元。
测算路径是:出栏 70,256 万头乘均重 125 公斤乘均价 16.5 元/公斤,约 1.45 万亿元商品猪产值;扣除非养殖环节的增值,养殖端约 1.1 万亿至 1.2 万亿元。
规模的含义需要对照。1.1 万亿相当于农林牧渔业总产值的 7% 左右,是单品类里体量最大的之一。但养殖的利润波动极大,景气年净利率可超 10%,低谷期深度亏损,所以”规模大”和”赚钱稳”在这个行业里是两件事。
总量的趋势是稳中略降。出栏量从 2023 年的 7.27 亿头降到 2024 年的 7.03 亿头,降幅 3.3%;未来五年出栏稳态在 6.8 亿至 7.2 亿头。下降的原因是产能去化与消费见顶,两条都是趋势性的。
区域格局的变化比总量更剧烈。传统主产区在南方,四川、湖南、湖北、广东是养殖大省,气候适宜、水资源丰富、离消费市场近。
2015 年之后产能向北方转移,驱动力有三重:环保约束,南方水网地区划定禁养区,清退了大量养殖场;饲料成本,北方是玉米主产区,原料价格低;土地成本,北方的设施农用地指标相对宽松。
转移的结果是形成新的主产区:河南、山东、四川、湖南、云南,这几个省的出栏量占全国四成以上。北方的产能以规模场为主,南方的产能以中小场为主,结构差异明显。
这个差异带来的后果是成本差异:北方规模场的完全成本比南方中小场低 1.5 至 2 元/公斤,其中一半来自饲料运距,一半来自规模效应。
区域迁移改变了养殖的选址逻辑。过去靠近消费市场,现在靠近原料产区与土地资源。这个转变使养殖的资本密集度提升,也提高了进入门槛:靠近玉米产区的土地,往往需要自建饲料厂与粪污消纳配套,这两笔投入不是散户能承担的。
区域迁移的副作用是,粪污消纳的土地约束被放大了。北方主产区集中在玉米带,土地连片、消纳能力强,这是迁移能成的条件之一;但一旦某个县的养殖密度超过每亩 2 头猪的承载量,粪污就成了问题,环保压力会反过来限制扩张。
“向北方转移”有一个环境容量上限,这个上限在河南、山东的部分县已经碰到。
区域迁移的另一个后果是”价格传导变慢”。产区在北方、销区在南方,中间隔着 1,500 公里,活猪调运受限后,白条要走冷链,价格从产区传到销区的时间从 1 天变成 3 天。
传导变慢意味着区域价差会持续存在,产区卖不上价、销区买不到便宜肉,这对产区的养殖企业是长期压制。
第七章 成本结构:13.95 元的算法
养殖的完全成本可以分四段,四段的合计就是 2024 年行业平均的 13.95 元/公斤。
饲料成本占 55% 至 60%。按料肉比 2.8、饲料均价 3.2 元/公斤测算,出栏 125 公斤耗料 350 公斤,饲料成本约 1,120 元/头,折合每公斤猪肉约 9 元。
这一段是绝对主体,也是唯一有大幅降本空间的一段。
仔猪成本占 15% 至 20%。自繁自养的仔猪成本是母猪饲养成本的分摊,约 300 元/头,折合每公斤约 2.4 元;外购仔猪的成本随行就市,波动能到一倍。
人工与折旧占 15% 至 20%。规模场自动化程度高,人工成本占比低于散户,但折旧成本高;散户的人工是自己的,不计入成本,但效率低。这两项在对标时最容易失真,因为散户不给自己发工资。
其他成本占 5% 至 10%。包括兽药疫苗、水电能源、维修、管理费用。兽药疫苗在非瘟之后明显上升,因为生物安全投入增加,这一项从每头 40 元涨到了 60 元以上。
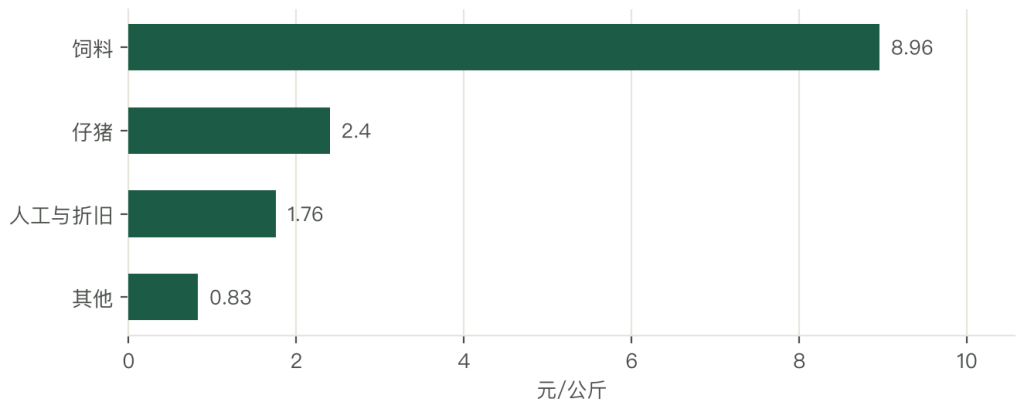
四段的降本空间排序是,饲料最大,仔猪次之,人工折旧第三,其他最少。
饲料段的降本空间最大,料肉比从 2.8 降到 2.6,饲料成本下降 7%,完全成本下降约 0.6 元/公斤;仔猪段靠 PSY,PSY 从 25 提到 30,完全成本下降约 0.4 元/公斤;人工折旧段靠规模与自动化,人均出栏从 500 头提到 3,000 头,人工成本下降 80%,但自动化投入增加折旧,净效果取决于规模;其他段的空间最小,兽药疫苗是刚性的,水电价格由市场决定。
这个排序与行业的技术投入方向一致:头部企业在饲料配方与育种上投入最多。这也解释了为什么头部企业的成本优势难以被追上:它们压的是最能降本的两段。
成本差距的来源可以量化。
牧原 14 元、优秀场线 12 元、散户 16 元以上,差距来自四处:PSY(牧原超 30,散户 22 至 25,仔猪成本差 20% 以上)、料肉比(牧原约 2.6,散户约 3.0,饲料成本差 15%)、成活率(牧原全程超 90%,散户约 80%,摊销成本差 12%)、采购(牧原饲料自供、原料集中采购,成本低于散户的市场采购价)。
四项叠加,形成 13 元与 16 元的差距。
这个差距在猪价 16.5 元时,意味着牧原赚 350 元/头、散户亏 100 元/头;在猪价 14 元时,牧原赚 130 元/头、散户亏 400 元/头。同样的猪价,一个是利润,一个是绞索。
成本的 13.95 元是一个平均数,平均数的欺骗性在于它掩盖了分布。真实分布是:12 元以下约一成,12 至 14 元约三成,14 至 16 元约四成,16 元以上约两成。
这个分布意味着,猪价 14 元时,有四成企业盈利、四成保本、两成亏损;猪价 13 元时,只有一成盈利。所以判断行业的盈亏平衡,不能只看平均数,要看分布的形状。
13.95 元这个成本里,有大约 4 元是”不可控成本”:饲料原料的价格波动、兽药疫苗的刚性投入、水电能源的市价。剩下的 10 元是可控的,靠 PSY、料肉比、成活率、管理效率去压。
一家企业的成本管理能力,实际是在这 10 元里做文章,把可控部分压到 8.5 元的企业,就比同行多 1.5 元的生存空间。
第八章 单头成本收益与盈亏平衡
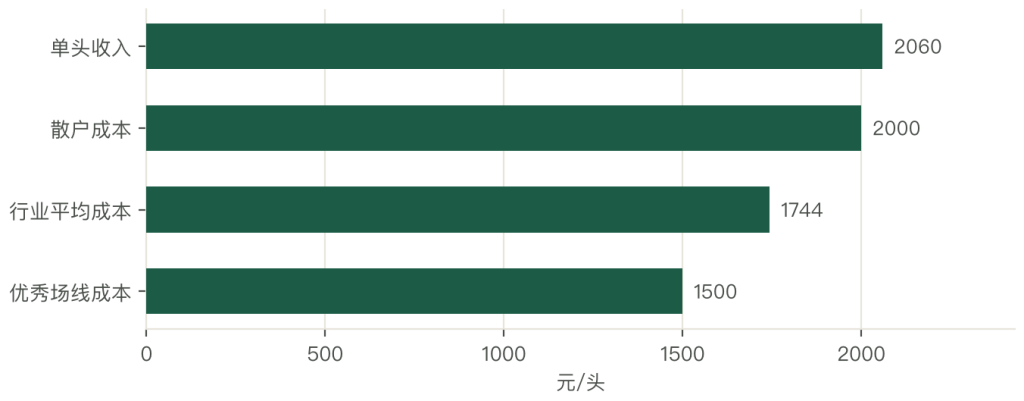
单头收入由出栏体重与售价决定。2024 年出栏均重约 125 公斤、全年均价约 16.5 元/公斤,单头收入约 2,060 元。
收入的波动全在价格上。猪价从 2019 年的 40 元/公斤跌到 2024 年的 16.5 元/公斤,单头收入从 5,000 元降到 2,060 元,降幅近六成。这个波动幅度是行业周期性的直接体现,也是为什么养殖企业的利润表年年大起大落。
收入还受体重的修正。出栏体重从 110 公斤提到 125 公斤,单头收入提升 14%,但体重过大料肉比上升、成本增加,存在一个最优体重区间,2024 年的经验值是 120 至 130 公斤。
这个区间的两端各有一个约束:往下,屠宰厂的收购标准不认太轻的猪;往上,料肉比每增加 0.1,成本就多 40 元,跟多卖的 5 公斤肉差不多抵消。
单头成本由完全成本与体重决定。行业平均 13.95 元/公斤,单头成本约 1,744 元。构成是饲料 1,120 元(64%)、仔猪 300 元(17%)、人工折旧 220 元(13%)、其他 104 元(6%)。
牧原的成本 14 元、单头约 1,750 元;优秀场线 12 元、单头约 1,500 元;散户 16 元、单头约 2,000 元。
盈亏平衡点就是完全成本本身。按行业平均 13.95 元计算,猪价高于 13.95 元行业整体盈利,低于就整体亏损。不同成本水平的企业平衡点不同:牧原 14 元、优秀场线 12 元、散户 16 元。
平衡点的差异在猪价波动时决定生死。
猪价 14 元时,牧原刚好保本,散户亏 2 元/公斤(250 元/头);猪价 12 元时,牧原亏 2 元,优秀场线保本,散户亏 4 元(500 元/头);猪价 16 元时,牧原赚 2 元(250 元/头),散户刚好保本。
三档成本把行业切成三个世界,同一个猪价在三个世界里是完全不同的处境。
成本的可控性不同,这决定了企业的努力方向。饲料成本受原料价格影响,企业只能通过配方与采购优化;仔猪成本受 PSY 影响,可通过育种与管理改善;人工折旧受规模与管理影响,可通过自动化改善。
三项里,只有仔猪成本是纯粹的内部能力,饲料成本一半看天、一半看配方,人工折旧看投资节奏。
单头成本里有一个容易被漏掉的成本项:死淘摊销。全程成活率 90% 意味着每 100 头里有 10 头死掉,这 10 头的成本要摊到 90 头活猪上,等于成本上浮 11%。
散户的成活率 80%,上浮 25%,这就是为什么散户的表观成本看着只有 14 元、实际完全成本是 16 元。死淘摊销不出现在饲料、仔猪、人工任何一项里,它藏在分母上。
单头成本的敏感性可以从另一个方向算。猪价不变,成本降 1 元/公斤,头均利润增加 125 元;成本不变,猪价涨 1 元/公斤,头均利润增加 125 元。两个方向的效果一样,但可控性完全不同:成本是自己能管的,猪价是管不了的。
这就是为什么行业里所有优秀企业都在死磕成本,而不去赌猪价。
第九章 头均盈利的历史峰谷
头均盈利的历史数据,把行业的波动幅度量化了。
2019 年 11 月头均盈利达到峰值 3,079 元,因为非瘟导致供给断崖、猪价突破 40 元/公斤。2022 年 10 月次高 1,228 元,因为产能恢复不及预期、猪价反弹。
2024 年均值 214 元,属于微利年景。2023 年行业深度亏损,部分企业头均亏损超过 400 元。
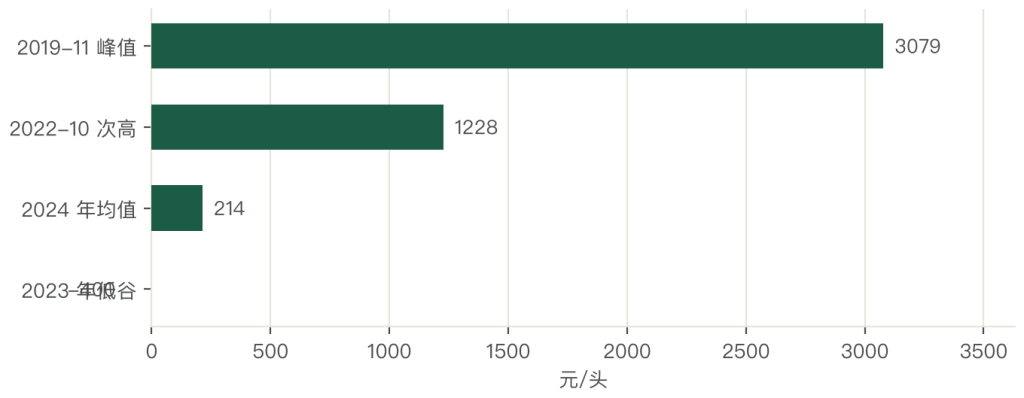
峰谷差超过 3,000 元/头。这个幅度意味着,同一个猪场在两年之间的盈利可以相差一个数量级,也意味着任何以单年利润评价养殖企业的分析方法都是无效的。看这个行业,至少要看一个完整周期(三到四年)的平均头均利润。
周期的形状可以描述。上行期通常 12 至 18 个月,特征是母猪存栏下降、猪价上涨、补栏情绪升温;下行期通常 18 至 24 个月,特征是产能释放、猪价下跌、亏损清栏。
上行期短于下行期,因为上涨时所有人都想扩产,扩产又加快了下一次过剩;下跌时没有人愿意减产,减产又要等现金流撑不住。这个不对称,是猪周期周而复始的人性基础。
周期的破坏力集中在资金端。3,000 元的峰谷差对应一头猪,一个年出栏 10 万头的场,一年的利润波动就是 3 亿元。这个量级的波动,足以让一家资产负债率 70% 的企业在低谷期资金链断裂。
养殖企业的核心竞争力,一半在成本,一半在资金结构。
周期的应对方式有三条。成本领先,把完全成本压到行业前列,在低价时仍能盈利;逆周期布局,在产能低谷扩张、在高点收缩;金融工具,用期货套保锁定价格。三条里,第一条是内功,第二条考验判断,第三条是技术。
散户三条都不具备,只能被动承受周期,这也是它们持续退出的深层原因。
头均盈利的峰谷差,还对应一个产能的峰谷差。2019 年那轮暴利之后,2020 至 2021 年行业新增产能超过 1 亿头,随后 2022 至 2023 年的亏损又把产能压回去。这个”利润引产能、产能杀利润”的循环,是猪周期的机械描述。
区别只在于,散户时代的产能进出快,规模时代的产能进出慢,所以现在的周期更长、波幅更小。
头均盈利的分布比均值更有信息量。2024 年均值 214 元,但分布是:一季度亏损、二三季度微利、四季度盈利,全年下来只有两三个月是真正赚钱的。
这个分布说明,养殖企业的现金流管理必须按”全年只有四分之一时间赚钱”来设计,否则撑不到下一个旺季。



写点看法