

潜江小龙虾与盱眙龙虾研究
四千五百亿元,一斤活虾卖到一百二十元
第十二章 集中度与四类主体
养殖极分散。全国 2,900 万亩、几百万养殖户,前十大主体占比不到 3%;一户几十亩,抗不住价格。
加工相对集中。规模以上企业 200 家,前十家占 20% 左右;头部两家(华山、莱克)掌控出口与预制菜。
餐饮最分散。全国几十万家小龙虾店,连锁化率不到 10%;一个品牌能开几百家店,就算头部。
品牌集中度中等。盱眙、潜江两个区域品牌占了认知的大头;企业品牌还在起步。
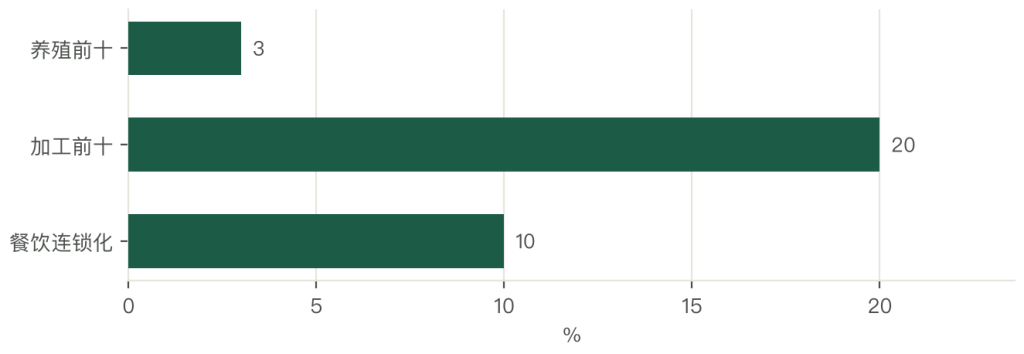
四类主体的活法不同。养殖户赌价格与天气,加工厂赚加工费,餐饮店赚场景,区域品牌赚授权与文旅。
四类的资金节奏也不同。养殖户垫一季,加工厂垫一季(旺季收原料),餐饮店垫房租与装修,品牌方几乎不垫钱。
赊销在链条上很常见。加工厂给经销商 60 天,经销商给餐饮店 30 天,餐饮店给养殖户现款;越往上游,垫的钱越多。
垫钱的成本能算。一斤虾 20 元、垫 60 天、年化 6%,利息 0.2 元;一斤虾的毛利才 2 元,利息占一成。
第十三章 种苗:潜江的第二门生意
种苗是小龙虾里被低估的一段。
一亩虾稻要放 8,000 至 12,000 尾虾苗;全国 2,900 万亩,一年要几百亿尾苗,这是一个几十亿元的市场。
潜江把种苗做成了生意。繁育场卖苗给外地,一尾 0.1 至 0.2 元;一亩放 1 万尾,苗钱 1,000 至 2,000 元。
苗的质量决定产量。自繁的苗适应本地水质,成活率高;外购的苗运输损耗大,一亩少收 30 斤。
苗价随季节走。三月苗贵(一尾 0.25 元),五月苗便宜(0.08 元);养殖户抢早苗,是为了赶早市。
抢早苗要算一笔。早苗一亩多花 1,700 元,早虾一斤多卖 10 元、一亩多收 1,500 元;两笔相抵,抢早苗不划算,除非赶早市的价格更高。
种苗的门槛在技术。亲本选育、孵化、淡化、标粗;一套流程下来,一个繁育场投资几百万元。
潜江的技术输出也在赚钱。模式、标准、技术员,一起打包卖给外地;这一项收入不体现在虾价上,但在产业里。
第十四章 地理标志与节庆政策
三层推力,管三件事。
第一层是地理标志。盱眙龙虾、潜江龙虾都是国家地理标志产品;用标要授权,产区与工艺有规定。
第二层是节庆。盱眙 2001 年办节、潜江 2009 年办节;节庆是这几座城市最重要的产业政策,比补贴管用。
第三层是园区与项目。加工园、冷链库、交易市场;一个园区几亿元投资,靠财政与专项债。
三层的作用不同。地理标志管产地,节庆管认知,园区管产能;三层叠加,才有「区域品牌」这四个字。
缺口在管控。地理标志授权企业几十家,抽检覆盖有限;外地虾贴「盱眙龙虾」的标卖,一斤差 5 元,查不过来。
节庆的边际效用在降。第一届的新鲜感最强,第十届之后要靠内容;近几年的节庆,更多是招商与签约。
节庆的投入产出可以看。一届节庆花几千万元,带来的直接消费几亿元、签约几十亿元;总体是赚的,但赚的是招商,不是虾。
第十五章 速冻、调味与冷链
三个技术点,分别在冻、味、运。
速冻是第一个。−35 摄氏度、30 分钟内中心温度到 −18 摄氏度;冻得慢,虾肉细胞破裂,复热就柴。
调味是第二个。十三香、蒜蓉、麻辣三种主味;配方决定复购,也决定能不能标准化。
冷链是第三个。加工到餐桌全程 −18 摄氏度;断一次链,虾尾就发白、变味。
三个技术点的回报都能算。速冻让虾尾保质 12 个月,一斤多卖 3 元;标准化调味让复热口味一致,复购率提到 30%;冷链让半径从 500 公里到 2,000 公里。
技术也在改变养殖。物联网监测溶氧与水温,一亩设备投入 2,000 元;缺氧提前报警,一塘虾能救回来。
技术的推广看经济性。一亩 2,000 元的设备,救回一塘虾就回本;养殖户愿意投,但要有服务商上门装。
服务商是短板。一个县要有几十个懂设备的人,才能覆盖几万亩;现在多数县只有几个,设备装了没人维护。
第十六章 价格、病害与季节
第一风险是价格。塘口价 15 至 35 元一斤,一年能差一倍;2023 年六月一度跌到 10 元以下。
第二风险是病害。白斑综合征、肠炎;一塘发病,三天能死一半;防病靠水质与密度,一亩放苗不能过密。
第三风险是季节。四个月旺季、八个月淡季;淡季房租与人工照付,餐饮店最难熬。
第四风险是天气。倒春寒推迟上市,梅雨缺氧泛塘;2020 年一场暴雨,一个县损失几亿元。
第五风险是假冒。外地虾贴盱眙的标、潜江的标;一斤差 5 元,消费者分不清。
五类风险的应对不同。价格靠加工与订单,病害靠水质与苗种,季节靠虾尾与多品类,天气靠保险与设施,假冒靠授权与执法。
最难的是季节。四个月赚一年的钱,这个结构改不了;能做的是把虾尾、虾滑、虾酱铺到全年。
铺到全年要靠产品。虾滑进火锅、虾酱进调味、虾尾进便利店;三个渠道的淡旺季不同,组合起来才平。
第十七章 四个方向与证伪条件
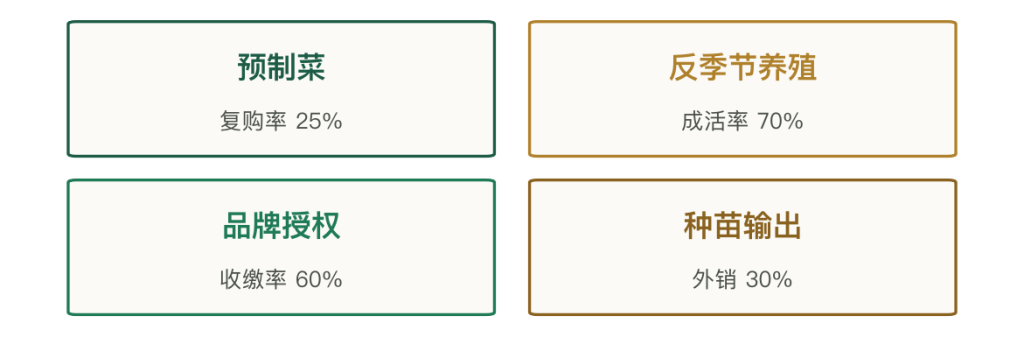
第一个是预制菜。调味虾尾、虾滑、虾酱;把四个月的生意做成十二个月。
第二个是反季节养殖。大棚与温室,三至四月上市,一斤 30 元以上;投入 2 万元一亩,两三年回本。
第三个是区域品牌授权。学盱眙,把牌子变成收费的资产;授权费按销售额 1% 至 2% 收。
第四个是种苗与技术输出。潜江已经跑通,苗、标准、技术员打包卖;这一项的毛利比养虾高。
四个方向各有证伪条件。预制菜要看复购率,低于 25% 就是一次性买卖;反季节要看成活率,低于 70% 就不赚钱;品牌授权要看收缴率,低于 60% 就管不住;种苗要看外销比例,低于 30% 就还是自用。
推进的次序上,预制菜最容易起,它有现成的产能;反季节最难,它要技术与资金。
第十八章 制造核与品牌核
把潜江与盱眙放在一起看,两座城市走的是两条路。
潜江做制造。85 万亩虾稻、加工龙头、种苗输出;赚的是量与加工费,产值大、利润薄。
盱眙做品牌。2001 年办节、十三香做符号、授权与文旅收费;赚的是溢价与授权费,产值小、利润厚。
两条路的门槛不同。制造要地、要厂、要人;品牌要时间、要故事、要管控。
两条路的风险也不同。制造怕价格与产能过剩;品牌怕一次食品安全事件。
两条路能合。产区做制造、销区做品牌;或者一个主体同时做,前端建基地、后端做餐饮。
最怕的是两头都不占。既没有规模,也没有品牌;只能给别人的品牌代工,赚最薄的一段。
第十九章 路易斯安那:另一个产区的教训
美国路易斯安那州是小龙虾的原产地之一,也是最早产业化的产区。
它的路径与中国不同。以野生捕捞与粗养为主,产量稳定在几万吨;消费以本地 Cajun 风味为主,不外销。
教训有两条。一是规模上不去,几万吨的产量撑不起大加工;二是品牌走不出州,Cajun 风味出了美国南部就没人认。
中国的路走得快。三十年从野货做到 4,500 亿元,靠的是虾稻共作(有粮兜底)与餐饮场景(有社交属性)。
两条路的差别在「主粮」。中国把小龙虾放进稻田,一亩两份收入;美国放在沼泽与池塘,只有一份。
这个差别决定了规模。稻田是中国小龙虾的地基,2,900 万亩的水面,不是池塘能比的。
国际对照的价值在于看清自己的根扎在哪,技术反而是次要的。
第二十章 结论:链条与季节
290 万吨、2,900 万亩、4,500 亿元;养殖 1,000 亿元只占 22%,其余在加工、流通与餐饮。
一亩虾稻净利 2,500 元;精养 4,000 至 6,000 元。养殖毛利 10% 至 15%,加工 25% 至 35%,餐饮 55% 至 65%。
一斤虾的四段价格:塘口 20 元、虾尾出厂折 30 元、餐饮一盘 120 元;终端是塘口的六倍。
两座城市两条路。潜江做制造,85 万亩、加工龙头、种苗输出;盱眙做品牌,2001 年办节、品牌价值 200 亿元以上。
最大的约束是季节。四个月旺季、八个月淡季;预制菜把这条线拉平了一半,剩下一半靠反季节养殖。
小龙虾卖的是链条与场景。养殖是底盘,加工是缓冲,餐饮是溢价;三样缺一样,产业就回到「卖活虾」的老路上。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与说明 |
|---|---|---|
| 全国养殖产量 | 290 万吨 | 2023 年 |
| 2018 年产量 | 164 万吨 | 对比 |
| 全国养殖面积 | 2,900 万亩 | 2023 年 |
| 产业总产值 | 约 4,500 亿元 | 全链 |
| 养殖产值 | 约 1,000 亿元 | 占 22% |
| 加工与流通餐饮 | 约 3,500 亿元 | 占 78% |
| 湖北产量占比 | 45% 至 50% | 全国 |
| 潜江虾稻共作 | 85 万亩 | 潜江市 |
| 盱眙品牌价值 | 200 亿元以上 | 评估 |
| 规模以上加工企业 | 约 200 家 | 全国 |
| 调味虾尾占加工 | 60% 以上 | 品类结构 |
| 塘口价 | 15 至 35 元/斤 | 季节波动 |
| 虾尾出厂价 | 1.8 至 2.4 万元/吨 | 加工品 |
| 虾尾成本 | 1.2 至 1.6 万元/吨 | 原料加辅料 |
| 虾尾加工毛利 | 25% 至 35% | 结构测算 |
| 加工增值 | 30% 至 60% | 对比活虾 |
| 出肉率 | 20% 左右 | 克氏原螯虾 |
| 调味底料占成本 | 8% 至 12% | 加工 |
| 冷链包装占成本 | 18% 至 25% | 加工 |
| 一亩虾稻产值 | 4,320 元 | 虾 2,700 稻 1,620 |
| 小龙虾亩产 | 150 斤 | 共作模式 |
| 稻谷亩产 | 1,200 斤 | 共作模式 |
| 一亩虾稻成本 | 1,800 元 | 苗料租工 |
| 一亩虾稻净利 | 2,500 元 | 净利率 58% |
| 稻米溢价 | 0.3 至 0.5 元/斤 | 共作 |
| 共作亩利 | 2,000 至 3,000 元 | 湖北 |
| 精养亩利 | 4,000 至 6,000 元 | 江苏安徽 |
| 精养亩成本 | 3,000 至 4,000 元 | 苗料 |
| 养殖毛利率 | 10% 至 15% | 结构测算 |
| 流通毛利率 | 8% 至 12% | 批发冷链 |
| 餐饮毛利率 | 55% 至 65% | 堂食 |
| 餐饮净利率 | 15% 至 20% | 扣费用 |
| 一斤虾堂食价 | 80 至 150 元 | 城市分级 |
| 一斤虾堂食成本 | 75 元 | 虾料人工房租 |
| 外卖占比 | 四成 | 2023 年 |
| 平台佣金 | 18% 至 22% | 外卖 |
| 旺季销售 | 500 至 800 斤/天 | 六月至七月 |
| 淡季销售 | 100 斤/天 | 十一月至三月 |
| 速冻参数 | −35 摄氏度 30 分钟 | 中心到 −18 |
| 虾尾保质期 | 12 个月 | −18 摄氏度 |
| 加工产能利用率 | 6 至 8 个月 | 保本 6 个月 |
| 苗价 | 0.1 至 0.2 元/尾 | 常规 |
| 三月苗价 | 0.25 元/尾 | 早苗 |
| 五月苗价 | 0.08 元/尾 | 尾期 |
| 一亩放苗 | 8,000 至 12,000 尾 | 共作 |
| 一亩苗钱 | 1,000 至 2,000 元 | 外购 |
| 养殖集中度 | 前十不到 3% | 面积口径 |
| 加工集中度 | 前十 20% | 产值口径 |
| 餐饮连锁化 | 不足 10% | 门店口径 |
| 品牌授权费 | 1% 至 2% | 销售额 |
| 物联网设备 | 2,000 元/亩 | 溶氧水温 |
| 大棚精养投入 | 2 万元/亩 | 反季节 |
| 反季节价 | 30 元/斤以上 | 三至四月 |
| 盱眙办节年份 | 2001 年 | 首届 |
| 潜江办节年份 | 2009 年 | 首届 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 三层产值的关系 | 第一章 |
| 图 2 | 一斤虾的四段价格 | 第三章 |
| 图 3 | 四段的毛利率对照 | 第五章 |
| 图 4 | 一亩虾稻一年的收支 | 第六章 |
| 图 5 | 一吨虾尾的成本与出厂 | 第十章 |
| 图 6 | 一斤虾的成本与售价 | 第十一章 |
| 图 7 | 三个集中度指标 | 第十二章 |
| 图 8 | 四个方向的量化目标 | 第十七章 |
参考文献
- [1]全国水产技术推广总站. 中国小龙虾产业发展报告,推广总站,2024。
- [2]中国水产学会. 小龙虾加工企业与产能,学会,2024。
- [3]潜江市人民政府. 潜江龙虾产业发展情况,市政府,2024。
- [4]盱眙县人民政府. 盱眙龙虾品牌与龙虾节,县政府,2024。
- [5]国家知识产权局. 地理标志产品 盱眙龙虾,知识产权局,2012。
- [6]国家知识产权局. 地理标志产品 潜江龙虾,知识产权局,2018。
- [7]湖北省农业农村厅. 虾稻共作技术规范,省农业农村厅,2022。
- [8]江苏省农业农村厅. 小龙虾池塘养殖与病害防控,省农业农村厅,2023。
- [9]华中农业大学. 克氏原螯虾种质与养殖研究,高校,2023。
- [10]中国烹饪协会. 小龙虾餐饮消费情况,行业协会,2024。



写点看法