
宁德大黄鱼与舟山带鱼研究
一口网箱与一船鱼,两种赚法
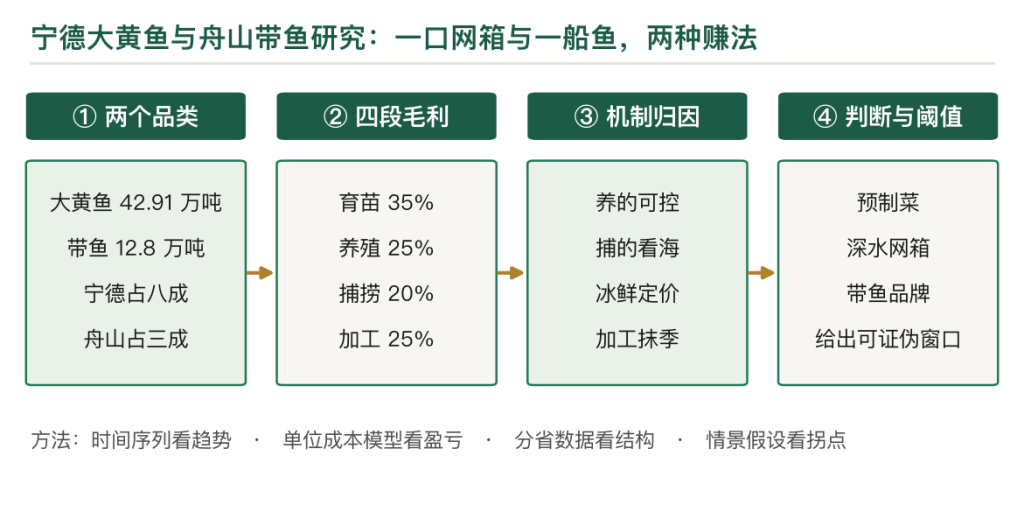
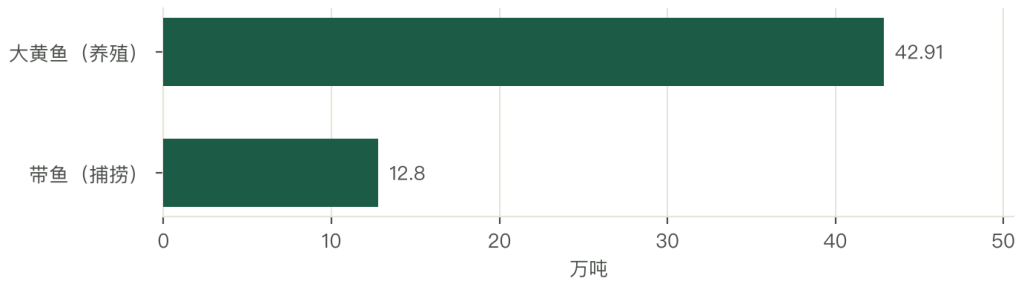
大黄鱼是养出来的,带鱼是捕上来的,两条鱼代表两种供给方式。2024 年宁德大黄鱼产量 21.5 万吨、占全国约 80%,全国产量 42.91 万吨;舟山 2023 年水产品 195.6 万吨,其中带鱼 12.8 万吨、占全国近 30%。本文用一口网箱与一船鱼的收支、四段的毛利、冰鲜与预制菜的分岔说明一个判断:养殖的大黄鱼赚的是「把鱼养大」的钱,一口深水网箱年净利 12 万元左右;捕捞的带鱼赚的是「把船开出去」的钱,一船一年净利 60 万元上下、油价占成本三分之一。两个品类的出路也不一样,大黄鱼往预制菜走,带鱼往品牌与地理标志走。
关键词
第一章 四十二万吨与十二万吨
全国大黄鱼一年产 42.91 万吨,宁德一地产 21.5 万吨,占八成;这个集中度在海水鱼里少见。
舟山一年的水产品 195.6 万吨,其中带鱼 12.8 万吨,占全国带鱼捕捞量近三成;东海白带鱼占全国带鱼捕捞量的 85% 以上。
两个数放在一起看,一个靠养、一个靠捕。养殖的产量可以按计划增,捕捞的产量看海况与配额。
产值也差得远。大黄鱼全产业链几百亿元,深加工单独就有 47 亿元;带鱼的产值多集中在捕捞与批发,加工占比低。
价格的分层不同。大黄鱼按规格分四级(桂花黄、石首黄、金圣黄、黄金龙),一斤从 25 元到 120 元;带鱼按宽度分,三指、四指、五指,一斤从 20 元到 80 元。
两个品类的共同点是「鲜」。冰鲜占大黄鱼销量的近八成,带鱼更是离不开冰;冷链是这两条鱼共同的命门。
第二章 养与捕:两条完全不同的链
大黄鱼是网箱养殖。育苗、标粗、养成、捕捞、冰鲜或加工,链上有五个环节,每个环节都能加价。
带鱼是海洋捕捞。船队出海、冰舱保鲜、靠港卸货、批发分销,链上只有四段,且第一段受制于海况。
养殖的可控性强。投苗多少、喂什么料、什么时候出,都在人手里;风险是病害与台风。
捕捞的可控性弱。鱼群在哪、能不能捕到,看经验与运气;风险是油价、配额与休渔期。
两条链的钱也不一样。养殖赚的是「成活率与饵料系数」,捕捞赚的是「油钱与船期」。
同一个「鲜」字,两种做法。大黄鱼靠冰鲜锁鲜、靠充氧活运;带鱼靠冰舱、靠速冻,一旦脱冰就掉价。
第三章 规格、折率与保鲜
大黄鱼按规格分四级。桂花黄一条 300 克上下、出肉率 40% 以上、价格亲民;黄金龙一条 1 公斤以上、粗脂肪低、主攻高端。
带鱼按宽度分。三指宽(6 至 7 厘米)走家庭,四指(8 至 9 厘米)走餐饮,五指(10 厘米以上)走礼盒;宽度差一指,价格差三成。
折率差得远。大黄鱼去头去内脏(三去)折率 75%,开背调味再折 10%;带鱼去头去尾折率 70%,段装再折 5%。
保鲜决定价格。大黄鱼冰鲜只能放 5 至 7 天,速冻能放 12 个月;带鱼冰鲜 3 至 5 天,速冻 9 个月。
冰鲜与冻品的差价明显。同样规格,冰鲜大黄鱼一斤 35 元、冻品 22 元;带鱼冰鲜 40 元、冻品 25 元。
所以两条鱼都在抢「鲜」这一段。谁的船快、谁的冰好、谁的门店近,谁就能卖上价。
第四章 三个阶段
第一段是野生资源期。1980 年代之前,大黄鱼靠野生捕捞,东海越冬场一网几十吨;过度捕捞之后资源崩了。
第二段是养殖替代。1990 年代大黄鱼人工育苗突破,宁德开始网箱养殖;产量从几千吨做到 20 万吨。
第三段是品牌与加工。2000 年之后,宁德大黄鱼拿地理标志、做区域品牌;2015 年之后预制菜起来,开背调味鱼占电商的 58%。
带鱼的路不同。它一直是捕捞,产量从 1990 年代的 50 万吨级降到今天的 40 万吨级;资源在退,价格在涨。
三段对照能看出规律。能养的东西,产量能上去、价格能下来;只能捕的东西,产量下来、价格上去。
大黄鱼走过这条路。野生大黄鱼一斤上千元,养殖的降到 30 元;这就是「养出来」的力量。
第五章 四段的毛利
育苗 30% 至 40%。一尾苗 0.3 至 0.5 元,成本 0.2 元;技术门槛在亲本与孵化。
养殖 20% 至 30%。一口网箱年产值 60 万元、成本 48 万元;饵料占成本六成。
捕捞 15% 至 25%。一船一年产值 300 万元、成本 240 万元;油钱占成本三分之一。
加工 20% 至 30%。三去、开背、调味、速冻;一斤增值 5 至 8 元。
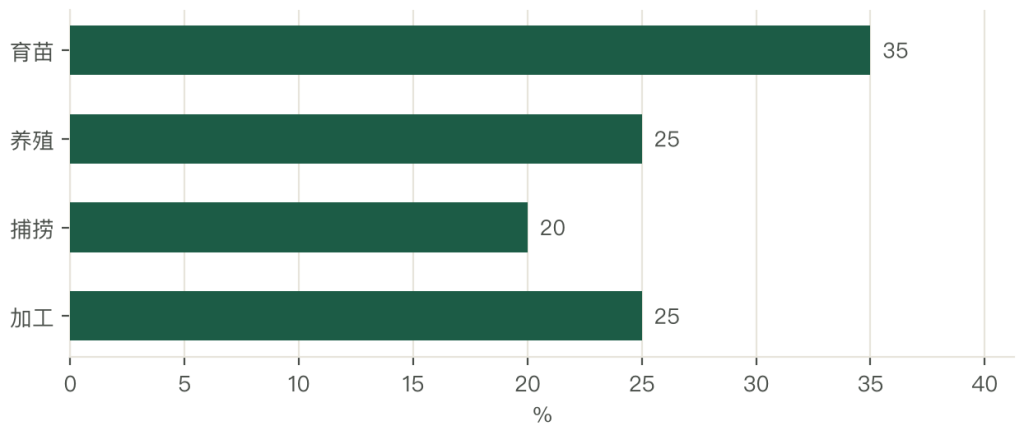
四段排下来,育苗与加工两端厚,养殖与捕捞中间薄;海水鱼普遍是这个结构,两端都靠技术。
带鱼没有育苗这一段。它的链更短,毛利集中在批发与零售;加工只有段装与咸制,增值有限。
批发的毛利薄。一吨带鱼从码头到批发市场加 800 至 1,500 元,毛利率 8% 至 12%;靠周转,一天要出几车。
零售的毛利厚。商超与生鲜店一斤加 8 至 15 元,毛利率 25% 至 35%;但要承担损耗,一天卖不掉就得降价。
第六章 一口网箱与一船鱼
一口深水网箱(周长 60 米),一年产大黄鱼 15 吨。
产值 60 万元:一斤 20 元,一吨 4 万元。
成本 48 万元:鱼苗 6 万元(20 万尾,一尾 0.3 元)、饵料 29 万元(一吨鱼要 1.8 吨料,一吨料 1.1 万元)、人工 5 万元、网箱折旧与维护 4 万元、药与电 4 万元。
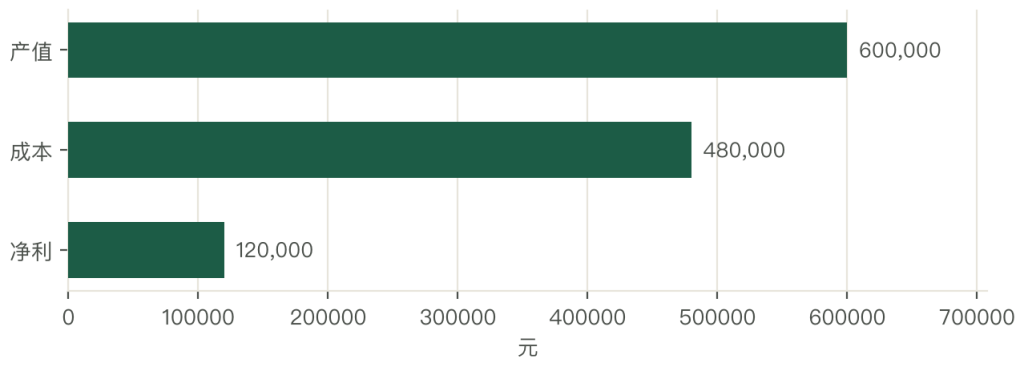
净利 12 万元,一口网箱一年;一口网箱占海面约 1.5 亩,折一亩 8 万元。
饵料是最大的变量。饵料系数从 1.8 降到 1.6,一口网箱省 3 万元;用冰鲜杂鱼替代配合料,成本更低但病害多。
一船带鱼(600 马力、船员 12 人),一年出海 8 个月。
产值 300 万元:一年捕 300 吨,一吨 1 万元;成本 240 万元:油 80 万元、人工 90 万元、网具与维修 40 万元、冰与港杂 30 万元。
净利 60 万元,一年一船;船老大分四成、船员分三成、船东分三成。
油钱最敏感。油价涨 20%,一年成本多 16 万元,净利掉四分之一;所以船队都盯着油价出海。
第七章 三都澳与东海渔场
宁德的三都澳是一个口小腹大的海湾,水深、避风、水质好;大黄鱼网箱就布在这里。
湾内的水流慢、盐度稳,适合大黄鱼生长;缺点是密度高、病害容易传,一箱发病能传一片。
舟山在长江口外,咸淡水交汇、饵料丰富,是带鱼的洄游通道;东海带鱼每年春天由南向北、秋天由北向南。
渔场的条件在变。近海资源衰退,船队往东海外海走,一趟多烧几十吨油;成本上去了,产量没上去。
两个产区的共同压力是环境。海湾养殖的密度已接近承载上限,东海捕捞的强度已超过资源再生速度。
所以两条路都在往外走。大黄鱼往深水网箱与远海养殖走,带鱼往远洋与进口走。
第八章 冰鲜、冻品与预制菜
大黄鱼的需求分三块:冰鲜 78%、冻品 12%、加工品 10%。
冰鲜是基本盘。福建、浙江、广东的家庭与餐饮;讲究「当天到、当天吃」,价格最高。
冻品是补充。内陆市场与电商;一斤比冰鲜便宜 13 元,但能到 2,000 公里外。
加工品是增量。三去黄鱼、开背调味鱼、黄鱼鲞;2024 年深加工 47 亿元,开背调味鱼占电商的 58%。
带鱼的需求分两块:鲜食 85%、加工 15%。加工以段装、咸制、糟醉为主,规模不大。
两个品类的客群不同。大黄鱼是「宴席鱼」,一条整鱼上桌;带鱼是「家常鱼」,一段一段煎。
客群决定包装。大黄鱼按条卖、带礼盒;带鱼按段卖、按斤称;一个卖面子,一个卖实惠。
第九章 一年的供给节奏
大黄鱼的供给看养殖周期。一茬 12 至 18 个月,春天投苗、第二年秋冬出;价格跟着出鱼节奏走。
带鱼的供给看休渔期。5 月到 9 月休渔,9 月开捕;开捕后的一个月是价格最低的时候。
两个品类的价格节奏不同。大黄鱼是「年底贵、夏天便宜」,带鱼是「开捕便宜、春天贵」。
供给的可调性不同。大黄鱼能压塘等价,一条鱼多养两个月,成本多 2 元;带鱼捕上来就得卖,冰舱放不了几天。
议价能力就出在这里:养殖户能等价,捕捞户不能;所以大黄鱼的价格波动小,带鱼的价格波动大。
2024 年大黄鱼出塘价一斤 20 元,比 2023 年低 8%;带鱼一斤 32 元,比 2023 年高 12%。
第十章 两条鱼的价格曲线
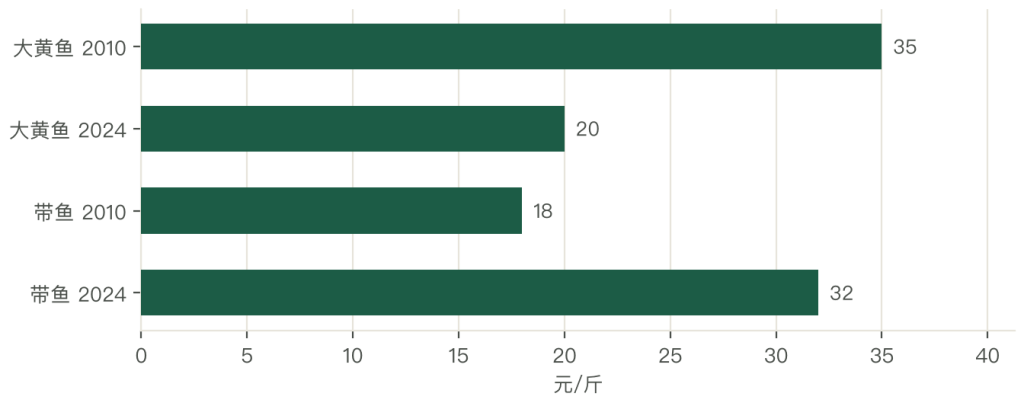
大黄鱼的价格走过一轮长跌。2010 年一斤 35 元,2018 年跌到 18 元,2024 年回到 20 元。
跌的原因是产量。网箱从几万口扩到几十万口,产量从 10 万吨到 21 万吨;供给翻倍,价格腰斩。
带鱼的价格走的是慢涨。2010 年一斤 18 元,2024 年 32 元;产量从 50 万吨降到 40 万吨,价格慢慢抬。
两条曲线合起来看,一条是「养出来的通缩」,一条是「捕出来的通胀」;这就是供给方式决定价格形态。
价格的分层也在变。大黄鱼的黄金龙一斤 120 元,普通桂花黄 20 元,差六倍;带鱼的五指 80 元、三指 20 元,差四倍。
分层的意义在溢价。同样一吨鱼,分级做得好,均价能提 15%;不会分级,只能按统货卖。
第十一章 预制菜与鱼鲞
大黄鱼的加工有两头。一头是传统鱼鲞,晒干或风干,一斤 80 至 120 元;一头是预制菜,开背调味、速冻,一盒 30 至 50 元。
预制菜的量在起。2023 年产量约 300 吨,看着不大,但增速快;开背调味鱼占电商的 58%。
加工增值能算。一斤冰鲜 20 元,三去后 26 元,开背调味后 40 元;一斤鱼做出 20 元增值。
带鱼的加工简单。段装、咸制、糟醉;一斤增值 3 至 5 元,毛利 15% 至 20%。
鱼鲞是另一条路。黄鱼鲞一斤 100 元,用 3 斤鲜鱼做 1 斤鲞;折鲜一斤 33 元,比冰鲜贵六成。
加工的难点在原料。预制菜要规格统一的鱼,一斤到一斤半最合适;网箱里的鱼大小不一,要分级。
加工的机会在淡季。夏天鱼多价低,做成预制菜存起来;冬天鱼少价高,拿出来卖,一条鱼赚两次钱。
第十二章 渠道:批发、商超与电商
大黄鱼的渠道分三层。产地批发占五成、销地批发两成、商超与电商三成。
带鱼的渠道更传统。产地批发六成、销地批发三成、商超与电商一成。
批发的价差薄。一斤加 3 至 5 元,毛利率 10%;靠量,一车 10 吨。
商超的价差厚。一斤加 10 至 15 元,毛利率 30%;但要进场费、要条码、要损耗。
电商的价差最厚,也最不稳。一斤加 15 至 20 元,毛利率 35%;流量费占两成,退货率 5% 至 8%。
品牌的作用在电商最明显。同样是冰鲜大黄鱼,有地理标志的卖 45 元、没有的卖 30 元;差的就是那个标。
渠道的变化在「短链」。产地直发、社区团购、直播带货;链条越短,价格越高,但对冷链要求越硬。
第十三章 集中度与四类主体
大黄鱼养殖分散。宁德几万口网箱、上万户养殖户,前十户占比不到 5%;一口网箱就是一个经营主体。
育苗集中。几家国家级良种场掌握亲本与苗种,前五家占 60%;苗价由它们定。
加工在集中。深加工 47 亿元,前五家占 30%;预制菜的产能集中在几家。
带鱼捕捞更分散。舟山几千条船,船东多是家庭;前十大船队占比不到 10%。
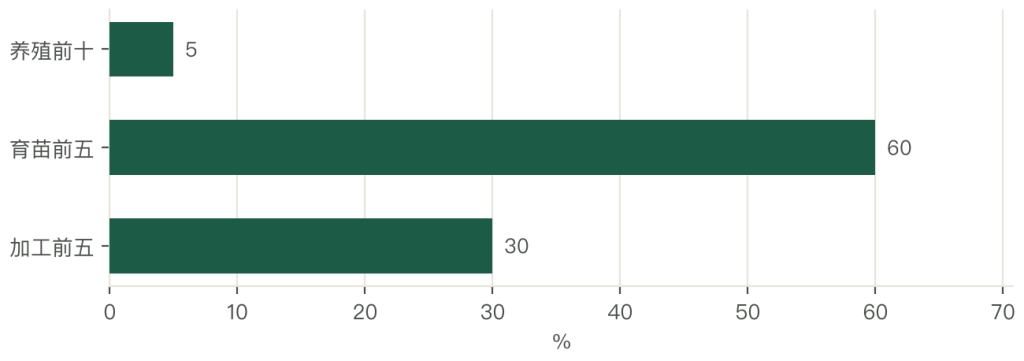
四类主体的活法不同。养殖户赌成活率,船东赌油钱与鱼汛,育苗场赚技术钱,加工厂赚标准化。
四类的资金节奏也不同。养殖户垫一年(苗料),船东垫一季(油与人工),育苗场按订单,加工厂垫库存。
赊销在两条链上都有。饲料厂给养殖户 60 天,油站给船东月结,加工厂给批发商 30 天。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法