

根茎类蔬菜研究
2.7 亿吨的地下粮仓与 25% 的损耗
第八章 红薯:5,000 万吨的四条用途
红薯是根茎类里用途最杂的品类,一根薯有四条出路。
2023 年产量约 5,000 万吨,种植面积 3,500 万亩,单产 1.4 吨/亩。主产河南(商丘、开封)、山东(济宁、临沂)、四川、重庆、河北。河南与山东是最大的商品薯区,重庆彭水、酉阳与四川是西南主产区。
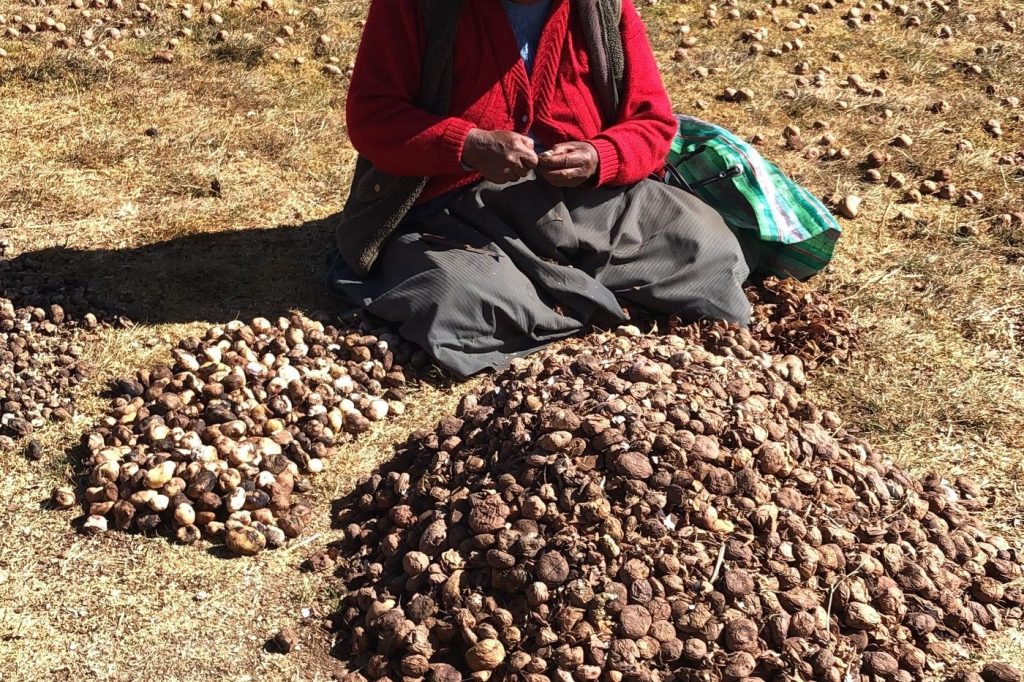
四条用途分别是鲜食、淀粉加工、饲料、工业。淀粉加工用薯占 40% 至 50%,主产区的淀粉厂集群就近消化,河南禹州、山东泗水的粉条产业带,就是靠这批原料长起来的。饲料用薯是次薯与残薯,工业用薯做淀粉糖与酒精。
鲜食这条线,近几年被品种改造重新激活。烟薯 25、普薯 32 这类高糖、软糯的品种,把红薯从”粗粮”变成了”烤薯”与”蜜薯”,电商与街边烤薯店撑起了一个新市场。一亩烟薯 25 的地头价能到 1.5 至 2 元/斤,比传统淀粉薯高一倍。
供给季节上,春薯 8 月至 10 月收,夏薯 10 月至 11 月收,耐贮能存到次年春天。这个特性让红薯成为北方冬季的重要补充,也是”烤薯经济”能全年运转的基础。
红薯的短板在加工深度。5,000 万吨里,淀粉与粉条消化掉约 2,000 万吨鲜薯当量,其余的走鲜食与饲料。粉条的附加值不低,但产业集中度低,多数是小作坊,标准与品牌都弱。这个环节的整合空间,比种植环节大得多。
第九章 萝卜与胡萝卜:冬储菜与南菜北运
萝卜和胡萝卜,两个品类,两套逻辑。
萝卜产量约 2,800 万吨,全国分散种植,主产山东(潍县)、河南、河北、四川。秋萝卜 10 月至 11 月集中上市,耐贮能冬储,是北方越冬的主菜。萝卜单价低、易种、供给弹性大,价格波动反而温和,因为它没有囤货价值,炒不起来。
胡萝卜产量约 1,800 万吨,种植面积约 900 万亩,单产约 2 吨/亩。产区高度集中:福建漳浦做冬春南菜北运,内蒙古乌兰察布做夏秋,河南、河北、陕西补充。三个产区接力,形成”南冬春、北夏秋”的全年供给。
两个品类的商品化路径不同。萝卜走的是净菜与鲜切,去皮切块进商超与餐饮;胡萝卜走的是分级与清洗,按粗细长短分等级,精品果进商超,统货进加工。两个品类的冷链比例都高于马铃薯与洋葱,因为它们不耐长期贮藏,必须靠速度。
价格上,萝卜常年低位,地头价 0.3 至 0.6 元/斤,遇到集中上市能跌到 0.2 元。胡萝卜的价格带更宽,精品果能到 1.5 元/斤,统货 0.5 元。这个差价来自分级,不来自品种。
两个品类有一个共同点:加工转化率低。萝卜的酱腌菜消化约 200 万吨,胡萝卜的脱水与汁用不到 100 万吨,其余全部鲜销。鲜销意味着价格完全由当期供需决定,没有库存做缓冲。
第十章 葱姜蒜:2,400 万吨大蒜与三年一轮
葱姜蒜是根茎类里唯一有”金融属性”的一组。
大蒜产量约 2,400 万吨,种植面积 1,200 万亩,主产山东金乡、河南杞县、江苏邳州、云南大理。洋葱产量约 2,300 万吨,面积 1,400 万亩,主产甘肃酒泉张掖、内蒙古、山东、云南、江苏。生姜产量约 1,100 万吨,主产山东安丘、昌邑,云南罗平,贵州、四川。
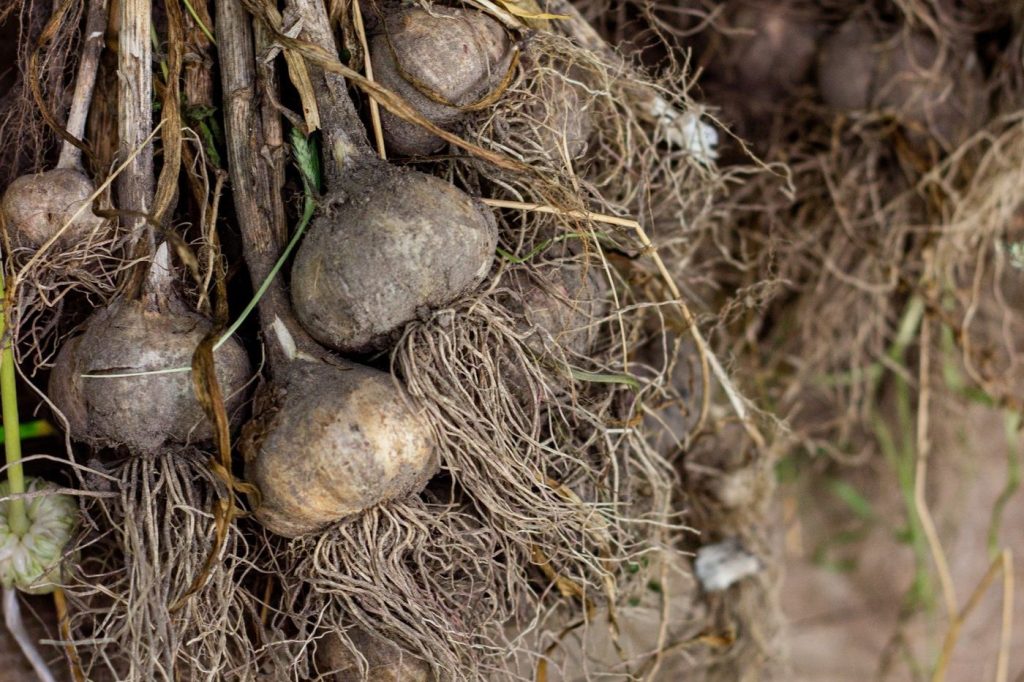
三个品类的共同点是耐贮。大蒜在通风库能存 8 个月,洋葱在窖里能存 6 至 8 个月,生姜在窖里能存 6 个月。存得住,就有了”囤货待涨”的生意,也就有了价格的大起大落。
周期大约三年一轮。价格高的年份,农户扩种,第二年供给过剩、价格跌破成本,第三年减种、价格反弹。这个循环从 1990 年代定型,至今没有改变。2022 年至 2023 年的洋葱行情就是样本:2022 年低价收储,2023 年上半年制造缺货把价格推到 1.5 元/斤,下半年新葱上市又回落到 0.3 元。
葱姜蒜的另一个特点是出口占比高。大蒜出口 180 万至 200 万吨、金额 18 亿至 22 亿美元,占全球贸易量的 70% 以上;洋葱出口 80 万至 100 万吨;生姜出口 50 万至 60 万吨。三个品类的出口,撑起了中国蔬菜出口的六成。
出口依赖带来一个结构性风险:反倾销。欧盟、印度、巴西、美国都对中国的蒜与姜发起过反倾销调查,关税一加,出口企业的利润立刻归零。这个风险无法用保险对冲,只能靠市场分散:东南亚、中东、非洲、欧洲四条线平衡着走。
葱姜蒜的加工是另一条路。脱水蒜片、蒜粉、姜粉、洋葱粉,是预制菜与调味品的原料,附加值比鲜货高 30% 至 50%。脱水蒜片与姜粉的产能集中在山东与河南,多数是中小厂,标准不统一。整合这个环节,比赌行情稳当。
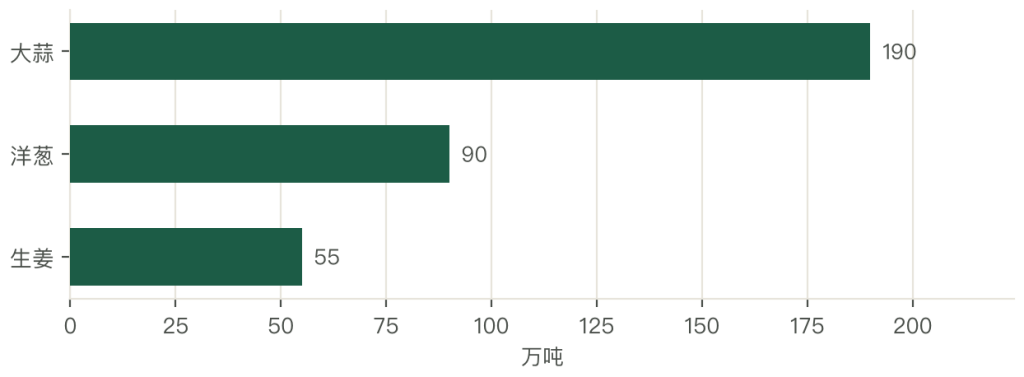
把三个品类放在一起看,葱姜蒜是根茎类里最像”大宗商品”的一组:耐贮、可囤、有全球市场、有价格周期。它的风险与机会都在同一处:谁能判断库存与面积的拐点,谁就能赚到跨季的钱。
第十一章 政策:菜篮子、主粮化与冷藏补贴
根茎类是政策介入最深的蔬菜品类,四套政策叠在一起。
第一套是菜篮子工程。1988 年启动,核心是市长负责制,把蔬菜供给与价格稳定纳入城市政府考核。根茎类因为耐贮,被明确定位为应急保供的重点品类。这一套政策的实际效果是建成了一批产地市场与批发市场,也把”本地保有菜地”写进了考核。
第二套是马铃薯主粮化。2015 年农业部启动,目标是 2020 年种植面积稳定在 1 亿亩、主食消费占比达到 30%。实际结果是面积约 7,000 万亩、主食占比远未到 30%。政策转向”稳面积、提加工、拓场景”,主粮化从”让全民吃土豆”改成”让工厂消化土豆”。
第三套是种业振兴。2021 年启动,把马铃薯、甘薯的脱毒种薯列为重点,要求建立”原原种、原种、良种”三级良繁体系,规范种薯生产经营许可。这一套政策直指上游的卡脖子环节,目标是提高脱毒种薯覆盖率。
第四套是冷链与初加工补贴。十四五冷链物流规划把蔬菜列为重点品类,提出建设产地冷链集配中心、提升预冷覆盖率。配套的中央财政补贴,单个主体最高 100 万元。产地初加工补助覆盖清洗、分级、烘干、储藏,合作社与家庭农场是主要受益对象。
四套政策叠加,对产业的实际影响是两条。一条是产地设施的投资回报改善,产地仓的投资回收期从 5 至 6 年缩到 3 至 4 年。另一条是种薯环节的进入壁垒提高,合规的良繁体系成了门槛,也成了保护。
政策也有错位的地方。主粮化的目标是消费端,补贴落在生产端与加工端,中间的消费习惯没有被改变。结果是产能上来了,主食产品的市场没跟上,一批主食加工厂开工不足。这个教训对所有”政策推品类”的案例都成立:补贴能建产能,建不了消费。
第十二章 需求:鲜食六成与加工的一成
根茎类的需求结构,是三段。
第一段是鲜食,占 60% 至 70%。家庭烹饪是主体,土豆炖肉、萝卜汤、洋葱炒蛋是国民菜;餐饮是第二层,火锅土豆片、烧烤红薯、凉拌藕片;即食是第三层,水果胡萝卜、小芋头、烤红薯。
第二段是加工,占 10% 至 20%。薯条 80 万至 120 万吨、薯片 60 万至 80 万吨、马铃薯淀粉 80 万吨、红薯淀粉与粉条 400 万吨、脱水葱姜蒜 30 万至 50 万吨、萝卜酱腌菜 200 万吨。加工这一段的比例偏低,是结构短板。
第三段是饲料与工业,占 10% 至 15%。红薯的次薯与马铃薯的加工废料进饲料,淀粉制糖与酒精进工业。
人均消费量能说明这个品类的地位。根茎类人均年消费 160 至 180 公斤,其中马铃薯 60 至 70 公斤、葱姜蒜 35 公斤、红薯 35 公斤。这个水平远高于欧美的 50 至 80 公斤,原因是中国以植物性膳食为主。
消费的增量在两处。一处是健康化,马铃薯与红薯的低 GI、高纤维属性,被健身与代餐人群重新发现。另一处是餐饮供应链与预制菜,薯条、薯泥、脱水蔬菜包、姜蒜粉的需求年增速 8% 至 12%,远高于鲜食的 1% 至 2%。
两处增量的性质不同。健康化是零售端的品类升级,需要品牌与包装;餐饮供应链是 B 端的标准化,需要规格与稳定供货。前者慢、后者快,投资节奏也不一样。
需求端有一个被忽略的变化,家庭小型化。两口之家与一人户增加,一次买 10 斤土豆的场景在减少,一次买 2 斤净菜的场景在增加。这个变化把需求从”整箱”推向”小包装”,也把价值从批发市场推向净菜加工。
第十三章 价格:蛛网模型与 30% 至 80% 的波动
根茎类的价格波动,是教科书级的蛛网模型。
机制很简单。今年价格高,明年扩种;明年供给多,价格跌;后年减种,价格涨。农户的决策依据是去年的价格,而供给的产出要等一个产季,这个时滞就是蛛网的来源。
波动幅度按品类分层。葱姜蒜最大,年化波动 30% 至 80%,因为耐贮、可囤、有金融属性;马铃薯与萝卜次之,2 至 3 年一轮,波动 20% 至 40%;胡萝卜与莲藕最小,因为不耐贮、不好囤。
波动的后果分三层。对农户是”丰产不丰收”,产量最高的年份往往收入最低;对加工企业与零售端是成本不稳,锁不住采购价就没法锁住售价;对投机者是机会,囤货赌行情能赚,也能亏光。
对冲的手段有四种。第一种是订单农业,提前锁定面积、规格与价格,平抑周期。第二种是价格指数保险,把价格风险转给保险机构。第三种是期货与期权,马铃薯目前没有成熟的期货品种,这条路暂时走不通。第四种是信息透明,把面积、库存、走货量的数据公开,让决策不再靠猜。
四种手段里,订单农业最现实,也最难。难在履约:价跌时买方想弃单,价涨时卖方想毁约,合同在农村市场的约束力弱。所以订单农业要真正跑通,必须有预付定金、合作社担保或者企业自建基地这类硬性限制。
信息透明这一条被低估。葱姜蒜的价格之所以能炒,一半原因是库存数据不透明。谁都不知道产地存了多少货,市场就只能靠消息定价。把库存数据做成公共品,比发补贴更能稳价格。
第十四章 采后:20% 至 30% 的损耗
损耗是根茎类最大的一笔隐性支出。
全链损耗 20% 至 30%,取中值 25%。按 2.7 亿吨、1.2 元/公斤折算,一年损失约 810 亿元。这个数相当于全国根茎类的产地总产值(约 3,200 亿元)的四分之一。
损耗分布在四个环节。采收环节,机械伤与破皮占 5% 至 8%,马铃薯与红薯最明显;初加工环节,清洗与分级的次果占 3% 至 5%;仓储环节,土窖的腐烂与失水占 8% 至 15%,这是最大的一段;运输环节,常温运输的挤压与发热占 3% 至 5%。
四个环节里,仓储这一段最值得投。土窖的损耗 10% 至 25%,气调库能压到 5% 以下,两种存法差 10 至 20 个百分点,按 1.2 元/公斤算,一吨货差 120 至 240 元。一个 1 万吨的库,一年差 120 万至 240 万元。建一个气调库的投资约 1,500 至 2,000 万元,静态回收期 8 至 10 年,加上补贴能压到 5 至 6 年。
预冷这一段最容易被漏掉。采后 4 小时内把品温从 25 摄氏度降到 4 摄氏度,呼吸强度降一半,货架期延长一倍。萝卜与胡萝卜预冷后损耗能从 15% 至 20% 降到 5% 以下。这一段投入不大,一个移动式预冷设备 3 万至 8 万元,能服务 50 亩,一个产季回本。
损耗另有一笔隐性成本,品质下降。失水的马铃薯淀粉转化、发芽的洋葱辛辣味变淡、破皮的红薯腐烂,这些损失不出现在重量上,出现在价格上。同一批货,存得好能卖精品价,存不好只能卖统货价,差价 30% 以上。
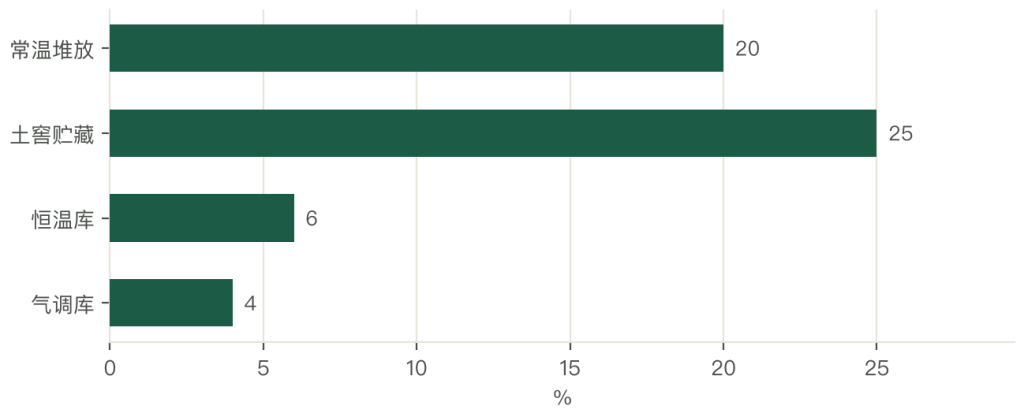
降损的路径按投入产出排,第一是预冷,第二是分级,第三是气调库,第四是冷链车。前两项投入小、见效快,后两项投入大、周期长。一个产区该先做哪一项,取决于品类的耐贮性与目标市场。
第十五章 仓储:土窖与气调库的双轨
根茎类的仓储,现在是两套系统并存。
第一套是土窖与井窖。成本几乎为零,农户自己挖,容量几十吨到几百吨。优点是灵活、不花钱;缺点是温控差、损耗 10% 至 25%、不能长期存。北方产区的农户贮藏,多数还是这一套。
第二套是恒温库与气调库。恒温库靠制冷控温,损耗 5% 至 8%;气调库在控温的基础上调氧气与二氧化碳浓度,损耗能压到 3% 至 5%,货架期延长到 6 至 12 个月。投资上,恒温库每吨容量 1,500 至 2,000 元,气调库每吨 2,500 至 3,500 元。
两套系统的经济性差别很大。土窖的吨日仓储成本接近零,但损耗高,折算后每吨货的实际成本 120 至 300 元。冷库的吨日成本 1 至 2 元,存 180 天是 180 至 360 元,比土窖高,但损耗低、能跨季卖高价。所以冷库的价值不在省仓储费,在”能等到价格”。
仓储的商业模式有三种。第一种是出租,按吨按月收费,毛利 10% 至 20%,风险低。第二种是自营囤货,低价收、高价卖,毛利看行情,风险高。第三种是代储代销,收仓储费加佣金,把存储与销售绑在一起,果农不用自己找渠道。
三种模式的稳定性递增、收益弹性递减。产区里活得久的仓储企业,多数做的是第三种:不赌行情,赚服务费。
仓储另有一个金融功能。存进冷库的货可以开仓单,仓单能质押贷款。这个安排解决了农户的现金流问题,也放大了”赌后市”的冲动。行情好的年份,质押率能到 60%;行情差的年份,银行收紧,货主被迫低价抛售,价格跌得更狠。



写点看法