

杂粮杂豆研究
2,500 万吨小作物与六倍的价差
第七章 供给:2,500 万吨与四个旱作带
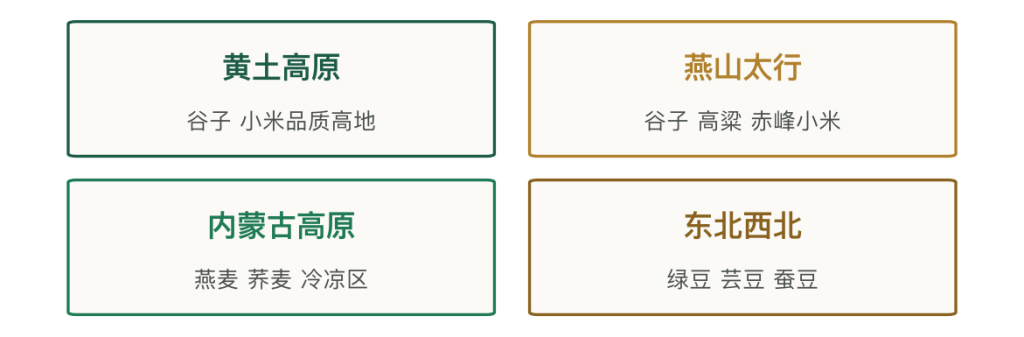
供给的地理分布很集中,四个带。
第一个带是黄土高原,山西中南部、陕西陕北、甘肃东部。这里是中国谷子的核心区,也是小米品质的高地,沁州黄、延安小米都出自这一带。海拔 1,000 至 1,500 米,昼夜温差 12 摄氏度以上,籽粒灌浆慢,干物质积累足。
第二个带是燕山太行,河北北部、内蒙古赤峰、辽宁朝阳。这一带的谷子与高粱并重,赤峰小米是国家地理标志产品,高粱则供给北方的白酒厂。
第三个带是内蒙古高原与坝上,燕麦与荞麦的主产区。武川燕麦、库伦荞麦都在这条线上,气候冷凉、无霜期 90 至 110 天,只适合生长期短的作物。
第四个带是东北与西北的杂豆区,黑龙江、吉林的绿豆与红小豆,云南、甘肃的芸豆与蚕豆。
四个带的共同特征是「不争好地」。黄土高原的坡地水土流失重,种玉米产量低;坝上的无霜期短,玉米灌浆不足;东北的岗地排水好但保水差,适合杂豆。这些地块种主粮不划算,种杂粮是唯一选择。
轮作是这个系统的黏合剂。谷子与豆类轮作,豆茬的固氮能让下一季谷子少施 20% 的氮肥;谷子与马铃薯轮作,能压住马铃薯的土传病害。这套轮作来自旱作区几百年的经验,不是技术推广推出来的,最近才被算成一笔收支。
单产的低是结构性的。谷子 250 公斤、燕麦 180 公斤、荞麦 100 公斤、绿豆 90 公斤,四个数都远低于玉米的 440 公斤与小麦的 390 公斤。原因不全是品种,还有地块条件:坡地、旱地、小块地,机械化上不去,管理水平也上不去。
供给的波动比单产更值得关注。杂粮的种植决策跟着上一年的价格走,谷子涨价的第二年面积能扩 20%,第三年价格就跌。这个蛛网在小品种上更剧烈,因为全国总面积只有 9,000 万亩,一个主产县的增减就能影响全国价格。
进口集中在少数品类。燕麦从澳洲进口,一年 30 至 50 万吨,主要进压片厂;藜麦从秘鲁、玻利维亚进口,量在几万吨级;鹰嘴豆从印度、墨西哥进口。这三类占高端市场的多数份额,国产只在中低端补位。
第八章 需求:家庭七成与三群人
需求结构是七三开。
七成走家庭。小米粥、杂粮饭、绿豆汤、八宝粥,这些是日常消费的主体。家庭消费的特点是单价敏感度低、复购稳定、认产地。
三成走食品工业。豆沙、八宝粥罐头、代餐粉、婴幼儿辅食、烘焙预拌粉,这些是 B 端需求。B 端的特点是规格严、回款周期长、量大价低。
三群人是溢价的来源。第一群是中产与减脂人群,买的是低 GI 与高纤维,愿意为「全谷物」「无添加」多付三成。第二群是银发人群,买的是养胃与易消化,小米粥是这一群人的刚需。第三群是母婴人群,买的是辅食原料,对农残与重金属的要求最严。
膳食指南给了这个需求一个政策背书。2022 年版推荐每天摄入谷类 200 至 300 克,其中全谷物和杂豆 50 至 150 克。实际摄入量多数人不足 30 克。这中间的空档,就是这个行业最大的增量来源,也是品牌做品类教育的着力点。
需求的场景性很强。绿豆在夏季是刚需,6 至 8 月的销量能占全年一半;小米在北方是早餐主食,冬季销量高于夏季;燕麦片的消费集中在一二线城市,与健身、代餐的场景绑定。
早餐是小米最大的单一场景。北方一个县城的早餐店,一天卖 200 至 500 碗小米粥,一碗用干小米 30 至 40 克,一年消耗 2 至 7 吨。全国早餐店的用量加起来,占小米消费的两成以上。这个渠道价格敏感、供货稳定、回款周期短。
B 端需求的增速快于 C 端。八宝粥、杂粮饭、代餐粉这几个品类的年增速在 8% 至 12%,家庭原粮消费的增速只有 2% 至 3%。这个差别的含义是,未来的增量在加工与餐饮,不在家庭厨房。
需求的替代关系有一处不对称。品类替代不了,单品可以被替代。小米粥没有替代品,但小米可以被大米替代;绿豆汤没有替代品,但绿豆可以被其他豆类替代。这个不对称意味着,价格涨到一定程度,消费会转向,而转向是不可逆的。
第九章 品类:小米、燕麦、杂豆、荞麦四条线
四个品类的属性差别很大。
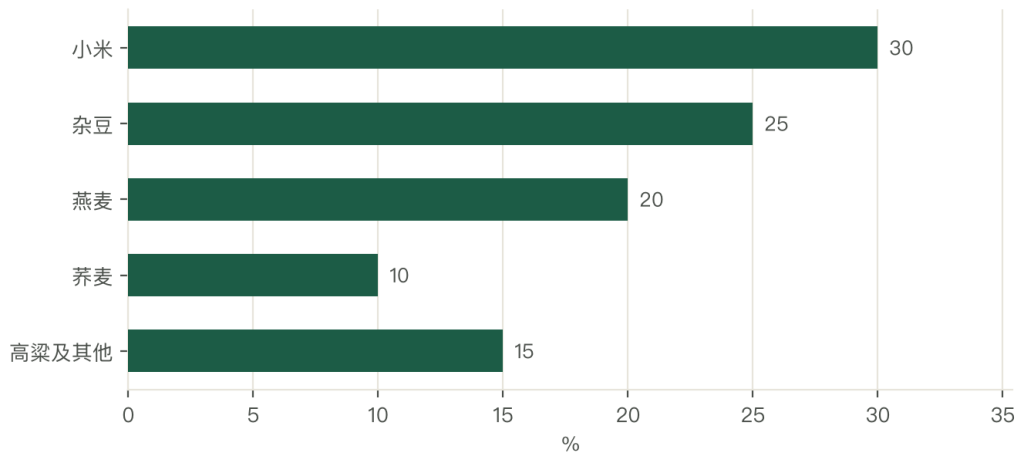
小米是主食化的品类。占杂粮消费的 30% 上下,北方早餐的基本盘。它的优势是口感温和、老少皆宜、烹饪简单;劣势是溢价空间受产地认知限制,除了几个地标产区,多数小米卖不出高价。
燕麦是健康化的品类。增速最快,年增 10% 以上。它的优势是 β-葡聚糖有明确的健康背书,冷食热食都能做;劣势是国产裸燕麦的口感不如进口皮燕麦,高端市场被澳洲燕麦占着。
杂豆是佐餐化的品类。绿豆、红小豆、芸豆三类,走的是汤、豆沙、炖煮三个场景。它的优势是价格低、用途广;劣势是标准化程度最低,同一批豆子的粒径与色泽差异大,食品工业用起来要额外分选。
荞麦是功能化的品类。甜荞做面食,苦荞做茶与提取物。它的优势是芦丁含量可以做功能宣称;劣势是口感粗、消费场景窄,荞麦面的市场主要在日本与西北。
四个品类的溢价差能到三倍。普通小米 9 元一斤,地标小米 25 至 40 元一斤;普通燕麦片 20 元一公斤,进口有机燕麦片 60 元以上;普通绿豆 8 元一斤,有机绿豆 20 元一斤。价差不在营养,在认证与叙事。
高粱是第五个品类,但它不走食用。全国 300 万吨高粱,主要去向是白酒酿造。仁怀产区的红缨子糯高粱是酱酒的核心原料,订单价是普通高粱的一倍以上,且要求颗粒小、皮厚、耐蒸煮。这个品类的逻辑与其他四个完全不同,它绑定的是白酒产能,不是健康消费。
高粱的订单走的是白酒厂的逻辑。酒厂与产区签三年以上的合同,锁定品种、面积与价格,农户按酒厂给的农艺标准种,施肥与用药都由酒厂指定。这套订单的履约率高于普通杂粮,因为违约成本高,且没有替代买家。
品类结构的演化方向有三个。一个是小米的主食化,把小米做成方便粥、小米发糕、小米挂面,进入早餐与代餐场景。另一个是燕麦的国产替代,用国产裸燕麦做高端燕麦片,抢进口的份额。第三个是杂豆的标准化,按粒径、色泽、含水率分级,进入食品工业的配料体系。
第十章 加工:初加工 10% 与品牌 40% 的落差
一吨小米的加工成本能说明这个行业的分层。
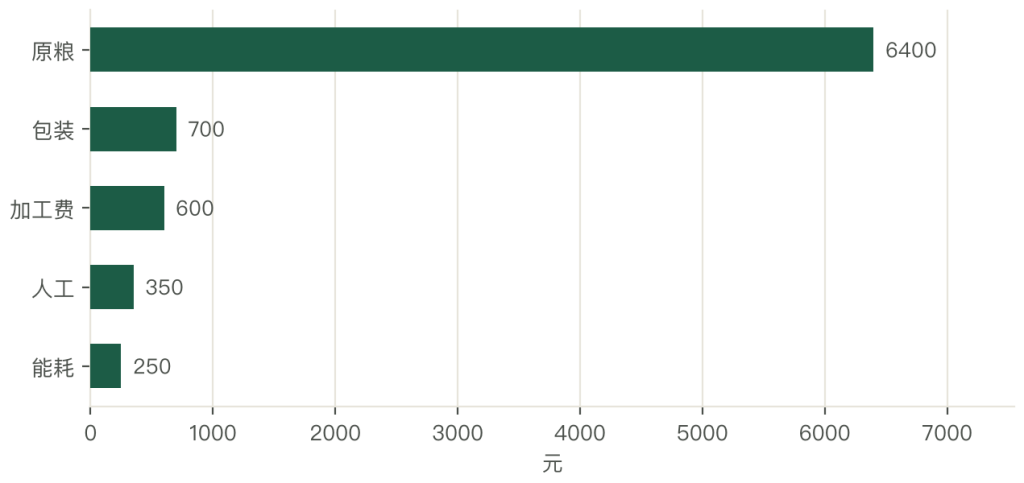
按出成率 78% 算,一吨小米要 1.28 吨谷子,谷子按 5,000 元/吨计,原料成本 6,400 元。加工费 600 元,包装 700 元,能耗 250 元,人工 350 元,损耗与杂费 300 元,合计 8,600 元。出厂价 9,800 元,毛利率 12%。
这就是初加工的全部空间。12% 的毛利,扣掉销售费用与管理费用,净利只剩 3% 至 5%。
加工损耗分三段。脱壳段 2% 至 3%,碎米与谷壳分离不彻底;碾米段 3% 至 5%,过度碾磨把糊粉层磨掉;色选段 1% 至 2%,剔除异色粒时带走的合格粒。三段加起来 6% 至 10%,一吨小米少出 60 至 100 公斤。
深加工能把毛利率推到 25% 至 35%。同一吨小米做成速食小米粥,出厂价能到 18,000 元,加工成本增加 2,000 元,毛利率翻一倍。做成小米代餐粉,出厂价能到 30,000 元。
品牌端再加一层溢价。同样是 500 克装的小米,散装卖 9 元,品牌卖 15 元,地标礼盒卖 40 元。包装成本从 1 元涨到 4 元,毛利率从 12% 走到 40%。
三层的分界线在「谁承担品质责任」。初加工厂卖的是原料,品质责任在农户与贩子;深加工厂卖的是配方,品质责任在自己;品牌卖的是承诺,品质责任在品牌方,一份检测报告与一次召回都由品牌承担。
加工环节的技术门槛不高,但有两个细节决定盈亏。一个是碎米率,脱壳与碾米两道工序的碎米率每高一个点,出成率低一个点,一吨货少收 98 元。另一个是色选精度,异色粒与病斑粒的剔除率决定了能不能进商超,一台色选机 20 万至 60 万元,分选精度差 5%,退货率差一倍。
包装是第三个变量。散装改小包装,损耗能降一半,货架期从 6 个月拉到 12 个月,但包装成本从每吨 200 元涨到 700 元。这笔钱花得值不值,取决于渠道:走批发不值,走商超与电商值。
副产物的利用常被忽略。谷壳占原粮 20% 至 25%,能做饲料与生物质燃料;米糠占 8% 至 10%,能榨油或做膳食纤维。一个日加工 50 吨的厂,副产物一年能多收 30 万至 50 万元,相当于加工利润的三成。
第十一章 价格:地头 5,000 与货架 16,000
一条小米的价格链有四段。
第一段是谷子地头价,5,000 元/吨上下,区间 4,000 至 6,000 元。这个价由产区当年的收成与贩子的库存决定,与终端零售没有直接关系。
第二段是小米出厂价,9,800 元/吨。价差 4,800 元里,3,600 元是加工与包装,1,200 元是初加工厂的毛利。
第三段是品牌零售价,16,000 元/吨,折 8 元一斤。这一段的加价来自条码费、进场费、促销费与品牌营销,占零售价的 35% 至 45%。
第四段是地标礼盒价,24,000 至 30,000 元/吨。这一段的买家是企业采购与礼品市场,价格不由成本决定,由包装与叙事的稀缺度决定。
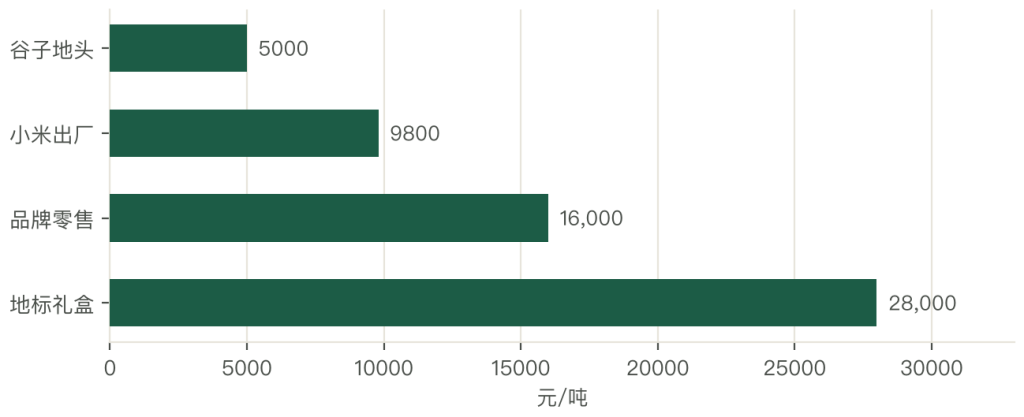
三段加价,六倍总差。种植端在 16,000 元的零售价里拿到 31%,在 30,000 元的礼盒价里拿到 17%。礼品越贵,种植端占比越低。
价格波动是小品种的常态。谷子的地头价在过去十年里出现过三次翻倍与三次腰斩,周期 2 至 4 年。波动的成因是种植决策的滞后,今年的价格决定明年的面积,明年的面积决定后年的价格。
有一个反直觉的现象:涨价年份的种植端并不赚钱。因为涨价往往发生在减产之后,农户手里没有货;等到第二年扩种、第三年丰收,价格已经跌回去。
零售端的价格更刚性。品牌小米的零售价一年调整一次,调价幅度 5% 至 10%,跟原粮价格的关系很弱。这给了品牌方一个缓冲:原粮跌价时毛利扩张,原粮涨价时毛利收窄,但零售价不动。
地标产品的价格带最宽。同样标「沁州黄」,散装 15 元一斤,精装 30 元一斤,礼盒 60 元以上。这个价格带的宽度既是溢价空间,也是假冒的温床。
礼品市场的季节性强。中秋与春节两个节点占礼盒销量的七成,价格在这两个节点上浮 20% 至 30%。买家是企业与单位,看重包装与产地背书,对克重与口感的要求低于家庭消费。
第十二章 渠道:商超、电商、地标专营与餐饮
四个渠道,四套门槛与四套成本。
商超是品牌的主战场。进场要条码费与堆头费,一个 SKU 一年 2 万至 10 万元;回款周期 45 至 90 天;退货率 5% 至 10%。这些成本合计占零售价的 30% 至 40%,商超换来的是货架位置与可信度。
电商是地标产品的主战场。内容电商把产区的故事讲给消费者,产地直发的模式省掉中间环节,毛利率比商超高 5 至 10 个点。成本结构不同:流量费占 15% 至 25%,物流费占 8% 至 12%,退货率 3% 至 8%。
地标专营是溢价最高的渠道。单位采购、节日礼盒、产区旅游零售,三个场景的价格都不敏感。这个渠道的问题是规模有限,一个产区一年能卖几千万元,做不大。
餐饮与食品工业是量的渠道。八宝粥厂、代餐品牌、连锁粥铺,采购价低但量大且稳定。这一段的毛利薄,回款周期长,但能消化产能,是加工厂的现金流来源。
四个渠道的比重在变。商超的份额在降,电商与即时零售在升,餐饮供应链在升。变化的方向是「离消费者更近」与「离使用场景更近」。
即时零售是第五个渠道,增长快但基数小。前置仓把杂粮做成小包装标品,30 分钟送到家,价格比商超高 10% 至 20%,复购率高于传统电商。门槛在仓配,一个前置仓要 3,000 至 5,000 个 SKU 才撑得住成本,杂粮只能占十几个位。
渠道费用是压不下去的。一个新品进商超,前两年的渠道费用能占到营收的 40%,多数小品牌撑不到盈亏平衡就退出。品牌端最硬的成本就在这里,集中度难以快速提升也是它造成的。
渠道的隐性门槛在规格。商超要 500 克与 1 公斤两种规格,电商要 2.5 公斤家庭装与 100 克尝鲜装,餐饮要 25 公斤工业装。同一批货,四种包装,四条生产线,四次库存。
第十三章 竞争:分散的种植与少数全国品牌
竞争格局是种植极散、品牌缓聚。
种植端的集中度接近于零。9,000 万亩分散在几百万农户手里,一户 20 至 30 亩,没有定价权。产区的组织化程度低,合作社多数只做代收,不做统一销售。
初加工的集中度也很低。一个主产县能有十几家脱壳厂,全国上千家,CR10 不到 15%。这些厂的产品同质,价格战激烈,靠代工与订单活着。
品牌端出现了少数全国玩家。燕麦片这个细分里,西麦、桂格、皇家格羅里亚三家占了 55% 以上;小米这个细分里,沁州黄、赤峰小米、燕之坊等区域品牌割据,全国性品牌还没形成;杂粮全品类里,燕之坊与十月稻田两条路线在跑。
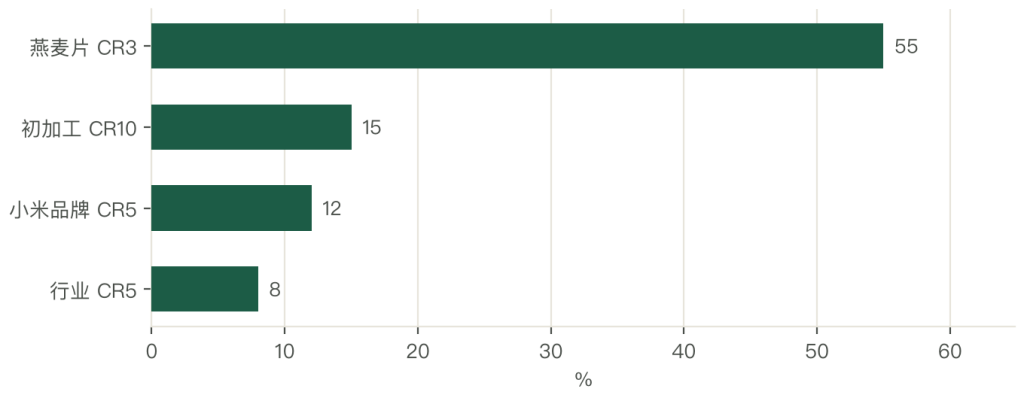
三个梯队的活法不同。第一梯队是全国品牌,靠渠道与品类教育,毛利率 35% 至 45%;第二梯队是区域品牌与地标运营方,靠产地认证与政企采购,毛利率 25% 至 35%;第三梯队是代工厂与贸易商,靠规模与周转,毛利率 8% 至 15%。
竞争的关键变量是「品类教育能力」。燕麦片这个品类能做起来,靠的是把「β-葡聚糖降胆固醇」讲清楚,让消费者知道为什么要吃;小米这个品类做不起来,因为大家都说「养胃」,但没人把它讲成可验证的功能。
第二个关键变量是「产地信任」。地标认证解决了一部分,但假冒把信任消耗掉了。五常大米、沁州黄小米都遇到过这个问题:地标越有名,贴牌的越多,正品的溢价越难维持。
区域品牌的数量在增加。全国有地理标志的杂粮产品超过 200 个,其中小米类 30 多个、杂豆类 40 多个。品牌多了,消费者的选择成本上升,结果是「有地标没品牌」的产区居多,能走出省界的不到十分之一。
短期格局不会剧变。小农的地块碎、机械化难,种植端集中不了;品牌端的渠道费用高、品类教育慢,集中也快不了。能做的是把产区组织起来,用货量换认证,用认证换渠道。



写点看法