

全国统一大市场与农产品流通研究
从分割到统一的成本
第十五章 案例:一地一证的破与立
两个案例,一破一立。
破的是「一地一证」。某省要求外省运入的猪肉提供本省备案的检疫证明,外省证不认;一车猪要多等两天、多花 800 元。
破的过程靠审查。公平竞争审查认定这条规定构成地方保护,要求整改;整改后外省证互认,一车省 800 元、省两天。
立的是「区域互认」。长三角试行农产品检验互认,一地检测、区域通用;试行一年,跨省流通的制度成本降了三成。
立的难点在责任。互认意味着「别人检的,我认」,出了问题谁负责;解法是「谁检测谁负责、谁放行谁担责」,加黑名单。
两个案例的对照分得开。破壁垒靠审查与清单,立互认靠责任划分;前者是拆,后者是建,两件都要做。
第十六章 政策:意见与配套
第一层是顶层文件。2022 年《关于加快建设全国统一大市场的意见》,提出产权保护、市场准入、公平竞争、社会信用等统一规则。
第二层是配套制度。市场准入负面清单、公平竞争审查制度、反垄断与反不正当竞争;三件工具管「能不能进、能不能限、能不能垄断」。
第三层是行业落地。农产品方面是产地冷藏保鲜设施建设、公益性市场、冷链规划、检验互认试点。
三层政策的作用不同。顶层定方向,配套定规则,行业落地定项目。
政策的效果是渐进的。清单与审查能破「明文壁垒」,隐性壁垒要靠案例与督查;试点能立「区域互认」,全国互认要靠标准与责任。
政策的缺口有三处。一是隐性壁垒难认定;二是互认的责任划分不清;三是地方财政收入依赖检验收费,互认后收入缺口没补。
第十七章 电子证照与数据互认
第一层是电子证照。检疫证、检测报告、产地证明电子化,扫码可查;跨省互认有了技术基础。
第二层是数据互通。市场主体、信用、抽检结果跨省共享;一套接口,避免重复录入。
第三层是追溯。一物一码,从产地到销地全程可查;出了问题能定责,互认才有底气。
三层的作用不同。电子证照管「证」,数据互通管「信」,追溯管「责」。
三层的进度不同。电子证照在部分品类推开,数据互通在区域内试点,追溯在品牌企业内先做通。
技术的回报在时间。一车货的查验时间从 4 小时降到 1 小时,冷链车的电费与等待成本省一半。
第十八章 执行走样与补贴依赖
第一类是执行走样。文件要求「不得设限」,地方改成「备案」「推荐目录」,隐性壁垒照旧。
第二类是补贴依赖。产地库靠补贴建,补贴一停就没人建;建起来的库,运营费没人管。
第三类是收入缺口。检验收费是地方收入,互认后收入没了,动力就没了。
第四类是标准空转。标准定了不执行,或者各省执行尺度不一;企业按最严的省准备,成本降不下来。
第五类是数据孤岛。各建各的平台,接口不通;企业要维护三套系统。
第六类是保供与统一冲突。极端情况下地方管制,与统一市场的要求打架;边界不清,企业无所适从。
六类风险的缓释手段不同。执行走样靠督查与案例,补贴依赖靠运营补贴,收入缺口靠财政转移,标准空转靠抽检与处罚,数据孤岛靠统一接口,保供冲突靠清单与时限。
第十九章 标准统一、检验互认与数据联通
第一个是标准统一。果蔬分级、粮食验质、冷链温控三类标准,全国一套;进度取决于行业协会与龙头企业的推动。
第二个是检验互认。从区域互认到全国互认,覆盖肉类、果蔬、水产三类;关键是责任划分与黑名单。
第三个是数据联通。电子证照、抽检结果、价格指数三类数据跨省共享;一套接口,全国可查。
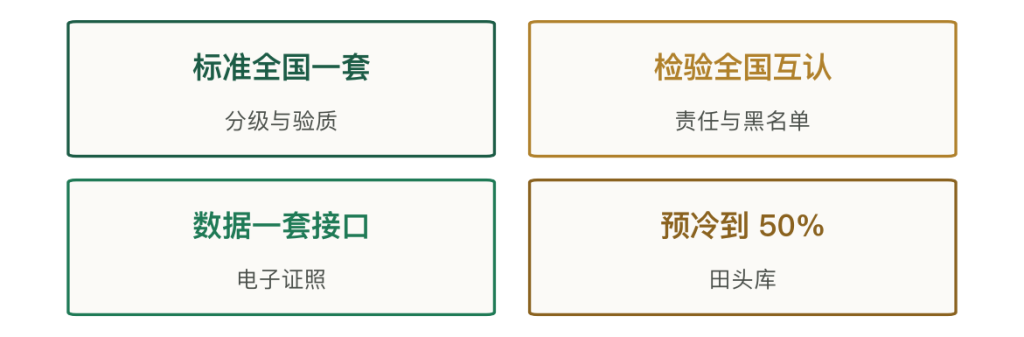
三个方向各有证伪条件。标准统一到位的证伪条件是:如果各省执行尺度不一、抽检不严,标准就只是纸面文件。
检验互认到全国的证伪条件是:如果责任划分不清、出了事故互相推诿,互认会退回原状。数据联通的证伪条件是:如果各建各的平台、接口不统一,企业仍然要维护多套系统。
三个方向指向同一个结论:增量在「少一次检验、少一次装卸、少一天等待」,不在多建市场。5 万亿元的流通盘子里,能变的是隐性成本。
第二十章 结论:省的是隐性成本
第一件事,市场很大、分割很贵。5 万亿元流通规模、制度成本占 15%;一车 20 吨的重复检验成本 2,040 元、占产地价 3.4%。
第二件事,壁垒不在运费在手续。地方保护、标准不一、重复检验、许可备案、信息不通五道,前四道一吨多花 100 至 150 元。
第三件事,农户所得 20% 至 40%。果蔬最低、粮油最高;提升靠短链与分级,前提是产地能力。
第四件事,损耗 20% 至 30% 是最大的漏。产地 10%、运输 8%、销地 7%;田头库两三年回本,难在组织。
第五件事,统一靠制度不靠文件。清单与审查破明文壁垒,互认与追溯立新规则,隐性壁垒要靠案例与督查。
把统一大市场和冷链补短板放在一起看,两者的分工不同:统一市场解决「能不能进、快不快」,冷链解决「坏不坏、损耗多少」。前者改规则,后者投设备;规则改不动,设备白投;设备不投,规则也没用。
最后一句判断。这件事赚的是「把隐性成本挤出来」的钱。文件发下去只是入场券,一车货少等一天、少检一次,才是真的统一。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 顶层文件发布 | 2022 年 | 中央文件 |
| 农产品流通规模 | 约 5 万亿元 | 流通费用口径 |
| 农户所得占终端价 | 20% 至 40% | 品类差异大 |
| 果蔬农户所得 | 20% 至 30% | 品类口径 |
| 肉禽农户所得 | 30% 至 40% | 品类口径 |
| 粮油农户所得 | 35% 至 45% | 品类口径 |
| 制度成本占流通成本 | 约 15% | 重复检验与等待 |
| 果蔬全程损耗 | 20% 至 30% | 全程口径 |
| 发达国家损耗 | 5% 以下 | 国际对比 |
| 产地段损耗 | 8% 至 12% | 采收与预冷 |
| 运输段损耗 | 6% 至 10% | 温度与挤压 |
| 销地段损耗 | 5% 至 8% | 滞销与养护 |
| 一车 20 吨重复检验成本 | 2,040 元 | 案例测算 |
| 折一吨制度成本 | 102 元 | 占产地价 3.4% |
| 一车柑橘净利 | 1,500 至 2,500 元 | 商贩口径 |
| 互认一车可省 | 1,200 至 1,500 元 | 案例测算 |
| 主产区产量占比 | 60% 以上 | 全国口径 |
| 主销区消费占比 | 55% 以上 | 全国口径 |
| 跨省调运粮食 | 1 亿吨以上 | 年度口径 |
| 跨省调运猪肉 | 1,000 万吨以上 | 年度口径 |
| 干线占全程成本 | 50% 至 70% | 通道口径 |
| 全国批发市场 | 4,000 多个 | 行业统计 |
| 亿元以上市场 | 1,000 多个 | 行业统计 |
| 冷库总容量 | 2.1 至 2.3 亿立方米 | 行业统计 |
| 冷藏车保有量 | 38.4 万辆 | 行业统计 |
| 产地预冷覆盖率 | 不足 30% | 产区调研 |
| 田头库投资 | 60 至 100 万元 | 200 吨级 |
| 预冷后损耗 | 8% | 预冷产区 |
| 未预冷损耗 | 25% | 未预冷产区 |
| 田头库回本周期 | 2 至 3 个产季 | 含补贴 |
| 设卡县与邻县菜价差 | 10% 至 15% | 案例 |
| 外省证不认多等时间 | 2 天 | 案例 |
| 外省证不认多花费用 | 800 元/车 | 案例 |
| 区域互认后制度成本降幅 | 约 30% | 试点 |
| 查验时间(未互认) | 约 4 小时 | 口岸与关卡 |
| 查验时间(互认后) | 约 1 小时 | 电子证照 |
| 公平竞争审查 | 2022 年起全面实施 | 制度工具 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 三类农产品的农户所得占比 | 第一章 |
| 图 2 | 五道壁垒的制度成本 | 第五章 |
| 图 3 | 一车货的重复检验成本 | 第六章 |
| 图 4 | 主产区与主销区的错配 | 第八章 |
| 图 5 | 果蔬三段损耗的分布 | 第九章 |
| 图 6 | 终端价的分配结构 | 第十一章 |
| 图 7 | 三段网络的成本占比 | 第十二章 |
| 图 8 | 三个方向的量化目标 | 第十九章 |
参考文献
- [1]中共中央、国务院. 关于加快建设全国统一大市场的意见,中央文件,2022。
- [2]国家发展改革委. 公平竞争审查制度实施细则,国家发改委,2022。
- [3]国家市场监督管理总局. 市场准入负面清单,市场监管总局,2025。
- [4]农业农村部. 农产品产地冷藏保鲜设施建设情况,农业农村部,2025。
- [5]商务部. 公益性农产品批发市场建设情况,商务部,2025。
- [6]国务院办公厅. 「十四五」冷链物流发展规划,国务院办公厅,2021。
- [7]中物联冷链委. 农产品冷链与流通成本研究,中物联冷链委,2025。
- [8]中国蔬菜流通协会. 果蔬流通损耗调查报告,中国蔬菜流通协会,2024。



写点看法