
社区团购与即时零售研究
5,000 亿元盘子上的两种时效
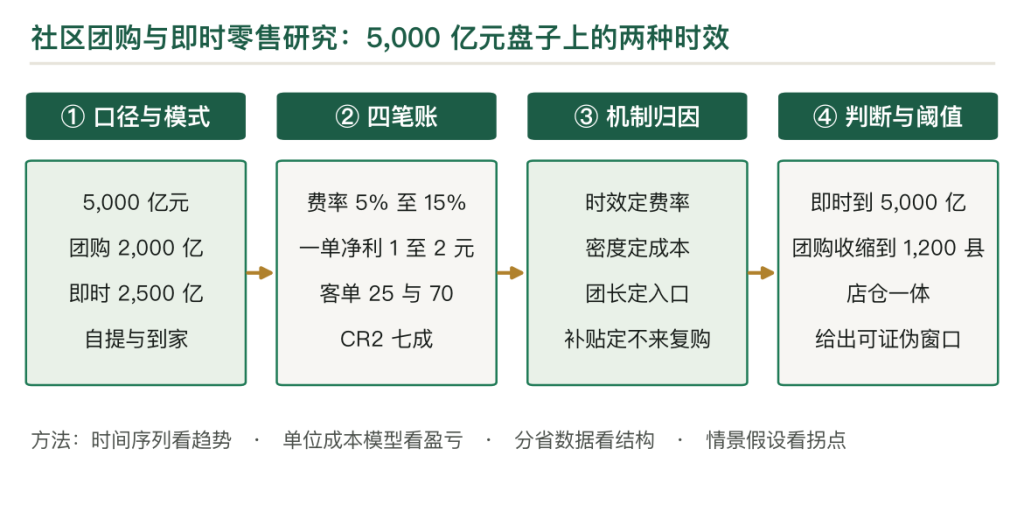
2023 年社区团购与即时零售合计约 5,000 亿元:社区团购回落到 2,000 亿元左右,即时零售约 2,500 亿元、增速 30% 以上。两者卖的货差不多,差别在时效与履约结构:团购次日自提、履约费率 5% 至 8%、客单 20 至 30 元;即时零售 30 分钟到、履约费率 10% 至 15%、客单 60 至 80 元。本文用两张单均成本表、团长与骑手两套供给与两家企业的进退说明一个判断:这两种生意赚的都是「履约效率」的钱,谁能把费率压到客单能承受的区间,谁就活;靠补贴打出来的规模,退坡就回去。
关键词
第一章 5,000 亿元与两种时效
社区团购与即时零售合计 5,000 亿元,含自提与到家两种履约。
2,000 亿元。社区团购的规模。2021 年峰值约 3,000 亿元,之后回落到这个水平。
30%。即时零售的增速,2023 年到 2025 年都在这个区间;它的规模已经超过社区团购。
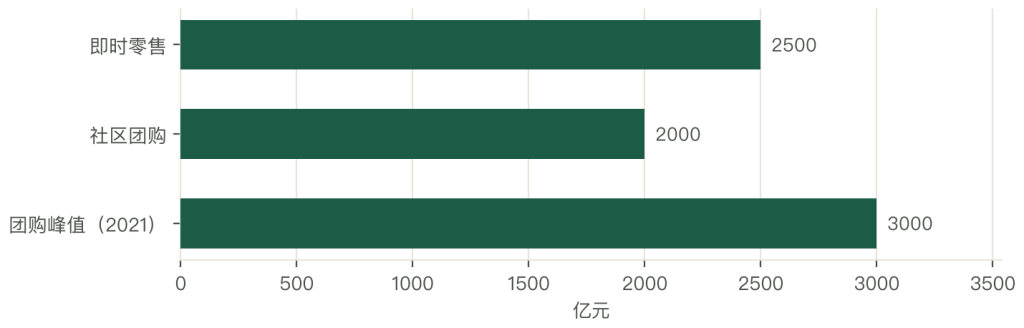
三个数放在一起,一个「此消彼长」的格局就出来了:团购从峰值回落三分之一,即时零售每年涨三成。
回落的原因在模型。团购的低价靠补贴与团长,补贴一停、团长一走,订单就掉;履约虽然便宜,但客单只有二三十元,毛利撑不住。
扩张的原因在场景。即时零售卖的是「现在就要」,客单高、愿意付配送费;便利店、药店、商超都能接入。
两种时效对应两群客户。团购服务「计划性采购」,一次买一周的菜;即时零售服务「临时需求」,缺什么补什么。
所以这两门生意不能互相替代。团购抢的是菜场与超市的日用品,即时零售抢的是便利店与外卖的边缘需求。
第二章 定义:自提与到家
两种模式,两套履约。
社区团购是「预售加自提」。团长在群里发起团购,用户下单,平台次日把货集中送到自提点,用户自己去取。
即时零售是「线上下单加即时配送」。用户在平台下单,门店或前置仓拣货,骑手 30 分钟送到家。
两种模式的节点不同。团购的节点是网格仓与自提点,即时零售的节点是门店与前置仓。
两种模式的库存不同。团购以销定采,几乎不压库存;即时零售要备货,库存压在门店或前置仓。
两种模式的品类不同。团购以生鲜、日百为主,客单低;即时零售以应急品、零食、酒水、药品为主,客单高。
两种模式的成本结构不同。团购省了最后一公里,即时零售把钱花在最后一公里。
两种模式在融合。团购平台做「次日达到家」,即时零售平台做「预售自提」;时效的边界在模糊,履约的成本没变。
第三章 口径:GMV、客单与费率
第一处是 GMV 与营收。GMV 是交易额,营收只算佣金与服务费;两者差一个量级。
第二处是自营与平台。团购平台多为自营(自采自销),GMV 全计;即时零售平台多为撮合(接入门店),只计佣金。
第三处是客单。团购客单 20 至 30 元、即时零售 60 至 80 元;客单不同,履约费率的算法也不同。
第四处是履约费率。团购的履约含网格仓与团长佣金,不含用户自提;即时零售的履约含拣货、打包、配送。
集中度的口径要分模式看。团购 CR2 约 70%,即时零售 CR2 约 75%;两者都是双寡头。
成本口径同样要统一。团长佣金算不算履约成本,各家口径不同;算进去,费率要高两个百分点。
第四章 十年:从千团大战到两强并立
第一段是 2015 到 2018 年。社区团购先在长沙起步,随后铺到二三线城市,靠微信群与团长,一个城市几十个团。
第二段是 2019 到 2021 年。巨头入场,补贴打到一分钱一斤菜;2021 年峰值 GMV 约 3,000 亿元,随后监管叫停低价倾销,平台收缩。
第三段是 2020 到 2022 年。即时零售跟着外卖与便利店起来,美团闪购、京东到家扩张;疫情把「30 分钟到」变成了习惯。
第四段是 2023 年到现在。团购剩两家(多多买菜、美团优选),从全国铺开转为区域做深;即时零售继续涨三成,品类从餐饮扩到药品、数码。
四段串起来,主线是两次出清:团购从几十家出清到两家,即时零售从几十家出清到两家。
出清的推手是履约成本。补贴能把订单打上来,但履约成本降不下去;订单一停,亏损就露出来。
第五章 两张单均成本表
两种模式,两张单均表。
团购一单 25 元:商品成本 20 元(80%)、网格仓分拣 1 元(4%)、团长佣金 2 元(8%)、干线城配 1 元(4%),剩 1 元(4%)。
即时零售一单 70 元:商品成本 49 元(70%)、拣货打包 5 元(7%)、配送 8 元(11%)、营销 4 元(6%)、损耗 2 元(3%),剩 2 元(2.9%)。
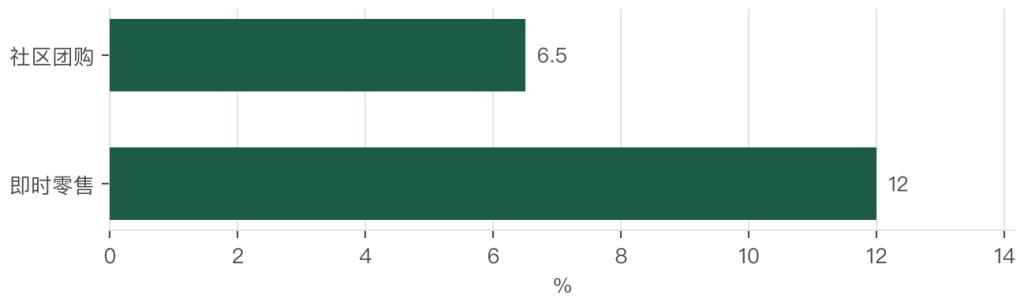
两张表的差别在两处。一处是商品成本率,团购 80%、即时零售 70%;原因是团购以生鲜日百为主,加价空间小。
另一处是履约结构,团购把最后一公里交给用户,省了配送;即时零售把最后一公里自己扛,钱全花在这。
两张表的共同点是净利薄。团购 4%、即时零售 3%,都是跑通之后的水平;跑不通的,两个都是负的。
费率的分界点在客单。团购客单低于 20 元,团长佣金与分拣就摊不平;即时零售客单低于 50 元,配送费就压过毛利。
第六章 价格:补贴退坡之后
两种模式都经历了补贴与退坡。
团购的补贴期在 2020 至 2021 年。一分钱菜、九毛九鸡蛋,单均亏 3 至 5 元;退坡后价格回到成本加成,订单掉了三成。
即时零售的补贴少一些。配送费从 0 元涨到 3 至 5 元,用户接受度还行;原因是「30 分钟到」本身值钱。
定价的锚不同。团购锚的是菜市场与超市,用户比的是「一斤菜多少钱」;即时零售锚的是便利店与外卖,用户比的是「省一趟腿值多少钱」。
提价的边界不同。团购提价 10% 就掉量,因为替代品是菜市场;即时零售提价 10% 掉量少,因为替代品是自己跑一趟。
会员制是即时零售留住复购的办法。免配送费的年卡 100 至 200 元,会员的月下单次数是非会员的两倍。
第七章 供给:团长与骑手
两种模式各有两套供给。
团购的供给是团长与网格仓。团长是小区里的店主或宝妈,一个团长服务 300 至 800 户;网格仓负责分拣与配送到自提点。
即时零售的供给是门店与骑手。门店(或前置仓)负责备货与拣货,骑手负责最后三公里;一个门店服务半径 3 公里。
团长的稳定性差。佣金 8% 至 10%,一个月赚几百到几千元;收入不稳定,团长流失率高,一个平台一年换掉三成团长。
骑手的稳定性也差。单均收入 6 至 8 元,一天跑 40 至 60 单;工作强度大,流失率高于快递。
网格仓的投资中等。一个县级网格仓 50 至 150 万元,负责 30 至 80 个自提点。
供给的短板在团长。团长是团购的入口,团长走了,用户跟着走;平台只能靠补贴与培训留人。
第八章 需求:两类用户
两类用户,两种习惯。
团购用户偏中老年与家庭主妇,45 岁以上占 40%;看重价格,一次买一周的菜,客单 20 至 30 元。
即时零售用户偏年轻,25 至 40 岁占 65%;看重时效,买应急品与零食,客单 60 至 80 元。
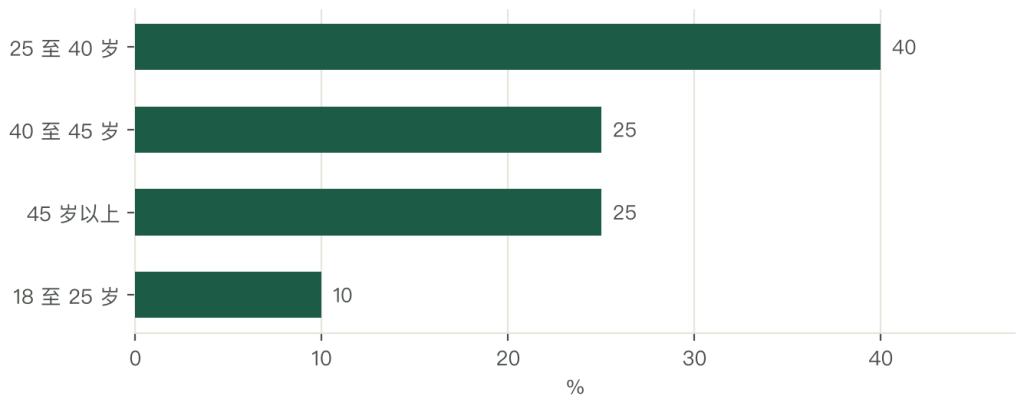
两类用户的频次不同。团购一周两到三次,即时零售一周三到五次。
两类用户的价格敏感度不同。团购极度敏感,差五毛就换平台;即时零售相对不敏感,愿意为「快」付配送费。
两类用户的重叠在扩大。同一批年轻家庭,工作日用即时零售,周末用团购囤菜;平台想两边都吃,难度在履约体系。
需求的迁移在发生。团购的年轻用户占比在降,即时零售的中老年用户占比在升;两条曲线在中间靠。
第九章 品类:生鲜引流与标品赚钱
品类的角色分得清。
团购的品类:生鲜引流(蔬菜、水果、鸡蛋),毛利 10% 至 20%;标品赚钱(粮油、纸品、洗护),毛利 20% 至 30%。
即时零售的品类:应急品引流(水、奶、面包),毛利 15% 至 25%;零食酒水赚钱(毛利 25% 至 35%);药品毛利 30% 至 40%。
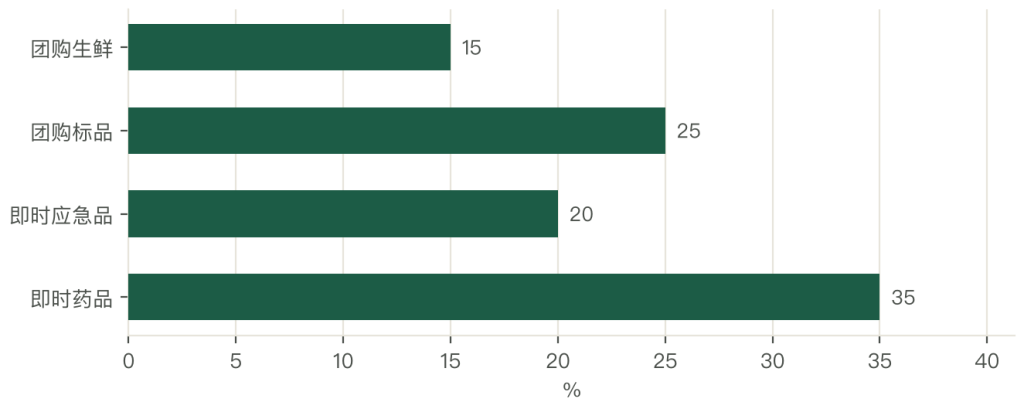
品类的组合决定整体毛利。团购的生鲜占比 45%,整体毛利 18% 至 22%;即时零售的生鲜占比 20%,整体毛利 24% 至 28%。
品类的机会在自有品牌。团购的自有品牌占比 5% 至 10%,即时零售 3% 至 5%;提上去,毛利能多 3 至 5 个百分点。
品类的风险在生鲜。团购的生鲜损耗 5% 至 8%,即时零售 3% 至 5%;一次补货过量,损耗就把净利抹平。
第十章 履约:次日自提与 30 分钟到
两种履约的工序完全不同。
团购的工序是:下单、汇单、网格仓分拣、干线配送到自提点、用户自提。整条链 12 至 24 小时。
即时零售的工序是:下单、门店拣货、打包、骑手取货、配送到家。整条链 30 至 45 分钟。
两种工序的成本分布不同。团购的成本在网格仓分拣与干线,两者合计 2 元;即时零售的成本在拣货与配送,两者合计 13 元。
两种工序的错误率不同。团购的分拣错误率 1% 至 2%,靠人工核对;即时零售的错漏率 0.5% 至 1%,靠扫码。
两种工序的时效承诺不同。团购承诺「次日 16 点前到自提点」,超时补偿少;即时零售承诺「30 分钟」,超时赔付。
履约的优化空间不同。团购靠汇单密度(一个自提点一天 50 单以上才划算),即时零售靠骑手路径与拣货动线。
第十一章 团长与网格仓
团购靠两个节点撑起来:团长与网格仓。
团长是入口。一个团长服务 300 至 800 户,靠微信群发链接;用户下单后,平台按销售额给 8% 至 10% 的佣金。
团长是服务点。次日货到自提点,团长负责核对、分货、通知;一次 50 至 200 单,忙的时候要雇人。
网格仓是中枢。一个县级仓负责 30 至 80 个自提点,做分拣与短驳;日处理 5,000 至 20,000 单。
团长的收入不稳定。一个月几百到几千元,做得好的能上万;收入一降,团长就走。
网格仓的成本在人工。分拣靠人,一人一小时 200 至 300 件;订单一多,要临时招人。
团长与网格仓的关系在「密度」。自提点越密,短驳里程越短、单均成本越低;一个县城 50 个点,单均短驳 1 元;20 个点,1.8 元。
第十二章 仓配半径
两种模式的半径完全不同。
团购的半径是「县」。一个网格仓覆盖一个县或半个县,半径 30 至 50 公里;货从中心仓到网格仓,再从网格仓到自提点。
即时零售的半径是「三公里」。一个门店或前置仓覆盖三公里,骑手 30 分钟能到;超出三公里,时效就保证不了。
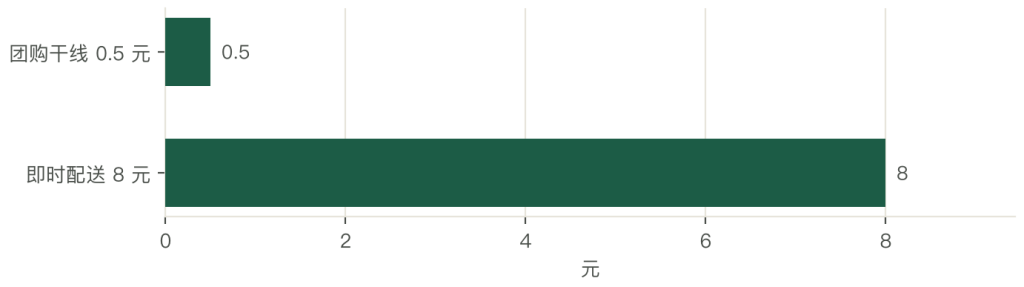
半径决定成本。团购的干线成本 0.5 元一单,即时零售的配送成本 8 元一单;差 16 倍。
半径决定品类。团购能卖生鲜与重货(米、水),即时零售只能卖轻货与应急品。
半径决定竞争。团购在一个县只有一两家平台,即时零售在一个商圈有四五家门店。
半径的边界在「密度」。团购的县订单密度不够,网格仓就亏;即时零售的三公里内订单不够,骑手就闲。
第十三章 两家对两家
竞争格局是双寡头。
团购是多多买菜与美团优选两家,合计份额 70%;其余是区域平台与地方商超的自营团购。
即时零售是美团闪购与京东秒送两家,合计份额 75%;其余是饿了么、抖音与商超自营。
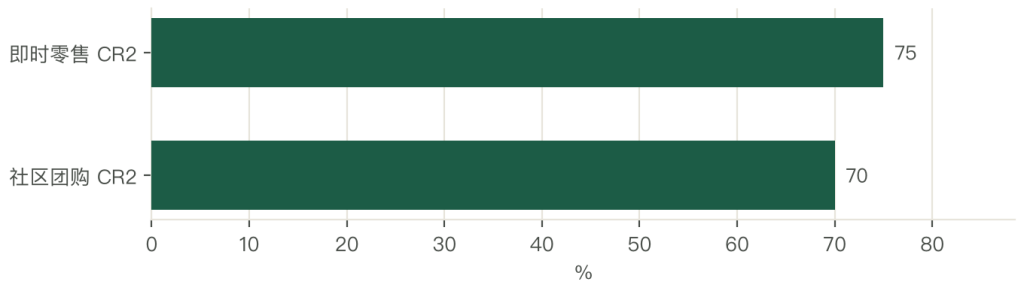
两家的路数不同。团购靠低价与下沉,一个县一个县地做;即时零售靠门店密度与品类扩张,一个商圈一个商圈地做。
竞争的关键在三点。团购拼团长密度与履约成本,即时零售拼门店覆盖与骑手时效。
价格战的代价不同。团购打价格战,团长与用户都留不住;即时零售打价格战,靠配送费补贴,退坡后用户还在。
跨界的威胁在出现。即时零售平台做「次日自提」,团购平台做「次日达到家」;两条路的成本结构不同,跨界不容易。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法