

供应链金融与大宗贸易研究
5 亿吨与一吨 22 元的持有成本
第十四章 四类机构
象屿做「贸易加物流加金融」。它的核心能力是港口与铁路的节点、自营的库房、以及一套套保与风控体系;农产品经营量一年两千万吨级。
建发、国贸做「大宗加地产」的双轮。它们的供应链业务规模大、毛利薄,靠周转与规模;风险在房地产板块的拖累。
中企云链、简单汇做「核心企业确权平台」。它们不直接放钱,做的是把核心企业的信用传给上游;赚的是服务费与分润。
银行做「资金批发」。它们提供低成本资金,靠核心企业与仓单控风险;自己做获客与风控的成本高,多与平台合作。
四类的关系是「资金、货物、信用、技术」的组合。谁把四样凑齐,谁就能把规模做起来;缺一样,只能做一段。
四类的收入结构差别大。象屿的服务收入占比在提,建发国贸仍以贸易为主,云链靠平台服务费,银行靠息差;四种收入,四种估值。
第十五章 象屿与一次崩盘
象屿的模式可以拆成三段。第一段是节点:港口、铁路专用线、粮库,把货的流转变快;第二段是服务:代收代储、烘干、物流,把客户的活接过来;第三段是金融:用货权与订单给客户融资。
三段的收益叠加。单做贸易毛利 3%,加上仓储物流到 8%,加上金融到 12%;客户黏性也跟着上去,因为换供应商要重新磨合。
2023 年象屿的农产品经营量两千万吨级,营收几千亿元;净利率不到 1%,靠的是周转与规模。
另一次崩盘发生在 2014 年之后的一批民营托盘商。资金方放款 5 亿元,货值跌 20%,贸易商失联,处置货物只收回 3.2 亿元,损失 1.8 亿元。
两个案例的对照分得开:象屿靠自营节点把货看住,崩盘的那批靠第三方库房、靠纸面仓单。看不住货,就不该放钱。
第十六章 监管与规则
供应链金融的第一份专门文件是 2019 年的 155 号文,要求银行围绕真实交易做业务,禁止虚构交易与资金空转。
2020 年的 226 号文又明确:应收款质押要登记、仓单要标准化、核心企业要确权;三个要求把「纸面贸易」的空间压掉了。
仓单标准还在推。全国统一的仓单登记平台、电子仓单格式、库房白名单;落地之后,重复质押的空间会小很多。
地方也在做。山东、江苏、广东搞供应链金融示范区,给风险补偿金与贴息;一个园区一年几亿元的支持。
规则的方向是「让货权可查、让交易可追」。做到这两条,资金成本才能降下来;做不到,风险溢价就一直挂在那。
规则落地的难点在地方。仓单登记要库房配合、要市场监管配合,一个省能推、跨省就慢;全国性平台推了几年,覆盖率仍不高。
第十七章 把货看住的技术
物联网是第一层。摄像头、地磅、温湿度、门磁,四样装在库里;出入库自动记录,异常自动报警。
区块链是第二层。仓单上链、每次流转留痕,同一张仓单不能同时押给两家;这一层解决的是「一货多押」。
卫星是第三层。大面积的露天堆场、港口货垛,用遥感看变化;一周一拍,能发现货垛变小或消失。
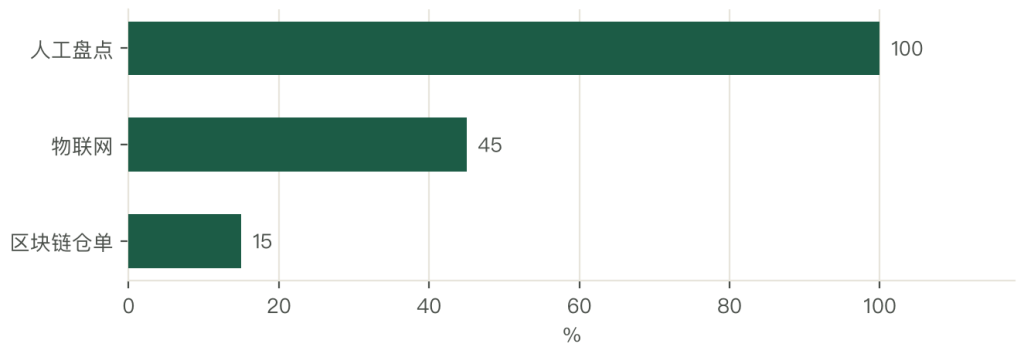
三层技术的成本不同。物联网一个库十几万元,区块链一张仓单几分钱,卫星一平方公里几元钱;组合起来,一个库一年几万元。
技术解决不了全部。摄像头能被遮,地磅能被做手脚,人能被收买;所以技术管不到的地方还要靠「换人盘库、突击检查」的老办法。
第十八章 货权、价格与主体
货权虚假是第一类。仓单是真的、货是假的,或者货是别人的;这一类风险在钢贸与青岛港事件里都出现过。
重复质押是第二类。同一批货押给三家银行,靠的是信息不通;仓单登记平台就是冲这个来的。
价格下跌是第三类。货值跌到本金以下,贸易商不回购;价格跌 20%,托盘商的本金就危险。
主体暴雷是第四类。核心企业一旦违约,反向保理的链条全断;一家核心企业牵连几十家供应商。
四类风险里,前两类靠技术与登记,后两类靠折价与分散。折价是「按货值六折放款」,分散是「不把鸡蛋放一个篮子」。
风险的分布与品类有关。粮食主要是价格风险,果蔬主要是货权与损耗风险,肉类主要是主体风险;做不同品类,风控重点不一样。
第十九章 四个方向与证伪条件
仓单标准化是第一个方向。统一格式、统一登记、统一白名单库房;做成之后,一货多押的空间基本没了。
货权与物流绑定是第二个方向。谁管货谁放钱,像象屿那样自建节点;这一条已经把一批纯托盘商淘汰了。
数据换信用是第三个方向。交易流水、库存、订单三类数据接进风控模型,小客户也能拿到信用贷;额度小、频率高。
期现能力下沉是第四个方向。把套保工具从大贸易商推到合作社与加工厂,用场外期权与保险加期货;成本高一点,但能锁价。
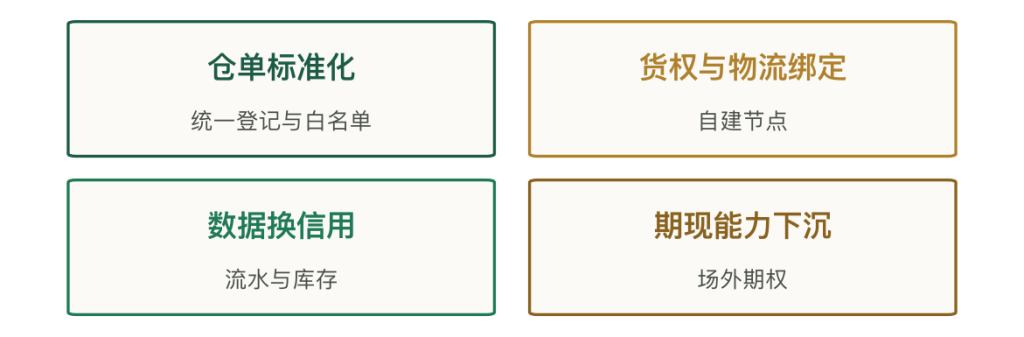
推进的次序上,仓单标准化最容易起,它是基础设施;货权与物流绑定最难,它要投节点。
四个方向各有证伪条件。仓单标准化的证伪条件是:如果各地库房不进白名单,标准只管住一小半。货权绑定的证伪条件是:如果节点投入太重、周转起不来,自营变成包袱。数据换信用的证伪条件是:如果数据不连续、不真实,模型给不出额度。期现下沉的证伪条件是:如果场外成本高于锁价收益,客户不用。
第二十章 结论:赚的是货权可信的钱
第一件事,粮食流通 5 亿吨、肉类 9,000 万吨、冷链 5,500 亿元;供应链金融 40 万亿元里农产品占 4,000 亿元。
第二件事,三类模式:托盘 8% 至 12%、仓单质押 4% 至 6%、反向保理 3% 至 5%;风险分别是价格、货权、主体。
第三件事,一吨玉米 90 天持有成本 22.3 元,占货值 0.93%;贸易毛利 3% 至 6%,持有成本占去一到三成。
第四件事,钢贸与青岛港两次事件都是货权失控;之后改了三条:仓单电子化、监管加物联网、放款按六到七折。
第五件事,四段毛利:贸易 3% 至 6%、仓储物流 8% 至 15%、资金 2% 至 4%、风控平台 10% 至 20%。所以大贸易商都往物流与金融延伸。
把供应链金融与前面的四类支撑体系放在一起看,两者的风险不同。支撑体系的风险是「服务不到位」,供应链金融的风险是「货不在」。前者靠补贴与考核补,后者只能靠盘库与折价防;一个防的是效率,一个防的是欺诈。
最后一句判断。这门生意赚的是「货权可信」的钱。贸易赚价差、物流赚服务、资金赚息差,三块都站在「货在、货真、货能变现」这一条上;这一条一断,前面三块全归零。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与说明 |
|---|---|---|
| 粮食年流通量 | 超 5 亿吨 | 全国 |
| 肉类年流通量 | 约 9,000 万吨 | 全国 |
| 冷链物流市场 | 约 5,500 亿元 | 规模 |
| 全国供应链金融 | 40 万亿元 | 含票据保理 |
| 农产品供应链金融 | 约 4,000 亿元 | 细分测算 |
| 农产品占比 | 1% | 占供应链金融 |
| 托盘年化收益 | 8% 至 12% | 行业区间 |
| 仓单质押利率 | 4% 至 6% | 银行口径 |
| 反向保理利率 | 3% 至 8% | 看核心企业 |
| 贸易毛利率 | 3% 至 6% | 大宗口径 |
| 贸易净利率 | 1% 至 2% | 扣成本后 |
| 仓储物流毛利 | 8% 至 15% | 粮库与冷库 |
| 资金业务毛利 | 2% 至 4% | 息差 |
| 风控平台毛利 | 10% 至 20% | 监管与系统 |
| 玉米价格 | 2,400 元/吨 | 常态 |
| 资金月息 | 0.15% | 年化 1.8% |
| 90 天资金成本 | 10.8 元/吨 | 占货值 0.45% |
| 仓储费 | 30 元/吨年 | 粮库 |
| 90 天仓储成本 | 7.5 元/吨 | 摊算 |
| 粮食自然损耗 | 0.1% 至 0.2% | 常态 |
| 90 天损耗 | 3 元/吨 | 按 0.125% |
| 保险 | 1 元/吨 | 财产加货运 |
| 90 天持有成本 | 22.3 元/吨 | 四项合计 |
| 持有成本占货值 | 0.93% | 22.3 比 2,400 |
| 第三方监管费 | 8 元/吨年 | 监管公司 |
| 物联网监管费 | 3 元/吨年 | 设备摊销 |
| 保险监管费 | 2 元/吨年 | 仓储险 |
| 监管成本合计 | 13 元/吨年 | 占货值 0.54% |
| 放款折价 | 六到七折 | 按货值 |
| 核心企业回款周期 | 60 至 120 天 | 应付口径 |
| 期现结合增益 | 2% 至 3% | 基差收敛 |
| 套保成本 | 几元/吨 | 保证金与手续费 |
| 大宗贸易 CR4 | 约 25% | 营收口径 |
| 供应链金融 CR5 | 约 30% | 余额口径 |
| 农产品供应链 CR10 | 约 20% | 余额口径 |
| 象屿农产品经营量 | 两千万吨级 | 年度 |
| 象屿净利率 | 不到 1% | 集团口径 |
| 一次崩盘损失 | 1.8 亿元 | 5 亿放款收回 3.2 亿 |
| 价格跌 5% 的损失 | 120 元/吨 | 相当于五个半月持有成本 |
| 期货品种覆盖 | 20 多个 | 农产品 |
| 仓单登记平台 | 全国推进中 | 覆盖率不高 |
| 供应链金融文件 | 2019 年 155 号 | 真实交易 |
| 规范文件 | 2020 年 226 号 | 质押登记 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 三个品类的年流通量 | 第一章 |
| 图 2 | 四段的毛利率对照 | 第五章 |
| 图 3 | 一吨玉米 90 天的持有成本 | 第六章 |
| 图 4 | 四类主体的融资占比 | 第八章 |
| 图 5 | 一吨货一年的监管成本 | 第十章 |
| 图 6 | 三个集中度指标 | 第十三章 |
| 图 7 | 三种核验手段的覆盖 | 第十七章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |
参考文献
- [1]中国人民银行等. 关于规范发展供应链金融支持供应链产业链稳定循环和优化升级的意见,人民银行,2020。
- [2]中国银保监会. 关于推动供应链金融服务实体经济的指导意见,银保监会,2019。
- [3]商务部等. 全国仓储与仓单标准化推进情况,商务部,2024。
- [4]国家粮食和物资储备局. 2023 年粮食流通情况,国家粮食局,2024。
- [5]中国物流与采购联合会. 2023 年冷链物流运行情况,行业协会,2024。
- [6]厦门象屿. 2023 年年度报告,上交所,2024。
- [7]厦门建发. 2023 年年度报告,上交所,2024。
- [8]厦门国贸. 2023 年年度报告,上交所,2024。
- [9]中企云链. 供应链金融平台业务情况,公司披露,2024。
- [10]大连商品交易所. 农产品期货运行情况,交易所,2024。



写点看法