
速冻食品研究
1,800 亿元与两条主线的分化
2023 年中国速冻食品市场规模约 1,800 至 2,000 亿元,近五年复合增速 8% 至 10%,高于食品工业平均。结构分成两块:速冻米面占 55% 至 60%、年增 5% 至 7%,米面 CR3 超过 60%;速冻火锅料占 25% 至 30%、年增 10% 以上,格局仍分散。本文用五段毛利率、一吨水饺的成本与两条集中度曲线说明一个判断:速冻赚的是「冷链加渠道」的钱,米面靠规模守成,火锅料靠餐饮渠道扩张;冷链是命脉,断一段整批报废,冷链成本占出厂价 8% 至 15%,这一项决定半径与格局。
关键词
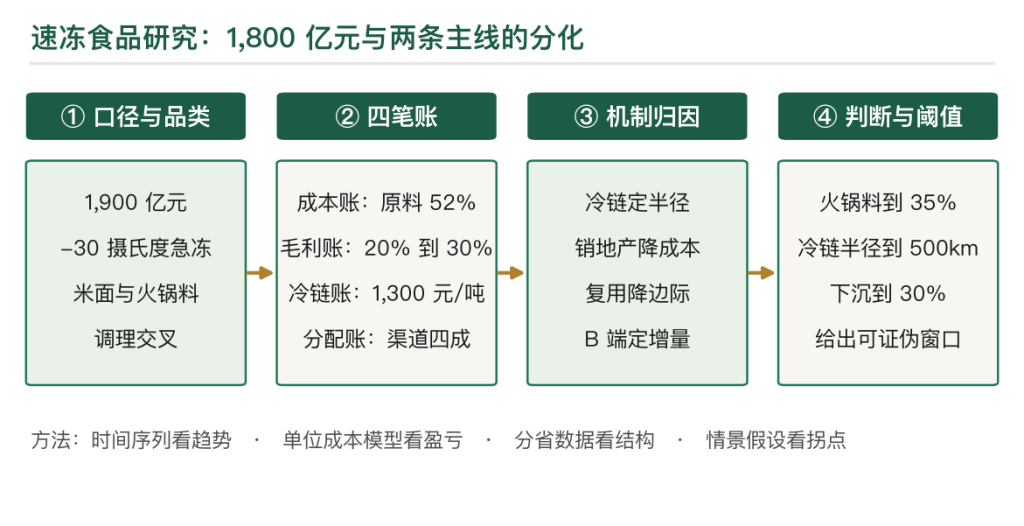
第一章 1,800 亿元与两条主线的分化
2023 年速冻食品市场规模 1,800 至 2,000 亿元,不同机构的口径在 1,700 至 2,000 亿元之间。
8% 至 10%。近五年复合增速,高于食品工业的 5% 至 8%,靠冷链完善与餐饮连锁化拉动。
增速的来源分两块。C 端的家庭与早餐场景贡献 4 至 5 个百分点,B 端的火锅与团餐贡献 4 至 5 个百分点。两块的性质不同:C 端靠习惯,慢而稳;B 端靠门店数,快但可逆。
60%。米面 CR3 的下限。三全、思念、湾仔三家占了六成以上,是食品板块里集中度最高的一档。
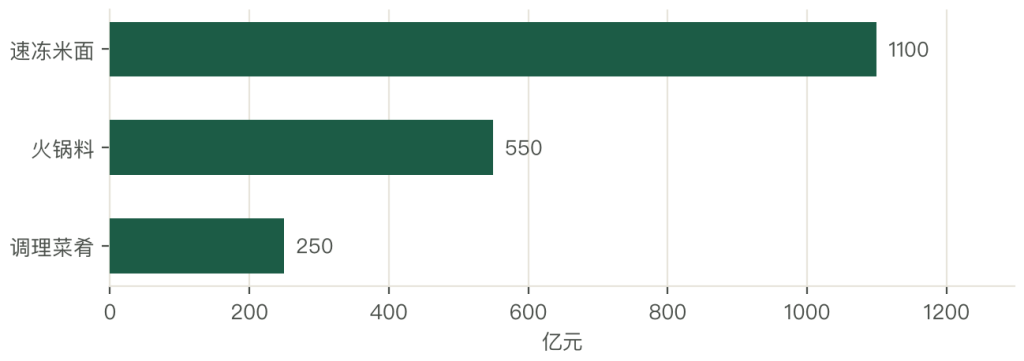
三个数放在一起,一个「总量中等、结构两极」的格局就出来了:米面高度集中、增长见顶;火锅料分散、还在扩张。
分化的原因在场景。
场景还决定了毛利。米面绑家庭,价格透明、竞品多,毛利率只能到 20% 至 28%;火锅料绑餐饮,客户看稳定与配方,毛利率能到 25% 至 30%。同一个行业,场景决定毛利。米面绑的是家庭储备与节令,消费量已经到顶;火锅料绑的是火锅、麻辣烫、关东煮,跟着餐饮连锁化走。
所以这个行业的机会不在米面,在火锅料与调理菜肴。米面守住份额与利润,火锅料与调理负责增长,两条线共用一个冻品渠道与一套冷链。
第二章 定义:-30℃ 与四条主线
速冻的定义有一个硬指标。
在 -30 摄氏度以下快速冻结,中心温度达到 -18 摄氏度以下,并在 -18 摄氏度下贮存与流通。三个温度点缺一个,就不能叫速冻。
四条产品线按原料与工艺分。速冻米面是汤圆、水饺、粽子、包子馒头、手抓饼;速冻火锅料是鱼丸、肉丸、虾滑这类鱼糜与肉糜制品;速冻调理菜肴是调味好的半成品菜;速冻果蔬是速冻蔬菜与水果。
四条线的商业逻辑不同。
四类产品的半径也不同。米面单价低、体积大,半径 300 至 500 公里;火锅料单价高,半径能到 600 公里;调理菜肴靠定制,半径跟着客户走;速冻果蔬走出口,半径不受限。米面偏 C 端、绑节令、靠商超;火锅料偏 B 端、绑餐饮、靠流通与餐饮渠道;调理菜肴与预制菜交叉,靠餐饮定制与家庭便捷;速冻果蔬偏出口与工业原料。
定义里三个词最容易被忽略。一个是「快速」,冻结速度决定冰晶大小,冰晶小才不破坏细胞;二是「中心温度」,表面冻了不算,芯要冻透;三是「全程 -18 摄氏度」,断了链再冻回去,品质已经掉了。
三条约束决定了这个行业的性质:它是冷链依赖型生意。
冷链的三段各有各的难点。仓储靠投资,运输靠调度,终端靠维护;投资能解决前两段,第三段要靠人盯,冰柜温度每天要查。冷链属于生产条件的一部分,算不上配套。
第三章 口径:米面与火锅料两条主线
这个行业的规模,两个口径差两成。
全口径 1,800 至 2,000 亿元,含米面、火锅料、调理菜肴、速冻果蔬。
按主线拆:米面 55% 至 60%、火锅料 25% 至 30%、调理菜肴 10% 至 15%,速冻果蔬占比最小。
统计口径的差异主要来自两处。调理菜肴算不算速冻食品(有的算预制菜),速冻果蔬算不算(有的算农产品初加工)。
集中度的口径要分品类看。
口径差异还会误导投资判断。按全行业 CR5 看,速冻是分散行业;按米面 CR3 看,它是高度集中行业。同一个大类,两个结论。米面 CR3 超过 60%,是高度集中;火锅料 CR5 约 30%,还在整合;调理菜肴 CR5 不到 20%,最分散。
价格口径同样要统一。出厂价与终端价差 1.6 至 2 倍,餐饮渠道的加价低于商超,B 端与 C 端不能同框比较。
看报告先确认两件事:调理菜肴算不算、集中度是米面还是全行业。两个问题的答案不同,规模与格局都能差一倍。
第四章 三十年:从冰窖到 IQF
第一段是 1990 年以前。北方家庭用「自然冻加冰窖」存饺子,没有现代速冻工业。这一段的形态是家庭冻藏,产品是自家包的饺子与汤圆。
第二段是 1990 到 2009 年。
这一段的胜负手是设备。一台 IQF 隧道几十万元,一套速冻线几百万元,谁先上设备谁先做出规模。三全、思念靠设备把手工饺子变成工业品,成本降了一半。郑州三全在 1980 年代末做出速冻汤圆,用单体速冻(IQF)技术开启工业化;思念跟进,湾仔码头(通用磨坊)做高端。商超货架崛起,米面成为家庭储备的刚需。
第三段是 2010 到 2019 年。火锅、麻辣烫、关东煮流行,火锅料高增;安井从福建起步,用「火锅料加餐饮流通」逆袭成综合龙头;三全、思念守米面。电商与冷链完善推动 C 端渗透。
第四段是 2020 年到现在。速冻企业集体跨界预制菜,安井「冻品先生」、三全、思念都用既有冻品渠道做即烹与即热。行业从「米面加火锅料」走向「速冻加预制」的综合冻品平台。
四段串起来,主线是三次品类扩张:从汤圆到水饺,从米面到火锅料,从火锅料到预制菜。每一次扩张,都复用同一套冷链与渠道。
复用是这个行业的核心能力。一套冷链、一个冻品渠道,能卖米面、火锅料、预制菜,边际成本极低。安井能反超三全,靠的就是这套复用。
第五章 产业链:原料薄、加工中、渠道厚
种植养殖 3% 至 8%。米面靠小麦与稻谷,火锅料靠鱼糜与畜禽,价格随行就市,议价能力弱。
初加工 8% 至 15%。和面、制馅、成型、急冻、包装,重资产但工艺成熟。
火锅料加工 25% 至 30%。鱼糜擂溃与凝胶化是技术门槛,弹性与口感全靠这一段。
米面加工 20% 至 28%。工艺标准化程度高,靠规模与设备。
品牌渠道 15% 至 25%。冻品渠道、商超货架、餐饮终端,靠密度与冷链。
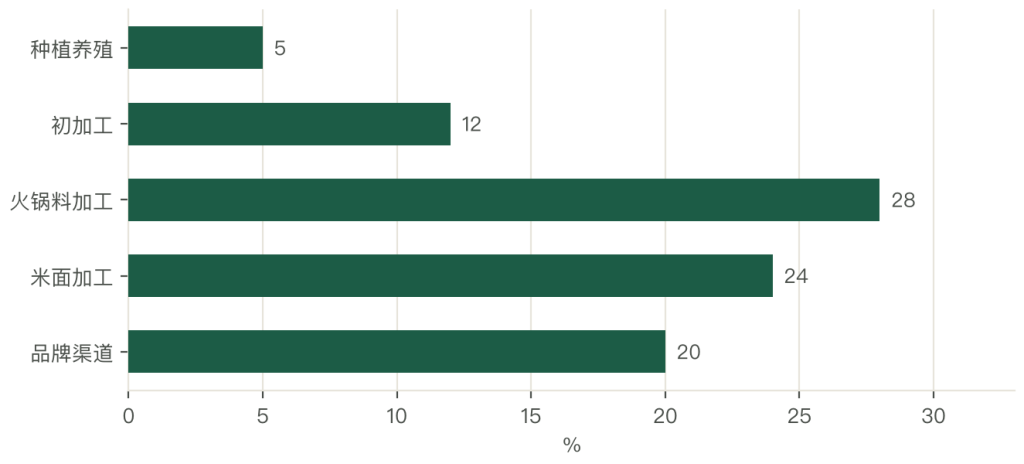
五段排下来,原料最薄、火锅料加工与品牌渠道最厚。这个行业赚的是「把冻品铺进几十万个终端」的钱,把饺子冻硬只是起点。
按终端零售价拆,原料占 30% 至 40%,加工占 15% 至 20%,冷链与渠道占 30% 至 40%,品牌与税费占 10% 至 15%。
冷链占零售价的 12% 至 18%,是农产品加工里最高的一档。这一项既是成本,也是门槛:小厂租冷库,一吨多花几百元;大厂自建冷库,摊到每吨只要一半。
也解释了为什么这个行业要「销地产」。
销地产的第二个好处是响应快。餐饮客户临时加单,销地工厂当天能供;产地工厂要等干线,最快也要两天。B 端生意拼的就是响应。工厂离市场越近,冷链里程越短,成本越低。安井、三全都在销地建厂,就是为了压这一段。
第六章 成本:一吨水饺的 9,600 元
一吨 12,000 元的出厂价,各项占比这样排。
原料 6,300 元,占 52%。面粉、猪肉、蔬菜、调味料四项。猪肉价格周期性强,一年能差 30%。
冷链 1,300 元,占 11%。冷藏仓储、冷藏运输、终端冰柜。三段的电费与折旧,是这个行业独有的成本项。
包材 900 元,占 8%。塑料袋、纸箱、托盘。速冻食品怕挤压,包装要求高。
人工 700 元,占 6%。和面、制馅、成型、包装四段,成型与包装已自动化。
能源 400 元,占 3%。急冻的耗电量大,一吨速冻食品耗电 150 至 250 度。
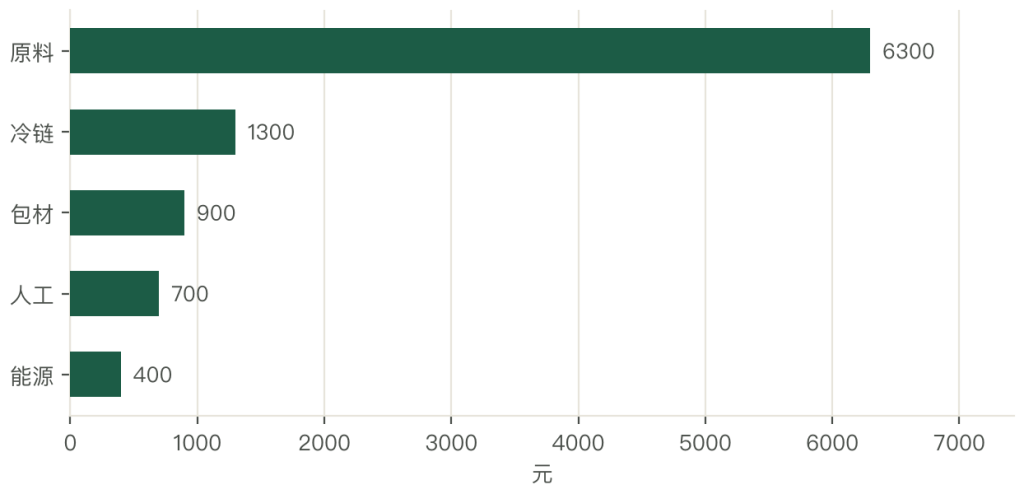
五项加起来 9,600 元,毛利 2,400 元,毛利率 20%。这个数是米面的水平。火锅料能到 25% 至 30%,靠的是工艺与 B 端定价。
成本里最刚的是原料。
配方是降本的第二条路。猪肉贵的时候用鸡肉替代一部分,口感靠配比与调味补回来;蔬菜贵的时候换品种。配方能力强的企业,成本波动比别人小一半。原料占 52%,猪肉涨 20% 就摊掉一半毛利。企业能做的是锁价、配方替代(鸡肉替部分猪肉)、规模采购。
冷链是特色成本,也是最难降的。自建冷库的投资 1,000 至 3,000 万元,按十年折旧,一吨摊 100 至 200 元;租库一吨要 300 至 500 元。自建与租库的差,就是规模的门槛。
能源与人工靠设备。急冻线自动化,一条线 3 至 5 人;包装线自动化,一条线替 10 至 15 人。两项回收期 2 至 3 年。
节令的成本波动很大。
节令还带来产能的峰谷。春节前一个月的产量占全年两成,工厂要提前备货、临时招工、加租冷库;这三笔支出,摊到节令产品上,成本比平日高 10% 至 15%。春节前汤圆水饺的产量是平日的两到三倍,人要临时招、库要临时租,单位成本比平日高 10% 至 15%。
第七章 供给:利用率 60% 与销地产
供给的总量不缺,缺的是效率。
产能利用率 60% 至 70%。全行业产能较足,呈现「总产能过剩、优质产能紧缺」:头部满产,中小厂开工不足。
头部在逆势扩产。安井、三全都把产能往米面、火锅料、预制菜三条线扩,靠规模摊薄冷链与制造成本。
销地产是这个行业的基本规律。速冻食品的运输半径约 500 公里,超过这个距离,冷链成本占去毛利。所以工厂要跟着市场建。
产能在两个带上。
两个带的逻辑不同。河南靠原料与人工成本,做的是全国供货的米面;福建靠水产资源,做的是火锅料的原料优势。一个拼成本,一个拼资源。米面在河南(小麦带)与华东;火锅料在福建、山东、广东(水产与畜禽产区);调理菜肴跟着销地建。
集群带来配套与招工优势。河南的速冻集群有面粉、包装、冷链车队,一个新厂三个月能投产;福建的火锅料集群有鱼糜供应与加工设备。
产能的进出都不快。速冻是重资产,一条线几千万,建厂要一两年;这跟休闲食品的「快进快出」不同,速冻的产能更稳定,价格战也打不深。
第八章 需求:四场景与两群人
需求按场景分,比按品类分更清楚。
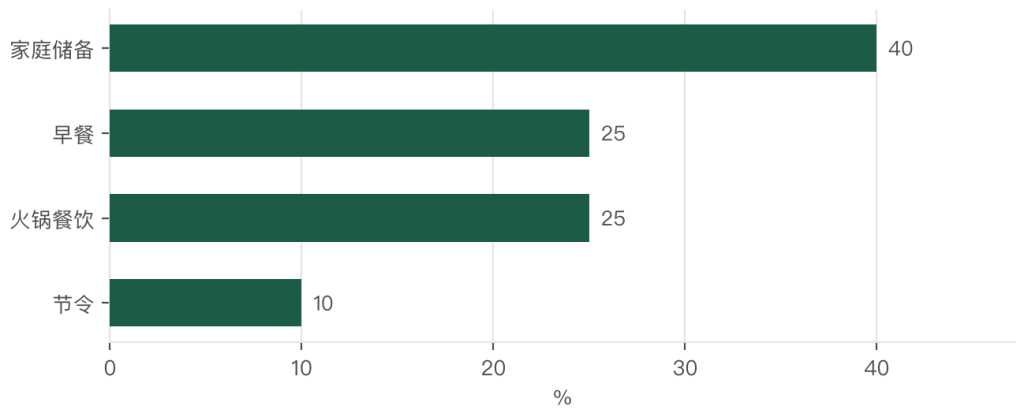
家庭储备是最大的场景。汤圆、水饺、手抓饼,客单 20 至 50 元,囤货为主,节令集中。
早餐是第二场景。包子、馒头、手抓饼、烧麦,客单 5 至 15 元,高频刚需,工作日集中。
火锅与麻辣烫是第三场景。鱼丸、虾滑、牛肉丸,B 端为主,跟着餐饮连锁化走。
节令是第四场景。端午粽子、元宵汤圆,客单 50 至 150 元,一年两波,集中爆发。
两群人撑起需求。C 端是家庭,尤其是有孩与双职工家庭,看重便捷与早餐;B 端是餐饮,看重稳定与成本。
Z 世代是新增量。
餐饮供应链是第二个增量。连锁火锅店要标准化的丸子与滑类,团餐要标准化的面点,两类客户都在把速冻从「家庭食品」变成「工业原料」。
Z 世代是第三块增量。他们爱火锅料、自热食品、网红面点,把速冻当「懒人食材」,这一代的增速高于传统家庭场景。
健康化在另一侧同时推。全麦面点、低脂火锅料、无添加水饺,三个方向把速冻从「方便」推向「方便加健康」。健康品类的增速在 10% 以上。
需求的弹性低。速冻食品是半刚需,价格涨 10% 销量掉 3% 至 5%;早餐场景更刚性,涨价也照买。
第九章 品类:米面守成与火锅料高增
汤圆水饺 600 至 700 亿元,是米面的主力。三全、思念、湾仔三家占了六成以上,格局稳定,增长靠新品(彩色汤圆、速冻馄饨)。
面点与包子馒头约 300 亿元。早餐场景的主力,增速高于汤圆水饺,格局还在分散。
粽子约 80 亿元。节令产品,端午集中,五芳斋、三全、思念三分。
火锅料 500 至 600 亿元。鱼丸、肉丸、虾滑,B 端为主,安井第一,海欣、惠发、升隆跟进。
调理菜肴 200 至 300 亿元。与预制菜交叉,靠餐饮定制与家庭便捷,增速最快。
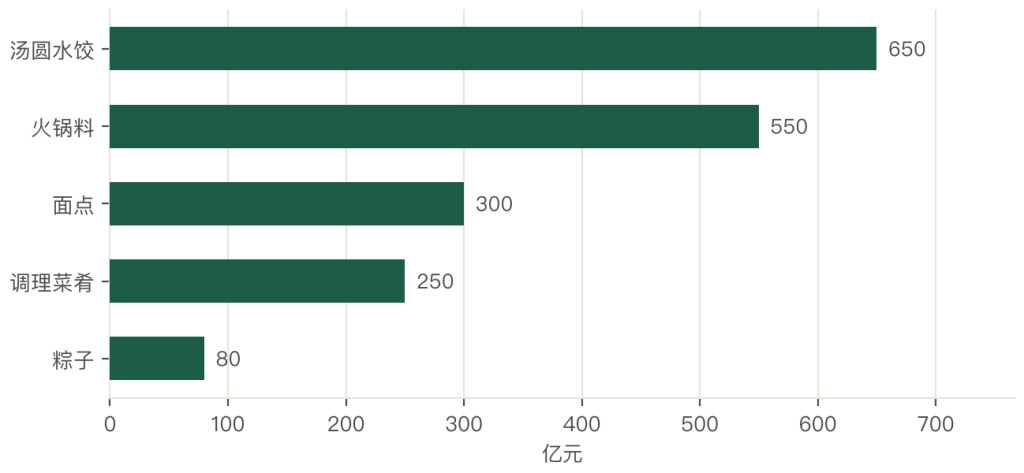
品类的机会在火锅料与调理。
两个品类的门槛不同。火锅料拼配方与设备,一条鱼糜线几千万元;调理菜肴拼研发与定制,一个中央厨房几百万元就能起步。门槛低的品类,竞争更激烈。火锅料跟着火锅、麻辣烫、关东煮的门店数走;调理菜肴跟着预制菜的渗透走。
米面的机会在早餐与健康。面点、手抓饼、全麦馒头,三个方向把米面从「节令储备」推向「日常早餐」。
品类的风险在生命周期。米面的大单品(汤圆水饺)已经卖了三十年,增长见顶;火锅料的单品迭代快,但容易被仿。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法