

速冻食品研究
1,800 亿元与两条主线的分化
第十章 加工:IQF 与冷链
加工的核心是冻结,冻结的核心是速度。
IQF 单体速冻是目前的主流。
IQF 的关键参数有三个:风速、温度、时间。风速不够,冻结慢、冰晶大;温度不够,中心冻不透;时间不够,表面冻了芯还是软的。三个参数配合,才有好口感。食材在 -30 摄氏度以下的隧道里快速通过,20 至 40 分钟中心温度到 -18 摄氏度,颗粒不粘连、细胞损伤小、还原度高。
液氮速冻是升级方案。液氮 -196 摄氏度,冻结更快,冰晶更小,口感接近新鲜;成本高,一吨多花 300 至 500 元,适合高端水产与浆果。
冻结之后是冷链。仓储 -18 摄氏度、运输 -18 摄氏度、终端冰柜 -18 摄氏度。三段任何一段断链,产品解冻再冻,品质就掉了。
三种工艺的壁垒不同。IQF 的壁垒在设备与产能,液氮的壁垒在成本控制,冷链的壁垒在网络密度。
冷链的难度最高。它要「从工厂到冰柜」全程不断,中间要经过干线、销地仓、配送、终端四段,每一段都可能断。所以头部企业都自建或控股冷链。
冷链的投入很大。
投入的回收靠密度。一个区域中心服务 300 个终端,单均成本能降到 1 元以内;服务 100 个终端,单均成本要 2 元以上。所以冷链的成本高低,本质由网点密度决定。一个区域冷链中心 1 至 3 亿元,一支冷藏车队几千万元,终端冰柜一台 3,000 至 8,000 元。三项加起来是重资产。
技术的方向是「全程温控加溯源」。GPS 与物联网传感器把每车货的温度记录下来,一旦超标就报警;条码溯源能查到批次与流向。这套系统降损耗,也降食安风险。
第十一章 价格:出厂 12 元到终端 22 元
一袋 500 克水饺的价格链有三段。
出厂价 12 元。工厂成本 9.6 元,毛利 2.4 元,毛利率 20%。
经销价 15 元。经销商加价 3 元,扣掉冷库、冷藏车、业务员,净利 0.6 至 1 元。冷链环节的费用比常温品高一倍。
终端价 22 元。商超加价 7 元,扣掉租金、人工、电费与损耗,净利 1 至 1.5 元。商超的冰柜电费是一笔隐性成本,一台冰柜一天 8 至 15 元。
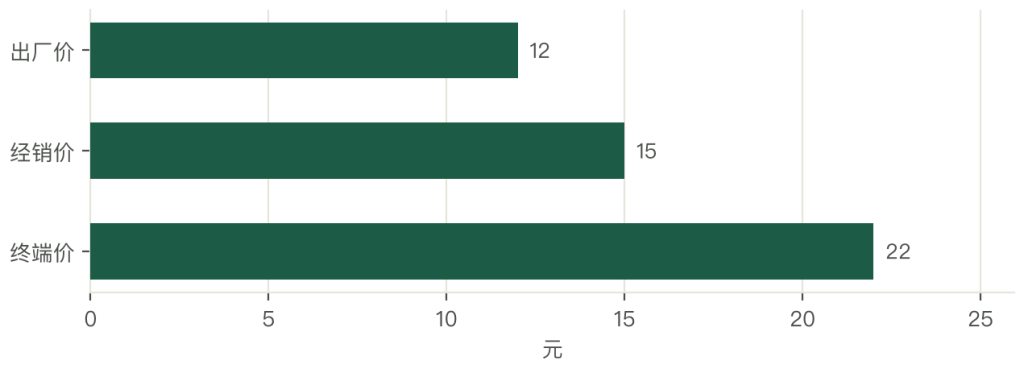
从 12 元到 22 元,中间 1.8 倍。这个倍数里,工厂拿 2.4 元、经销商 3 元、终端 7 元。终端拿走的最大一块,是冰柜位与客流。
价格带的分层很分明。
分层的依据是原料。8 至 12 元的大众带,猪肉含量 15% 至 25%;15 至 25 元的升级带,含量 30% 以上;30 元以上的高端线,用的是黑猪或海鲜。含量决定价格。8 至 12 元是大众带,走量与铺货;15 至 25 元是升级带,黑猪肉、虾仁、全麦;30 元以上是礼品带与高端线。
火锅料的价格带不同。B 端按公斤卖,一公斤 12 至 25 元;C 端按袋卖,一袋 200 克 8 至 15 元。B 端价格低但量大,C 端价格高但要求品相。
价格战的空间有限。速冻是重资产,成本刚性,降价就亏;所以竞争多在「加量不加价」与「新品定价」上,很少直接杀价。
节令的定价有溢价。春节前的汤圆水饺,同规格能贵 10% 至 20%;端午的粽子能贵 30%。这是节令需求带来的窗口。
第十二章 渠道:商超、餐饮、流通、电商
四个渠道,四套成本与四套逻辑。
商超是 C 端主渠道。进场费与条码费占零售价 20% 至 30%,回款周期 45 至 90 天,冰柜位是稀缺资源。它的价值是家庭客群与品牌背书。
餐饮是 B 端主渠道。火锅店、麻辣烫、团餐,量大、价格敏感、要求稳定。回款周期 30 至 60 天,客户集中度高。
流通与农贸是第三渠道。批发市场、社区小店、早餐摊,靠经销商分销,价格低、周转快。
电商与社区团购是第四渠道。平台扣点 5% 至 10%,投流 15% 至 25%;社区团购靠次日自提,履约成本低,但价格压得狠。
四个渠道的份额在变。商超稳、餐饮升、流通稳、电商升。方向是「B 端加速」与「冷链下沉」。
渠道费用压不下去。进商超要费用与冰柜,做餐饮要给回款周期与定制,上电商要投流。三条路都要让利,区别是让给谁。
渠道能力决定品牌的覆盖上限。
渠道的差异还在回款周期。B 端 30 至 60 天,C 端商超 45 至 90 天;B 端回款快但要求高,C 端回款慢但量大。两种生意对现金流的要求不一样。安井能反超三全,靠的是「餐饮加流通」两条 B 端渠道的密度;三全的优势在商超,B 端弱一档。
第十三章 竞争:米面集中、火锅料分散
格局是两个世界。
米面高度集中。CR3 超过 60%,三全、思念、湾仔三家分掉大半。这个格局稳定了十几年,新进入者很难撬动。
火锅料分散。安井第一,海欣、惠发、升隆跟进,CR5 约 30%。整合还在进行,区域品牌众多。
调理菜肴最分散。CR5 不到 20%,既有速冻企业延伸,也有预制菜企业进入,餐饮企业也在自建。
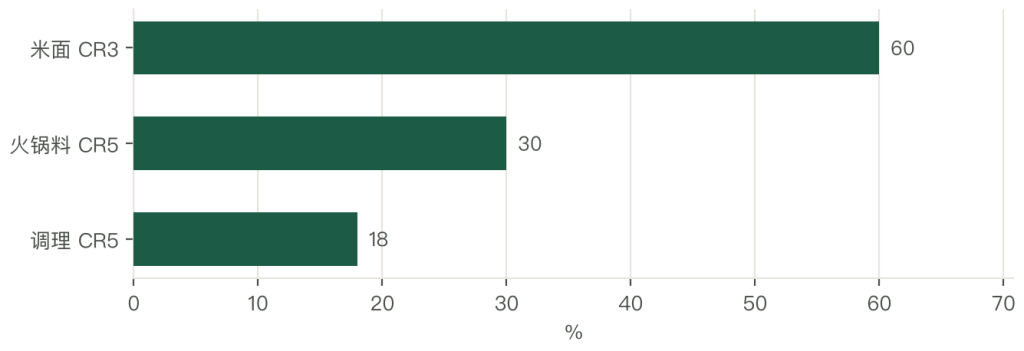
三梯队分层。
梯队的差距在冷链。头部自建冷链,吨成本 100 至 200 元;二线租库,吨成本 300 至 500 元;小厂靠第三方,吨成本更高。这一项差距,抵得上几个点的毛利。第一梯队是综合龙头(安井,营收 140 亿元级);第二梯队是米面龙头(三全 70 亿元级、思念)与区域火锅料企业;第三梯队是地方小厂。
竞争的关键变量有三个。渠道密度决定 B 端的份额;冷链网络决定半径与成本;品类复用决定边际成本。
米面的竞争已经打完。三家守住份额,靠新品与早餐场景找增量,价格战打不动。
火锅料的竞争还在打。B 端客户认稳定与价格,新进入者用低价抢单,龙头用规模与定制守住。
调理菜肴的竞争刚开始。谁能在「餐饮定制」上做深,谁就能拿到高粘性的订单。
第十四章 企业:安井、三全、思念与湾仔
第一家是安井食品。以火锅料起家,现在是「米面加火锅料加预制菜」的综合平台,2023 年营收约 140 亿元、净利率 8% 至 9%,终端 30 万个以上。
安井的能力在三处。一是渠道,餐饮与流通两条 B 端网络铺得深;二是复用,一套冷链卖三条产品线,边际成本极低;三是规模,产能大,摊薄了冷链与制造费用。
第二家是三全食品。速冻汤圆的发明者,米面绝对龙头,2023 年营收 70 亿元以上、净利率 5% 至 7%。它的优势在商超渠道与品牌,短板在 B 端与增速。
三全的位置是「守成者」。米面已经见顶,它在找第二曲线:面点早餐、预制菜、餐饮渠道。转型的速度决定它的估值。
第三家是思念食品。米面强,未上市,与千味央厨(餐饮米面)关联。它的做法是「米面加餐饮定制」,用 B 端订单补 C 端的平缓。
第四家是湾仔码头。
湾仔的位置说明高端也能活。它不拼规模,拼的是「皮薄馅大」的品质与商超的陈列位;一袋 30 元的水饺,毛利比大众带高一倍。小而美的路子,在这个行业是成立的。通用磨坊旗下,高端米面,商超渠道,溢价高但份额稳。它的位置是「高端细分」,用品质与品牌守住价格带。
四家企业的共同点是都在找第二曲线。安井找预制菜,三全找早餐与餐饮,思念找餐饮定制,湾仔找高端新品。方向一致:米面的增量没了,只能在品类与渠道上找。
第十五章 案例:安井的错位超车
一个案例,一条超车路径。
安井起步时,米面已经被三全、思念、湾仔占住。它没有硬碰,而是选了火锅料这条当时还小的品类,从福建的鱼糜资源切入。
第一步是错位选品类。火锅料绑的是餐饮,不是家庭;渠道是农贸批发与餐饮店,不是商超。这条路径绕开了米面的正面竞争。
第二步是渠道密度。安井在华东、华南铺了几万个终端,靠「小批量、多频次、快响应」拿下餐饮客户。餐饮客户要的是稳定与到货快,安井的经销网络正好对上。
第三步是品类复用。有了火锅料的渠道与冷链,再上米面与预制菜,边际成本极低。一套冷链卖三条产品线,这是它能反超的关键。
结果是 2023 年营收约 140 亿元,超过三全,成为行业第一。净利率 8% 至 9%,也是龙头里较高的一档。
启示落在三处。正面打不过就换战场,选一条对手没铺的渠道;B 端比 C 端更容易建立壁垒,因为客户看重稳定,不看广告;复用比扩张划算,一套冷链能卖多个品类。
对照面是二线火锅料企业。海欣、惠发也做火锅料,但渠道密度不够、规模不够,净利率只有 3% 至 6%,价格战一来就承压。
第十六章 政策:国标与冷链规划
第一层是产品与安全标准。《速冻食品技术规程》要求 -30 摄氏度以下急冻、中心温度 -18 摄氏度以下;GB2760 管添加剂,GB7718 管标签,GB28050 管营养标签。标准的核心是「冷链不断链」。
第二层是冷链基建。《「十四五」冷链物流发展规划》支持产地预冷、冷链干线、销地冷库,推动冷链下沉与降本。这一层直接降低速冻食品的物流成本,也打开了下沉市场。
两层政策的作用不同。产品标准管底线,冷链规划管成本。两层叠加,把「能冻就能卖」改成了「全程 -18 摄氏度才能卖」。
合规成本在上升。
合规的成本可以算。一套温控记录系统 10 至 30 万元,一套溯源系统 5 至 15 万元,自建冷库按吨位另算。三项加起来,中型企业一年摊 50 至 150 万元。自建冷库、温控记录、批次溯源,三项都要投入。中小厂租库、无记录,一旦抽检不合格就出局。
政策的影响是分化的。大企业有自建冷链,标准提升反而成了壁垒;小厂靠租库,成本高、风险大,逐渐退出。
冷链下沉是政策带来的机会。县域的冷库与冷藏车补上之后,速冻食品的销售半径从 300 公里扩到 500 公里,下沉市场的渗透率能从不足 20% 提到 30%。
第十七章 技术:液氮与柔性线
第一层是冻结。IQF 隧道速冻是主流,液氮速冻是升级。液氮 -196 摄氏度,冻结更快、冰晶更小、口感更接近新鲜,成本一吨多 300 至 500 元。
第二层是设备。和面机、制馅机、成型机、包装机、码垛机器人。成型与包装两段自动化程度最高,一条线替 10 至 15 人。
第三层是温控与溯源。GPS 加物联网传感器记录每车货的温度,超标报警;条码溯源查到批次与流向。这套系统降损耗,也降食安风险。
三层的渗透率差别大。龙头的自动化与温控接近成熟,中小厂还在半手工与「凭经验控温」。这个差距是集中度提升的技术推手。
柔性产线是品类复用的基础。
柔性产线的价值在订单结构。餐饮客户要小批量、多规格,一条柔性线能接;专用线接不了,只能拒单。拒单多了,客户就走了。一条线能切米面、火锅料、预制菜三种产品,换线时间从 6 小时压到 2 小时,小批量订单才划得来。
液氮速冻的回报要看品类。高端水产与浆果,液氮能提价 20% 至 30%,一年多回本;普通米面用不上,成本撑不住。
第十八章 风险:断链、原料与米面见顶
第一类是冷链断链。全程 -18 摄氏度,断一段就解冻回冻,品质掉档、食安出事。这是行业唯一的一票否决型风险。
第二类是原料波动。粮油、猪肉、鱼糜的价格周期性明显,原料占成本 52% 至 70%,涨 10% 就摊掉大半毛利。
第三类是米面见顶。
米面见顶的第二个信号是单价涨不动。过去五年,汤圆水饺的零售价年涨 1% 至 2%,低于成本涨幅;企业只能靠结构升级(高端线、新品)维持毛利。汤圆水饺的增长停在 5% 以下,大单品被仿,价格战压缩利润。没有第二曲线的企业,营收会长期横盘。
第四类是产能过剩。利用率 60% 至 70%,中小厂开工不足,靠低价抢单,把行业毛利往下拉。
第五类是渠道变化。商超客流下降、社区团购压价、餐饮客户自建中央厨房,三条都在削弱品牌的议价能力。
第六类是食品安全。微生物超标、异物、过期,任何一项都能引发下架与召回。速冻食品的抽检频次高,一次不合格就是全渠道下架。
六类风险的缓释手段不同。断链靠自建冷链与温控溯源,原料靠锁价与配方替代,见顶靠第二曲线,过剩靠差异化,渠道靠多通路,食安靠全流程管控。
风险代价要提前算。一次召回的直接损失几千万元,叠加渠道下架与信任流失,常相当于数年净利;而前置的温控与检测投入只占营收 1% 至 3%。
第十九章 趋势:火锅料、预制融合与冷链下沉
第一个是火锅料继续高增。占比从 25% 至 30% 提到 35%,年增 10% 以上。驱动力是火锅、麻辣烫、关东煮的门店扩张。
第二个是速冻与预制融合。速冻企业用既有冷链做预制菜,预制菜企业用速冻产能做冻品,两边往中间走。融合的产物是「综合冻品平台」。
第三个是冷链下沉。产地预冷与销地冷库补上,销售半径从 300 公里扩到 500 公里,下沉市场渗透率从不足 20% 提到 30%。
第四个是早餐面点。
早餐的机会在连锁化。早餐店从夫妻店转向连锁,面点的工业化需求就起来了;一个连锁早餐品牌,一年用几千吨面点,抵得上一个中等城市的需求。包子、馒头、手抓饼、烧麦,早餐场景高频刚需,增速高于汤圆水饺。
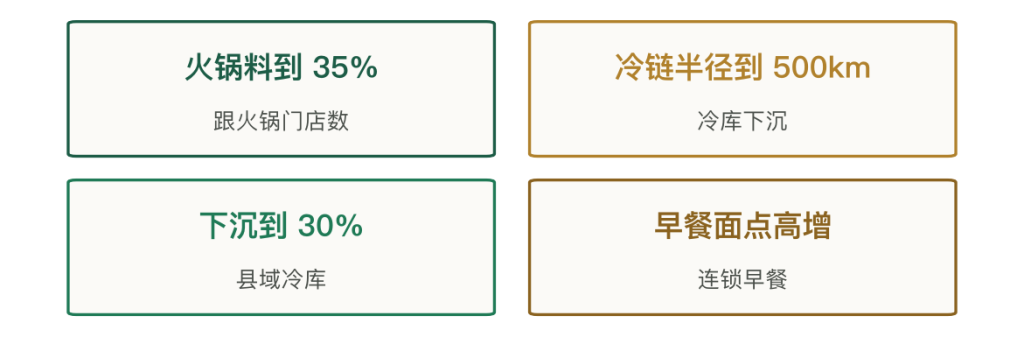
四个方向各有证伪条件。火锅料到 35% 的证伪条件是:如果火锅与麻辣烫的门店数增速掉到 3% 以下,B 端需求就撑不住。
预制融合的证伪条件是:如果预制菜的 C 端复购起不来,速冻企业的预制产能会闲置。冷链下沉的证伪条件是:如果县域的客单覆盖不了冷链成本,企业不会进。
早餐面点的证伪条件是:如果早餐店的现制比例回升、工业化面点的口感跟不上,增速会掉到 5%。
四个方向指向同一个结论:增量在 B 端与下沉,不在米面。能变的是同样一套冷链卖出多少品类、覆盖多少终端。
第一,先把冷链做实,断链一次,前面全白做。第二,B 端比 C 端更值得投,客户看重稳定,替换成本高。第三,品类要复用,一套冷链卖三条产品线,边际成本才低。
第二件事,冷链补贴要覆盖产地与销地两头,只补一头等于白补。第三件事,速冻食品的标准要与国际接轨,出口才有戏。第四件事,县域冷库的运营补贴要给到位,建得起、用不起是最常见的浪费。



写点看法