
浆果产业研究
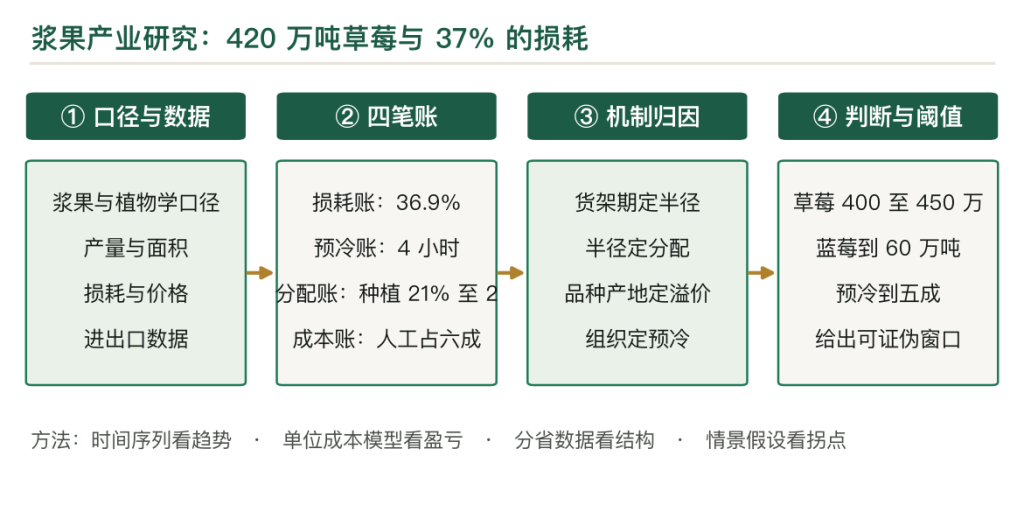
420 万吨草莓与 37% 的损耗
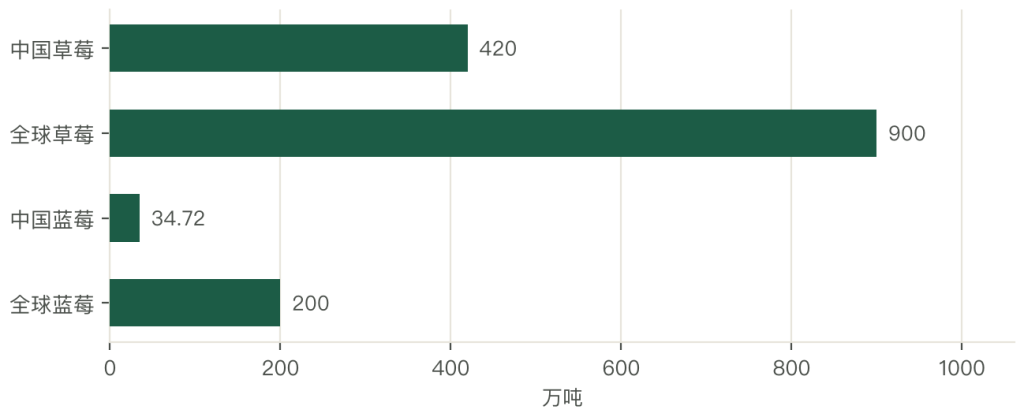
2023 年中国草莓种植面积 18.7 万公顷(约 280 万亩)、产量约 420 万吨,居世界第一;蓝莓面积近 100 万亩、产量 34.72 万吨(鲜果 25 万吨),居世界第二。两个数字加起来不到 460 万吨,只有西瓜的 7%,却撑起了接近千亿元的终端零售。这个产业的特殊性不在规模,在货架期:草莓无冷链时 1 至 2 天、有冷链 5 至 7 天,蓝莓 2 至 4 周。货架期决定销售半径,半径决定价值链分配,这是浆果所有商业模式的原点。最刺眼的数字是损耗:2023 年草莓产量 420 万吨、实际消费只有 265 万吨,差额 155 万吨、占 36.9%,与业内「从田间到餐桌损耗超过三分之一」的说法吻合。本文的结论是,浆果是一个用「速度」换「溢价」的产业:预冷早 4 小时,损耗降 3 个百分点;周转快 1 天,货架期多 2 天。所有投到种植端的钱,回报率都不如投在采后的第一个 4 小时。
关键词
第一章 420 万吨与 37% 的损耗
420 万吨。这是 2023 年中国草莓的产量,居世界第一,占全球的 46.7%。
同一年,蓝莓 34.72 万吨,居世界第二。两个品类加起来不到 460 万吨,只有西瓜的 7%、柑橘的 6.7%。
但这个「小盘子」撑起了接近千亿元的终端零售。原因是单价:草莓的零售均价 16 至 25 元/斤,精品果 60 至 88 元/斤;蓝莓 35 至 60 元/斤。同样一吨货,浆果的货值是西瓜的 20 至 50 倍。
高单价来自两个地方。第一是「鲜食体验」:草莓的香气、蓝莓的爆汁感,是其他水果给不了的。第二是「稀缺的季节」:草莓的主季只有 12 月至次年 3 月四个月,蓝莓的国产季只有 4 至 7 月,剩下的时间靠设施与进口补,供给有限。
但高单价没有带来高利润,因为损耗。
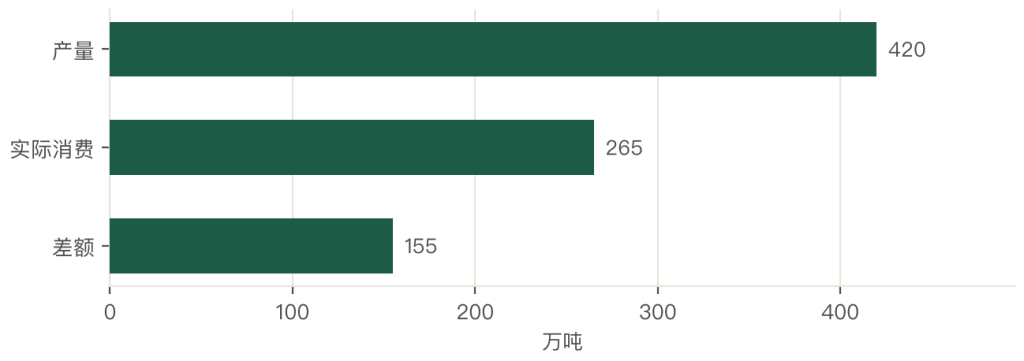
2023 年草莓产量 420 万吨,实际消费只有 265 万吨,差额 155 万吨、占 36.9%。这个数字与业内「从田间到餐桌损耗超过三分之一」的说法吻合。
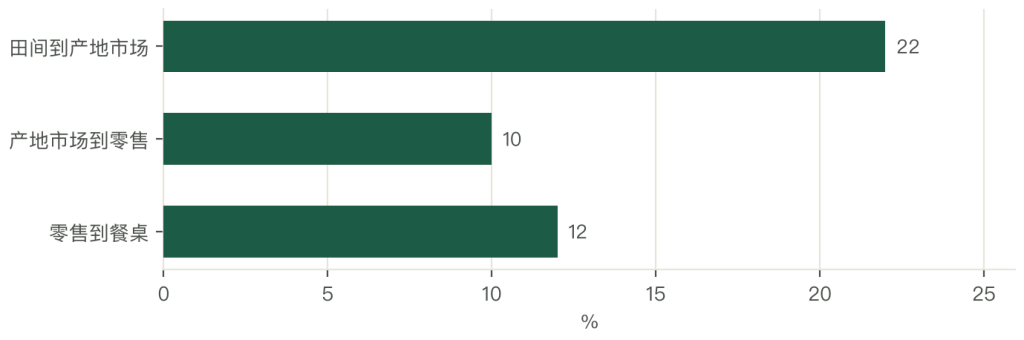
损耗分三段:田间到产地市场 22%、产地市场到零售市场 10%、零售到餐桌 12%,三段合计 44%(注:与 36.9% 的差异来自统计口径,44% 是分段相加的经验值,36.9% 是按产量与消费量倒算的净值)。
第一段的 22% 最值得研究。三个原因:采摘时成熟度不好控制(熟了运不走、生了不好吃)、装筐时挤压(草莓不能叠放超过三层)、田间到市场没有预冷(夏季高温时采后 4 小时果温能到 35 摄氏度)。
三个原因里,预冷是最容易解决也最容易被忽略的。一套移动式差压预冷设备 5 至 15 万元,处理能力 1 至 2 吨/批次,能把第一段损耗从 22% 降到 12% 至 15%。按一亩产 1,500 公斤、地头价 8 元/斤算,减少 7 个百分点等于每亩多收 840 元;一套设备服务 100 亩,一个产季就能回本。
这笔钱说明:浆果的利润不在种植端,在采后的第一个 4 小时。
所以这个产业的本质,是用「速度」换「溢价」。货架期决定销售半径,半径决定价值链分配:能卖到 500 公里外的果子,价格是只能卖 50 公里的三倍;能卖到全国的果子,就能进商超与会员店,拿到品牌溢价。
本文按「定义、历史、全球、草莓、蓝莓、半径、预冷、价值链、成本、渠道、加工、企业、交易、品牌、风险、趋势」的顺序走。
第二章 浆果不是一个品类
「浆果」这个词,在植物学与商业上是两个意思。
植物学的浆果,指「外果皮薄、中果皮与内果皮肉质多汁、内含多粒种子」的果实,包括番茄、葡萄、猕猴桃。按这个定义,草莓不是浆果(它是聚合果,表面的「籽」才是真正的果实);蓝莓是浆果(真正的浆果)。
商业上的浆果,指「小果型、软肉、易腐、高单价」的一类水果,包括草莓、蓝莓、树莓、黑莓、蔓越莓、醋栗。这个定义的关键词是「易腐」与「高单价」,它把这几个品类绑在一起,因为它们的商业模式是同构的。
同构在哪里?三条。
第一条是「货架期短」。草莓无冷链 1 至 2 天、有冷链 5 至 7 天;蓝莓 2 至 4 周;树莓更短,1 至 2 天。这个共性决定了它们的销售半径都短,必须就近销售或者靠冷链。
第二条是「采后敏感」。浆果的果皮薄、呼吸强度高、易碰伤、易霉变。所以它们的采后处理要求比苹果、柑橘高得多:预冷要快(采后 4 小时内)、包装要好(单层摆放、防震)、冷链要全程(0 至 4 摄氏度)。
第三条是「高单价、小包装」。浆果按「盒」卖(125 克、250 克、500 克),不按斤卖。小包装的原因是「防压」与「提高单价感」:一盒 15 元听起来不贵,折成一斤 60 元就贵了。
三条共性决定了浆果的产业逻辑与大宗水果完全不同:大宗水果拼「规模与成本」,浆果拼「速度与品质」。所以浆果的竞争落在「48 小时内把果子完好送到消费者手里」。
这也是为什么浆果的投资热点在「采后」与「设施」,而不在「扩种」:扩种只会让价格崩,采后与设施才能提高「有效供给」。
第三章 四十年:从野果到商品
中国浆果的四十年,可以分三段。
第一段是 1980 至 1990 年代的「野果期」。草莓在城郊零星种植,品种是「宝交早生」「全明星」这些引进的老品种,亩产几百公斤,主要在城市近郊的集市卖。蓝莓更晚,1980 年代才开始引种,只在科研院所的小区里试种。
第二段是 1990 年代末到 2010 年代的「商品化期」。三个变化:一是设施栽培(大棚、日光温室)普及,草莓从 5 月上市提前到 12 月,价格翻了几倍;二是品种更新(红颜、章姬、甜查理),口感与产量双提升;三是冷链与包装(泡沫箱、冰袋、快递)发展,草莓能跨省卖。
这一阶段的特征是「面积暴增、价格分化」。草莓面积从 100 万亩级涨到 280 万亩,产量从 200 万吨级涨到 420 万吨;同期价格分化:普通草莓跌到 10 元/斤以下,精品草莓涨到 60 元以上。
第三段是 2015 年之后的「品牌化与设施化期」。三个变化:一是地标品牌(丹东草莓、长丰草莓、建德草莓)崛起,品牌溢价明显;二是蓝莓的国产替代加速,从 2000 年的 10 公顷到 2023 年的 100 万亩;三是渠道分化(会员店、即时零售),浆果从「按斤」变成「按盒」「按品牌」。
三段的驱动力不同:第一段靠「引种」,第二段靠「设施加冷链」,第三段靠「品牌加渠道」。理解这三段,就能理解为什么现在「草莓 5 元一斤」与「草莓 88 元一斤」同时存在:市场已经分层,分层的原因是品种、产地、品牌三层叠加。
四十年里被忽略的一个变化是消费场景。1990 年代的草莓是「季节性水果」,一年吃一两次;现在是「日常零食」,一盒 250 克、随时买。场景的变化推动了「小包装」与「即时零售」,也推动了「全年供应」的需求(冬季靠设施、夏季靠进口与高原)。
第四章 全球坐标:中国第一与第二
全球草莓产量约 900 万吨,中国 420 万吨、占 46.7%,是绝对的第一。第二位是美国(约 100 万吨),第三是墨西哥、埃及、土耳其。
中国能占到近一半,靠三个条件:一是设施栽培的规模(全球最大的大棚草莓面积);二是劳动力(草莓的采摘、疏花、垫果都要人工,中国的人工成本相对低);三是消费(国内市场的消化能力强)。
但「产量第一」不等于「效率第一」。中国的草莓单产 1,497 公斤/亩,美国加州是 3,000 至 4,000 公斤/亩,荷兰的温室是 5,000 公斤/亩以上。差距在「设施水平」与「品种」。
蓝莓的全球格局不同。2023 年全球蓝莓产量约 200 万吨,中国 34.72 万吨、占 17%,居第二;第一是秘鲁(约 40 万吨)。秘鲁的优势是「反季节」:它的主季在 8 至 12 月,正好是北半球的淡季,出口到美国、欧洲、中国。
中国的蓝莓优势是「市场」:14 亿人的消费潜力,加上「国产替代」的价格优势。劣势是「品种」:高端品种(如优瑞卡、莱格西)的专利多在外国公司手里,国产苗要付专利费。
全球坐标的参照价值在于看别的国家怎么解决「货架期」。美国的草莓靠「加州产区加冷链干线」,48 小时覆盖全美;荷兰靠「温室加近距离配送」,当天到超市;日本靠「高价格加精细包装」,一盒 12 颗卖 30 元人民币。
四条路对应四种模式:美国靠「规模加冷链」,荷兰靠「设施加效率」,日本靠「精品加包装」,中国是「设施加冷链加低价」的混合路线。
第五章 草莓:280 万亩设施与丹东的 88 元
草莓是中国浆果的第一大品类,也是价格分层最极端的品类。
2023 年面积 18.7 万公顷(280.5 万亩)、产量 420 万吨、平均单产 1,497 公斤/亩。这个单产不低:露地草莓亩产 1,000 至 1,500 公斤,设施草莓 2,000 至 3,000 公斤,全国平均 1,497 公斤说明设施与露地大约各占一半。
设施草莓的价值在于时间。大棚促成栽培让草莓从 5 月上市提前到 12 月,正好卡在元旦春节的礼品季。这个时间差带来的价格差,是露地草莓的 3 至 5 倍。
价格分层的极端案例是丹东。2024 年 12 月 1 日,北京新发地市场的丹东久久草莓均价 88 元/斤、最高 100 元/斤;同一天的宁玉草莓均价 43 元/斤;而全国草莓的零售均价在 16 至 25 元/斤。
88 元与 20 元,差 4.4 倍。这个差距由三层叠加而成。
第一层是品种差。红颜、章姬的口感确实比宁玉好,糖度高 2 至 3 个百分点,香气更浓。品种差能支撑 30% 至 50% 的溢价,但它的壁垒低(谁都能引种),所以只能撑一时。
第二层是产地差。丹东的纬度、温差、土壤适合草莓花芽分化,果实的糖酸比更平衡。这个差异是气候给的,别的地方复制不了。产地差能支撑 50% 至 100% 的溢价,壁垒高。
第三层是品牌差。丹东草莓的品牌价值 2025 年突破 391.6 亿元,带动超过 12 万人就业。品牌带来的信任溢价能再支撑 30% 至 50%,壁垒中等(要组织能力)。
三层叠加,就有了 88 元与 20 元的差距。这个结构说明:草莓是可以做品牌的品类,但品牌必须建立在「品种加产地」的硬基础上,纯营销做不出 88 元。
价格曲线也值得说。草莓的价格是全年最陡的农产品之一:12 月至次年 1 月高峰,零售 30 至 60 元/斤;2 至 3 月低谷,产地价跌到 3 至 6 元/斤;4 至 5 月尾声,价格回升但量小。
这个曲线与上市期完全重合:设施草莓集中在 12 月至次年 3 月上市,其中 1 月的上市量占全季的 30% 以上。供给一集中,2 月的价格就崩。
所以草莓产业的核心矛盾在「上市期太集中」。解决路径只有两条:错峰(不同纬度、不同海拔的产区接力)与加工(把过剩的果做成冻干、果酱、果酒)。两条都需要组织,而草莓的组织化程度很低。
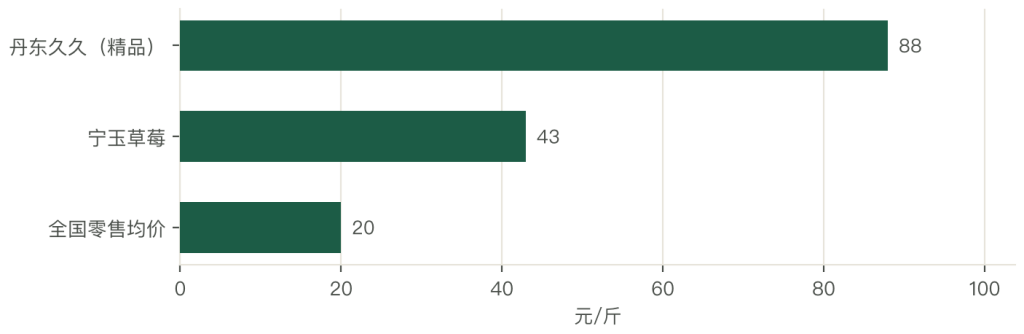
第六章 草莓的价格分层:三层叠加与一个漏损
上一章说了「88 元与 20 元」,这一章说这三层的来历,以及底部为什么永远上不去。
第一层品种差,来自技术领先。红颜、章姬这两个日本品种,糖度高、香气浓、果形好,但抗病性弱、产量低。种它们,亩产只有 1,500 至 2,000 公斤(比甜查理低三成),但价格能高三成。这是一个「以产量换品质」的选择。
技术领先的期限很短。红颜引进中国已经二十年,各地都在种,所以「品种差」本身已经不能形成壁垒,只能形成「基础门槛」:不种好品种,连参赛资格都没有。
第二层产地差,是「自然垄断」。丹东的纬度(北纬 40 度)、昼夜温差(10 至 12 摄氏度)、土壤(微酸性棕壤)三个条件叠加,让草莓的糖酸比更平衡。这套条件是气候给的,别的地方复制不了:同样的品种种在南方,糖度低 2 至 3 个百分点,酸度高,口感差一档。
产地差的壁垒最高,但它的「变现」需要品牌。没有品牌,丹东草莓也只能按普通草莓的价格卖给贩子;有了品牌,才能卖出 88 元。
第三层品牌差,是「组织能力」。丹东草莓的品牌价值 391.6 亿元,这个数字由「地标授权、分级标准、包装规范、抽检制度」四件事撑起来,营销只是表层。四件事都需要组织:协会定标准、政府做背书、企业做运营、农户按标准种。
三层叠加的结果是 4.4 倍的价差。而底部(20 元)的那一批,三层都缺:品种普通、产地普通、没有品牌。它们只能拼价格,而价格又因为「上市集中」被压到成本线。
这中间有一个「漏损」:44% 的分段损耗。这个漏损是「所有层共同的」,不分高端低端。一盒 88 元的草莓如果损耗 20%,实际收益只有 70 元;一盒 20 元的草莓损耗 20%,只剩 16 元。所以损耗对低端品的打击更大(因为它没有溢价空间)。
这就是浆果的残酷之处:高端品能靠溢价覆盖损耗,低端品只能靠「更快的周转」降低损耗。而周转速度取决于「离市场的距离」,这又回到了产地。
所以「产地」这个变量,在浆果上比在任何水果上都重要:它同时决定了「品质」(气候)与「速度」(距离市场)。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法