

浆果产业研究
420 万吨草莓与 37% 的损耗
第七章 蓝莓:100 万亩的国产替代与 0.26 公斤人均
蓝莓是浆果里最有「成长股」特征的品类。
2023 年面积近 100 万亩、产量 34.72 万吨、鲜果上市 25 万吨,全球第二。从 2000 年的 10 公顷到 2023 年的 100 万亩,23 年增长几千倍。这个速度在任何农产品里都罕见,原因是三个条件同时具备:需求从零起步(基数低)、技术快速扩散(设施与基质栽培成熟)、资本愿意进(每亩投入 3 至 8 万元,回收期 3 至 5 年)。
平均单产只有 347 公斤/亩,是草莓的 23%。这个数字看起来很低,原因是新植园占比高:蓝莓定植后第 3 年才进入丰产期,第 5 至 8 年是盛果期。按盛果期亩产 800 至 1,200 公斤算,100 万亩里有相当一部分还没到丰产期。这也是未来几年产量还会自然增长的原因。
五大产区:长白山(吉林、黑龙江)、辽东半岛(辽宁丹东、庄河)、胶东半岛(山东青岛)、长江流域(江苏、安徽、浙江)、西南高原(云南、贵州)。
时间表的价值在于错峰。云南的 2 月果能卖 60 至 80 元/斤,辽东的 7 月果只能卖 25 至 35 元/斤。同样一亩地,产值差 2 至 3 倍。所以近三年蓝莓的投资热点全在「早」:云南蒙自、建水的高海拔设施,广东从化的耐热品种,都是围绕「2 月上市」做文章。
这是一场用设施与品种换时间的竞赛。
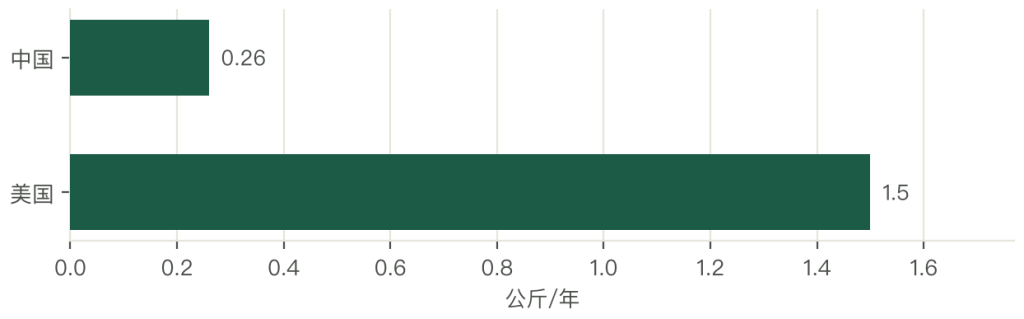
人均消费是蓝莓最大的短板:中国人均 0.26 公斤,美国是 1.5 公斤左右。差距有三层原因。
第一层是价格。蓝莓零售 35 至 60 元/斤,是苹果的 5 至 8 倍。价格高,消费频次就低。美国的人均消费高,一个重要原因是蓝莓在美国已经进入「日常水果」价格带(折人民币约 30 至 40 元/斤),而且常年供应。
第二层是供给。中国的蓝莓产季集中在 4 至 7 月,冬季靠进口与云南设施补充,全年供应能力不足。没有全年供应,就形不成日常消费习惯。
第三层是认知。蓝莓的「护眼」「抗氧化」标签在中国已经建立,但消费场景还停留在「给孩子吃」「送礼」,没有进入「每天一把」的日常。场景不打开,量就上不去。
三层里价格是最硬的约束。按国产产量继续扩张的速度(年均 15% 以上),预计 2028 年前后蓝莓零售价能降到 25 至 35 元/斤,届时人均消费有望突破 0.5 公斤。
进口这一侧:2023 年蓝莓进口约 6 万吨、进口依赖度 14.7%。进口时间集中在 11 月至次年 3 月,主供国是秘鲁、智利,价格 80 至 120 元/斤(精品果)。
这个缺口是国产替代最直接的机会。云南、广东的设施蓝莓如果能把 2 月供应量做上去,就能把这块高价市场拿下来。目前云南的设施蓝莓面积在快速增长,但受限于种苗供应(专利品种要授权)与技术(基质栽培的水肥管理),扩张速度不如预期。
第八章 蓝莓的两个技术门槛:土壤与基质
蓝莓的投入高,根子在两个技术门槛。
第一个门槛是土壤。蓝莓要求 pH 4.0 至 5.2 的强酸性土壤,根系无根毛、靠菌根共生吸收养分。大部分农业区的土壤 pH 在 6 至 7.5,必须改良(加硫磺粉、泥炭土)才能种。改良一亩地的成本 3,000 至 8,000 元。
这个门槛的含义是:蓝莓不能「随便找块地就种」。适合的地少,地租就贵;不适合的地要改良,成本就高。两条路都推高了前期投入。
第二个门槛是基质栽培。设施蓝莓用泥炭、椰糠、珍珠岩配成基质,装在盆或槽里,水肥一体化精准供给。这套技术把蓝莓从「土壤依赖」中解放出来,可以在任何地方种,但投入更高(每亩 5 至 10 万元),技术门槛也更高(EC、pH 的日常调控)。
两个门槛决定了玩家结构:散户种不了,必须有资本与技术。这也是蓝莓的规模化程度高于草莓的原因。
规模化的后果是「工业化」。蓝莓的种植越来越像工厂:定植密度、水肥配方、修剪时间、采收批次,都有标准作业程序。工人按流程执行,不需要「老师傅的经验」。这一点与草莓完全不同(草莓的疏花、垫果、采摘高度依赖手感)。
工业化的好处是「可复制」,坏处是「同质化」。当所有基地都用同一套技术、同一个品种,产品就没有差异,只能拼成本与时间。所以蓝莓的竞争,最终会落到「谁的成本更低、谁的时间更早」上。
这也解释了为什么蓝莓的投资热点在云南:那里的气候能让果子早两个月上市,而「早」是这个同质化市场里唯一能做出差异的变量。
第三个隐性门槛是「种苗」。高端品种(如优瑞卡、莱格西)的专利多在外国公司手里,国产苗要付专利费,一株 8 至 15 元。专利保护期内,别人不能繁育,这就形成了「种苗壁垒」。国内的自育品种(如「蓝丰」「北陆」)在抗寒性上有优势,但在口感与果径上还有差距。
第九章 半径经济:货架期如何决定价值链
浆果的所有商业模式,都可以用「半径」这一个词解释。
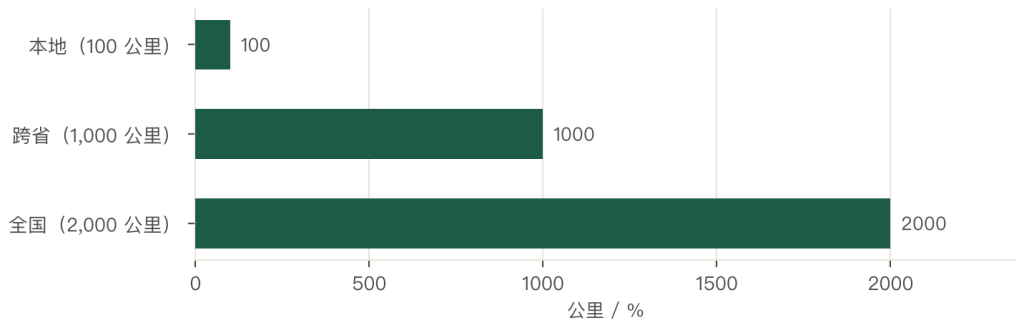
草莓无冷链的货架期 1 至 2 天。按 60 公里的时速、加上装卸与销售的时间,1 天的货架期对应的销售半径大约 100 至 150 公里。这个半径内的市场,是「产地周边城市」。
有冷链(0 至 4 摄氏度)的货架期 5 至 7 天,销售半径能到 800 至 1,200 公里。这个半径覆盖了「跨省市场」。
蓝莓的货架期 2 至 4 周,销售半径能到 2,000 公里以上,甚至出口。
半径决定三件事。
第一件是「价格」。半径 100 公里的市场,买家只有本地批发商与水果店,议价权在买方,价格低;半径 1,000 公里的市场,买家包括商超、会员店、电商,选择多,价格高。同样一盒草莓,卖到本地 10 元,卖到 1,000 公里外 25 元。
第二件是「损耗」。半径越长,运输环节越多,损耗越高。草莓的损耗从「产地到本地市场」的 22%,加上「产地市场到零售市场」的 10%,再加上「零售到餐桌」的 12%,合计 44%。半径短,后两段可以压缩。
第三件是「价值链分配」。半径短的链条(本地销售),环节少(农户—贩子—水果店),农户能拿到售价的 50% 至 60%;半径长的链条(跨省销售),环节多(农户—代办—产地仓—干线—销地批发—零售),农户只能拿到 30% 至 40%。
所以「半径」属于「分配概念」,物流只是它的表象。扩大半径能提高售价,但也增加了环节,农户的份额未必提高。
这就是浆果产业的核心矛盾:想卖高价,必须扩大半径;扩大半径,必须靠冷链与组织;冷链与组织需要投入;投入的回报,又被「环节增加」抵掉一部分。
破这个矛盾的办法是「缩短环节」,不是「缩短半径」。产地仓、产地直发、会员店直采,都是「在扩大半径的同时减少环节」。这套模式在蓝莓上跑得比较通(因为蓝莓耐运),在草莓上难(因为草莓太娇气)。
被忽略的变量是品种的耐运性。同样是草莓,「甜查理」比「红颜」耐运,因为果肉硬。所以长距离销售的产区,往往选耐运品种,牺牲一点口感换半径。这就是「品种与半径的匹配」。
第十章 预冷:采后第一个 4 小时
如果只能在一个环节投入,应该投预冷。这是浆果行业里最一致的判断。
预冷要解决的问题很具体:草莓采摘后仍然在呼吸、在释放热量(田间热)。果温 30 摄氏度时,呼吸强度是 0 摄氏度时的 4 至 5 倍。呼吸越强,消耗的糖分越多,衰老越快,霉变越早。
预冷就是在采后最短时间内把果心温度降到 0 至 4 摄氏度。行业标准是采后 4 小时内完成。
浆果的主流预冷方式是「差压预冷」:在包装箱两侧造压差,让冷风穿过箱体。冷却速度比普通冷库快 3 至 5 倍,适合草莓、蓝莓这类箱装的小果。
一套移动式差压预冷设备 5 至 15 万元,处理能力 1 至 2 吨/批次。按一亩产 1,500 公斤算,一套设备服务 100 亩,一个产季(3 个月)能处理 150 吨,设备折旧摊下来每吨 300 至 1,000 元。
这笔投入的回报,来自损耗的下降:第一段损耗从 22% 降到 12% 至 15%,减少 7 至 10 个百分点。按地头价 8 元/斤算,一亩 1,500 公斤减少 7 个百分点等于多收 840 元;100 亩就是 8.4 万元。一个产季回本。
所以预冷的经济性在纸面上非常清楚。但现实里,产地的预冷覆盖率很低,原因有三个。
第一是「不知道」。很多农户不知道预冷的价值,觉得「摘下来放阴凉处就行」。
第二是「不划算(对个体)」。一套设备 5 至 15 万元,一个农户只有 10 至 30 亩,用不完设备的产能,单户买不划算。
第三是「没有配套」。预冷完要马上进冷链车,如果车没到,预冷的效果 2 小时就没了。所以预冷必须与冷链连着做。
三个原因里第二个最根本。预冷是「规模化的配套设施」,必须有「共享」的机制:合作社建、多户共用,或者第三方建、按吨收费。
这个机制在蓝莓产区跑得比较通(因为蓝莓的规模化程度高),在草莓产区推得慢(因为草莓的散户比例高)。
所以浆果的预冷推广属于「组织问题」。这与柑橘的黄龙病防控、梨的品牌化是同一个逻辑:技术都成熟,卡在「谁来建、谁来用、谁来付费」。
第十一章 价值链:15 元一盒蓝莓分给谁
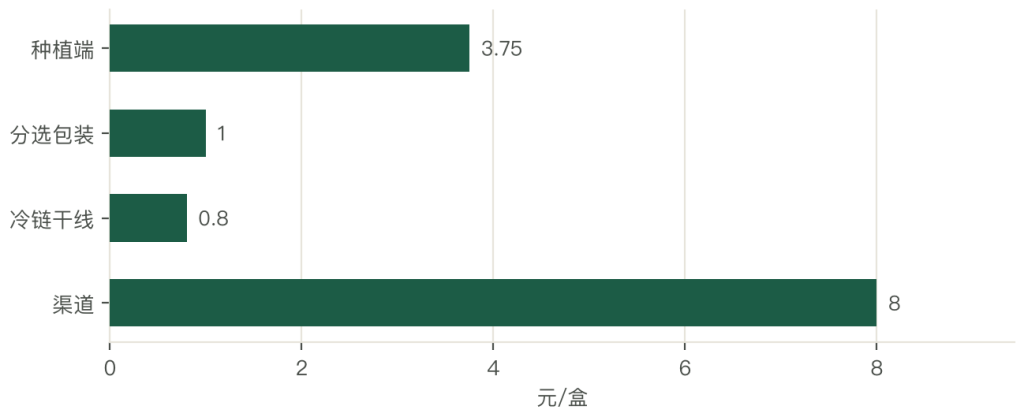
一盒 125 克的蓝莓卖 15 元,折 60 元/斤。这 15 元怎么分?
第一段是种植端:地头价 25 至 35 元/斤,折一盒 3.1 至 4.4 元,占 21% 至 29%。这 3 至 4 元里,含成本(苗、基质、肥、人工、设施折旧)2.5 至 3.5 元,净利只有 0.3 至 1 元。
第二段是分选包装:0.8 至 1.2 元/盒,占 5% 至 8%。含人工分选、塑料盒、标签、外箱。这一段是「标准化」的成本,也是「溢价」的来源:没有这一段,蓝莓只能散装卖。
第三段是冷链与干线:0.6 至 1.0 元/盒,占 4% 至 7%。含冷藏车、冷链仓、损耗。
第四段是渠道:7 至 9 元/盒,占 47% 至 60%。含进场费、回款周期、门店运营、损耗、毛利。这一段拿走了近一半。
四段加起来,种植端拿 21% 至 29%,采后(分选加冷链)拿 9% 至 15%,渠道拿 47% 至 60%。
这个分配与西瓜(种植端 6% 至 13%)不同:蓝莓的种植端份额高得多,因为它的「稀缺性」高(产量小、需求旺)。但渠道仍然拿走一半,因为「触达消费者」的能力是稀缺的。
分配的关键变量是「渠道类型」。同一盒蓝莓,走农批市场,渠道拿 40%;走商超,拿 50%;走会员店,拿 45%(但量大);走即时零售,拿 55%(因为履约成本高)。
所以「渠道选择」直接影响种植端的收入。基地如果只做农批,价格被压得低;如果做直供商超与会员店,价格高但要承担回款周期与损耗。
这个结构对产业的启示是:种植端要往采后走一步,做分选包装(拿 5% 至 8% 的那一段),甚至做品牌(拿渠道的一部分)。往采后走一步的前提是「规模」:没有 1,000 吨以上的年产量,做不了分选线,也谈不了直供。
所以蓝莓的产业演化方向是「集中」:大的基地越做越大(因为能直供),小的散户越做越难(只能卖给贩子)。这个趋势在草莓上不明显(因为草莓的运输半径短,本地市场能消化),在蓝莓上很明显。
第十二章 成本:单吨四段与人工 30%
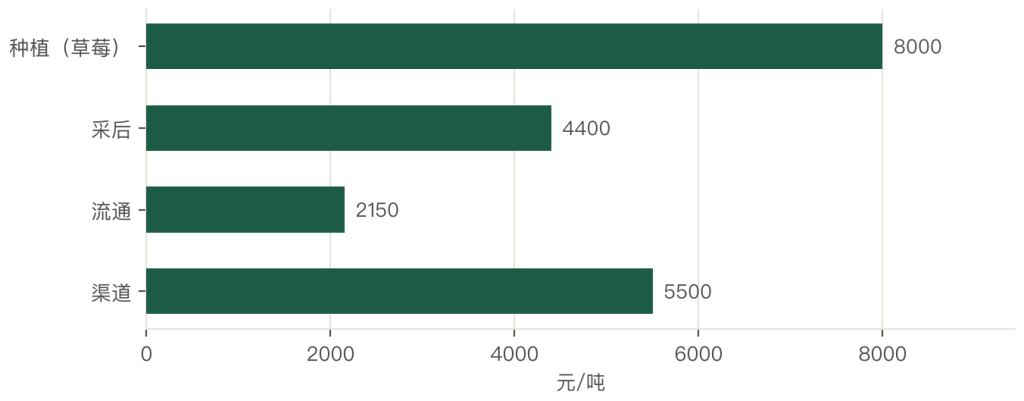
浆果的成本,可以按四段拆。
第一段是种植成本:草莓单吨 6,000 至 10,000 元(折 3 至 5 元/斤),蓝莓单吨 12,000 至 20,000 元(折 6 至 10 元/斤)。蓝莓贵在设施与基质(每亩投入 3 至 8 万元),草莓贵在人工(每亩 40 至 60 个工日)。
第二段是采后成本:预冷 300 至 1,000 元/吨、分选包装 1,500 至 3,000 元/吨、冷链 1,000 至 2,000 元/吨,合计 2,800 至 6,000 元/吨。
第三段是流通成本:干线运输 500 至 1,500 元/吨、销地配送 800 至 1,500 元/吨,合计 1,300 至 3,000 元/吨。
第四段是渠道成本:进场费、回款周期、门店运营,折 3,000 至 8,000 元/吨(按零售价的 30% 至 50% 计)。
四段合计,草莓从地头到餐桌的成本 13,000 至 27,000 元/吨,蓝莓 19,000 至 37,000 元/吨。
成本结构里占比最大的是「人工占比 30%」。草莓的用工量在每亩 40 至 60 个工日(疏花、垫果、采摘、分级),按 130 元/工日算,一亩人工成本 5,200 至 7,800 元,占亩成本(8,000 至 12,000 元)的 60% 以上。
这是草莓「不能规模化」的根本原因:一个人最多管 5 至 10 亩草莓,再多了管不过来。所以草莓的种植主体必然是「家庭农场」,不可能是「大企业」。
蓝莓相反:基质栽培加水肥一体化,一个人能管 50 至 100 亩,人工占比只有 20% 至 30%。所以蓝莓的种植主体可以是「企业」。
两个品类的产业形态由此分开:草莓是「分散的小农」,蓝莓是「集中的资本」。同一个「浆果」大类,两种完全不同的组织方式。
成本的最后一个变量是「损耗」。损耗不是表观成本,但它决定了实际收益。草莓损耗 44%(分段),蓝莓 15% 至 25%。所以同样一斤果子,草莓的「有效售价」只有标价的 56%,蓝莓是 75% 至 85%。
这就是为什么草莓必须卖高价才能赚钱:它的「有效供给」只有一半多。



写点看法