
香蕉产业研究
国产占 78.5%,为什么货架上全是进口蕉
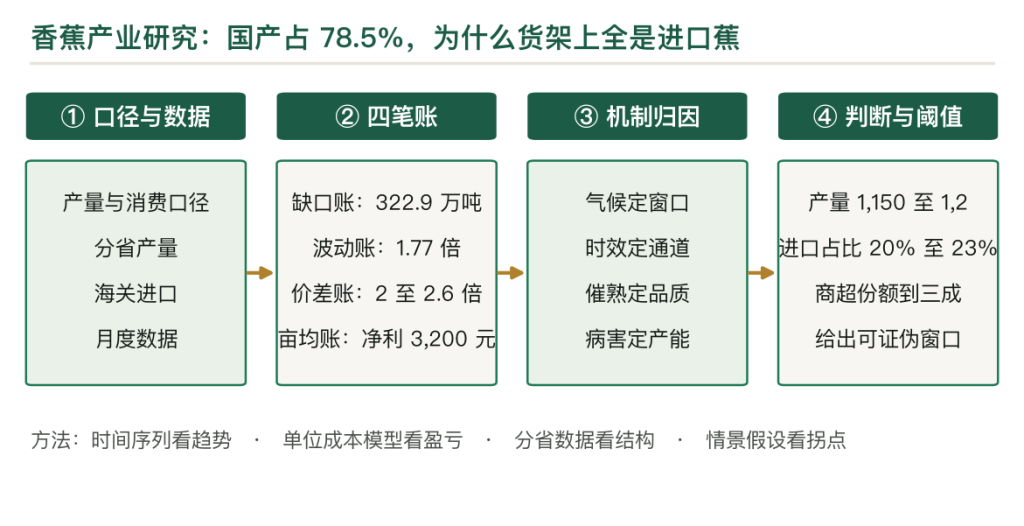
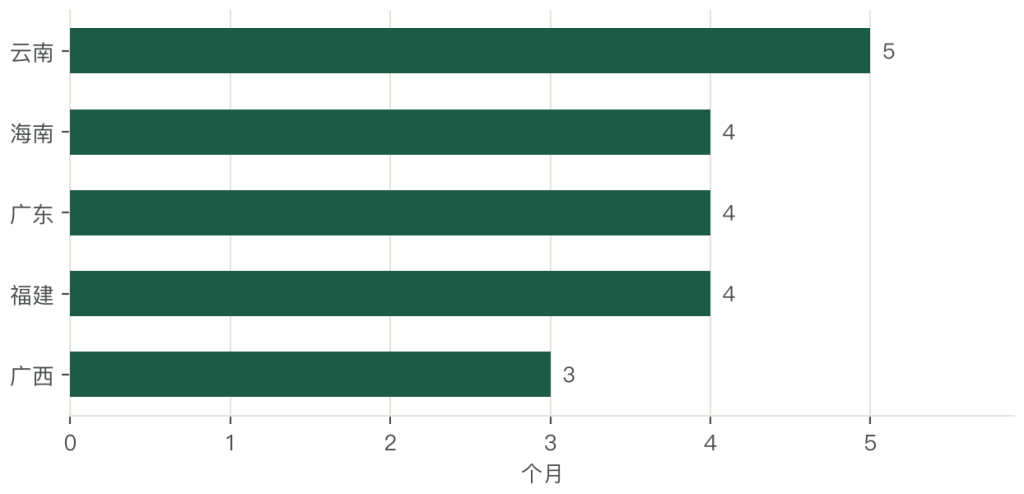
2024 年中国香蕉产量 1,175.97 万吨,全球第二,国产香蕉占国内消费量的 78.5%。但走进盒马、京东七鲜、物美、百果园,货架上摆的基本都是进口蕉。这个悖论是理解香蕉产业最好的切口,国产蕉的问题在供应,它做不到全年稳定。五个主产区的上市期首尾相接,海南 5 至 8 月、广东 7 至 10 月、广西 9 至 11 月、云南 11 月至次年 3 月,中间留下 4 月的空窗,而月度产量的峰谷差达到 1.77 倍(11 月 126.0 万吨对 2 月 71.2 万吨)。商超要的是每周都一样,国产蕉给不了。进口补上了这个缺口:2024 年进口 328.7 万吨、出口 5.8 万吨、净进口 322.9 万吨,占消费 21.5%;其中边境贸易 160.0 万吨,占进口的 48.7%,接近一半走的是越南、老挝、缅甸的陆路通道。本文的结论是,香蕉的竞争落在供应曲线的平滑度上;谁能把全年的供应接上,谁就能进商超。
关键词
第一章 产量全球第二,货架上却没有它
1,175.97 万吨。这是 2024 年中国香蕉的产量,全球第二,仅次于印度。按 1,498.9 万吨的表观消费量算,国产蕉占了 78.5%。
这个比例在任何一个水果品类里都算高的。苹果的国产占比接近 100%(因为进口量小),柑橘也是;但苹果和柑橘本身就是「国产主导」的品类。香蕉不一样:它是全球贸易量最大的水果,菲律宾、厄瓜多尔、危地马拉的蕉满世界卖,中国市场是它们的必争之地。在这种竞争下国产还能占 78.5%,说明国产蕉有成本与距离上的硬优势。
但走进盒马、京东七鲜、物美、百果园,货架上摆的基本都是进口蕉。都乐、佳农、地扪,包装上印着菲律宾、厄瓜多尔、越南的产地,标价 6 至 8 元/斤。国产蕉在哪里?在菜市场、在水果摊、在社区团购的散装堆头里,3.05 元/斤。
产量占八成,货架占不到两成。这个错位是理解香蕉产业最好的切口。
原因不是品质。国产蕉的甜度、软糯度并不输进口蕉,很多消费者甚至觉得国产蕉更甜。原因也不是价格,国产蕉比进口蕉便宜一半以上。
原因是供应。商超要的是「每周一样」:一样的规格、一样的品相、一样的供货量,一年五十二周不能断。国产蕉给不了这个承诺,因为它做不出全年的供应曲线。
五个主产区的上市期首尾相接:海南 5 至 8 月、广东 7 至 10 月、广西 9 至 11 月、云南 11 月至次年 3 月。四个窗口覆盖了 5 月到次年 3 月,中间留下 4 月的空窗,而 1 至 2 月是全年低谷。月度产量的峰谷差达到 1.77 倍:11 月 126.0 万吨,2 月 71.2 万吨。
进口蕉来自没有冬季的热带,全年都能产,加上全程冷链,能做到每周一样的供货。这就是它的入场券。
所以香蕉的竞争不在品种、不在口感,在供应曲线的平滑度。这个判断决定了后面所有的分析:怎么补 4 月的空窗、怎么把 1.77 倍压到 1.3 倍、怎么让国产蕉进商超。
本文按「供需、产区、波动、进口、渠道、价格、品种、病害、成本、冷链、加工、交易、趋势」的顺序走。
第二章 322.9 万吨的算术
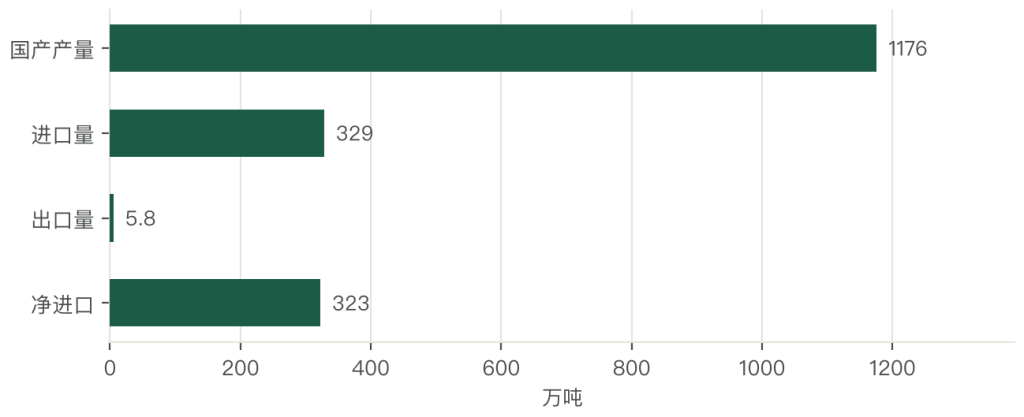
2024 年国产香蕉 1,175.97 万吨,进口 328.7 万吨,出口 5.8 万吨。按供需平衡:1,175.97 + 328.7 − 5.8 = 1,498.87 万吨,即表观消费量 1,498.9 万吨。净进口 = 328.7 − 5.8 = 322.9 万吨,占消费 21.5%。
这个算术说明:中国的香蕉消费里,超过五分之一靠进口。这个比例在水果里是高的,苹果的进口占比不到 2%,柑橘不到 3%,梨不到 2%。香蕉为什么特殊?因为它的适种区窄。
香蕉是热带作物,需要年均温 20 摄氏度以上、无霜冻。中国的适种区就到云南南部、广西南部、广东、海南、福建。再往北种不了,冬天会冻死。所以国产香蕉的产能上限,是地理决定的,不是技术决定的。
反过来看,进口的来源国都在北纬 20 度以南或者靠近赤道:菲律宾、厄瓜多尔、越南、老挝、柬埔寨、缅甸。这些地方没有冬季,全年能产,一年可以收一到两造。
于是形成一个结构:国产蕉吃「季节窗口」,进口蕉吃「全年」。国产蕉在窗口期有成本优势(距离近、关税低),进口蕉在窗口外有供应优势(全年都有)。
322.9 万吨的净进口,实质上是「窗口外的需求」。这个量来自国产蕉交不出来的空缺。
算术再往下算一段,落到人均。1,498.9 万吨除以 14 亿人,人均 10.7 公斤/年。这个水平在全球是中等,美国人均 12 公斤,日本 8 公斤,厄瓜多尔(产地)超过 100 公斤。所以中国的香蕉消费还有增长空间,但增长的部分大概率还是靠进口,因为国产的产能上不去。
这一条对产业的判断很重要:国产蕉的上限在土地,市场并不缺。适种区的面积有限,而且与橡胶、芒果、火龙果争地。所以「提高自给率」这个目标,在香蕉上基本不成立,能做的是「提高窗口期内的竞争力」。
第三章 五个产区的时间表:4 月的空窗
国产蕉供应不稳定的根本原因,藏在五个产区的上市时间里。
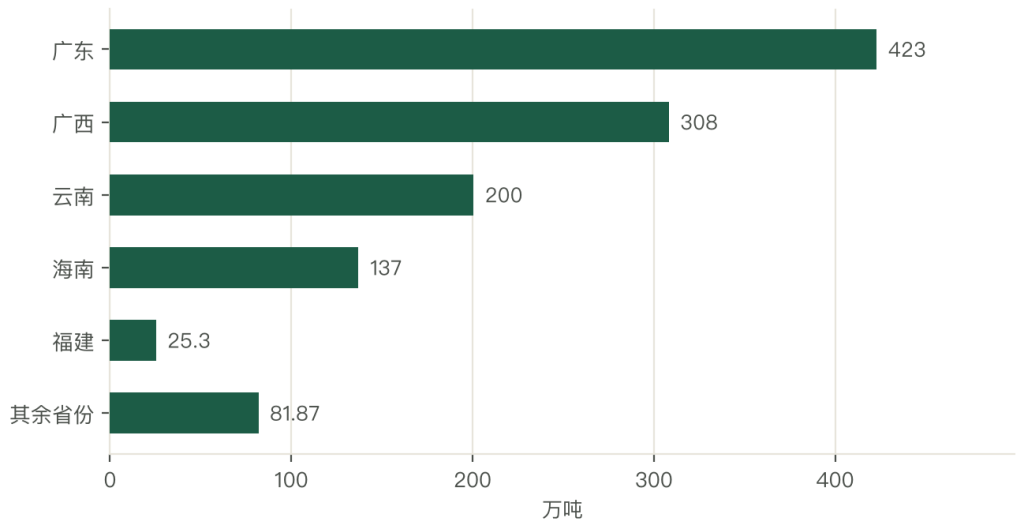
2024 年的产量:广东 423.0 万吨(占 38.66%)、广西 308.2 万吨(28.17%)、云南 200.5 万吨(18.33%)、海南 137.1 万吨(12.53%)、福建 25.3 万吨(2.31%)。五省合计 1,094.1 万吨,占全国 93.0%。剩下 7% 在贵州、四川、重庆等零星产区。
供应窗口是这样排的:海南 5 至 8 月,广东 7 至 10 月,广西 9 至 11 月,云南 11 月至次年 3 月,福建 7 至 10 月(量小)。
把五个窗口排在一起,问题就出来了。1 至 3 月只有云南在供;4 月云南的尾季结束、海南还没开始,这是最大的空窗;5 至 6 月靠海南;7 至 8 月海南、广东、福建三家;9 至 10 月广东、广西;11 至 12 月广西、云南。
空窗有两处。第一处是 4 月:云南的香蕉在 3 月底基本收完,海南的要到 5 月中旬才批量上市,这一个多月国产蕉靠库存与零星货源,量小价高。第二处是 1 至 2 月:云南虽然是主供,但冬季低温影响生长,2 月的月度产量 71.2 万吨,是全年最低。
两处空窗叠加,形成一季度到二季度的供应低谷。
为什么不能在空窗期补种?三个原因。第一是气候,香蕉需要年均温 20 摄氏度以上,再往北种不了。第二是台风,7 至 10 月是台风季,海南、广东的蕉园要防台风,种得越多风险越大。第三是枯萎病,连作会导致病害累积,蕉园必须轮作,同一块地不能连续种香蕉。
三个原因决定了中国的香蕉供应窗口无法扩展,只能在现有窗口里提单产、提品质。
进口蕉怎么做到全年?来源国都是热带,没有冬季,全年都能生产;加上全程冷链,能做到每周都一样。这正是商超要的。
所以 4 月的空窗不是一个小问题,它是整个产业格局的支点。谁能补上这一个月,谁就拿到了商超的入场券。补的方式有三种:云南延长供应期(选晚熟品种或者调海拔)、海南提前(覆膜保温或者选早熟品种)、进口补位(越南、老挝的边贸蕉)。三种方式里,第三种最快,这也是边贸蕉占到进口近一半的原因。
第四章 月度波动:1.77 倍的峰谷
把 12 个月的产量排开,波动比想象的更大。
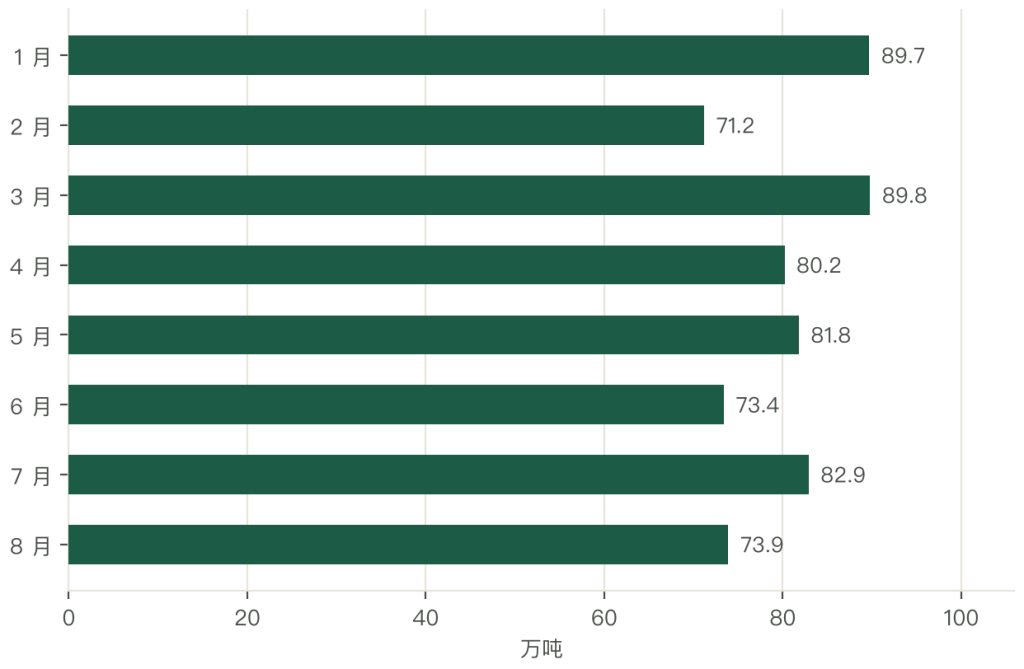
2024 年的月度产量(万吨):1 月 89.7、2 月 71.2、3 月 89.8、4 月 80.2、5 月 81.8、6 月 73.4、7 月 82.9、8 月 73.9、9 月 90.1、10 月 117.1、11 月 126.0、12 月 118.0。
最高 11 月 126.0 万吨,最低 2 月 71.2 万吨,峰谷比 1.77 倍。
这条曲线的形状反常,年末高、年中低,夏天并没有高出来。原因是产区的接续:10 至 12 月是广东、广西、云南三家同时在供,产量叠加;6 至 8 月是海南、广东在供,但正处于台风季与高温期,单产下降。
1.77 倍这个数字,对不同的买家意味着不同的事。
对消费者,它意味着价格波动:11 月香蕉便宜,2 月贵。这个波动不大(香蕉是价格最稳定的水果之一),消费者感知不明显。
对商超,它意味着「供不上」。商超的采购要求是「每周固定量、固定规格」,1.77 倍的波动意味着要么旺季压库、要么淡季缺货,两头都难受。所以商超宁愿多花钱买进口蕉,也不愿意承担国产蕉的供应风险。
对蕉农,它意味着「卖不上价」。11 月三家产区同时出货,产地价被压到 1 元/斤左右;2 月只有云南供货,产地价能到 2 元/斤以上。同一片蕉园,不同月份卖,价格差一倍。
所以这条曲线的三个读者,看到的是三件不同的事:价格、风险、收益。产业要解决的,是把这条曲线拉平,让三方都受益。
拉平的手段有四个。第一是品种搭配,同一产区种早中晚熟不同品种,把窗口拉长。第二是海拔调节,云南的河谷与山地海拔差 1,000 米,成熟期差一两个月。第三是设施栽培,覆膜、套袋可以提前或延后。第四是贮藏,香蕉可以冷藏(13 至 15 摄氏度)延缓后熟,把销售期拉长两到三周。
四个手段里第四个最实用,因为香蕉的贮藏技术成熟、成本不高。但贮藏只能延缓后熟,不能凭空造出供给,所以它只能削峰,不能填谷。
真正的填谷还得靠进口。这也是为什么边贸蕉集中在 1 至 4 月:那正是国产蕉的谷底,边贸蕉从越南、老挝过来,两天到口岸,正好补位。
第五章 进口结构:边境贸易的 48.7%
进口蕉的来源结构,比想象中复杂。
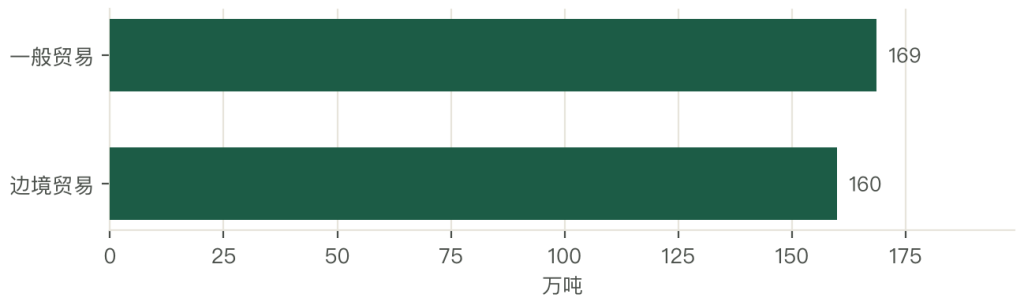
2024 年进口 328.7 万吨,其中一般贸易 168.7 万吨、边境贸易 160.0 万吨。边境贸易占 48.7%。
这个比例很反常。多数农产品的进口以一般贸易为主,边境贸易只占小头。香蕉的边境贸易接近一半,说明它的贸易路径与别的农产品不同。
一般贸易的三个来源:菲律宾(传统的最大来源国,卡文迪什品种,全年供应,品质稳定)、厄瓜多尔(主打高端与有机,价格高)、柬埔寨(近年增长快,距离近、成本低)。边贸的三个来源:越南、老挝、缅甸。
边境贸易为什么能占到一半?四个原因。
第一是距离。越南、老挝、缅甸与中国的云南、广西接壤,香蕉从产地到口岸只要一两天。第二是时效。香蕉是呼吸跃变型水果,采后要尽快进入冷链或者尽快卖掉,陆路运输比海运快得多(海运 20 至 30 天,陆路 2 至 3 天)。第三是成本。边境小额贸易有税收优惠与简化通关,成本低。第四是季节。边贸蕉可以在国产蕉的空窗期快速补位。
四个原因里第二个最关键。香蕉的保鲜窗口短,海运的 20 到 30 天太长了,陆路的 2 到 3 天正好。
边贸有三个风险。第一是政策风险,边境贸易的政策会调整,一旦收紧通道就断了。第二是质量风险,边贸的检验检疫相对简单,品质参差。第三是价格风险,边贸蕉成本低、价格波动大,会影响国内市场的价格。
三个风险里第一个最不可控。政策一变,整个通道的贸易量会骤降。所以做边贸蕉生意的企业,通常不会把全部货押在一条通道上。
进口的判断是:占比会稳定在 20% 左右,边贸的份额受政策影响波动。依据有三:国内产能见顶,适种区有限,产量增长慢;消费量还在增长,缺口需要进口补;边贸的政策不确定,份额可能下降。
进口是结构性的补充,谈不上威胁。这个定位短期内不会变。理解这一点,就不会把「国产占比 78.5%」当成一个需要保卫的数字,也不会把进口当成敌人。
该关注的是「窗口期内的竞争」。在 5 至 11 月的国产旺季,进口蕉的成本比国产高(关税、运费、冷链),竞争不过国产;在 12 至 4 月的淡季,国产供不上,进口自然补位。所以两者是「季节分工」,不是「正面竞争」。
第六章 为什么香蕉走边贸
上一章说了「一半走小路」,这一章说这条路为什么存在、为什么改不了。
第一个原因是物理的:香蕉采后必须在两三天内进入冷链或者卖掉,否则就开始后熟、变软、长斑。海运从菲律宾到中国要 20 至 30 天,凭全程 13.5 摄氏度的冷链撑着,成本高、风险大。陆路从越南到广西只要两天,用普通冷藏车就能做,成本低一半。
第二个原因是贸易制度的:边境小额贸易有税收优惠(边民互市每人每天有免税额度)、通关简化(不用走全套的一般贸易报关)。这套制度本来是为了边民生活,实际被用作了香蕉的通道。
第三个原因是季节的:边贸蕉的旺季正好是国产蕉的淡季(12 至 4 月)。这个时间差让边贸蕉有价格空间:淡季国产蕉 2 元/斤,边贸蕉 1.5 元/斤也能卖;旺季国产蕉 1 元/斤,边贸蕉就没法做了。
三个原因叠加,形成一条稳定的通道。这条通道不是「打擦边球」,它是制度设计与物理条件共同作用的结果。
但这条通道有它的脆弱性。第一是政策,边民互市的免税额度、检验检疫的要求,任何一项调整都会影响流量。第二是疫病,越南、老挝的香蕉如果出现检疫性有害生物,口岸会加严查验,时效优势就没了。第三是汇率与成本,越南的劳动力成本在上涨,边贸蕉的价格优势在收窄。
所以边贸蕉的份额不是一个稳定的数字,它会随政策与成本波动。2024 年的 48.7% 是高位,未来可能降到 40% 以下。
对国内产业的启示是:不要指望边贸通道长期存在。真正能替代它的,是国产蕉在淡季的供应能力。而这需要产区的结构调整:云南的晚熟品种、海南的早熟品种、设施的提前延后。
还有一条被忽略的影响:边贸蕉压低了国内的淡季价格。淡季本来是国产蕉最赚钱的时候,边贸蕉一来,价格上不去,蕉农的「淡季溢价」被削掉了。这是国产蕉收益低的一个隐性原因。
所以「边贸」这件事,对消费者是好事(淡季有便宜蕉吃),对国产蕉农是坏事(淡季也卖不上价)。政策的取舍就在这里。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法