

香蕉产业研究
国产占 78.5%,为什么货架上全是进口蕉
第七章 渠道分层:商超与菜市场的两个世界
香蕉的渠道分层,是所有水果里最极致的。
第一个世界是商超与生鲜平台。这里卖进口蕉,价格 6 至 8 元/斤,品相好、供应稳定、有品牌(都乐、佳农、地扪)。消费者在这里买的是「确定性」:大小一样、颜色一样、什么时候来都有。
第二个世界是菜市场与水果摊。这里卖国产蕉,价格 3.05 元/斤,品相参差、供应随季节波动、没有品牌。消费者在这里买的是「便宜」。
两个世界的差别在「交易方式」,价格只是表面。商超是「计划采购」:提前下单、按周配送、有回款周期。菜市场是「现货交易」:当天到货、现金结算、卖完再进。
商超要求供应商有「稳定的货量加标准化加回款周期承受力」,三条缺一不可。国产蕉的生产主体是散户与小贩,三条都缺,所以进不去。
反过来,进口蕉的供应链是公司化的:都乐、佳农这类企业在菲律宾、厄瓜多尔有自有或合作农场,有包装厂、有冷链船、有中国的分装中心。它们能承诺「每周 20 吨、规格统一、回款周期 60 天」,这是散户给不了的。
所以渠道分层由「供应能力」造成,「消费者偏好」只解释一小部分。
中间还有一块地带,社区团购与生鲜电商的「性价比线」。这里卖国产蕉,价格 3 至 4 元/斤,包装简单、规格不严。这个渠道这几年的份额在上升,因为它对供应稳定性的要求低于商超,对价格的要求高于商超。
中间地带的出现,对国产蕉是机会。它让国产蕉有了一个「不进商超也能走量」的通道。但它也带来一个问题:价格被压得更低,因为社区团购的核心竞争力就是低价。
渠道的判断是:三个世界会长期并存。商超与生鲜平台继续由进口蕉主导;菜市场与水果摊由国产蕉主导;中间地带两者混战,国产蕉的份额会上升。
这个格局对产业的启示是:想进商超,先解决供应曲线;想守菜市场,先解决成本;想吃中间地带,先解决标准化。三条路都指向同一个方向:从「散户供货」转向「组织化供货」。
第八章 价格:3.05 元/斤与 2 至 2.6 倍价差
香蕉是水果里最「亲民」的,也是最没有品牌溢价的。
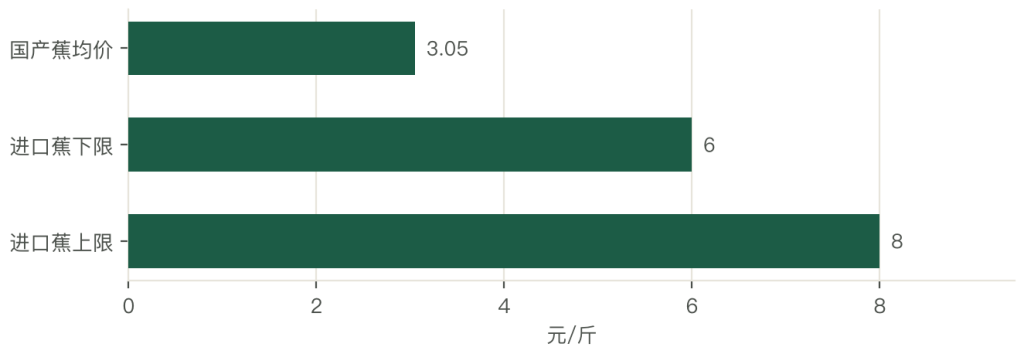
2026 年 1 月 17 日,国产香蕉均价 3.05 元/斤,折 6.1 元/公斤。同期进口蕉在商超的零售价 6 至 8 元/斤,折 12 至 16 元/公斤。进口蕉是国产蕉的 2 至 2.6 倍。
价差来自四个地方。第一是品相,进口蕉分级严格,长度、粗细、色泽统一,卖相好。第二是稳定,进口蕉全年供应的品质一致,消费者预期稳定,愿意付溢价。第三是渠道,商超的加价率高于菜市场,同一批货在商超卖得更贵。第四是运输,进口蕉的全程冷链成本高于国产蕉的常温运输,成本最终转给消费者。
四个因素里第二个最值钱。稳定的品质本身就是溢价,因为它降低了消费者的选择成本。
香蕉的价格史很平稳。长期在 2 至 4 元/斤之间波动,是价格最稳定的水果之一。稳定的原因是供给充足:国产加进口,总量略超需求,价格涨不上去。
这个稳定性对消费者是好事,对生产者是压力。价格涨不上去,成本却在涨(人工、地租、农资),利润空间被压缩。
产地价与零售价的对比也能说明问题。产地收购价常年在 1 至 2 元/斤,折 2 至 4 元/公斤;零售价 3.05 元/斤,折 6.1 元/公斤。流通加价约 1.5 至 3 倍,这个倍数在水果里算中等,低于苹果(2 至 4 倍),高于柑橘(1.7 倍)。加价低的原因是香蕉的流通效率高:货架期短、周转快、中间环节少。
价格的判断是:长期在 2.5 至 4 元/斤的区间波动,不会大幅上涨。依据有三:供给充足,国产加进口总量超过需求;替代品多,苹果、柑橘、梨都是替代选择;消费习惯稳定,香蕉是「基础水果」,价格敏感度高。
价格的上限决定了产业的利润空间。想赚钱,只能靠降本与提效。
这一条听着悲观,但它是香蕉产业的真实处境。一个品类如果价格上不去、成本又在涨,唯一的出路是「规模化加效率」。而规模化在香蕉上有一个天然障碍:枯萎病要求轮作,同一块地不能连续种,规模越大,找地的压力越大。
所以香蕉的规模化,比苹果、柑橘更难。这也是为什么这个行业至今还是散户为主。
第九章 品种:巴西蕉的七成与三个小众品种
香蕉的品种比想象中简单。
中国的主栽品种是巴西蕉,属于卡文迪什类(香芽蕉),占栽培面积的绝大部分。巴西蕉的特点是果指长、果肉软、甜度高、产量高,适合鲜食。它的缺点是抗病性差,尤其对枯萎病 4 号生理小种(TR4)敏感。
三个小众品种各有各的位置。第一是皇帝蕉(金香蕉),果指短小、皮薄、甜度高,价格是巴西蕉的两倍以上,零售价常年在 8 至 12 元/斤。第二是粉蕉,果皮带粉、口感绵密,广东、广西有种植。第三是米蕉(糯米蕉),果肉糯、香气浓,贵州册亨的糯米蕉是地理标志产品。
三个小众品种的份额不大,但溢价明显。这给产业留了一条「差异化」的路:不作为主粮,作为特色。
品种单一有三个风险。第一是病害,全行业种同一个品系,一旦 TR4 爆发,没有抗病品种可以替代。第二是市场,消费者对香蕉的认知就是「巴西蕉那个样子」,小众品种难以做大。第三是育种,香蕉的商业化育种进展缓慢,新品种的推出周期长。
三个风险里第一个最致命。全球的香蕉产业都面临这个问题,中国不是例外。20 世纪 50 年代,全球主栽的「大米七」品种就是因为枯萎病 1 号小种几乎灭绝,产业被迫换成卡文迪什。现在卡文迪什又面临 TR4,历史在重演。
育种的进展:国内以广东省农科院、中国热科院为主,育成的品种有「中蕉 9 号」「粤科 1 号」等,抗病性优于巴西蕉,但口感与产量还有差距。育种方向有三个:抗 TR4、耐寒、优质。三个方向里抗 TR4 最紧迫,它是产业存续的问题,不是竞争力的问题。
品种的判断是:巴西蕉的主导地位短期不会改变,但抗病品种的推广会加速。依据有三:TR4 的扩散压力倒逼产业换种;政策支持,抗病品种的推广有补贴;消费者的接受度在提高,抗病品种的口感在改善。
换种的速度取决于 TR4 的扩散速度。这是一个被病害推动的品种更新,不是被市场推动的。这一点与苹果、柑橘完全不同:那两个品类的换种是因为「卖不上价」,香蕉的换种是因为「可能种不出来」。
后者严重得多。
第十章 种苗:组培苗如何改变一个产业
香蕉的种苗,是它与其他水果最不一样的地方:它不靠种子,靠无性繁殖。
传统的方式是吸芽分株:从母株旁边挖出小苗移栽。这种方式简单,但带病率高:母株如果带枯萎病或者花叶病毒,吸芽也带。这就是枯萎病在老产区扩散的主要途径。
现代的方式是组培脱毒苗:取母株的茎尖生长点,在无菌条件下培养,繁殖出大量不带病毒的苗。这套技术改变了香蕉产业。
组培苗有三个优势。第一是脱毒,从源头切断病害。第二是整齐,同一批苗的遗传性状完全一致,成熟期一致、果形一致,便于统一管理与统一采收。第三是量大,一个茎尖一年能繁殖出几万株苗,满足大规模种植的需求。
三个优势里第二个最被低估。香蕉的收购按「梳形」与「饱满度」分级,如果同一片蕉园的成熟期不一致,就要分批砍收,人工成本翻倍。组培苗让全园同期成熟,一次砍完,效率完全不同。
但组培苗也有三个问题。第一是价格,3 至 6 元一株,是吸芽的两三倍,散户嫌贵。第二是质量参差,组培苗的市场混乱,有些苗圃用带病的母株做外植体,脱毒不彻底。第三是变异,组培过程中可能出现体细胞变异,长出来的蕉株性状不稳定(俗称「返祖」)。
三个问题里第二个最要命。因为「脱毒」这件事在外观上看不出来,蕉农只能靠苗圃的信誉判断。这跟梨的苗木乱象是同一个问题:信息不对称,劣币驱逐良币。
行业的解法有两个。第一是「定点苗圃加检测报告」,由政府认定一批苗圃,出圃时提供病毒检测报告。第二是「企业自建苗圃」,大型种植企业自己做组培,自用为主。两条路都在推,但覆盖率还不高。
种苗这件事的产业含义是:它把「病害防控」从「田间管理」前移到了「育苗环节」。如果苗是干净的,田间的病害压力就小一半;如果苗是带病的,后面怎么防都没用。
所以香蕉产业的升级,第一笔钱应该投在种苗上,不是投在蕉园上。这一条在政策上已经有体现:多地把组培脱毒苗纳入补贴,一株补 1 至 2 元。
第十一章 枯萎病 TR4:无法根治的土传病害
香蕉枯萎病 4 号生理小种(TR4),是香蕉产业最大的威胁。
TR4 是一种土传真菌病害,侵染香蕉的根系,堵塞维管束,导致植株枯萎死亡。关键点是无法根治:病菌在土壤中能存活几十年,一旦污染地块,这块地就不能再种香蕉。
这个特性与柑橘的黄龙病类似,但更严重。黄龙病靠木虱传播,可以靠统防统治压住;TR4 靠土壤传播,几乎无法阻断。
传播有三个途径。第一是带病种苗,这是最主要的远距离传播途径。第二是土壤与农机,带病的土壤、农具、车辆能把病菌带到新地块。第三是雨水与灌溉,病菌随水流动,从一块地传到另一块地。
三个途径里第一个最可控。严格检疫种苗,能挡住大部分传播。第二、第三个几乎无法防,只能靠「不进病区」。
全球的影响值得说清。TR4 最早在东南亚发现,随后扩散到中东、非洲、南美、大洋洲。全球的商业香蕉品种(卡文迪什)对它几乎没有抗性。一旦大面积爆发,全球的香蕉供应都会受冲击。
这也是为什么抗 TR4 育种是全球香蕉产业的头号课题。
中国的现状:TR4 已经在广东、海南、广西的部分蕉园出现,属于「点状发生」,还没有大面积爆发。这个状态给了产业一个窗口期:在扩散之前,把抗病品种推上去、把防控体系建起来。
防控有四个动作。第一是无病苗,所有新植蕉园必须用组培脱毒苗。第二是隔离,病区与非病区之间设缓冲带,农机具专用。第三是轮作,与非寄主作物(如甘蔗、水稻)轮作三年以上。第四是清园,发现病株立即销毁,并对土壤消毒。
四个动作里第一个最有效,第四个最难执行。因为病株销毁意味着当年绝收,蕉农往往舍不得,拖着不处理,病害就扩散了。
这一条与柑橘的黄龙病防控完全一样:技术不难,难在「让个体做对自己不利、对集体有利的事」。
所以香蕉的产能上限由土地、气候与组织能力共同决定。一个组织得好的产区,能靠统防统治与轮作把病害压在低位;一个组织松散的产区,病害一爆发就崩盘。
第十二章 一株香蕉的成本
要判断香蕉种植还有没有钱赚,得把一株蕉的成本项逐项算清。
按一亩种 150 株、每株产 25 公斤算,亩产 3.75 吨。这个水平在管理水平高的蕉园能到 4 吨,粗放管理的只有 2.5 吨。
成本分四块。第一块是种苗:组培苗 3 至 6 元/株,一亩 150 株,450 至 900 元,按两年一个周期摊,每年 225 至 450 元。第二块是农资:化肥 1,200 元、农药 400 元、套袋 300 元(防日灼与果面损伤),合计 1,900 元。第三块是人工:整地、定植、施肥、打药、套袋、采收,一亩一年 25 至 30 个工日,按 130 元算,3,250 至 3,900 元。第四块是地租与设施:地租 800 至 1,500 元,滴灌与防风设施分摊 300 元,合计 1,100 至 1,800 元。
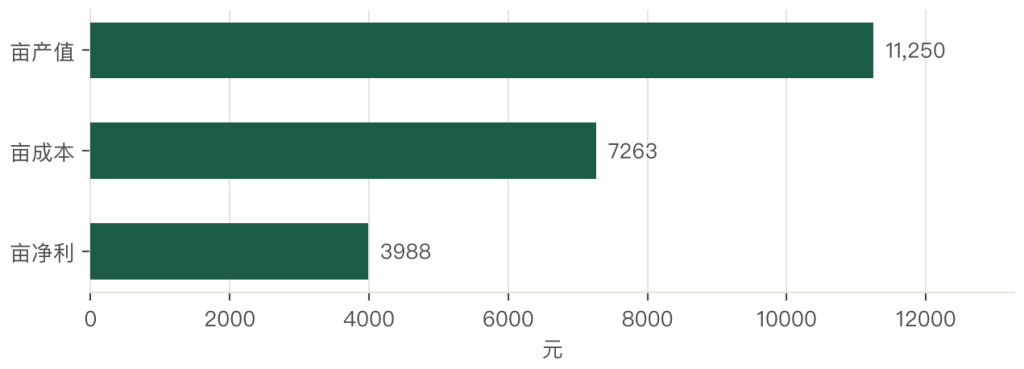
四项合计 6,475 至 8,050 元。按亩产 3.75 吨、产地价 1.5 元/斤即 3 元/公斤算,亩产值 11,250 元,亩净利 3,200 至 4,775 元。
这个数字看着还行,但要算三个前提。
第一个前提是价格。1.5 元/斤是中等年份的产地价。旺季(11 月)产地价能跌到 1 元/斤,亩产值 7,500 元,净利只剩几百元;淡季(2 月)能到 2 元/斤以上,亩产值 15,000 元,净利 7,000 元。所以同一片蕉园,不同月份卖,收益差三倍。
第二个前提是台风。7 至 10 月是台风季,一场台风能把蕉园打倒一半。倒伏的蕉要扶正、断的株要重种,一亩的损失在 3,000 元以上。所以蕉农必须买保险,或者接受「三年一灾」的规律。
第三个前提是枯萎病。一旦发病,这块地就不能再种香蕉,要轮作三年以上。轮作期的地租与机会成本,是隐性损失。
三个前提叠加,香蕉种植的真实收益是「好年赚五六千、平年赚三四千、灾年亏」。这个水平比种粮高,比种果低,属于「中等收益、高风险」的生意。
成本结构里占比最大的一项是人工。25 至 30 个工日,占成本的一半。香蕉的人工主要在采收与搬运:一株蕉的果串重 25 至 30 公斤,要人工砍、人工扛到索道或者车上,非常费力。这个环节的机械化程度很低,是成本上涨的主要原因。
所以香蕉的降本方向,第一是采收环节的机械化(索道运输、小型运输车),第二是水肥一体化(省人工、省肥料),第三是抗病品种(减少损失)。三个方向都需要投入,而投入的回报又被低迷的价格抵掉,这是产业的死结。



写点看法