
生猪交易与流通研究
7 亿头猪的搬运、定价与损耗
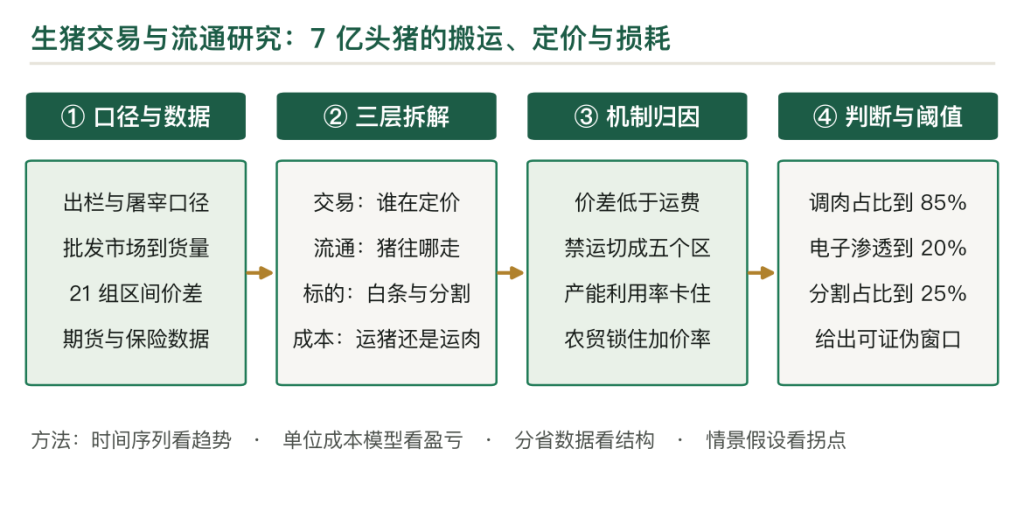
2024 年中国出栏生猪 7.03 亿头,而规模以上定点屠宰只占 48%,意味着一半以上的猪要先经过交易与调运才进得了屠宰厂。这段路不起眼,却决定了整条猪肉链的价格。三个数字可以先立住:21 组大区间平均价差 0.84 元/公斤,已经低于跨省调运的综合成本;全国重点批发市场白条日均到货 2.62 万头,同比下降 7.75%;国家生猪交易市场累计交易生猪突破 8,000 万头、交易额超 1,200 亿元,占出栏约 11%。价差收窄到运不动,说明靠长途贩运赚差价的模式已经走到尽头;批发市场退潮,说明货物在绕开”集散地”这一层;而电子交易做到十分之一的市场份额,说明连活猪这种最难标准化的商品也开始线上定价。中国猪肉流通长期是”热鲜白条加农贸市场”的天下,白条占流通量的 80.55%、分割品只占 19.45%,屠宰企业的销售渠道里农贸占 71.21%、商超连锁只占 11.64%。这套结构的成因在经济层面,成本与习惯互相咬合:白条适配农贸,农贸容忍损耗,损耗又反过来推高成本。本文要算清的就是这条咬合链上的三块:一头猪从栏到案板被搬几次、每次加多少钱、每个环节把多少重量丢在路上。
关键词
生猪调运白条分割品区际价差定点屠宰点对点调运国家生猪市场生猪期货冷链
第一章 交易与流通是两件事
生猪交易与生猪流通经常被混着说,其实是两件不同的事,混着说就必然算错。
生猪交易讲的是活体猪的所有权转移,从养殖端到屠宰端,标的可以是毛猪,也可以是白条,交割方式可以是当面议价,也可以是电子竞价或者期货盘面。
生猪流通讲的是实物的物理位移,有两种形态:活体调运,业内叫调猪;白条与分割肉的冷链调运,业内叫调肉。交易解决价格发现问题,决定谁赚多少;流通解决空间错配问题,决定猪往哪走。
把这两个概念分开,后面的政策与商业变化才讲得通:2019 年以后国家推的调猪转调肉,改的是流通形态;2021 年上市的生猪期货,改的是交易方式。两件事方向一致,机制完全不同。
按交易标的拆,这条链上有四层货。
最上面一层是活体猪,交易量最大,也是价格波动的源头;第二层是白条,即屠宰后去头去蹄去内脏的胴体,2024 年占猪肉产量的 80.55%,仍是流通的绝对主力;第三层是分割肉,占 19.45%,四年间上升了约 4.6 个百分点,是流通端最重要的结构变化;第四层是冻品,主要进加工与跨区储备,保质期长,是调肉的重要载体。
四层货的定价逻辑完全不同:活猪按毛斤论价,白条按胴体重量与等级论价,分割品按部位论价,冻品按库存周期论价。同一头猪在这四层里能卖出四个价钱,这个差价就是流通环节全部的利润空间。
流通形态也是三种:活体调运、冷鲜肉冷链调运、冷冻肉调运。三种形态的成本结构差别极大,活体调运的成本压在运费与掉膘上,冷链调运的成本压在制冷与时效上,冷冻调运的成本压在仓储与资金占用上。用哪一种,不看政策偏好,看价差和距离。
上下两端还有两条边界要说清。向上衔接养殖出栏,边界在于谁定价、谁交猪:规模场可以直接对屠宰厂,中小散户多数要经过经纪人。向下衔接屠宰与批发零售,白条交付那一刻流通环节结束、零售环节开始。
这条界线在表上清楚,在业务上常常模糊,因为很多屠宰企业自己就做批发,甚至自己开肉摊。
第三条边界是金融:生猪期货与保险加期货把价格风险从产业内部转移到了金融市场,2024 年前 20 家养殖企业有 19 家参与生猪期货,其中 13 家设了交割库。这个比例说明金融工具成了规模场的标配。
三条边界围出来的范围,就是本文要研究的东西:从猪出栏,到白条进零售终端,中间的定价、位移、风险三段。养殖的成本结构留给前面几篇,屠宰的加工成本留给下一篇,这里只算搬运的成本。
标的切换会改变谁承担重量损失,这一点在表上最容易被忽略。
一头 120 公斤的活猪按 17 元/公斤成交是 2,040 元,屠宰后出 75 公斤白条,按 22.4 元/公斤成交是 1,680 元,加上头蹄、内脏、骨血等副产品约 250 元,合计 1,930 元。
一头猪从活体变成白条,表上的价值反而少了 110 元。这 110 元没有任何人赚走,活体里那 45 公斤血水、肠胃内容物、毛发和不可食部分在过秤时被剔掉了,而卖方在活体交易时为此收到了钱。
所以交易标的从活猪切到白条,等于把屠宰出品率的责任从买方转移到了卖方:卖活猪时养殖户替买方承担了出肉率风险,卖白条时这个风险回到了屠宰厂。这一条决定了产业链上的博弈方向,也是屠宰环节毛利长期只有个位数的结构性原因。
第二章 七十年四个阶段:从统购统销到工具化
生猪流通的形态变了四次,每一次的分界线都在制度或者疫病上,技术是跟着变的。
统购统销期在改革开放之前。生猪由国家统一收购、统一调拨,价格由国家定,流通里没有市场成分。这一段留下的遗产是格局而不是效率:它把”产区调出、销区调入”这个基本盘固定下来了,四川、湖南、河南出猪,上海、北京、广东吃猪,几十年没变。
放开期从 1980 年代到 2018 年,购销放开,经纪人出现,活体长途调运成为主流。这一段的核心特征是信息不对称极其严重:猪贩子掌握报价权,养殖户只能问邻居和贩子,议价能力弱到几乎没有。
鼎盛时期全国跨省调运的生猪超过 1.5 亿头,占出栏量的四分之一。
2018 年的非洲猪瘟是真正的分水岭,它把流通规则重写了一遍。疫情暴露的第一个问题是活体调运本身就是传播链:一头带毒的猪从产区运到销区,沿途的车辆、人员、场地全部变成传播节点,跨省调运越频繁,扩散越快。
2019 年 11 月 30 日,中南六省(广东、广西、海南、福建、江西、湖南)禁止非区内活猪调入,这是中国生猪流通第一次按地理分区管理。
政策的连锁反应有三层:禁运直接改变流向,产区猪价跌、销区猪价涨,价差迅速拉开;接着是屠宰产能被迫向产区迁移,白条外运替代活猪外运;然后是”点对点”调运备案制度落地,养殖企业年出栏 2,000 头以上、屠宰厂年屠宰 15 万头以上才有资格申请跨省调运。
三重反应叠在一起,总量没变,形态变了。
2021 年以后进入工具期,标志是三个节点。2021 年 1 月 8 日生猪期货在大商所上市,是中国第一个活体交割的期货品种,把猪价风险变成了可交易的东西。
2024 年 5 月 8 日重庆农畜产品交易所推出生猪网上竞价交易,每天两个时段集中竞价,把传统的电话议价搬到了线上。
2024 年 8 月生猪期权上市,补上了期货的一个缺口:期货套保是锁定价格,锁死的同时也放弃了价格有利变动带来的收益,期权相当于买保险,付权利金,保留上行空间。
四个阶段串起来,主线是从”谁能把猪运过去”变成”谁能把风险管住”。统购统销解决有无,放开搞活解决效率,分区管控解决安全,工具化管理解决确定性。四种能力层层递进,每一层都是上一层的风险暴露倒逼出来的。
这条线索解释了为什么今天最难做的生意是纯搬运:搬运解决的是位移,而位移早就不稀缺了。
把中国的路径跟美国对照,能看清分区防控为什么在中国成立而在美国不成立。
美国的生猪产业带集中在艾奥瓦、北卡罗来纳、明尼苏达几个州,屠宰产能与养殖产能几乎贴在一起,猪场到屠宰厂的中位运距在 80 公里以内,跨州长途调运本身就不是主流,自然不需要分区。
中国的养殖带在北方玉米带与西南山区,消费在沿海城市群,产销之间的空间错位是结构性的,跨省调运峰值超过出栏量的四分之一,一旦出现疫情就必然沿着运输线扩散。所以中国的分区是空间错位的必然产物。
这也意味着分区制度会长期存在:只要产销错位不改,活猪就还要跨区流动,跨区流动就还要被管。
第三章 五个加价点与利润的去向
一头猪从猪栏到案板,要经过五个加价点,这五个点的加价幅度依次递增,但利润的分布并不均匀。
第一个点是经纪佣金。猪贩子从养殖户手里收猪,转手卖给屠宰厂,赚差价或佣金,这一层的加价不透明,完全取决于信息差。第二个点是运输费用,活猪从养殖场运到屠宰厂,按公里计价,外加掉膘损耗。
第三个点是屠宰加工费,代宰模式每头 50 至 80 元,自营模式则隐藏在白条与活猪的价差里,表上看不见。第四个点是批发加价,白条从屠宰厂到批发市场,再到农贸摊主,每过一手加一次价。
第五个点是零售加价,这是加价幅度最大的一环,商超的冷鲜肉溢价可达 30%,品牌肉更高。
五个点里,前三个点赚的是辛苦钱,后两个点赚的是渠道钱。同样的白条,西南地区农贸渠道的批发价差约 2.0 元/公斤,华东不到 1.0 元/公斤。
这个差异由链条长度造成:西南的猪要运到华东、广东,中间经过多层经纪与批发,每层加一次价;华东本地屠宰、本地销售,链条短,加价层数少。
所以流通环节的利润是链条长度的函数,链条越长终端价越高,但每个环节的利润率未必高,因为量被摊薄了。
这里有一个反直觉的结论:链条最长的环节往往不是最赚钱的环节。
经纪一头猪赚 20 至 50 元,按 1,700 元的成交额算,毛利率 1.2% 至 2.9%;批发市场抽 2% 至 4% 的佣金,还要承担场地与人工;而零售端把 22 元/公斤的白条卖成 32 元/公斤的五花,毛利率 30% 以上。
差距的根源是议价能力:离消费者越近,越能决定价格;离货源越近,越只能接受价格。
平台化会重新切一遍这块蛋糕。电子交易平台压缩了经纪层级,把信息差带来的溢价挤掉一部分,让养殖户拿到的价格更接近市场价。这一步动的是分配:省下来的信息租金,一部分归养殖户,一部分归平台,经纪人那一份被削薄。
所以判断一个流通主体的长期价值,看它掌握的是信息还是资产:掌握信息的会被平台削平,掌握资产与客户关系的不会。
把一头猪的加价拆到公斤上,能看到一个反常识的事实:屠宰环节是倒挂的。
活猪 17 元/公斤买进,白条 22.4 元/公斤卖出,按出肉率 0.625 折算,75 公斤白条的原料成本是 2,040 元,售价 1,680 元,表上亏 360 元;靠副产品回收 250 元,仍亏 110 元。
屠宰厂要靠压价收猪、靠规模摊薄、靠副产品精细分割才能把毛利拉回 4% 至 5% 这个水平。这就解释了为什么屠宰行业集中度上不去、为什么那么多厂宁愿给别人代宰:代宰费每头 50 至 80 元是确定收入,不承担猪价波动与出品率风险。
流通链条上真正稳的利润在两端,一端是掌握货源能压价的规模化养殖,另一端是掌握终端能加价的零售,中间的搬运与加工只能赚辛苦钱。
第四章 7.03 亿头的盘子与 11% 的渗透率
生猪交易的总盘子等于出栏量。2024 年出栏 7.03 亿头,按全国平均出栏体重 120 公斤、均价 17 元/公斤粗算,活猪交易的名义规模在 1.4 万亿元这个量级。
这个数字是所有流通活动的基数,也是所有平台、所有贩子、所有批发市场争夺的那块饼。
在这个基数上,最能说明结构变化的指标是电子交易的渗透率。国家生猪交易市场在重庆荣昌,累计交易生猪超过 8,000 万头、交易额超过 1,200 亿元,覆盖 30 个省份。
8,000 万头除以 7.03 亿头,渗透率约 11%。11% 不算高,但要放在时间轴上看:平台从 2010 年代开始建,十几年做到十分之一的市场份额,而它面对的是最不标准化的商品之一。这个速度比多数农产品电商都快。
批发市场也在退潮。2024 年全国重点批发市场白条日均到货 2.62 万头,同比下降 7.75%。按 2.62 万头测算,全年到货约 956 万头,只占全国出栏的 1.4% 左右。
这个比例说明批发市场退成了区域性的补充渠道,主渠道已经让给冷链直供。它的功能也在退化,从”全国集散”退到”本地分销”,从”价格形成”退到”价格参考”。
退潮有两重推力,一重是需求,一重是路径。需求这一重是消费疲软:2024 年猪肉消费量 5,795 万吨、人均 28.1 公斤,同比下降 7.8%,需求在缩,到货量自然跟着降。
路径这一重更结构性:越来越多的白条从产区屠宰厂直接冷链配送到销区的商超与餐饮,绕过了批发市场。所以到货量下降不等于流通量下降,是流通路径改道了。这件事对批发市场的经营者是坏消息,对冷链物流企业是好消息,对消费者则几乎无感。
把三个数字放在一起看,能得到一个判断:交易与流通行业的增长,不再来自更多的猪,而来自更高效的方式。出栏量已经见顶,7 亿头是常态水平,人口结构与肉类消费结构都在压着猪肉的总量;能变的只有交易方式、流通形态和标的结构。
这三个变量里,交易方式已经动起来了(11% 的渗透率),流通形态正在动(调肉替代调猪),标的结构动得最慢(分割品四年才升 4.6 个百分点)。慢的那一环,恰恰是冷链与渠道决定的那一环。
交易额与流通增加值是两件事,混在一起容易高估这个行业的分量。
7.03 亿头按 1,700 元一头算,名义交易额是 1.2 万亿元这个量级;但流通环节真正创造的增加值,只是搬运、分拣、冷藏、撮合这几项服务的价格,按行业经验大约占交易额的 8% 至 12%,也就是 1,000 亿至 1,400 亿元。
这个数字跟冷链物流的市场规模、跟批发市场的交易服务费收入是可以对上的。所以看这个行业不能看交易额,要看服务费:交易额随猪价涨落,服务费才随效率变化。这也是为什么猪价跌的年份,流通企业的收入看着缩水,实际业务量可能没变。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法