

食用菌研究
4,390 万吨的第一与 8.7% 的工厂化
第十九章 风险:八类风险与产能周期
食用菌的风险,是八类叠加。
第一类是政策。补贴退坡、环保约束、用地收紧,三个变量都在影响产能。
第二类是市场。价格周期 3 至 4 年,金针菇曾在成本线下方长期运行。价格直接吞噬利润。
第三类是周期。工厂化的产能周期明显:扩产、过剩、出清、再扩产。这个循环由资本开支的滞后性驱动。
第四类是食品安全。农残、重金属、微生物,出口市场的要求最严,一次超标就是退运。
第五类是自然。农法靠天吃饭,极端天气会导致减产;野生菌的产量受气候约束,一年丰一年欠。
第六类是成本。电价、煤价、用工上涨,直接侵蚀工厂化利润;基质原料随农产品价格波动。
第七类是技术。菌种退化、病虫害(绿霉、链孢霉)爆发,能毁掉一整个菇房。
第八类是贸易。反倾销、检疫壁垒、汇率波动,三个变量都在影响出口。
八类风险里,价格与产能周期最频发,食安与技术最致命,政策与贸易最外部。
对冲的思路分层。多品类组合抗价格、多基地布局抗区域风险、自动化降本抗成本、溯源合规抗食安、出口分散抗贸易。
最危险的情形是「高位扩产遇价格反转」。工厂化的投资周期 1 至 2 年,等新厂建好,价格已经掉下来了。这个时滞是产能周期的根源,也是行业反复洗牌的原因。
风险地图就是能力清单。八类风险对应八项能力,缺一项就有一个缺口。
第二十章 趋势:四个判断与证伪条件
工厂化率提升到 15%。驱动力是自动化降本、鲜食升级、连锁渠道的标准品需求。这个提升是确定性的,但伴随结构性过剩与整合。
第二个是 加工率提到 45%。干制保持稳定,调味与冻干增长快,多糖提取打开保健品市场。驱动力是预制菜与健康消费。
第三个是 集中度继续升。工厂化 CR5 从 40% 提到 50%,长尾企业出清,并购整合加速。农法靠地标与品牌做差异化。
第四个是 品牌化起步。小包装进入家庭,区域品牌(庆元、古田)向企业品牌延伸,出现几个全国性品牌。
四个判断各有证伪条件。工厂化率提升的证伪条件是:如果电价上涨过快、或者补贴退坡,投资会放缓。加工率提升的证伪条件是:如果鲜菇价格长期高于加工用价格,工厂收不到原料。集中度提升的证伪条件是:如果地方保护阻碍并购,整合会变慢。品牌化的证伪条件是:如果消费者只认品类不认牌子,品牌投入打水漂。
四个判断指向同一个方向:这个行业的增量在效率与加工,不在面积与产量。
给从业者的三句话。第一,做工厂化先算电价与利用率,4 元/公斤是生死线。第二,做农法要抓地标与干制,鲜食拼不过工厂化。第三,做加工要锁原料,订单农业是唯一的路。
给政策制定者的三句话。第一,补贴从设施转向菌种研发,卡脖子环节需要长期投入。第二,普惠冷库比建大厂更能平抑价格。第三,产能监测要公开,信息透明能减少盲目扩产。
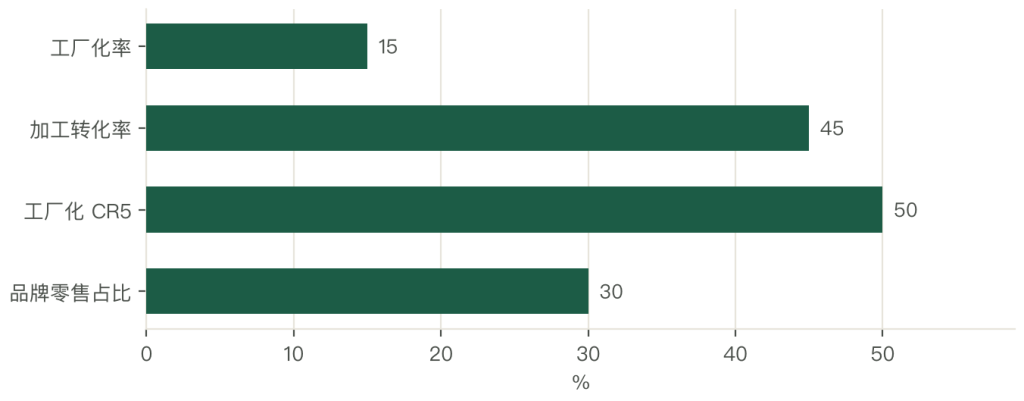
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2024 年全国食用菌产量 | 4,390.64 万吨 | 中国食用菌协会 |
| 2024 年行业产值 | 4,176.40 亿元 | 同比增 5.3% |
| 中国占全球产量比例 | 70% 以上 | 行业估算 |
| 2015 年产量 | 约 3,500 万吨 | 中国食用菌协会 |
| 产量年复合增速 | 3% 至 4% | 测算 |
| 香菇产量 | 1,309.28 万吨 | 中国食用菌协会 |
| 黑木耳产量 | 713.41 万吨 | 中国食用菌协会 |
| 平菇产量 | 625.32 万吨 | 中国食用菌协会 |
| 毛木耳产量 | 288.30 万吨 | 中国食用菌协会 |
| 金针菇产量 | 214.13 万吨 | 中国食用菌协会 |
| 杏鲍菇产量 | 176.46 万吨 | 中国食用菌协会 |
| 双孢蘑菇产量 | 145.14 万吨 | 中国食用菌协会 |
| 工厂化产量 | 约 380 万吨 | 行业估算 |
| 工厂化率 | 约 8.7% | 380 ÷ 4,390.64 |
| 2010 年工厂化率 | 约 5% | 行业估算 |
| 2030 年工厂化率预测 | 约 15% | 中性假设 |
| 人均表观消费 | 约 30.7 公斤/年 | 扣除净出口后测算 |
| 全球人均消费 | 约 7.7 公斤/年 | 二次推算 |
| 净出口量 | 72.57 万吨 | 海关总署 |
| 出口额 | 约 28 亿美元 | 海关总署 |
| 鲜食消费占比 | 约 60% | 消费结构估算 |
| 干制消费占比 | 约 20% | 消费结构估算 |
| 加工食品占比 | 约 15% | 消费结构估算 |
| 保健提取占比 | 约 5% | 消费结构估算 |
| 餐饮渠道占比 | 约 35% | 渠道调研 |
| 火锅占鲜菇需求 | 20% 至 30% | 渠道调研 |
| 总产能 | 约 4,500 万吨/年 | 行业估算 |
| 产能利用率 | 约 90% | 测算 |
| 工厂化毛利率 | 15% 至 25% | 公司年报 |
| 农法初级毛利率 | 10% 至 20% | 行业调研 |
| 菌种与深加工毛利率 | 30% 至 50% | 行业估算 |
| 品牌零售毛利率 | 30% 至 50% | 渠道调研 |
| 野生菌贸易毛利率 | 40% 至 60% | 行业调研 |
| 批发环节毛利率 | 20% 至 40% | 行业调研 |
| 工厂化成本:基质 | 30% 至 35% | 成本结构测算 |
| 工厂化成本:人工 | 15% 至 20% | 成本结构测算 |
| 工厂化成本:能源 | 18% 至 25% | 成本结构测算 |
| 工厂化成本:折旧 | 10% 至 15% | 成本结构测算 |
| 单厂日产规模 | 30 吨 | 中型厂口径 |
| 单厂年产值 | 约 5,400 万元 | 按均价 5 元/公斤 |
| 单厂年成本 | 约 4,700 万元 | 五项合计 |
| 单厂税前利润 | 约 700 万元 | 测算 |
| 单厂净利率 | 约 13% | 未计税费 |
| 金针菇价格区间 | 3 至 7 元/公斤 | 市场监测 |
| 金针菇盈亏平衡价 | 约 4 元/公斤 | 行业测算 |
| 金针菇价格周期 | 3 至 4 年 | 历史回溯 |
| 鲜菇损耗率 | 15% 至 25% | 中物联冷链委 |
| 预冷降损幅度 | 5 至 10 个百分点 | 采后技术研究 |
| 鲜菇贮运温度 | 0 至 4 摄氏度 | 冷链技术规范 |
| 冷链成本占货值 | 15% 至 25% | 结构测算 |
| 加工转化率 | 约 35% | 行业估算 |
| 加工转化率(发达国家) | 约 50% | 行业估算 |
| 干制增值倍数 | 3 至 4 倍 | 加工调研 |
| 罐头增值倍数 | 2 至 3 倍 | 加工调研 |
| 调味品增值倍数 | 3 至 5 倍 | 加工调研 |
| 冻干增值倍数 | 5 至 8 倍 | 加工调研 |
| 多糖提取毛利率 | 40% 以上 | 行业估算 |
| 行业 CR5 | 不足 10% | 结构估算 |
| 工厂化 CR5 | 约 40% | 结构估算 |
| 工厂化 CR10 | 约 60% | 结构估算 |
| 雪榕生物 2023 年营收 | 约 25 亿元 | 公司年报 |
| 众兴菌业 2023 年营收 | 约 19 亿元 | 公司年报 |
| 众兴双孢菇出口占比 | 约 30% | 公司年报 |
| 有机菇溢价 | 30% 至 50% | 认证产品调研 |
| 设施补贴占投资比例 | 10% 至 20% | 地方政策 |
| 研发投入占营收 | 1% 至 3% | 公司年报 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 七个百万吨单品的产量 | 第一章 |
| 图 2 | 工厂化率的三个时点 | 第四章 |
| 图 3 | 四个产区的分工 | 第五章 |
| 图 4 | 消费结构的四段 | 第八章 |
| 图 5 | 损耗在四个环节的分布 | 第十章 |
| 图 6 | 一个日产 30 吨厂的年成本构成 | 第十二章 |
| 图 7 | 三个集中度指标的对照 | 第十五章 |
| 图 8 | 四项指标的现状与目标 | 第二十章 |
参考文献
- [1]中国食用菌协会. 2024 年度全国食用菌统计调查结果分析,中国食用菌协会,2025。
- [2]农业农村部. 全国食用菌产业发展规划,农业农村部,2023。
- [3]国家统计局. 2024 年国民经济和社会发展统计公报,国家统计局,2025。
- [4]海关总署. 2024 年食用菌进出口统计,海关总署,2025。
- [5]国家卫生健康委员会. GB 7096 食用菌及其制品,国家标准,2014。
- [6]国务院办公厅. 十四五冷链物流发展规划,国务院办公厅,2021。
- [7]中物联冷链委. 2024 年农产品冷链运行数据,中物联冷链委,2025。
- [8]雪榕生物. 2023 年年度报告,深交所,2024。
- [9]众兴菌业. 2023 年年度报告,深交所,2024。
- [10]浙江省庆元县. 庆元香菇产业发展报告,庆元县政府,2024。
- [11]福建省古田县. 古田银耳产业发展情况,古田县政府,2024。
- [12]云南省农业农村厅. 云南野生食用菌产业统计,云南省农业农村厅,2024。



写点看法