
食用菌研究
4,390 万吨的第一与 8.7% 的工厂化
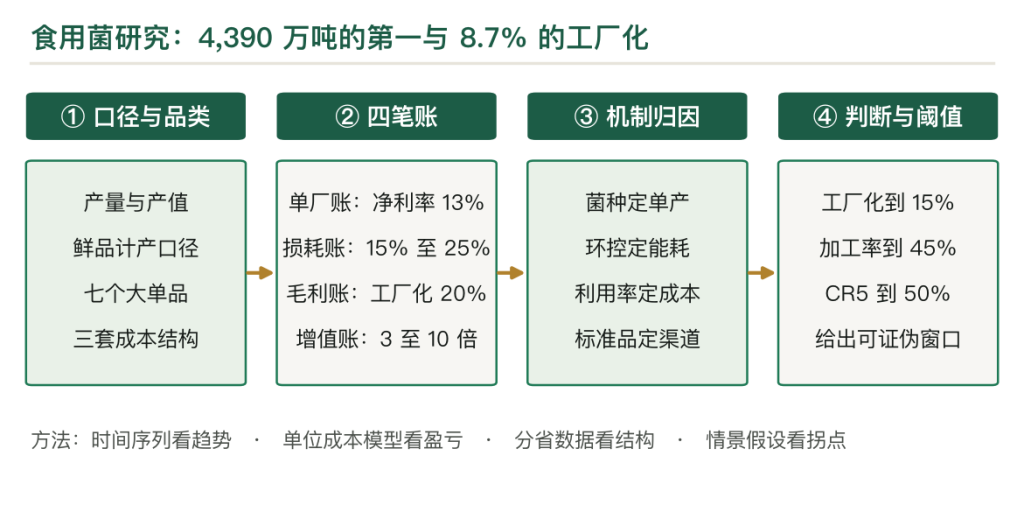
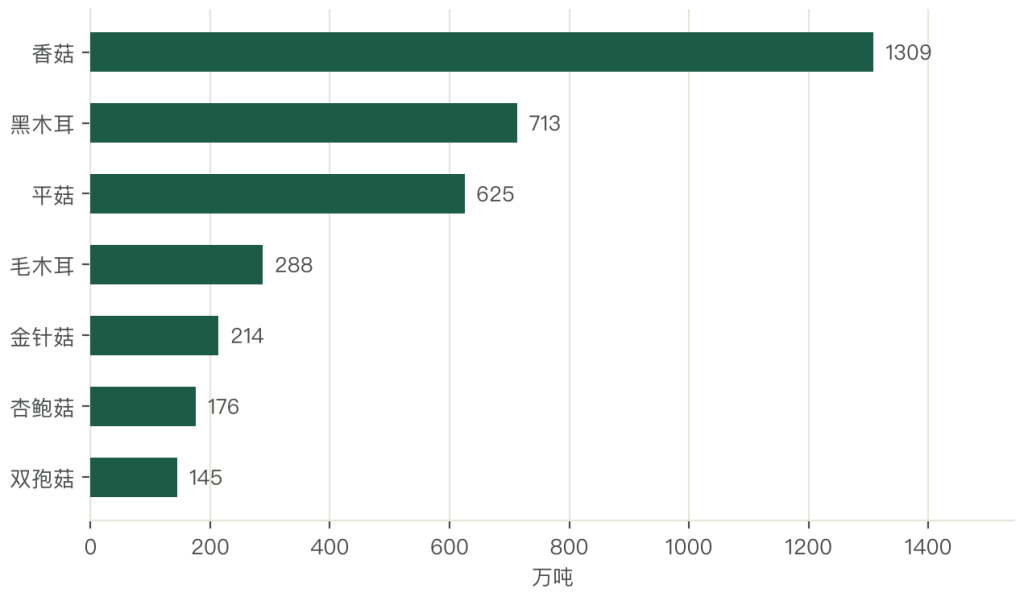
2024 年中国食用菌产量 4,390.64 万吨(鲜品计)、产值 4,176.40 亿元、同比增 5.3%,占全球产量的七成以上。香菇 1,309 万吨居首,黑木耳 713 万吨、平菇 625 万吨次之,七个百万吨单品撑起整个盘子。这个行业有两种生产方式:农法靠经验与自然,工厂化靠装备与环控。工厂化只占 8.7% 的产量,却供应了商超、火锅与电商渠道的大部分标准品。本文的结论是,食用菌的分水岭在菌种与环控:谁把单产与能耗控住,谁就能在 4 元/公斤的成本线上活下去;农法的出路在地标与野生菌的稀缺溢价。
关键词
第一章 4,390 万吨的第一与 8.7% 的工厂化
2024 年全国食用菌产量(鲜品计)4,390.64 万吨、产值 4,176.40 亿元、同比增 5.3%,占全球产量的七成以上。这个量是蔬菜产量的 5.7%,但产值占蔬菜产值的 17%,说明单价高。
8.7%。工厂化产量约 380 万吨,占全国总产的 8.7%。2010 年这个比例是 5%,十四年只提升了 3.7 个百分点。行业预测 2030 年能到 15%。
30.7 公斤。人均表观消费(鲜重折算)约 30.7 公斤/年,是全球人均 7.7 公斤的四倍。这个水平已经不低,总量增速放缓到 3% 至 4%。
4,390 万吨说明这个行业体量足够大,是全球第一。但这个第一是「农法堆出来的」,靠的是几百万农户、几千万亩菇棚,不是靠装备。
8.7% 说明工厂化还没成主流。工厂化的意义不在产量,在渠道:它供应了商超、火锅、电商的大部分标准品,渠道影响力远超产量占比。
30.7 公斤说明人均消费接近上限。增量不在量,在结构与单价:小包装、净菜、深加工,把同样的鲜菇卖出更高的价。
三句话合起来,这个行业的处境是:总量第一、工厂化滞后、消费见顶。矛盾从「够不够吃」转成「卖什么价、由谁卖」。
口径要交代一句。食用菌按鲜品计产,这个口径包含鲜食、干制、加工三种形态。干香菇按 1 斤干折 8 至 10 斤鲜计,所以「鲜品计」的数字比干品市场看到的量大得多。谈产量用鲜品口径,谈出口额用干品与罐头口径,两个不能直接比。
第二章 品类:七个百万吨单品与三套成本结构
食用菌的品类结构,是「一超六强」。
香菇 1,309.28 万吨居首,占全国产量的 30%。黑木耳 713.41 万吨、平菇 625.32 万吨次之,毛木耳 288.30 万吨、金针菇 214.13 万吨、杏鲍菇 176.46 万吨、双孢蘑菇 145.14 万吨,七个品类产量过百万吨,合计占全国八成以上。
剩下的品类规模小但溢价高。银耳、草菇、滑菇、真姬菇、鹿茸菇,加上云南的野生菌(松茸、牛肝菌、鸡枞),各有各的客群。
七个大单品分三套成本结构。第一套是农法木腐菌,香菇、黑木耳、平菇,靠段木或代料,人工密集、设备简单,成本以基质与人工为主。第二套是工厂化,金针菇、杏鲍菇、真姬菇、部分双孢菇,靠环控菇房,成本以能源与折旧为主。第三套是草腐菌,双孢菇、草菇,靠发酵料,成本以基质与人工为主。
三套成本结构的差别很大。农法的基质占 40% 至 50%、人工占 25% 至 30%;工厂化的基质占 30% 至 35%、人工 15% 至 20%、能源 18% 至 25%、折旧 10% 至 15%。农法的钱花在材料与手上,工厂化的钱花在电与设备上。
品类结构决定了竞争格局。香菇与黑木耳是农法的地盘,靠产区与地标;金针菇与杏鲍菇是工厂化的地盘,靠规模与成本;双孢菇两头都有,靠出口。
品类结构还决定了价格弹性。香菇耐储(干制后能存一年),价格波动小;金针菇不耐储(货架期 5 至 7 天),价格波动大;野生菌稀缺,价格由稀缺性定。
第三章 四十年:段木、代料、工厂化
食用菌的四十年,是三次技术跃迁的四十年。
第一次是段木栽培。香菇在南宋《菌谱》已有记载,早期以段木砍花法在浙江庆元、龙泉一带栽培。这个方法依赖经验与自然资源,规模小、周期长、产量低,商品化率极低。到 20 世纪中叶,还是「本地种、本地吃」。
第二次是代料栽培。1950 至 1970 年代,科研人员攻克木屑代料栽培技术,用锯木屑、棉籽壳替代原木,显著降低对森林的依赖并缩短周期。同期双孢蘑菇、草菇的草腐菌技术引入,品类开始多样化。
1980 年代是塑料袋地栽的普及。浙江庆元等地推广塑料袋地栽香菇,农户可在大棚里周年多茬生产,单位土地产出大幅提升,带动「南菇北移、东菇西进」。庆元由此形成区域公用品牌与集散市场,成为中国香菇之乡。
第三次是工厂化。1990 年代,金针菇、双孢蘑菇的瓶栽与袋栽技术从日本、台湾引入,少数企业在城市周边建厂,实现温控周年生产。那时工厂化占比不足 1%,但验证了「食用菌可以像工业品一样生产」的方向。
2000 至 2010 年是工厂化的扩张期。城市生鲜消费升级、冷链完善,工厂化金针菇、杏鲍菇进入商超与火锅渠道,雪榕、众兴在这一阶段完成原始积累与多基地布局。
2011 至 2015 年是资本化高峰。雪榕生物、众兴菌业相继登陆 A 股,融资支撑大规模扩产,工厂化产能集中释放。价格战在这个阶段初现,部分企业以规模换市场。
2016 至 2020 年是过剩与洗牌。产能过剩导致金针菇价格长期低迷,企业从「拼规模」转向「拼成本、拼品类、拼渠道」。众兴拓展双孢菇,雪榕优化多基地物流,品牌小包装成为新卖点。
2021 年之后是智能化。头部企业推进物联网环控、自动化包装,单位人工成本下降,品牌小包装进入家庭与电商。预制菜与火锅食材需求拉动鲜菇消费。
四十年走下来,技术密集度逐级抬升。段木期靠自然资源,代料期靠配方,工厂化期靠装备与环控,智能化期靠数据与算法。每一级的资本开支都比上一级高,后来者赶超的难度也在加大。
第四章 工厂化:8.7% 的产量与 40% 的渠道
工厂化是食用菌的「工业部门」,产量小、影响大。
产量占比 8.7%,约 380 万吨。这个量分布在金针菇、杏鲍菇、真姬菇、白玉菇、鹿茸菇、部分双孢菇上。品类集中,是因为工厂化的投资门槛高,只有单价高、周转快的品种能覆盖成本。
渠道占比却高得多。商超的预包装鲜菇、火锅店的净菜金针菇、电商的小包装,多数来自工厂化。这些渠道要求规格统一、供货稳定、可追溯,农法给不了。所以工厂化虽然只占 8.7% 的产量,却占了标准化渠道的大部分。
工厂化的核心是环控。菇房控制温度、湿度、二氧化碳浓度、光照与通风,让食用菌在最优环境下生长。金针菇的生育期 50 至 70 天,一年能出多茬,单位面积的产出是农法的几十倍。
工厂化的投资门槛高。一个日产 30 吨的金针菇厂,投资 1.5 亿至 3 亿元;一个日产 100 吨的基地,投资 5 亿元以上。这笔投资的回收期 5 至 8 年,靠的是高利用率与低成本。
工厂化的成本结构特殊。基质 30% 至 35%、人工 15% 至 20%、能源 18% 至 25%、折旧 10% 至 15%、包装与菌种 10% 至 15%。能源与折旧是工厂化特有的负担,也是规模效应的来源:利用率每提一点,单位固定成本就降一点。
工厂化率的提升很慢。2010 年 5%、2024 年 8.7%,十四年提升 3.7 个百分点。制约因素有三个:能源成本、资本开支、地方环保约束。这三个因素短期都难解。
工厂化的意义不在替代农法,在「补渠道」。农法做的是产地市场与干制,工厂化做的是商超、火锅、电商。两条路各走各的,交集不多。
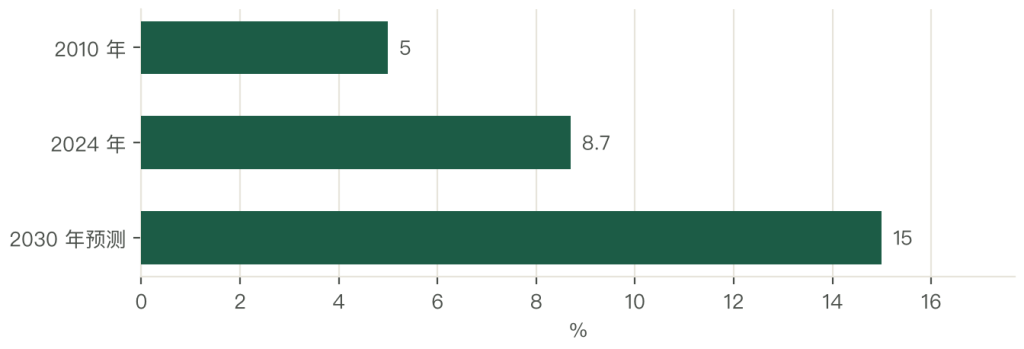
第五章 产区:庆元、古田、云南与工厂基地
食用菌的产区,是「农法靠资源、工厂靠销地」。
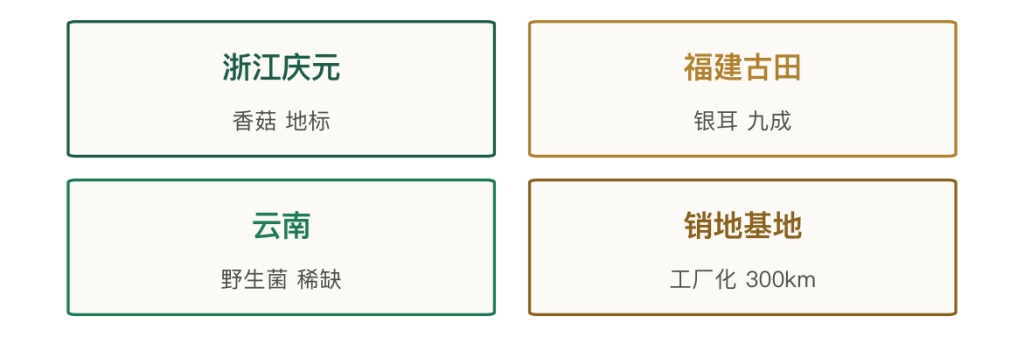
第一个是浙江庆元。香菇人工栽培的发源地,八百年菇史,国家地理标志产品。庆元形成了种植、集散、交易、品牌的完整生态,是农法产区靠「地标加市场」建立话语权的典范。
第二个是 福建古田。银耳的主产区,产量占全国九成以上。古田的模式是「县域集群加全国分销」,把一个小品类做成了大产业。
第三个是 云南。野生菌的核心产区,松茸、牛肝菌、鸡枞、干巴菌。云南的模式是「资源加贸易」,靠稀缺性与出口,贸易商赚信息差与渠道钱。
第四个是 工厂化基地。围绕销地布局,长三角、珠三角、京津冀周边 300 公里范围内。这样布局的原因是物流半径:鲜菇货架期短,运输超过 300 公里,损耗与运费就吃不消。
四个产区的逻辑不同。庆元与古田是「品类加地标」,云南是「资源加稀缺」,工厂基地是「销地加物流」。四种逻辑对应四种盈利模式。
产区集聚带来两个结果。一个是集散效率高,庆元的香菇市场能辐射全国;另一个是风险集中,一个县遇上灾害,全国价格都动。
产区的竞争力取决于三件事:资源(有没有特色品类)、组织(有没有合作社与龙头企业)、渠道(有没有集散市场)。三件事都占的产区,溢价最高。
第六章 菌种与基质:上游的两道门槛
食用菌的上游,有两道门槛:菌种与基质。
菌种是技术的核心。优质菌种能提升产量 15% 至 30%、改善商品性。菌种技术含杂交育种、基因标记辅助选择、液体菌种、菌种保藏。液体菌种能缩短发菌周期 20% 至 30%,是工厂化的标配。
菌种的国产化是长期短板。部分高端品种的菌种依赖进口,尤其是工厂化的金针菇、真姬菇。国产替代在推进,自研菌种兼具成本与供应安全,是头部企业的竞争壁垒。
基质的成本占比高。农法的基质占 40% 至 50%,工厂化占 30% 至 35%。基质原料是农林废弃物:木屑、玉米芯、棉籽壳、秸秆。这些原料的价格随农产品行情波动,是成本的不确定项。
配方是企业的 Know-how。同样的原料,配比不同、发酵工艺不同,转化率能差 10% 至 20%。配方优化能降基质成本 10% 以上,也能提升单产。这套经验不易复制,是企业的隐性资产。
基质另有一个可持续问题。木屑来自阔叶林,过度砍伐会破坏生态。替代方向是玉米芯、秸秆、菌草,这些原料可循环。菌渣的循环利用也是重点,菌渣能做有机肥、饲料、生物质燃料。
两道门槛的经济含义不同。菌种是「技术门槛」,靠研发积累;基质是「成本门槛」,靠供应链管理。两道都过,才有成本优势。
第七章 供给:4,500 万吨产能与 90% 利用率
食用菌的供给,是「总量宽松、结构分化」。
全国总产能约 4,500 万吨/年(含季节弹性),实际产量 4,390.64 万吨,产能利用率约 90%。这个水平说明总体供给宽松,但没有严重过剩。
工厂化的利用率波动大。工厂化产能约 400 万吨,利用率随价格周期波动:价格好的年份能到 90% 以上,价格差的年份掉到 70% 以下。利用率是工厂化的盈利开关。
农法的产能分散、弹性强。农户看去年价种今年菇,价格高时一拥而上,价格低时弃棚不种。这个弹性让农法的供给能快速调整,也让价格波动更剧烈。
供给的结构分三层。品种结构:鲜食、加工用、出口级,分级决定去向。季节结构:农法夏秋集中出菇,工厂化周年供应。库存结构:干制品能存一年,鲜品只能存一周。
三层结构里,库存最关键。干制品的库存能跨年调节,平抑价格;鲜品没有库存,价格完全由当期供需决定。所以香菇的价格比金针菇稳,原因就在这。
供给另有一个特点,区域性过剩。一个县扩产 30%,全国价格就掉。这个现象在 2016 至 2020 年反复出现,是工厂化价格战的根源。
供给的调节靠两件事。一件是价格信号,低价自动减种;另一件是政策引导,补贴退坡能抑制扩产。两件事都在起作用,但都有滞后。
第八章 需求:人均 30.7 公斤与三条场景
食用菌的需求,是「鲜食主导、加工提速」。
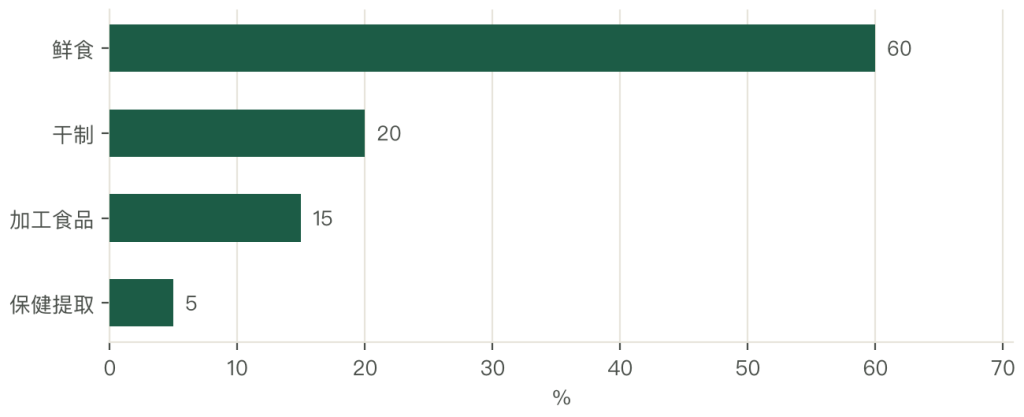
消费结构:鲜食约 60%、干制约 20%、加工食品(罐头、调味、冻干)约 15%、保健提取约 5%。鲜食占比在提升,干制稳健,加工在预制菜与调味品的拉动下扩容。
三条场景撑起需求。第一条是家庭烹饪,炒菜、煲汤,是基本盘。第二条是餐饮,火锅、中式快餐、食堂,占鲜菇需求的 35%,其中火锅占 20% 至 30%。第三条是加工,料理包、调味、冻干,是增长极。
人均 30.7 公斤/年,是全球人均 7.7 公斤的四倍。这个水平已经不低,总量增速放缓到 3% 至 4%。增量来自三处:蛋白替代(素食与轻食)、便捷化(净菜与小包装)、功能化(多糖与保健)。
核心人群有五类。35 至 55 岁的家庭主厨,关注健康养生;银发族,关注慢病食疗;都市白领,关注轻食低脂;母婴,关注营养辅食;礼品客户,买野生菌与地标高端品。五类人群的共性诉求是「健康、低脂、高蛋白」。
需求端的变化在渠道。电商与社区团购把鲜菇做成高频标品,小包装进入家庭。这个变化对规格、包装、冷链的要求,比传统批发高得多。
需求的短板在品牌。食用菌是典型的「有品类无品牌」,消费者认「庆元香菇」「古田银耳」,但不认具体企业的牌子。这个空白是品牌化的机会。
出口是需求的第二市场。干香菇、罐头双孢菇、鲜冻松茸是主力,目的地日本、东南亚、欧美。出口额约 28 亿美元,总体稳健但有波动。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法