

食用油行业研究
4,400 万吨产量与 30% 的自给率
第十六章 区域:沿海重与内陆浓香
区域格局由两件事决定:物流成本与口味偏好。
物流决定产能布局。沿海港口是压榨集群,进口大豆到厂即榨;内陆厂要承担每吨 50 至 100 元的额外运费,在吨利 50 至 200 元的行业里这是硬伤。
口味决定产品结构。北方偏好豆油,南方川渝两湖偏好浓香菜油,沿海用棕榈调和油。同一家企业要在这个格局里做区域化的产品线,全国一套产品打不通。
沿海的市场特点是渗透率高、竞争激烈。长三角与珠三角的小包装渗透率最高,进口油为主,价格战打得最凶。
内陆的市场特点是风味强、忠诚度高。川渝的浓香菜油有强地域黏性,本地品牌靠口味守住份额,全国品牌进入要靠收购或长期投放。
区域差异还体现在渠道结构上。沿海的商超与电商发达,小包装走量靠现代渠道;内陆的农贸与批发占比高,散装仍有市场。
这个格局对企业的含义是:全国化不等于统一化。产品要区域化,渠道要本地化,品牌要全国化。三件事的节奏不一样。
区域扩张的难点在物流与回款周期。往内陆铺货,配送半径变长、回款周期变长、损耗变大,三样叠加会抵掉新增的毛利。所以全国化的节奏必须与物流能力匹配。
地方品牌的地缘优势是区域竞争的另一个特点。面粉与食用油都是高频民生品,本地品牌的渠道关系与配送半径构成天然壁垒。
第十七章 健康化:不到一成与 15% 的目标
健康油是这个行业最确定的增长方向,也是最容易被高估的方向。
现状是占比不到 10%。玉米油、葵花油、茶油、橄榄油、稻米油、高油酸油加起来,消费占比还不到一成。
预期是 2030 年升到 15% 以上。驱动力是健康意识、收入提升与品类教育三件事同时推进。
增速最快的是高油酸。高油酸菜籽油与高油酸花生油的氧化稳定性好、货架期长,适合煎炸与家庭长期使用。育种才是这里的门槛,国内的高油酸品种推广还在早期。
茶油是溢价最高的品类。出厂价 30,000 至 60,000 元一吨,是大豆油的 4 至 8 倍。它的定位是健康加礼品,消费场景集中在中秋春节与商务馈赠。
橄榄油是进口主导的品类。国内产量很小,主要靠西班牙、意大利进口,价格高、认知度高,但复购率不如茶油。
健康化的瓶颈在三处。第一处是价格,健康油比大豆油贵 30% 至 100%,大众消费的接受度有限;第二处是认知,消费者分不清高油酸、零反式、非转基因这些概念的实际差别;第三处是验证,健康宣称需要检测与标准支撑,没有验证的宣称撑不起溢价。
健康化的机会也在三处。一处是小包装,5 升以下规格适合尝鲜与礼赠,是健康油的主要载体;二处是细分人群,健身、孕产、老年三个人群对油的诉求不同,可以做针对性产品;三处是餐饮,连锁餐饮开始标注用油品类,B 端的健康化会先于 C 端。
健康化的风险是概念透支。过去十年出现过不少打着健康旗号的产品,最终因为效果不可验证而退出。底线是合规,转基因标识、营养成分表、功能宣称都要有检测依据。
第十八章 风险:原料、汇率与信任三类
把风险按发生概率乘损失程度排,原料价格排第一。
原因是它同时具备两个特征:发生频率高,且发生时无法通过工艺手段弥补。原料占压榨成本 90%,涨 100 元一吨,吨利直接缩 100 元。这个行业没有第二个成本项能对冲。
第二类是汇率风险。大豆以美元计价,人民币贬值 5%,进口成本就涨 5%。这个幅度足以抵掉压榨的全部利润。汇率风险与原料风险叠加,是压榨厂最怕的组合。
第三类是政策与贸易风险。大豆来源集中在巴西与美国,任何一处的贸易摩擦、检疫突变、出口限制都会传导到国内。2018 年之后的几轮波动,都源于这个方向。
第四类是产能过剩风险。1.6 亿吨产能对 9,500 万吨压榨量,六成开工率。过剩的后果是价格战,价格战的后果是全行业利润率被压到 1% 至 3%。
第五类是食品安全与信任风险。转基因标识、黄曲霉毒素限量、非转基因宣称的真实性,任何一项出问题都会引发信任危机。这个行业的信任成本很高,一次事件能让一个品牌几年的投入作废。
第六类是替代风险。油种之间替代性强,动物油与调和油也构成竞争。任何一个品类的高溢价都会被替代品压缩。
第七类是健康概念风险。健康油的溢价依赖认知,认知一旦透支,溢价就消失。这一条在茶油与橄榄油上已经出现过。
七类风险的缓释手段不同。原料与汇率靠套保与长协;政策与贸易靠来源多元;产能过剩靠差异化;食安与信任靠合规与检测;替代靠品类创新;健康概念靠标准与验证。
风险地图就是能力清单。七类风险对应七项能力,缺一项就有一个缺口。
第十九章 趋势:四个判断与证伪条件
自给率缓升到 35% 至 40%。驱动力是产能提升工程与油茶扩种,但速度慢。判断依据是国产大豆单产与成本都弱于进口,扩种的边际收益有限。
健康油占比升到 15% 以上。玉米油、葵花油、茶油、高油酸四条线一起推,年增速 10% 以上。这个判断的依据是收入提升与品类教育的持续推进。
小包装 CR5 升到 70% 以上。品牌、渠道、资本三重门槛继续推升集中度。判断依据是过去十年的集中度曲线与国际对比。
大豆压榨量稳在 0.95 至 1.05 亿吨。人均消费 26 公斤已经到顶,总量增长的空间很小,压榨量随养殖周期小幅波动。
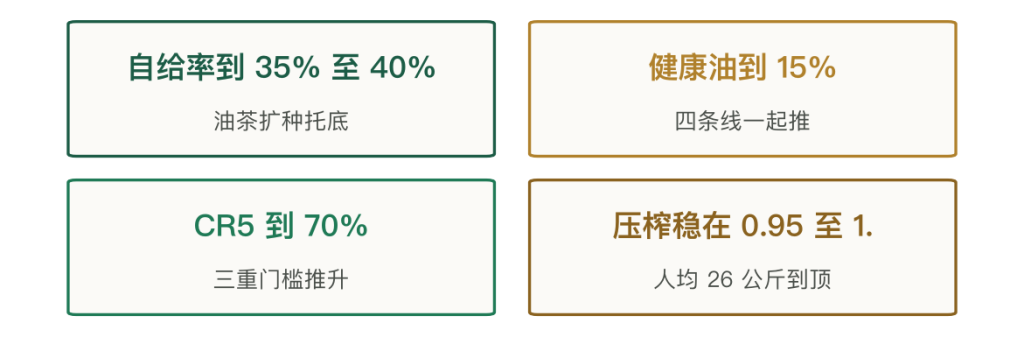
四个判断各有证伪条件。自给率缓升的证伪条件是:如果油茶扩种不达预期,自给率会停在 33%。健康油升到 15% 的证伪条件是:如果居民收入增速放缓,高端油的渗透会停滞。CR5 到 70% 的证伪条件是:如果区域品牌靠地缘优势守住份额,集中度提升会减速。压榨量稳定的证伪条件是:如果养殖规模超预期扩张,豆粕需求会拉动压榨量上行。
四个判断指向同一个方向:增量在结构与品牌,不在总量。4,400 万吨的产量已经够用,能争的是每吨多卖多少钱、每个品类占多大份额。
给从业者的三句话。第一,压榨靠规模与套保,没有这两样就别进这个环节。第二,小包装是这个行业唯一的利润池,做不出品牌就只能给渠道代工。第三,健康油的方向对,但要先解决验证问题,没有检测支撑的概念撑不过三年。
给政策制定者的三句话。第一,补贴从扩种转向单产与出油率,扩种的边际效果已经很小。第二,来源多元化要落到长期合同与港口布局,不能只靠临时采购。第三,食用油储备的透明度可以适度提高,市场需要可预期的调节节奏。
第二十章 结论:利润在两端
第一件事,原料在外。1.05 亿吨大豆进口、30% 至 35% 的自给率,两个数说明这个品类的价格不由国内决定。企业能做的是采购与套保,不是定价。
第二件事,成本没有可控项。压榨成本里原料占九成,加工费不到一成,就算把加工费全压掉也改变不了盈亏。所以竞争的核心在套保能力与规模摊薄。
第三件事,利润在两端。3,800 元到 18,000 元的四段价格里,品牌渠道留 4,000 至 6,000 元,是压榨吨利 50 至 200 元的几十倍。压榨承担最重的资产,拿最少的份额。
第四件事,粕比油值钱。78% 的出粕率、六成以上的压榨收入来自粕,这个事实颠覆了很多人的直觉。看这个行业必须同时看油和粕。
第五件事,品牌是这个行业唯一的定价权。金龙鱼 40% 的份额、鲁花的花生油溢价、多力的葵花油毛利,三件事指向同一个结论:没有品牌,就只能按大宗商品的价格卖。
第六件事,健康化是方向,但不是救命稻草。不到一成的占比、15% 的目标,说明这条路要走十年。指望靠概念翻身的,多半会失败。
这个行业的经验对其他农产品加工有借鉴意义。任何一个原料在外、产品同质的品类,都会走到同一条路上:中间薄利,两端厚利,规模决定生存,品牌决定利润。
最后一句判断。食用油这门生意,赚的是品牌与渠道的钱,压榨只是入场券。想在这个行业赚到钱,要么往上掌控原料,要么往下掌控认知,站在中间只能赚加工费。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2024 年油料产量 | 约 3,979 万吨 | 国家统计局 |
| 2024 年植物油产量 | 约 4,400 万吨 | 含进口油料压榨 |
| 植物油自给率 | 30% 至 35% | 国产供给占消费 |
| 全球植物油产量 | 约 2.2 亿吨 | USDA |
| 大豆进口量 | 约 1.05 亿吨 | 占消费约 85% |
| 油菜籽进口量 | 约 500 万吨 | 主要来自加拿大 |
| 植物油直接进口 | 800 至 1,000 万吨 | 棕榈油、菜油、葵花油 |
| 大豆压榨量 | 约 9,500 万吨 | 2024 年 |
| 菜籽压榨量 | 约 1,800 万吨 | 2024 年 |
| 花生油产量 | 约 350 万吨 | 2024 年 |
| 大豆进口来源(巴西) | 60% 以上 | 来源结构 |
| 大豆进口来源(美国) | 约 30% | 来源结构 |
| 大豆到岸价 | 约 3,800 元/吨 | 进口成本 |
| 国产大豆价格 | 4,800 元以上/吨 | 国产成本 |
| 大豆进口关税 | 1% 至 3% | 配额基本用不完 |
| 棕榈油关税 | 零关税 | 进口管理 |
| 大豆压榨产能 | 超过 1.6 亿吨/年 | 沿海集群 |
| 压榨产能利用率 | 约 60% | 结构性过剩 |
| 规模厂日处理能力 | 5,000 至 10,000 吨 | 行业主流 |
| 压榨吨利 | 50 至 200 元 | 粕油收入减成本 |
| 压榨净利率 | 1% 至 3% | 加工端 |
| 小包装净利率 | 5% 至 10% | 品牌端 |
| 行业毛利率 | 8% 至 12% | 头部企业 |
| 压榨成本:原料占比 | 约 90% | 按 3,800 元计 |
| 压榨成本:加工费占比 | 5% 至 8% | 规模厂更低 |
| 小包装成本:油基占比 | 80% 至 85% | 结构测算 |
| 小包装成本:包装物流 | 10% 至 15% | 结构测算 |
| 包装占小包装成本 | 8% 至 12% | 高端油更重 |
| 浸出出油率 | 18% 至 20% | 工艺指标 |
| 压榨出油率 | 12% 至 14% | 工艺指标 |
| 浸出吨加工费 | 80 至 120 元 | 成本对比 |
| 压榨吨加工费 | 150 至 200 元 | 成本对比 |
| 精炼得率 | 96% 至 98% | 四道工序后 |
| 出粕率 | 约 78% 至 80% | 一吨大豆 |
| 出油率(成品) | 约 18% 至 20% | 一吨大豆 |
| 粕占压榨收入 | 60% 至 70% | 副产品口径 |
| 散油成本 | 约 7,000 元/吨 | 加工后口径 |
| 小包装出厂价 | 8,000 至 12,000 元/吨 | 品牌端 |
| 终端零售价 | 12,000 至 18,000 元/吨 | 商超与电商 |
| 品牌渠道留存 | 4,000 至 6,000 元/吨 | 占终端约 30% 至 50% |
| 终端加价幅度 | 30% 至 50% | 较出厂价 |
| 小包装较散装溢价 | 50% 以上 | 品类升级 |
| 大豆油占比 | 45% 至 50% | 品类结构 |
| 菜籽油占比 | 18% 至 22% | 品类结构 |
| 棕榈油占比 | 13% 至 16% | 工业用途为主 |
| 花生油占比 | 约 8% | 高端代表 |
| 玉米油占比 | 约 4% | 健康油 |
| 葵花籽油占比 | 约 3% | 健康油 |
| 小品种合计占比 | 不到 5% | 茶油、橄榄油等 |
| 大豆油年消费 | 1,700 至 1,800 万吨 | 第一大品类 |
| 菜籽油年消费 | 800 至 900 万吨 | 第二大品类 |
| 花生油年消费 | 约 350 万吨 | 单价高 |
| 玉米油年消费 | 150 至 200 万吨 | 健康油 |
| 葵花油年消费 | 100 至 150 万吨 | 健康油 |
| 茶油出厂价 | 30,000 至 60,000 元/吨 | 大豆油 4 至 8 倍 |
| 玉米油葵花油溢价 | 20% 至 40% | 较豆油出厂 |
| 食用油市场规模 | 3,500 至 4,000 亿元 | 零售口径 |
| 小包装市场规模 | 1,500 至 1,800 亿元 | 品牌主战场 |
| 人均消费量 | 约 26 公斤/年 | 高于全球均值 |
| 需求结构(家庭) | 约 50% | 小包装为主 |
| 需求结构(餐饮) | 约 30% | 大包装为主 |
| 需求结构(食品工业) | 约 20% | 棕榈油与豆油 |
| 小包装市占(金龙鱼) | 约 40% | 行业第一 |
| 小包装市占(福临门) | 约 15% | 行业第二 |
| 小包装 CR5 | 60% 以上 | 集中度 |
| 小包装 CR5 预期 | 70% 以上 | 未来五年 |
| 健康油占比 | 不到 10% | 2024 年 |
| 健康油占比(2030) | 15% 以上 | 预测 |
| 金龙鱼 2023 年营收 | 约 2,500 亿元 | 公司年报 |
| 金龙鱼厨房食品毛利率 | 8% 至 12% | 公司年报 |
| 金龙鱼净利率 | 3% 至 5% | 公司年报 |
| 鲁花毛利率 | 15% 至 25% | 细分品牌 |
| 多力毛利率 | 15% 至 25% | 细分品牌 |
| 金龙鱼上市募资 | 超 130 亿元 | 2020 年创业板 |
| 油料产能提升工程 | 2022 年起 | 政策 |
| 大豆临储改目标价格 | 2014 年 | 政策演变 |
| 规模化采购降本 | 30 至 50 元/吨 | 头部对比中小厂 |
| 内陆运料成本溢价 | 50 至 100 元/吨 | 区位差异 |
| 规模化包装降本 | 按采购量分级 | 包装环节 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 油料产量与植物油产量的对照 | 第一章 |
| 图 2 | 四个价格节点的对照 | 第四章 |
| 图 3 | 压榨成本的构成 | 第五章 |
| 图 4 | 食用油的品类结构 | 第七章 |
| 图 5 | 食用油需求的三分结构 | 第八章 |
| 图 6 | 产能与压榨量的对照 | 第十一章 |
| 图 7 | 小包装的竞争格局 | 第十三章 |
| 图 8 | 四个判断的量化目标 | 第十九章 |
参考文献
- [1]国家统计局. 2024 年油料与植物油产量数据,国家统计局,2025。
- [2]农业农村部. 大豆和油料产能提升工程实施方案,农业农村部,2022。
- [3]农业农村部. 中国农业展望报告,农业农村部,2025。
- [4]海关总署. 2024 年油料与植物油进出口统计,海关总署,2025。
- [5]国家粮食和物资储备局. 食用油储备与轮换情况,国家粮储局,2025。
- [6]国家市场监督管理总局. 食用植物油国家标准,国家标准委,2023。
- [7]国家卫生健康委员会. 中国居民膳食指南,国家卫健委,2022。
- [8]国家粮油信息中心. 植物油供需平衡表,国家粮油信息中心,2025。
- [9]益海嘉里金龙鱼粮油食品股份有限公司. 2023 年年度报告,深交所,2024。
- [10]中粮福临门. 品牌与产能情况,中粮集团,2024。
- [11]山东鲁花集团. 企业经营与工艺情况,企业公开资料,2024。
- [12]USDA. 全球油籽与植物油供需展望,美国农业部,2025。
- [13]中国粮食行业协会. 2024 年食用油加工业统计,粮食行业协会,2025。
- [14]中物联. 2024 年粮食物流运行数据,中物联,2025。



写点看法