

粮油与种植研究
14,130 亿斤的平台与 83.61% 的短板
第十八章 龙头:中粮、北大荒与金龙鱼
第一家是中粮集团,粮油领域的国家队,也是我国唯一具备全球竞争力的综合性粮商。2024 年营收约 6,350 亿元,全球经营量近 1.8 亿吨,加工能力超过 1.05 亿吨,供应链辐射 140 多个国家,业务贯通种植、贸易、加工与品牌,旗下有福临门等消费品牌。
中粮农粮板块毛利率约 5.9%,这个数字看着偏低,但它反映的是大宗农产品贸易与加工的典型特征:单吨毛利很薄,总量巨大,靠周转与网络赚钱。
核心竞争力因此落在全球网络与节点控制能力上,某个环节的高利润率说明不了问题。它能在产地直接采购,能控制码头与仓储节点,能用期货工具管理价格风险,能依托国内超大规模市场作为谈判纵深。四者组合起来,使它能在全球粮价波动中维持稳定经营。
与四大粮商的差距需要客观评估。经营规模上中粮已经跻身全球前列,但在全球定价权与海外码头仓储网络的密度上仍有差距。四大粮商合计掌控全球约 70% 至 80% 的粮食海运贸易,这个份额不是靠规模就能撼动的,需要对产地与出口节点的长期控制。
第二家是北大荒,盈利能力最强的企业之一,也是资源禀赋型的典型。它依托黑龙江垦区 4,874.4 万亩耕地,这是全国最大的国有农场群。2024 年营收 1,776.63 亿元,毛利率 34.59%,而行业平均水平只有 4% 至 8%。
这个差距来自商业模式,与经营效率无关。北大荒的盈利来自三部分叠加:土地承包收入,垦区耕地承包给职工与农户经营,收取承包费,收入稳定且成本极低;自营种植,利用连片耕地与全程机械化获得规模效益;米业加工,把自营稻谷加工成品牌大米,延伸价值链。
三部分的共同基础是稀缺的连片耕地资源。高毛利的真正来源就在这里。它说明在粮油这个薄利行业里,资源稀缺性比经营能力更能决定盈利水平。
北大荒模式的局限同样清楚。资源禀赋不可复制,规模上限由垦区面积决定,增长弹性因此受限,不像品牌型企业可以通过异地扩张获得增长。
第三家是金龙鱼,品牌型的代表。凭包装食用油约 37.7% 的市占率,拿到 10% 至 12% 的厨房食品毛利率。这个毛利率不算高,但胜在稳定,因为消费品的价格传导比原料慢,波动被品牌吸收了一部分。
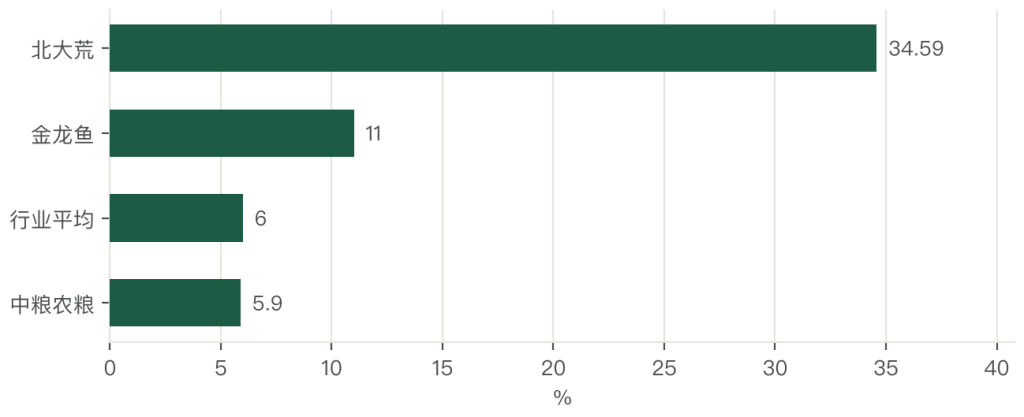
三家企业的位置对应三种稀缺性:中粮占网络与节点,北大荒占土地,金龙鱼占认知与渠道。三种稀缺性都不是钱能短期买到的,这解释了它们为什么能长期赚到行业平均水平以上的回报。
对行业的启示是双向的。一方面,掌握稀缺资源是跳出薄利陷阱的有效路径;另一方面,没有资源禀赋的企业必须另找稀缺性,比如品牌、技术或渠道,否则只能长期接受行业平均回报。
第十九章 趋势:四个判断与证伪条件
第一个是大豆依存度缓慢下降。从 83.61% 降到 78% 至 80% 区间,驱动力是低蛋白日粮的推广与单产提升。低蛋白日粮理论可减少约 3,060 万吨大豆消费,是三条路径里性价比最高的一条。
第二个是加工集中度提升。米面加工的开工率从五成升到六成以上,中小厂在环保与食品安全标准趋严下加速出清。判断依据是过去几年包装米 CR5 已到 40%、包装油 CR5 已到 65.9%,初加工这一段的集中才刚开始。
第三个是单产继续做主力。面积冻结在 17.9 亿亩附近,单产从 5,921 公斤每公顷向 6,300 公斤迈进,年均增速保持 1% 以上。这个判断的依据是良种覆盖率已超 96%、高标准农田还在扩,技术的存量够用。
第四个是饲料粮安全成为政策主线。口粮已经绝对安全,资源会更多投向饲料与油料。这个转向已经在发生:玉米占比持续上升,大豆补贴水平高于玉米,低蛋白日粮进了推广目录。
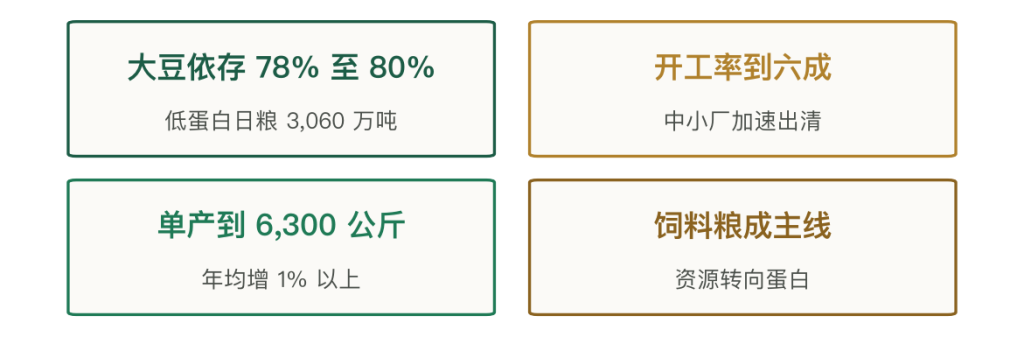
四个判断各有证伪条件。大豆依存度下降的证伪条件是:如果养殖规模扩张快于替代技术推广,进口量会重新上行。加工集中度提升的证伪条件是:如果地方继续保护本地小厂,出清会拖慢。单产做主的证伪条件是:如果推广到位率上不去,示范田与大田的落差不会收窄。饲料粮主线的证伪条件是:如果口粮出现区域性紧张,政策资源会被拉回去。
四个判断指向同一个方向:增量在结构与技术,不在面积。17.9 亿亩已经封顶,能争的是每亩多打多少、每吨多用几次。
给从业者的三句话。第一,看稀缺性不看规模,土地、节点、认知三样占一样才有定价权。第二,组织化省下的 60 到 190 元比种粮赚的 75 元更实在,先做组织再做规模。第三,初加工没有壁垒,要么往上做专用,要么往下做品牌。
给政策制定者的三句话。第一,补贴从面积转向单产与组织化,面积已经封顶,补贴面积等于补贴存量。第二,产区的保护成本必须补偿,否则红线守得住、种粮留不住。第三,需求侧替代的性价比高于扩种,低蛋白日粮该给和扩种同等的资源。
第二十章 结论:稀缺性决定利润
第一件事,总量安全已经确立。14,130 亿斤、人均 500 公斤、谷物自给率超 95%,三个数说明「够不够吃」这个问题已经解决。政策资源不必再全部压在保数量上,可以转向调结构与提质量。
第二件事,短板集中在油料与蛋白。大豆依存度 83.61%、食用油自给率 34% 至 36%、饲料蛋白六成以上靠进口大豆。三块短板同源,都连着同一条进口链。风险同源是这段结构里最需要注意的一点。
第三件事,消费的重心已经从口粮转向饲料。饲料用粮 3.8 亿吨成为第一大需求,口粮 2.5 亿吨退到第二。这个转折不可逆,因为膳食结构一旦形成就有强惯性。粮食安全的实质因此从「让人吃饱」变成「让畜有料」。
第四件事,利润按稀缺性分配。种业 35%、品牌油 20%、农垦 25%、米面加工 10%、贸易 5%、种植为零。这个序列与设备投资额无关,与议价权有关。北大荒靠 4,874.4 万亩耕地拿到 34.59% 的毛利,就是这个逻辑最直白的证据。
第五件事,制度的两难长期存在。托市保住了面积,也带来库存与扭曲;配额守住了谷物,也抬高了缺口时的补充成本;红线守住了面积,也把保护成本压给了产区。三对矛盾都没有一次性解法,只能在动态中找平衡。
这个行业的经验对其他农产品有借鉴意义。任何一个承担公共职能的品类,都会演化出类似的制度结构:面积约束、价格托底、储备吞吐、配额管理。理解了这套结构,就能理解为什么有些环节的利润再薄也不能退出,有些环节的利润再厚也进不去。
最后一句判断。粮油这门生意靠稀缺性赚钱,效率只决定能不能活下来。土地、节点、认知,三样占一样才有定价权;三样都不占,就只能接受 75.1 元的亩净利和 5% 的加工毛利。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2024 年粮食总产量 | 70,650 万吨 | 折 14,130 亿斤 |
| 粮食产量同比增速 | 1.6% | 实现二十连丰 |
| 2023 年粮食产量 | 13,908 亿斤 | 约 6.95 亿吨 |
| 2014 年粮食产量 | 约 6.07 亿吨 | 十年增约 1 亿吨 |
| 粮食播种面积 | 119,310 千公顷 | 约 17.9 亿亩,增 0.3% |
| 粮食单产 | 5,921 公斤/公顷 | 折 395 公斤/亩,增 1.3% |
| 谷物产量 | 65,229 万吨 | 国家统计局 |
| 豆类产量 | 2,362.8 万吨 | 国家统计局 |
| 薯类产量 | 3,058.4 万吨 | 按五折一计入 |
| 玉米产量 | 29,492 万吨 | 占谷物 45.2% |
| 稻谷产量 | 20,753 万吨 | 占谷物 31.8% |
| 小麦产量 | 14,010 万吨 | 占谷物 21.5% |
| 稻谷单产 | 7,154.7 公斤/公顷 | 主产区加权 |
| 玉米单产 | 6,591.7 公斤/公顷 | 主产区加权 |
| 小麦单产 | 5,939.6 公斤/公顷 | 主产区加权 |
| 谷物播种面积 | 100,458 千公顷 | 国家统计局 |
| 大豆播种面积 | 1,033 万公顷 | 同比减少 15 万公顷 |
| 油料播种面积 | 1,429 万公顷 | 国家统计局 |
| 粮食进口量 | 约 1.6 亿吨 | 2024 年 |
| 大豆进口量 | 10,503 万吨 | 2024 年 |
| 国产大豆产量 | 约 2,095 万吨 | 2019 年为 1,810 万吨 |
| 大豆面积(2019) | 1.4 亿亩 | 2024 年为 1.56 亿亩 |
| 大豆进口依存度 | 83.61% | 2024 年 |
| 农产品进口额 | 约 2,200 亿美元 | 2024 年 |
| 植物油进口量 | 约 716 万吨 | 棕榈油为主 |
| 玉米进口量 | 约 1,364 万吨 | 另口径约 2,000 万吨 |
| 小麦进口量 | 约 1,118 万吨 | 配额内为主 |
| 大米进口量 | 约 200 万吨 | 碎米与饲用为主 |
| 大豆出口量 | 约 6 万吨 | 规模可忽略 |
| 食用油自给率 | 34% 至 36% | 国产油料折油 |
| 国产油料榨油量 | 1,411.5 万吨 | 2024 年 |
| 食用油年消费量 | 约 3,740 万吨 | 表观消费 |
| 优质专用小麦进口 | 约 1,000 万吨 | 高端烘焙与方便食品 |
| 大豆亩亏损 | 约 182 元 | 需补贴托底 |
| 低蛋白日粮替代潜力 | 3,060 万吨大豆 | 理论测算 |
| 粮油年消费量 | 约 8.4 亿吨 | 五去向合计 |
| 口粮消费 | 约 2.5 亿吨 | 占比约 30% |
| 饲料用粮 | 约 3.8 亿吨 | 占比约 45% |
| 工业用粮 | 约 1.1 亿吨 | 淀粉酒精氨基酸 |
| 种子用粮 | 约 0.2 亿吨 | 用种量 |
| 损耗 | 约 0.8 亿吨 | 占产量约 11% |
| 口粮占比(九十年代) | 约 55% | 结构对比 |
| 人均直接粮食消费 | 约 130 公斤 | 九十年代约 230 公斤 |
| 人均粮食占有量 | 约 500 公斤 | 国际安全线 400 公斤 |
| 谷物自给率 | 超过 95% | 稻麦玉立足国内 |
| 饲料产量 | 3.15 亿吨 | 耗粮约 3.8 亿吨 |
| 猪牛羊禽肉产量 | 9,663 万吨 | 2024 年 |
| 禽蛋产量 | 3,588 万吨 | 2024 年 |
| 牛奶产量 | 4,079 万吨 | 2024 年 |
| 豆粕占饲料蛋白 | 60% 以上 | 其中 80% 靠进口大豆 |
| 料肉比(猪肉) | 3 至 4 比 1 | 一公斤肉耗粮 |
| 料肉比(禽肉) | 约 2 比 1 | 一公斤肉耗粮 |
| 料肉比(牛奶) | 约 0.5 比 1 | 一公斤奶耗粮 |
| 全球粮食产量 | 约 28 亿吨 | 谷物为主 |
| 全球粮食贸易量 | 约 5 亿吨 | 跨境比例不到两成 |
| 全球大豆产量 | 超过 4 亿吨 | 2024/25 年度 |
| 中国粮食占全球比例 | 约四分之一 | 最大生产国 |
| 粮油加工业总产值 | 13,956.1 亿元 | 2024 年 |
| 粮油加工业销售收入 | 14,933.4 亿元 | 2024 年 |
| 内资非国有占比 | 67.2% | 销售收入口径 |
| 外资占比 | 20.1% | 销售收入口径 |
| 食用植物油加工产值 | 5,988.9 亿元 | 占 42.9% |
| 大米加工产值 | 4,589.8 亿元 | 占 32.9% |
| 小麦粉加工产值 | 3,113.2 亿元 | 占 22.3% |
| 其他成品粮产值 | 264.2 亿元 | 占比约 1.9% |
| 米面加工开工率 | 50% 至 60% | 产能过剩 |
| 行业平均毛利率 | 4% 至 8% | 中小企业 2% 至 5% |
| 粮食加工转化率 | 约 68% | 发达国家超 80% |
| 标米出米率 | 65% 至 68% | 一吨稻谷出 650 至 680 公斤 |
| 米价对原粮增值 | 1.3 至 1.6 倍 | 初加工偏低 |
| 米厂加工费 | 80 至 150 元/吨 | 产区调研 |
| 米厂毛利率 | 3% 至 6% | 初加工口径 |
| 稻谷地头价 | 1.3 至 1.4 元/斤 | 农户售价 |
| 普通米零售价 | 2.5 至 4 元/斤 | 商超口径 |
| 品牌米零售价 | 5 至 10 元/斤 | 品牌溢价 |
| 大米种植端分配 | 35% 至 45% | 最终售价口径 |
| 小麦出粉率 | 75% 至 78% | 一吨小麦出 750 至 780 公斤 |
| 普通粉价格 | 1.5 至 1.8 元/斤 | 通用场景 |
| 专用粉价格 | 2 至 3 元/斤 | 定制规格 |
| 面粉厂毛利率 | 4% 至 8% | 双向挤压 |
| 面制品增值倍数 | 2 至 5 倍 | 挂面方便面烘焙 |
| 种业毛利率 | 30% 至 40% | 头部种企 |
| 品牌食用油毛利率 | 15% 至 25% | 消费品牌 |
| 农垦自营毛利率 | 14% 至 35% | 资源禀赋型 |
| 米面加工毛利率 | 5% 至 15% | 初加工 |
| 贸易物流毛利率 | 3% 至 8% | 大宗贸易 |
| 化肥流通毛利率 | 5% 至 10% | 农资环节 |
| 大豆压榨利润 | 50 至 300 元/吨 | 榨利口径 |
| 一吨大豆出油 | 0.18 至 0.20 吨 | 另出豆粕 0.78 至 0.80 吨 |
| 进口大豆转基因占比 | 约 99% | 压榨用途 |
| 大豆进口关税 | 3% | 无配额限制 |
| 小麦关税配额 | 963.6 万吨 | 配额内 1% 至 9% |
| 玉米关税配额 | 720 万吨 | 配额内 1% 至 9% |
| 大米关税配额 | 532 万吨 | 配额内 1% 至 9% |
| 配额外关税 | 65% | 谷物口径 |
| 最低收购价(小麦) | 1.18 元/斤 | 2024 年三等 |
| 最低收购价(早籼稻) | 1.33 元/斤 | 2024 年 |
| 最低收购价(中晚籼稻) | 1.38 元/斤 | 2024 年 |
| 最低收购价(粳稻) | 1.55 元/斤 | 2024 年 |
| 临储峰值库存 | 超过 2.7 亿吨 | 年支出数百亿元 |
| 耕地红线 | 18 亿亩 | 不可突破底线 |
| 永久基本农田 | 约 15.5 亿亩 | 划定面积 |
| 中低产田占比 | 约三分之二 | 耕地质量 |
| 高标准农田累计 | 超过 10 亿亩 | 2030 年目标 12 亿亩 |
| 高标准农田亩均补助 | 1,500 至 3,000 元 | 中央与地方共担 |
| 高标准农田综合投入 | 约 2,000 元/亩 | 含地方配套 |
| 高标准农田增产幅度 | 10% 至 20% | 亩均 |
| 高标准农田回收期 | 约 15 年 | 按亩增 100 公斤测算 |
| 主产区产量占比 | 约 78% | 13 个主产省 |
| 小农户数量 | 约 2 亿户 | 户均 7 至 10 亩 |
| 家庭农场数量 | 超过 400 万个 | 粮食类 50 至 500 亩 |
| 农民合作社数量 | 超过 220 万家 | 国家示范社 1.8 万家 |
| 社会化服务组织 | 超过 100 万个 | 托管超 19 亿亩次 |
| 组织化降本幅度 | 5% 至 15% | 集采统销合计 |
| 三大谷物亩总成本 | 1,284.9 元 | 全成本口径 |
| 三大谷物亩均净利 | 75.1 元 | 全成本口径 |
| 家庭农场亩净利 | 300 至 500 元 | 50 至 100 亩规模 |
| 主产区亩均年租金 | 500 至 1,200 元 | 流转价格 |
| 合作社农资降本 | 8% 至 12% | 集采口径 |
| 合作社统销提价 | 3% 至 5% | 批量归集 |
| 合作社社员亩均增收 | 100 至 200 元 | 三项合计 |
| 农业科技贡献率 | 超过 63% | 改革开放初不足 30% |
| 良种对单产贡献率 | 约 45% | 四项因素最大 |
| 良种覆盖率 | 超过 96% | 三大主粮 |
| 耕种收综合机械化率 | 超过 74% | 三大主粮超 85% |
| 北斗导航农机装机 | 超过 100 万台 | 自动驾驶 |
| 无人机植保效率 | 人工的 50 至 80 倍 | 成本降 30% |
| 农机装备自主化率 | 超过 90% | 高端芯片仍依赖进口 |
| 生物育种试点面积 | 约数百万亩 | 2023 年启动 |
| 生物育种减药幅度 | 30% 至 50% | 抗虫性状 |
| 生物育种增产幅度 | 5% 至 10% | 叠加常规良种 |
| 大豆单产对比美国 | 约 60% | 卡脖子环节 |
| 中粮 2024 年营收 | 约 6,350 亿元 | 全球经营量近 1.8 亿吨 |
| 中粮加工能力 | 超过 1.05 亿吨 | 辐射 140 多个国家 |
| 中粮农粮板块毛利率 | 约 5.9% | 大宗贸易特征 |
| 北大荒耕地面积 | 4,874.4 万亩 | 全国最大国有农场群 |
| 北大荒 2024 年营收 | 1,776.63 亿元 | 毛利率 34.59% |
| 金龙鱼包装油市占率 | 约 37.7% | 厨房食品毛利 10% 至 12% |
| 包装食用油 CR5 | 约 65.9% | 集中度 |
| 包装米 CR5 | 约 40% | 集中度 |
| 四大粮商海运份额 | 70% 至 80% | 全球粮食海运贸易 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 四个自给率的对照 | 第一章 |
| 图 2 | 六段的毛利率对照 | 第四章 |
| 图 3 | 三大谷物的产量结构 | 第八章 |
| 图 4 | 粮油加工业产值的四类构成 | 第十一章 |
| 图 5 | 粮食消费的五个去向 | 第十三章 |
| 图 6 | 四项科技指标的现状 | 第十七章 |
| 图 7 | 四类主体的毛利率对照 | 第十八章 |
| 图 8 | 四个判断的量化目标 | 第十九章 |



写点看法