

粮油与种植研究
14,130 亿斤的平台与 83.61% 的短板
第十三章 消费:8.4 亿吨的五个去向
把需求侧的总盘子摊开,我国粮油年消费约 8.4 亿吨。
按用途拆成五块:口粮约 2.5 亿吨、饲料用粮约 3.8 亿吨、工业用粮约 1.1 亿吨、种子约 0.2 亿吨、损耗约 0.8 亿吨。
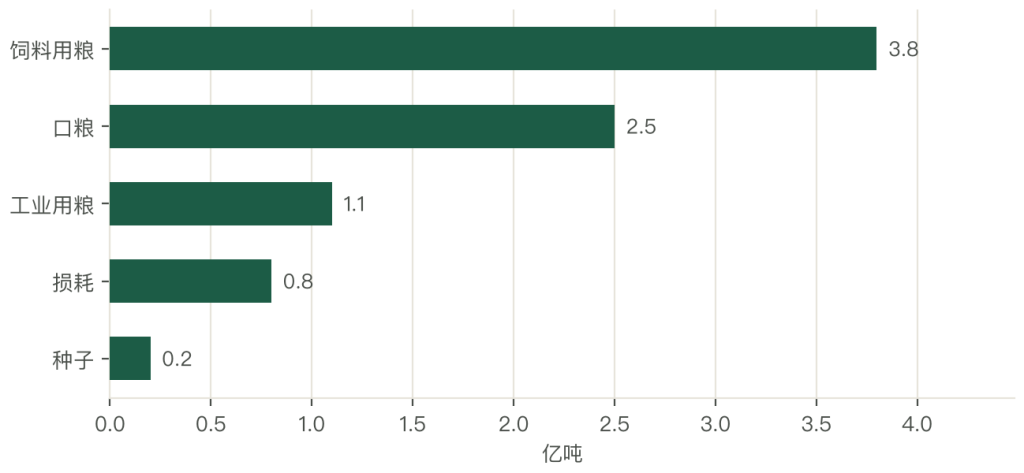
这个结构里最有分量的是已经完成的那次转折。口粮在粮食消费中的占比从上世纪九十年代的约 55% 降到约 30%,饲料用粮从较低水平升到约 45%,成为第一大需求。
转折的成因来自居民膳食结构的真实变化,与统计口径无关。人均直接粮食消费从约 230 公斤降到约 130 公斤,肉蛋奶消费大幅上升,一减一增改变了整个需求版图。
饲料用粮值得细拆。2024 年全国饲料产量 3.15 亿吨,耗粮约 3.8 亿吨,其中玉米约 2 亿吨、豆粕折大豆约 1 亿吨。这个数字背后是养殖业的规模化扩张:2024 年猪牛羊禽肉产量 9,663 万吨、禽蛋 3,588 万吨、牛奶 4,079 万吨。
理解饲料粮需求的关键变量是料肉比:生产一公斤猪肉约需 3 至 4 公斤饲料粮,禽肉约 2 公斤,牛奶约 0.5 公斤。这个比例意味着畜产品消费的每一分增长,都会在饲料粮端被放大数倍。居民多吃一斤肉,背后要多消耗三四斤粮食。
蛋白来源更关键。豆粕占饲料蛋白的 60% 以上,而豆粕 80% 以上靠进口大豆压榨获得。这就构成一条完整的逻辑链:肉蛋奶消费增长带动饲料需求,饲料需求带动豆粕需求,豆粕需求带动大豆进口,最终把国内的餐桌与美洲的农场连在一起。
所谓「肉盘子连着大豆进口」,讲的就是这条链。它的政策含义非常直接:粮食安全的实质已经从让人吃饱转成让畜有料;真正的安全风险落在蛋白来源的高度外部依赖上。
因此降低豆粕用量、开发替代蛋白源、推广低蛋白日粮,都成为与扩种同等重要的政策工具。低蛋白日粮技术的理论效果是减少约 3,060 万吨大豆消费,这个数字超过了扩种工程多年努力的全部增量。
口粮是最稳定也最没有增长空间的一段。人均消费下降与人口总量趋稳叠加,使口粮总消费进入平台期并略有回落,这是一个不可逆的趋势,因为膳食结构一旦形成就具有很强的惯性。
口粮需求的价格弹性极低:它是刚需中的刚需,降价不会让人多吃一碗饭,涨价也不会让人明显少吃。这两个特征决定了口粮市场是典型的存量博弈,企业要增长只能抢份额或做差异化。
工业用粮约 1.1 亿吨,主要是淀粉、酒精、氨基酸与燃料乙醇。工业用粮的波动比口粮大,跟化工与能源价格挂钩,受政策调控影响也更深。
损耗约 0.8 亿吨,是五个去向里最容易被忽略的一块。这个数字相当于全国粮食产量的 11%,降损的空间直接等于增产的空间,而且不需要多占一亩地。
第十四章 贸易:2,200 亿美元与三个来源国
粮油贸易最突出的特征是我国作为全球最大农产品进口国的身份。
2024 年农产品进口额约 2,200 亿美元,粮油类占主体:大豆 10,503 万吨,植物油约 716 万吨,谷物在配额范围内进口,包括玉米约 1,364 万吨、小麦约 1,118 万吨、大米约 200 万吨。
出口端的规模小到可以忽略,大豆出口仅约 6 万吨,粮油领域呈现巨额逆差。这个格局可以概括为四句话:买得多、卖得少、来源集中、定价权弱。
买得多是因为资源禀赋无法支撑现有消费结构,大豆与植物油的需求远超国内耕地与水资源的承载能力。卖得少是因为国内生产的粮食主要满足国内消费,可出口的余量很小。来源集中是指大豆九成以上来自巴西、美国与阿根廷三地。定价权弱是指在这条链上我国是最大买家,却常常不掌握价格主导权,价格由国际期货市场与掌握节点的跨国粮商共同决定。
巨额进口的实质值得说清楚。一亿多吨大豆按国内单产换算需要数亿亩耕地,进口这些大豆等于间接使用境外的土地与水资源来换取国内的油料与蛋白供给,这是在全球范围内配置农业资源的结果,本身符合经济逻辑。
问题不在要不要进口,在进口的集中度与安全性。总量受资源禀赋约束难以压缩,集中度与来源结构是可以优化的。贸易管理的重点应从降低总量转向降低风险。
大豆的贸易格局有三个鲜明特点。
第一是品种单一。进口大豆中约 99% 是转基因品种,主要用于压榨,一吨大豆产出约 0.18 至 0.20 吨豆油与 0.78 至 0.80 吨豆粕。品种高度单一意味着替代空间非常有限,一旦某个来源出问题,短期内找不到同等量级与价格水平的替代。
第二是制度开放。大豆实行单一进口关税,税率仅 3%,且没有配额限制,进口完全由市场需求驱动,这与小麦玉米大米的严格配额管理形成鲜明对比。这种制度安排是历史形成的,也是大豆进口激增、依存度居高不下的重要原因之一。
第三是链条关键。大豆压榨连接国际原料市场、国内饲料市场与食用油市场三重市场:国际大豆价格决定成本,国内养殖景气度决定豆粕需求,食用油市场决定豆油价格。任何一端波动都会传导到压榨环节,而压榨环节的利润空间只有每吨 50 元至 300 元,几乎没有缓冲余地。
大豆进口的不可逆性必须承认。按国内单产水平,替代一亿多吨进口大豆需要数亿亩耕地,这在资源上不现实。因此管理只能走两条并行:来源多元化,降低对单一产地的依赖;需求侧替代,通过低蛋白日粮等技术减少大豆用量。压缩总量这条路受资源约束,走不通。
谷物进口处在严格的制度管理之下。小麦、玉米与大米实行进口关税配额,配额量分别约 963.6 万吨、720 万吨与 532 万吨,配额内关税 1% 至 9%,配额外关税高达 65%。
这套设计把进口规模制度性地限定在适度进口的底线附近:配额内的低关税保证品种调剂与区域平衡正常进行;配额外的高关税形成一道防火墙,使超量进口在经济上不划算。
实际数据印证了制度的有效性。2024 年玉米进口约 1,364 万吨,另有口径记为约 2,000 万吨,其中超过配额的部分要缴纳高关税;小麦约 1,118 万吨,与配额量大体相当;大米约 200 万吨,以碎米与饲用为主。这些数字说明,谷物进口的规模基本控制在配额附近,没有出现大豆那样的失控式增长。
配额制度的代价是,一旦国内真的出现超出配额的大缺口,补充供给的成本会非常高,因为要支付 65% 的关税。这也是储备体系必须与配额制度配合使用的原因,用库存应对非常规缺口,而不是依赖进口。
第十五章 政策:四梁八柱与 1.18 元的地板价
粮油政策工具可以归成四组,构成行业的四梁八柱。
第一组是产能保障组,包括 18 亿亩耕地红线、永久基本农田划定、占补平衡、高标准农田建设与种业振兴。这组工具管长期供给能力,投入大、见效慢,一旦建成能长期发挥作用。
第二组是收益保障组,包括最低收购价、生产者补贴、耕地地力保护补贴、农机购置补贴与产粮大县奖励。这组工具管生产积极性,直接见效、财政负担重,一旦退坡种植结构会迅速回摆。
第三组是流通调控组,包括储备吞吐、进口关税配额、最低收购价执行预案与产销区衔接。这组工具管价格稳定,逆周期操作,需要强大的仓容与执行体系。
第四组是应急保供组,包括应急成品粮储备、应急加工与配送网络、价格监测预警。这组工具管极端情形,平时几乎看不见,关键时刻决定社会稳定。
四组工具的共同目标已经变化:早期是解决短缺,现在同时兼顾安全、效率与可持续。目标的复杂度上升,这也是政策文件越来越密集的原因。
工具之间存在相互制约,最典型的一对是托市保收益与市场化去扭曲。托市力度大,农民收益稳,但价格扭曲、库存高企;市场化程度高,价格信号准,但农民收入波动大。政策制定实际上是在这对矛盾之间找动态平衡点,近年价补分离的思路就是试图同时拿到两头的好处。
最低收购价从 2004 年起运行,覆盖稻谷与小麦,是收益保障组最核心的工具。
机制设计简单:国家每年公布稻谷与小麦的最低收购价,在预案执行期内,当市场收购价持续低于政策价时,由指定收储企业按政策价敞开收购,等于给价格设了一个地板。
2024 年的标准是三等小麦每斤 1.18 元、早籼稻 1.33 元、中晚籼稻 1.38 元、粳稻 1.55 元。
这项政策的作用有两层。第一层是保住农民的收益底线,让种稻麦不至于亏本,从而稳住播种面积;第二层是稳定市场预期,有了明确的地板价,加工与贸易企业敢于收粮、敢于建库存,市场不会出现恐慌性抛售。
近年政策取向发生重要调整,改为动态调整、托底不抬价,调整幅度收敛,重点放在保底而不是通过提价来刺激生产。转变的背景是上一阶段把价格抬得过高,导致国内外价格倒挂、库存高企、财政不堪重负,教训足够深刻。
托市的代价也必须正视。一是库存成本,收购进来的粮要占用仓容与资金,还要支付保管费与利息,临储峰值超过 2.7 亿吨时年支出达数百亿元级别;二是价格扭曲,政策价成为市场价格的锚,抑制了优质优价的空间,也抑制了市场价向上的弹性。
优化方向因此明确:限定启动条件、缩短启动时间、减少对市场价格的常态干预,让政策只在真正需要的时候出手。
粮食安全还有一套责任机制。2014 年起实行粮食安全省长负责制,后来升级为党政同责,把粮食播种面积与产量纳入对地方党委政府的考核。
这套机制解决的是一个老问题:粮食生产的社会收益远大于地方财政收益,地方政府在工业化与城镇化的压力下,天然倾向把土地与财政资源投向收益更高的用途,粮食生产容易被边缘化。把面积与产量写进考核,等于把这项责任变成地方主官必须完成的任务。
成效是明确的,但考核压力也有副作用。个别地方为完成指标,可能采取行政手段强制保面积,忽视农户的种植收益与作物的适生性。这种做法短期有效、长期不可持续。
更深层的矛盾是产区与销区的利益不对称。13 个主产区贡献全国约 78% 的产量,但往往是财政弱县,承担保供给责任的同时让渡了发展机会。战略能否长期落地,关键不在考核压力有多大,而在能不能让产区不吃亏。
第十六章 耕地:18 亿亩红线与 10 亿亩高标准
18 亿亩耕地红线是粮食安全制度里最硬的一条约束,配套机制包括占补平衡、永久基本农田划定与田长制网格化监管。
占补平衡要求建设占用多少耕地就必须补充多少,且要占优补优、占水田补水田。永久基本农田划定约 15.5 亿亩,是耕地中质量最好、最需要永久保护的部分。田长制把监管责任落实到具体的行政网格与责任人,使违法占用能够被及时发现。
这套制度守住了面积底线,质量问题依然突出。我国耕地中中低产田占比约三分之二,守住 18 亿亩的同时,这 18 亿亩的平均质量并不理想。
耕地保护还带来一个更深层的分配问题:机会成本由谁承担。划入永久基本农田的区域不能用于工业与商业开发,地方财政收入与就业机会因此受限,而这些区域往往是粮食主产区。被保护的耕地服务的是全国的粮食安全,收益由全社会共享。
责任与收益的严重不匹配,是产销区利益补偿机制被反复提出的根本原因。耕地保护制度能否持续,不只取决于监管力度,更取决于能否让保护者获得合理补偿。
高标准农田建设是藏粮于地战略最具体的工程。截至 2024 年底,全国累计建成高标准农田超过 10 亿亩,政策目标 2030 年达到 12 亿亩,13 个主产省占约七成,优先布局东北黑土区、平原地区与具备灌溉条件的区域。
建设内容有四项。土地平整把细碎地块归并成便于机械作业的条田;灌排设施建设保证旱能灌、涝能排;田间道路改善机械与运输的可达性;地力提升通过秸秆还田、有机肥施用与深松改善土壤结构。
投入方面,亩均补助 1,500 元到 3,000 元,由中央与地方共同承担,综合投入约每亩 2,000 元。
效益可以从三个层面看。最直接的是亩均增产 10% 至 20%;其次是节水节肥,配套的高效灌溉与测土配方施肥降低了投入品用量;再次是抗灾能力,完善的灌排设施使大灾少减产、小灾能稳产。
投资回收期约 15 年。按亩均增产 100 公斤、年收益约 130 元测算,单看直接经济回报并不算高。这是典型的公共投资,收益里有一大块是抗灾与生态,不进企业的成本核算。
耕地的另一面是占用的压力。城镇扩张与基础设施持续占用城郊优质耕地,补充的耕地多分布在边际地带,质量与被占用的好地差距明显。这个结构性的质量下滑,是面积数字看不出来的。
第十七章 科技:63% 的贡献率与六成的差距
农业科技体系经过几十年积累,已经成为粮油产能增长最持久的动力。
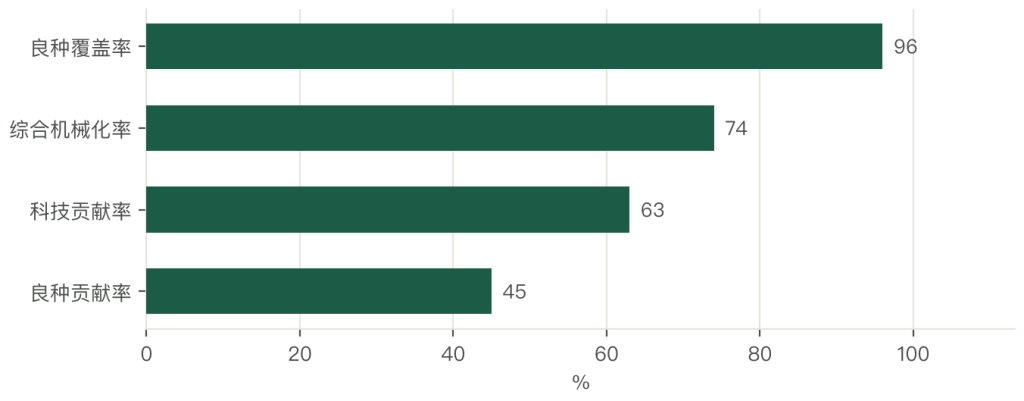
农业科技贡献率从改革开放初期的不足 30% 提升到 2024 年的 63% 以上。这个数字的含义是,单位面积产出的增量中,超过六成来自技术进步而不是投入增加。
这个体系可以拆成六块:种业技术提供产量潜力,种植技术把潜力变成现实,农机装备解决劳动力约束与作业标准化,数字农业把经验决策变成数据决策,仓储物流技术减少产后损失,精深加工技术提高增值倍数。
六块之间有明确的层次:种业决定产量上限,种植技术决定接近上限的程度,农机与数字决定实现过程的效率,仓储与加工决定最终能留下多少。
科技被称为最便宜的增产方式,理由可以量化。三大主粮单产再提高一成,相当于不增加一分地多产出约 7,000 万吨粮食;同样数量的粮食靠扩种实现,要额外支付地租、水资源与生态代价。
科技体系有一个显著特点:外溢性强,投入方与受益方常常不一致。财政与科研机构投入良种攻关,农户获得增产收益,消费者获得粮价稳定,社会获得产能安全,而投入方只能在种子销售环节收回一部分。这个特点决定了公共投入必须长期主导,否则研发投入会持续低于社会最优水平。
当前体系的主要矛盾已经变化,从过去的科研供给不足转为成果转化不畅。示范田与大田的产量落差就是最直观的证据:技术不缺,把技术送到每一块地里缺。
智能农机是应对劳动力约束最直接的手段。我国农作物耕种收综合机械化率已超过 74%,三大主粮超过 85%,这个水平在主要产粮国中处于中上位置。
智能化的进展主要体现在三项技术上。
第一项是北斗导航自动驾驶,装机超过 100 万台。它的价值在提高作业精度,省人工排在其次:自动驾驶减少了重播与漏播,节省种子 5% 至 10%,同时使作业行距一致,为后续的植保与收获创造条件。
第二项是无人机植保,效率是人工的 50 到 80 倍,成本降低 30%。它解决了两个老问题:劳动力不足时植保跟不上,人工喷施的均匀性与安全性难保证。
第三项是智能收获与测产,通过传感器实时监测损失率与含水量,指导驾驶员调整参数,减少收获环节的损失。
装备自主化方面,我国农机装备自主化率已超过 90%,但高端芯片与部分核心零部件仍部分依赖进口,这是产业链安全的隐忧。
无人化的瓶颈不在单机智能,在两个方面。一是作业协同,多台机器的路径规划与任务分配需要可靠的通信与调度;二是地块条件,我国大量地块细碎且不规则,大型无人农机的效率优势难以发挥,宜机化改造是前提条件。这也解释了为什么无人化总是先在农垦与大型农场落地。



写点看法