

粮油与种植研究
14,130 亿斤的平台与 83.61% 的短板
第七章 面积与单产:17.9 亿亩的硬边界
播种面积是供给端最稳定的变量,也是最能说明约束条件的变量。
2024 年全国粮食播种面积 119,310 千公顷,折合约 17.9 亿亩,同比增长 0.3%。十年来的变化幅度始终很小,呈现稳中微调的特征。
结构上看,谷物播种面积 100,458 千公顷,大豆 1,033 万公顷、同比减少 15 万公顷,油料 1,429 万公顷。总量的稳定掩盖了品种之间的此消彼长:玉米面积随养殖周期与深加工需求波动,大豆面积在政策引导下回升但有反复,稻麦面积相对稳定。
面积扩张不下去,原因有三重。
第一重是耕地红线。18 亿亩是不可突破的底线,可供开垦的后备资源已经很少,而且多分布在生态脆弱区。
第二重是生态约束。退耕还林、退田还湖与轮作休耕等政策主动退出了一部分边际产能。
第三重是城市化占用。城镇扩张与基础设施建设持续占用城郊优质耕地,虽然占补平衡要求补回来,但补充的质量往往不如被占用的好地。
在面积基本冻结的条件下,单产成为增量的唯一主力。这一点在数据里看得出来:2024 年单产 5,921 公斤每公顷,折合 395 公斤每亩,同比提高 1.3%。这个看似不起眼的百分比乘以 17.9 亿亩的基数,就是每年数百万吨的增量。
单产提升的驱动来自四项因素叠加。
第一项是良种,贡献率约 45%,是四项中最大的一项。推广一个高产玉米品种,可带来亩均增产 30 公斤至 50 公斤。
第二项是农机。农作物耕种收综合机械化率超过 74%,三大主粮超过 85%。机械化不仅解决用工问题,还通过精准作业减少播种与收获损失。
第三项是栽培技术。密植、水肥一体化与机收减损等技术在大面积单产提升行动中被打包推广。
第四项是高标准农田。累计建成超 10 亿亩,亩均增产 10% 至 20%,同时提高抗灾能力。
与国际先进水平的差距仍然明显。玉米单产低于美国 7,700 公斤以上的水平,小麦低于欧洲高产国家。对标之下,仍有 10% 至 30% 的提升空间。
单产提升的经济性最好。三大主粮单产再提高 10%,相当于不增加一分地多产出约 7,000 万吨粮食;同样数量的粮食靠扩种实现,要额外支付地租、水资源与生态代价。
真正的瓶颈在推广到位率。示范田的产量往往远高于大田平均水平,这个落差说明技术本身不是问题,把技术送到每一块地里才是问题。这也是农业社会化服务组织存在的价值。
第八章 结构:玉米近半与饲料粮的转移
2024 年全国谷物产量 65,229 万吨,其中玉米 29,492 万吨占 45.2%、稻谷 20,753 万吨占 31.8%、小麦 14,010 万吨占 21.5%。三者构成谷物的绝大部分,所谓稻麦玉三分天下,实际是玉米占近一半的格局。
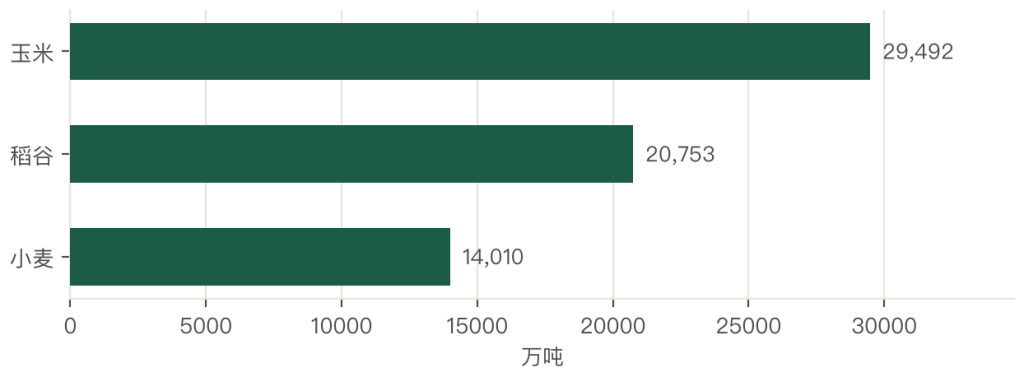
产量结构与用途结构之间存在错位。玉米虽然产量最高,绝大部分流向饲料与深加工,用于这两块的比例超过六成,直接食用的比例很小。稻谷与小麦才是真正的对口居民口粮,两者的政策待遇也最稳定,都纳入最低收购价范围。
这个错位带来一个重要的分析含义:不能把谷物产量的增长简单理解为口粮供给的增长。玉米产量的上升主要反映养殖业与加工需求的扩张,它的波动更多由猪周期与深加工景气度决定,而不是由人口与膳食结构决定。
三者的单产水平差异明显。稻谷单产约 7,154.7 公斤每公顷,玉米约 6,591.7 公斤每公顷,小麦约 5,939.6 公斤每公顷。差异来自作物生理特性与主产区的光温水条件。
近年结构上的主要变化是玉米占比持续上升。这与畜牧养殖规模化扩张以及玉米深加工产能增长直接相关,也意味着国内的粮食需求越来越与肉蛋奶消费绑在一起,粮食安全的实质正在向饲料粮安全转移。
转移的证据在消费端。口粮在粮食消费中的占比从上世纪九十年代的约 55% 降到约 30%,饲料用粮从较低水平升到约 45%,成为第一大需求。人均直接粮食消费从约 230 公斤降到约 130 公斤,而肉蛋奶消费大幅上升。
一减一增改变了整个需求版图。口粮的部分早已绝对安全,人均粮食占有量约 500 公斤,谷物自给率超过 95%;真正的外部依赖集中在饲料蛋白上,豆粕占饲料蛋白的 60% 以上,而豆粕 80% 以上靠进口大豆压榨。
所以看谷物的结构,实质是看三件事:玉米给谁吃、稻麦给谁吃、豆粕从哪来。前两个问题的答案都在国内,第三个问题的答案在美洲。
第九章 种业:三成毛利与三重门槛
上游的种子与农资虽然同处链条起点,盈利能力却有天壤之别。
种业是整条链上毛利率最高的环节。头部种企的玉米与水稻种子毛利率多在 30% 至 40% 之间,远高于种植环节的个位数水平。高毛利的来源是三重门槛叠在一起,不是垄断。
第一重是种质资源门槛。优异的育种材料需要长期积累,新进入者拿不到好的亲本,就做不出好品种。
第二重是育种周期门槛。一个品种从杂交选育、多点试验到通过审定、进入推广,往往需要多年时间。这个时间成本本身是最有效的壁垒,也意味着资金投入必须长期化。
第三重是审定与推广门槛。品种审定制度决定了只有通过的品种才能合法推广,推广又依赖渠道与示范网络。
农资环节的情况完全不同。化肥、农药与农机的同质化程度高,技术差异主要体现在配方与工艺细节上,容易被跟随,竞争主要靠渠道覆盖与规模成本。化肥流通环节的毛利率只有 5% 至 10%。
上游真正的议价能力来自不可替代性。一旦某个品种在某个区域被验证为高产稳产,农户下一季继续购买的概率极高,转换成本包括减产风险与重新试错的时间,这使种企能够维持定价权。
生物育种是上游最大的变量。2023 年我国批准转基因大豆与玉米的安全证书并启动产业化试点,试点面积约数百万亩,目标性状集中在抗虫、耐除草剂与高产三项。
试点的效果可以从两个维度看:减少农药用量 30% 至 50%,既降低生产成本也减少环境负荷;增产 5% 至 10%,这是在常规良种基础上叠加的增量。
需要澄清的是,生物育种替代不了常规育种。良种对单产的贡献率约 45%,这个数字的主体来自常规育种的长期积累,生物育种是叠加在它之上的增量工具。
真正的短板在大豆上。我国大豆单产仅为美国的约 60%,这个差距靠常规育种短期内追不上,是真正的卡脖子环节,也是生物育种最被寄予厚望的领域。
产业化的推进节奏审慎,有两重考量。一重是生态安全,基因漂移、靶标害虫抗性演化与对非靶标生物的影响都需要长期监测,这是必要的谨慎而非保守。另一重是消费者接受度,粮油是日常消费品,认知与接受程度直接决定市场表现,需要透明的科普与可追溯的标识体系来建立信任。
第十章 组织:两亿小农户与 75.1 元的亩净利
谁来种地、怎么种地,是粮油行业最基础也最难回答的问题。
我国的答案是大国小农:全国约有两亿小农户,户均耕地 7 到 10 亩,地块细碎、经营分散。后果是单位成本居高不下,因为农机、仓储、烘干这些能显著降本的固定投入无法在如此小的规模上摊薄,同时买农资与卖粮食都没有议价能力。
目前形成的格局是四类主体协同。
家庭农场超过 400 万个,以家庭劳动力为主、经营规模适中,是规模化种植最稳定的载体。农民合作社超过 220 万家,通过统购统销把分散农户组织起来;其中国家示范社约 1.8 万家,运营规范性与带农增收效果明显好于普通合作社。
农业龙头企业以中粮、北大荒为代表,承担产业链整合职能。农业社会化服务组织超过 100 万个,托管服务面积超过 19 亿亩次,用服务规模替代土地规模。
四类主体的组织化带来的降本幅度在 5% 至 15% 之间,来源包括统一供种降低采购成本、统防统治降低植保成本、规模购销提高议价能力。
这个幅度听起来不大,放在数字上就有分量。亩总成本 1,284.9 元的基数上,5% 至 15% 是每亩 60 元到 190 元;而三大谷物全成本口径的亩均净利润只有 75.1 元。组织化省下来的钱,比种粮赚到的钱多。
家庭农场是四类里最稳的一类。按农业农村部的规模标准,粮食类家庭农场的经营面积多在 50 亩到 500 亩之间。相比小农户,它的优势是全方位的:单位面积用工更少,机械利用率更高,单产平均高 5% 至 10%,因为规模经营主体更愿意采用良种良法,也更舍得投入。
这笔钱的核心是规模摊薄固定成本。农机、仓储与烘干设施的投入是固定的,摊在 500 亩上与摊在 10 亩上,每亩成本相差数倍。50 亩到 100 亩规模的亩净利约 300 元至 500 元,与 75.1 元的行业均值差距非常明显。
家庭农场面临两大瓶颈。一是地租,主产区亩均年租金 500 元到 1,200 元,地租上涨会直接抵掉规模带来的成本优势,租约稳定性不足又会影响长期投入意愿。二是融资,购买农机与建设仓储需要资金,但农业经营缺乏有效抵押物,贷款难、贷款贵是普遍问题。
合作社的价值有三处,都可以量化。集采降本把零售价变成批发价,农资成本下降 8% 至 12%;统销提价把分散的小批量归集成大批量,达到加工企业与粮库的车皮起订量,售价提高 3% 至 5%;服务共享统一组织机耕、机收与植保,提高设备利用率、压低作业单价。
三处加起来,社员亩均增收 100 元到 200 元。放在亩均净利润 75.1 元的对照下,这个数字的意义不用解释。
合作社的主要问题是空壳化与内部治理。一部分合作社注册之后没有实质运营,或者由少数人控制、普通社员无法分享收益。规范运营因此成为它能否持续发挥作用的关键。
规模经营的经济性并不是越大越好。实证显示亩净利随规模呈倒 U 型:规模过小无法摊薄固定成本,规模过大又会因雇工监督成本上升与地租上涨而回落。最优区间因作物而异。
第十一章 加工:13,956 亿产值与五成开工率
粮油加工业是把原粮变成消费品的环节,也是整条链上规模最大的增值段。
2024 年全国粮油加工业总产值 13,956.1 亿元,产品销售收入 14,933.4 亿元。内资非国有企业占销售收入的 67.2%,外资约 20.1%。
分品类看,食用植物油加工 5,988.9 亿元占 42.9%,大米加工 4,589.8 亿元占 32.9%,小麦粉加工 3,113.2 亿元占 22.3%,其他成品粮约 264.2 亿元。
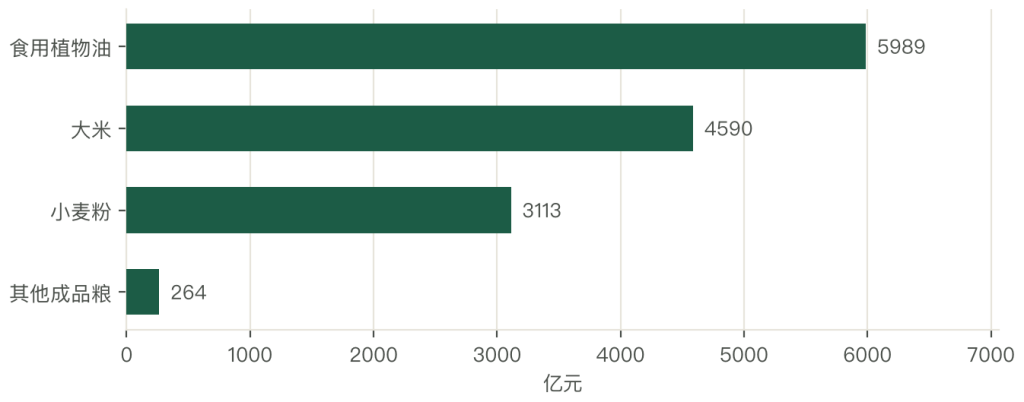
这个结构里藏着两个核心矛盾。
第一个是产能过剩。大米与面粉加工企业的开工率只有五成到六成,大量产能闲置,行业平均毛利率被压在 4% 至 8% 的低位,中小企业更低,只有 2% 至 5%。
产能过剩的成因是进入门槛低。一套碾米或磨粉设备投资不大,地方又有就地加工的偏好,导致产能遍地开花而订单不足。
第二个是 加工深度不足。粮食加工转化率约 68%,发达国家超过 80%。差距意味着相当一部分原粮以初级形态进入消费或饲用,深加工的增值潜力尚未释放。
行业的演化方向因此明确:一端靠规模与成本控制守住大宗初加工,另一端靠技术与品牌向专用粉、功能油、食品原料延伸,集中度会持续提升。夹在中间既没有规模也没有特色的企业,在产能过剩与环保趋严的双重挤压下最先被淘汰。
加工段的利润分布也分层。大豆压榨的榨利只有每吨 50 元至 300 元,靠周转赚钱;米面初加工的毛利率 4% 至 8%,靠开工率赚钱;专用粉与专用米的毛利率能到 10% 以上,靠规格与稳定赚钱;品牌小包装油的毛利率 10% 至 12%,靠认知赚钱。
四个层次的差别说明一件事:加工段的利润不在加工本身,在于加工之后卖给谁。卖给贸易商是原料价,卖给食品厂是规格价,卖给消费者是品牌价。
产能过剩的后果会自我强化。它压低了行业的整体回报,使企业缺乏改造资金,于是设备更新慢、能耗高、品质不稳,反过来又加剧了价格竞争。这是一个自我强化的循环。
第十二章 稻米与面粉:一点六个点的出米率成本
稻谷加工是粮油加工中链条最清晰也最薄利的一段。
核心指标是出米率。标米出米率约 65% 至 68%,一吨稻谷只能出 650 公斤到 680 公斤大米,剩下的是米糠、碎米与杂质。
出米率每提高一个百分点,一吨原粮就能多出 10 公斤成品米。在薄利行业里这是决定性的差异,所以加工企业在设备选型与工艺控制上的投入,主要就是为了稳定的高出米率。
增值幅度方面,米价相对原粮增值约 1.3 倍到 1.6 倍。这个倍数在初加工中属于偏低水平,因为碾米工艺简单、门槛低,竞争充分到无法维持溢价。
价格结构可以这样还原:农户地头价约每斤 1.3 元到 1.4 元,收储与贸易商加价每吨 50 元到 100 元,米厂加工费每吨 80 元到 150 元,米厂毛利率约 3% 至 6%,批发与商超环节加价 10% 至 20%,消费者买到的普通米每斤 2.5 元到 4 元,品牌米每斤 5 元到 10 元。
价值分布上,种植端占最终售价约 35% 至 45%,加工与流通占 55% 至 65%。大米加工的突围方向只有两个:做品牌米,通过产地、品种与品质的差异化获得溢价,品牌米售价可达普通米的两倍以上;做专用米,为餐饮、食品工业与团餐提供规格化产品,用量大且稳定。
普通米几乎没有溢价空间,只能在开工率与出米率上拼成本。这就是为什么大批米厂在五成开工率下挣扎,而少数品牌米厂能维持两位数毛利。
小麦粉加工与大米加工同属初加工,产品分化程度更高,也因此多了一层腾挪空间。
出粉率约 75% 至 78%,一吨小麦出 750 公斤到 780 公斤面粉,副产物是麸皮,麸皮的销售收入对整体毛利影响不小。
产品结构上,普通粉与专用粉的差别非常大。普通粉每斤 1.5 元到 1.8 元,用于家庭与餐饮的通用场景,同质化严重、价格透明;专用粉每斤 2 元到 3 元,包括面包粉、糕点粉、面条粉,根据客户要求的面筋含量、灰分与吸水率定制,溢价明显。
面粉厂的毛利率约 4% 至 8%,处在双向挤压之中:上游是小麦,有最低收购价托底,原料成本下不来;下游是终端,竞争激烈且客户集中度不断提高,售价上不去。这个双向挤压是初加工企业的典型处境,也是产能过剩的直接后果。
价格结构上,小麦每斤 1.2 元到 1.3 元,加工成普通粉每斤 1.5 元到 1.8 元,再做成挂面、方便面与烘焙食品,增值可达二到五倍。面粉加工的集中度低于食用油加工,区域性中小厂数量众多,产能利用率偏低。
突围方向只有两条。一是做专用粉,为烘焙、方便面与速冻食品企业提供规格化产品,这类客户订单量大且稳定,对价格的敏感度低于对品质稳定性的敏感度。二是做食品工业的深度供应商,参与客户的配方开发,把自己从原料供应商变成技术合作伙伴。



写点看法