

生猪禽类期货与套保研究
三个品种、三类主体、三道坎
第十八章 五年判断:从开户数到使用深度
这个市场未来五年的增长,不在”更多企业开户”,在”已有客户用得更深”。
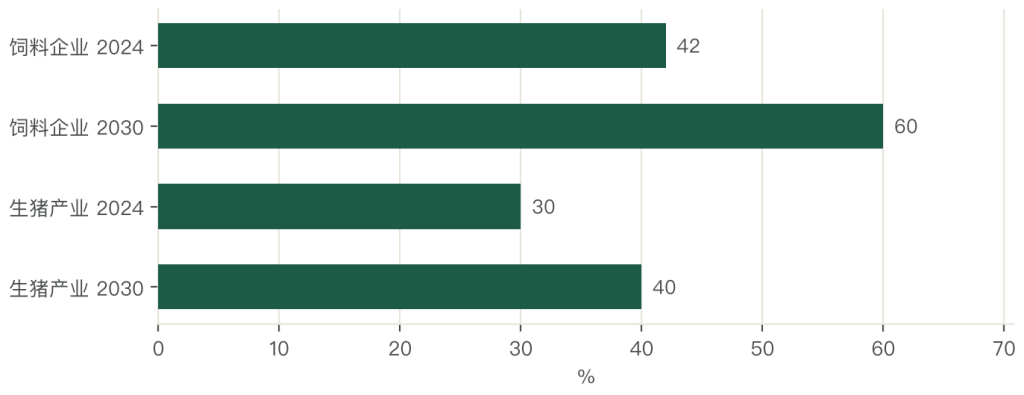
渗透率的提升。饲料企业的套保参与率从 42% 提到 60%,玉米的产业持仓占比从 47% 提到 55%,生猪的产业持仓从 30% 提到 40%。三个数字的提升,对应的是”腰部企业”的进场,而腰部企业的数量远大于头部。
产品的丰富。生猪期权已经上市,未来会有更多”保险加期货”的产品化形态,比如”价格保险加基差收购”、”收入保险加期货”。产品的丰富会降低门槛,让更多小户进来。
工具的融合。企业不再单独用期货或保险,而是”期货锁价、期权保底、保险保收”三件套组合。这个融合的前提是”基差贸易”的普及,因为基差贸易把定价权交给了下游,下游才有动力用工具。
三个判断都有可证伪的观察点。看饲料企业套保参与率能不能在五年内到 60%;看生猪产业客户持仓占比能不能到 40%;看保险加期货的承保头数能不能从 200 多万头提到 1,000 万头。三个数字都是公开的,每年能查。
监管的”套保额度”制度,本意是给产业客户便利(不受一般持仓限额约束),但也有副作用:额度申请要提交现货证明,一些企业为了拿到额度,会把现货量报大。这类”注水”在检查时会被发现。所以额度制度的效果,取决于核查的严格程度。
第十九章 对从业者的几条判断
第一条,先算总量,再谈单项。套保的期货端亏损,要跟现货端的盈利合起来看。只看期货户头的盈亏,一定做不好套保,因为那是把保险的理赔当成亏损。
第二条,锁基差不锁价格。价格是不可预测的,基差是可统计的。看基差的历史分位来决定锁价时点,比看K线靠谱。
第三条,套保比例不超过八成,保证金留两倍。这两条是保命的,不是技巧。行业里出事的套保,几乎都是比例太高、保证金不足。
第四条,中小企业走”外包”,别自建团队。通过风险管理子公司或”保险加期货”,用服务费换专业能力,比养一个三人团队划算。
第五条,把记录当资产管理。记录是合规的凭证,也是事后核对的手段。没有记录的套保,做三年也不知道自己赚在哪、亏在哪。
五年判断最容易被打破的是”渗透率提升”。如果猪价连续三年低迷,养殖企业的现金流紧张,套保预算会被砍,渗透率不升反降。所以套保的渗透率是”顺周期”的:行情好的时候大家愿意花钱买保险,行情差的时候反而不买。
这个反直觉的规律,是判断这个市场的关键。
第二十章 套保的会计处理与考核:为什么好工具用成了坏结果
套保在实操中失败,多数出在会计与考核上:好工具被用成了坏结果。
问题出在”单边核算”。企业的现货与期货是两块:现货按成本与售价结算,期货按公允价值计量,浮亏浮盈直接进当期损益。这样一来,一个完美的套保会在报表上表现为”期货亏损、现货盈利”,看起来像”做期货亏了钱”。
管理层看到期货端的亏损,第一反应是停掉套保;停了之后,下一轮价格波动就把现货利润抵掉了。
会计准则给了解决办法,叫”套期会计”。符合条件的套保可以把期货端的损益递延,与实际现货的损益在同一期间确认,报表上就不会出现”单边亏损”。
但套期会计的适用有条件:要有正式的套保关系文档、要做有效性测试(通常要求 80% 至 125% 的对冲有效性)、要有完整的记录。三件事都要做,门槛不低,所以国内真正用套期会计的农业企业不多。
考核机制是第二个坑。很多企业考核采购部门用”采购成本”,考核期货团队用”期货盈亏”,两套指标互相打架:期货团队为了自己的指标,会在不该锁的时候锁、该锁的时候不敢锁。
正确的考核是把两者合成一个指标,叫”综合采购成本”或”锁定利润”,也就是把现货与期货合成一笔钱来算。
第三个坑是”授权层级”。套保的决策应该分层:年度套保比例由董事会定,月度执行由套保小组定,单笔交易由交易员执行。三层授权清楚,才不会出现”交易员自己改比例”的情况。行业里出事的企业,多数是授权不清,交易员既定价又交易又核对。
三件事合起来,其实是一个结论:套保是”制度产品”,不是”交易技巧”。制度对了,平庸的交易员也能做出稳定的结果;制度错了,再好的判断也会被考核与核算扭曲。
这也是为什么头部企业的套保看起来”没什么技术含量”,却年年有效:它们的优势在制度,不在盘感。
三个品种的分工还可以用一个更直白的标准判断:企业能不能”提前知道自己要买多少、卖多少”。饲料厂知道下个月的配方与产量,所以能套;养殖场知道下个月的出栏头数(只要不被疫情打乱),所以能套;贸易商的量更灵活,所以只能套基差。
凡是”量不确定”的企业,套保一定做成投机。
第二十一章 附录:数据总表与图表索引
附 1 数据总表
| 指标 | 2024 年数值 | 同比与口径 |
|---|---|---|
| 生猪期货成交量 | 1,647.3 万手 | 同比 +22.7% |
| 生猪期货日均持仓 | 15.9 万手 | 同比 +22.6% |
| 生猪产业客户持仓占比 | 约 30% | 2024 年 |
| 生猪期货实际交割 | 706 手 / 9.2 万头 | 整车过磅使用率超 50% |
| 生猪一手合约 | 16 吨 | 保证金 3 至 5 万元 |
| 玉米期货日均持仓 | 13.0 万手 | 同比 +35% |
| 玉米指数持仓 | 33.4 万手 | 11 月底,同比 +52.2% |
| 玉米产业客户持仓占比 | 47% | 2024 年上半年 |
| 玉米大型贸易企业渗透率 | 100% | 全行业约 70% |
| 玉米前 20 饲料养殖企业 | 85% | 渗透率 |
| 饲料企业套保参与率 | 42% | 玉米豆粕合计 |
| 豆粕套保需求增速 | +18% | 2024 年 |
| 豆粕套保主体结构 | 饲料企业 65%、贸易商 25% | 合计九成 |
| 玉米豆粕占养殖成本 | 60% 至 70% | 成本端 |
| 豆粕占饲料成本 | 20% 至 25% | 配方口径 |
| 大豆进口依赖度 | 约 80% | 定价权在外 |
| 保险加期货覆盖 | 24 省、6000 多户、200 多万头 | 覆盖率不足 0.5% |
| 交割库门槛 | 年屠宰 15 万头以上 | 前 20 家 13 家设库 |
| 套保比例上限建议 | 现货量的 70% 至 80% | 风险控制 |
| 保证金缓冲建议 | 至少两倍 | 应对追加 |
| 套保团队成本 | 约几十万元/年 | 三人配置 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 三个品种的分工 | 第一章 |
| 图 2 | 渗透率的三层结构 | 第二章 |
| 图 3 | 玉米与生猪的持仓增长 | 第三章 |
| 图 4 | 豆粕套保的主体结构 | 第四章 |
| 图 5 | 生猪期货的成交与交割 | 第五章 |
| 图 6 | 三类主体的套保目标 | 第七章 |
| 图 7 | 套保的三道坎 | 第十二章 |
| 图 8 | 五年渗透率的提升路径 | 第十八章 |
参考文献
- [1]大连商品交易所. 2024 年生猪、玉米、豆粕期货运行情况,大商所,2025。
- [2]大连商品交易所. 生猪期货交割业务细则与整车过磅规定,大商所,2024。
- [3]中国饲料工业协会. 2024 年饲料企业原料采购与套保调研,中国饲料工业协会,2025。
- [4]农业农村部. 生猪产能调控实施方案(2024 年修订),农业农村部,2024。
- [5]中国证监会. 期货和衍生品法,全国人大常委会,2022。
- [6]中研普华. 2025—2030 年中国农产品期货与套保研究,中研普华,2026。
- [7]中物联冷链委. 2024 年饲料原料物流与基差贸易调研,中物联冷链委,2025。
- [8]牧原股份、温氏股份. 2024 年年度报告(套保与风险管理披露),各公司,2025。
- [9]海大集团、新希望. 2024 年年度报告(原料套保披露),各公司,2025。



写点看法