

水产养殖研究
6060 万吨的制造业,与出塘后的那三百公里
第十四章 饲料端:56% 的集中度与 3.93% 的净利率
水产饲料是这条链上集中度最高的环节。
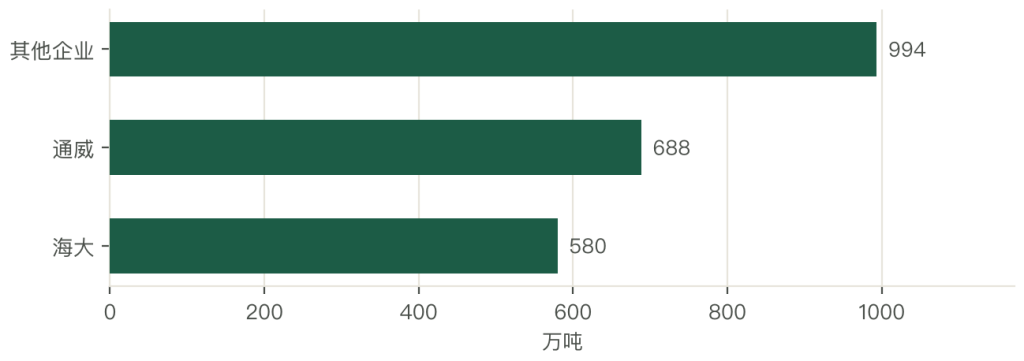
2024 年全国水产饲料 2262 万吨。通威水产饲料年产量 688.4 万吨,海大水产料外销 580 万吨,两家合计 1268.4 万吨,占全国 56.1%。
这个集中度在所有环节里都是最高的:养殖端前十大企业市占率只有 21%,加工端更分散,只有饲料端做到了两家过半。
海大的成本能说明这个行业的盈利形态。2024 年营收 1146.01 亿元、净利 45.04 亿元、毛利率 11.31%,净利率 3.93%。一家占全国水产料四分之一的企业,净利率不到 4%。
低净利率不代表生意不好,代表周转快、规模大:饲料是典型的高周转生意,资金一年转几次,3.93% 的净利率乘以周转次数,股东回报并不低。
饲料端为什么能集中到 56%,而养殖端只有 21%,原因有三个。第一是产品标准化:饲料是可标准化的工业品,规模效应直接;水产品是活体,品质差异大,规模效应间接。
第二是服务半径:饲料的运输半径 300 至 500 公里,一个厂服务一片区域,全国的厂加起来就是全国份额;养殖的池塘是固定的,扩张只能一片拿地。
第三是客户结构:饲料的客户是养殖户,需要技术服务与资金支持,大企业有能力提供;养殖的客户是收鱼贩子,关系型交易,规模帮不上忙。
结构性的变化有两处。第一个是海外:海大 2024 年海外外销 236 万吨、同比增长 40%,增速远高于国内的 11%,说明国内水产料的增量已经见顶,增量在东南亚、南美等养殖扩张地区。
第二个是 分化:粤海饲料 2024 年预亏 6900 万至 9800 万元,与海大的 45 亿元净利形成鲜明对照,同一行业、同一时期,头部赚钱、腰部亏损,说明集中度还在提升。
预制水产的增速 30%,要放在基数上看。2024 年预制水产的规模在几百亿元量级,相对 3.4 万亿的渔业总产值只有个位数百分比。所以 30% 的增速很亮眼,但绝对增量有限,五年后也改变不了行业的基本结构。它的意义在”方向”,不在”规模”。
第十五章 养殖端:散户的成本与企业的成本
如东散户的小棚:单棚产 2000 斤,单棚利润 1.5 万元以上,折算每斤利润 7.5 元。
这个数字看着很高,但要注意分母:2000 斤是低产,说明这户人家是靠”低成本、低产量、低风险”活着。棚租 4000 元、苗种与饲料按低密度投入,总成本压得住,所以能赚。他的策略是把投入做低,用低成本对抗价格波动。
但同样的模式,2024 年锅炉虾 55% 亏损。差别在于锅炉虾要加温、要抢早市,成本结构完全不同:低投入的模式抗风险,高投入的模式赌价格。所以”散户赚钱”这个结论要限定条件:是低成本散户在低价格年份赚钱,不是所有散户都赚钱。
企业的成本算法不同。锐创的 4.0 模式:8 大基地、3800 多张棚、2024 年出虾 3000 万斤、产值 7 亿元。折算单棚产量约 7900 斤,与披露的 7000 斤均产基本吻合;单斤产值约 23.3 元,处在对虾价格区间的上部。
这组数字说明企业化养殖的优势不在单棚产量本身,在三个可复制:可复制的模式、可复制的病害控制、可复制的销售价格。散户做不到这三点,所以利润随行情剧烈波动。
短期看,散户的成本更好看:投入低、利润率高、转身快。长期看,企业的成本更稳:单棚产量是散户的三倍以上,病害率是散户的十分之一,价格谈判能力强。决定胜负的变量是土地与环保:小棚的密度受土地承载力限制,尾水排放受环保标准约束,这两条都在收紧。
散户没有能力做尾水处理,企业有。政策的边际变化会把天平推向企业一侧。
这个判断有一个可验证的观察点:看一个县的小棚租金与尾水处理设施的配套率。租金下跌、配套率上升,说明散户在退出、企业在进入;租金上涨、配套率不动,说明行业还在扩张期,谁都能活。这个方法比看企业报表更早,因为租金是最先反应的市场信号。
冷链损耗 757 万吨这个数,换算成钱是另一个量级。按 15 元/公斤的中值算,757 万吨约合 1,136 亿元,相当于渔业第一产业产值的 6.8%。这个比例说明,冷链已经是”利润池”,超出了”配套”的范围。
谁能把这个漏斗堵住一半,谁就能拿到 500 亿元的增量,这个量级比大多数细分品类的总规模都大。
第十六章 海水养殖:装备与种苗的增量
在整体增速 3.39% 的盘子里,海水养殖跑得最快。
2024 年 1 至 11 月海水养殖产量 2356.08 万吨,同比增长 5.19%,在所有类别里排第一。广东一省 376.83 万吨、同比增长 5.47%,重力式深水网箱 7498 个、数量全国第一。
广东还累计培育国家审定海水新品种 18 个,海水鱼苗 67.96 亿尾,占全国一半。
这三个数字说明一件事:海水养殖的增量不来自面积,来自装备与种苗。深水网箱把养殖空间从近海滩涂推到离岸,抗风浪能力提升之后,单箱产量是传统网箱的数倍;种苗自给则把”看别人脸色拿苗”的成本压了下去。
这一条对中国水产的意义被低估了:过去高端海水鱼苗依赖进口或外省,苗价高、成活率低、时间不由自己定;现在本地育苗能力上来了,养殖的计划性就上来了。
深水网箱的成本收益可以算。一个周长 60 米的 HDPE 深水网箱投资约 30 至 50 万元,养殖水体约 1500 立方米,按每立方米产鱼 15 公斤算,单箱产量 22 吨,按 40 元/公斤的金鲳鱼算,单箱产值 88 万元。
折旧按 8 年算,每年 5 万元,占产值的 5.7%;这个比例是可以承受的,所以深水网箱能推广。而工厂化的折旧占产值 30% 以上,只有高单价品种撑得住。
海水养殖的风险也集中。台风是第一大风险,一个台风过境,网箱破网、鱼群逃逸,损失可能是一整年的投入;赤潮是第二大风险,水质突变导致大面积死亡;病害是第三大风险,密度高、水流慢的时候最容易爆发。
三个风险都不是靠”更努力”能解决的,只能靠保险与布局分散。这也是广东为什么把海洋牧场养殖险的财政保费补贴提到 75%:补贴的是风险的可保性,跟养殖本身无关。
饲料端 56% 的集中度,被忽略的后果是,它对养殖端的议价能力。两家占一半以上,意味着饲料价格的调整节奏由它们决定,养殖户只能接受。所以养殖端的成本波动,一半来自玉米豆粕,一半来自饲料企业的定价策略。
理解这一点,就能理解为什么”养殖户联合采购”很难成事:对手是两个千亿级企业。
第十七章 名优品种:鳜鱼与加州鲈的溢价逻辑
淡水养殖 3649 万吨左右,盘子稳,结构在换。
湖北一省淡水产品 544 万吨,其中草鱼 83.51 万吨、鲢鱼 47.71 万吨、鳙鱼 46.47 万吨。四大家鱼仍然是量的底盘,草鱼批发价约 15 元/公斤,是典型的大宗蛋白定价。
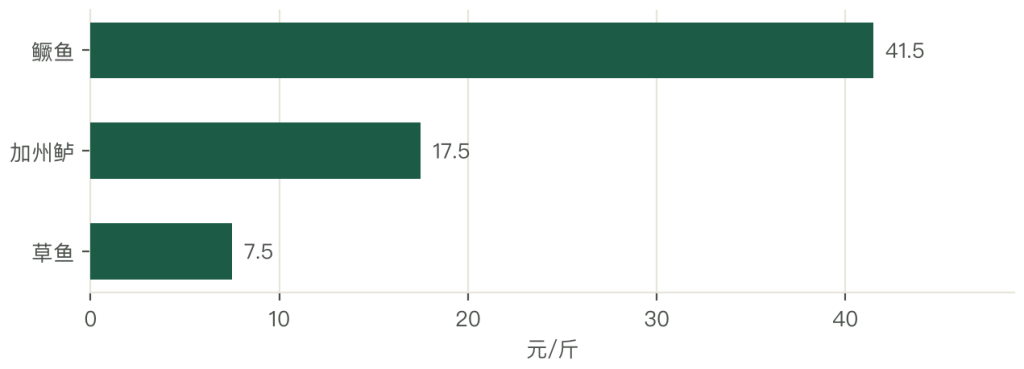
但赚钱的是名优品种。2024 年鳜鱼塘口价 41 至 42 元/斤,加州鲈 16 至 19 元/斤,是草鱼的两到三倍。这个价差恰恰来自它更难养:活饵依赖、病害风险、养殖周期长,三重门槛把供给锁住了。
活饵依赖是鳜鱼溢价的根本原因。鳜鱼是肉食性鱼类,天然吃活鱼,人工配合饲料的驯化进展缓慢,所以养鳜鱼必须先养饵料鱼,一亩鳜鱼要配三到五亩饵料鱼塘。这个约束把供给的上限锁死了:想扩产,先得扩饵料鱼塘,而饵料鱼塘的效益很低,没人愿意。
所以鳜鱼的价格能长期站在 40 元以上,原因是供给上不去。
加州鲈的故事相反。它的配合饲料已经突破,养殖不再依赖活饵,所以供给能放量,价格从几年前的 25 元以上掉到 16 至 19 元。这个变化说明一件事:一个品种的溢价能维持多久,取决于它的”技术门槛”能维持多久。
门槛一旦被饲料工业突破,溢价就会快速消失。
这个规律对所有名优品种都成立。石斑鱼、大黄鱼、黄颡鱼、生鱼,都经历过”高价、扩产、跌价”的循环。
所以对养殖户的判断是:不要在品种高价时进入,要在技术门槛还在、供给还没放量时进入;对企业而言,壁垒在于”能不能把门槛变成自己的效率”,比如自己育苗、自己配饲料、自己控病害。
养殖端 21% 的集中度,跟饲料端 56% 的差距,画出了这条链的权力结构。上游集中、下游分散,结果是”上游定价、下游接受”。这个结构在所有农产品链上都存在,凡是你看到”养殖户赚钱难、饲料企业活得好”的年份,都是这个结构在起作用。
打破这个结构只有一条路:养殖端自己集中起来。
第十八章 政策:禁渔、牧场与 75% 的保费
政策在三个方向上动手,各自改的东西不一样。
第一条是禁渔。长江十年禁渔自 2021 年全面实施,重点水域天然捕捞基本退出,这是捕捞产量连续下降的直接原因。禁渔的长期效果是资源恢复,短期代价是供给缺口全部由养殖补。它的政策性质是”关掉一个供给源”,不可逆。
第二条是海洋牧场。广东累计清拆传统网箱与蚝排超 7 万亩、改造养殖设施超 6 万亩,同时培育国家审定海水新品种 18 个。这一拆一建,把近海养殖从散、乱、密推向离岸、深水、装备化。它的政策性质是”换一种供给方式”,方向明确但节奏可控。
第三条是保险。广东从 2026 年起把现代化海洋牧场养殖险的财政保费补贴提高到 75%。这个比例意味着养殖户只承担四分之一的保费,风险的大部分转移给了财政与保险机构。它的政策性质是”改变风险定价”,让高风险的海水养殖变得可融资、可扩张。
政策有三重效果。第一重是产能结构变化:禁渔压缩捕捞,牧场政策引导海水养殖外移,两者共同把产能推向设施化。第二重是成本结构变化:尾水处理、养殖许可、病害防控的合规成本上升,散户的生存空间被压缩。
第三重是风险定价变化:保费补贴 75% 相当于给养殖端加了一层缓冲,但补贴的前提是标准化养殖,这又反过来推动规模化。
政策也管不到一些地方。它改不了价格周期:2024 年玉米跌 16.5%、豆粕跌 24.9%,成本下降的好处被产能扩张抵掉,这不是政策能调控的。它也改不了养殖成功率,小棚虾的成败取决于管理,政策管不了。
政策的有效边界是”改变约束条件”,不是”改变经营结果”。看懂这条边界,就不会把政策当成行情的解药。
名优品种的溢价周期,可以用”饲料驯化进度”来预判。一个品种一旦被配合饲料突破,三年内价格必跌。加州鲈是这样,生鱼是这样,未来的石斑鱼也会是这样。
所以判断一个品种还能不能做,看它的饲料驯化到了哪一步:完全依赖活饵的还有溢价,半驯化的溢价在收窄,完全驯化的只剩成本竞争。
第十九章 五年判断:出塘之后的三百公里
2024 年前十大水产企业市占率 21%,行业预测 2030 年达到 35%。从 21% 到 35%,意味着前十大企业的份额要增长 67%。参照饲料端两家占 56% 的格局,养殖端 35% 并不激进。
集中的路径有三条:环保与尾水合规淘汰散户、设施化投资门槛筛掉中小户、病害与价格波动让高杠杆主体出局。
三个趋势比较确定。第一,加工率会上升,但慢于预期,30.6% 到 40% 需要五年以上,瓶颈在原料规格与冷链,不在产能。第二,预制水产会快于整体,年增速超过 30%,2030 年渗透率有望破 30%,这是加工端最确定的增量。
第三,鲜活消费的占比会先降后稳,2024 年鲜活鱼消费占比 45%,2030 年预计 52%,中间的下探来自加工品替代,回升来自高端鲜活需求的稳定。
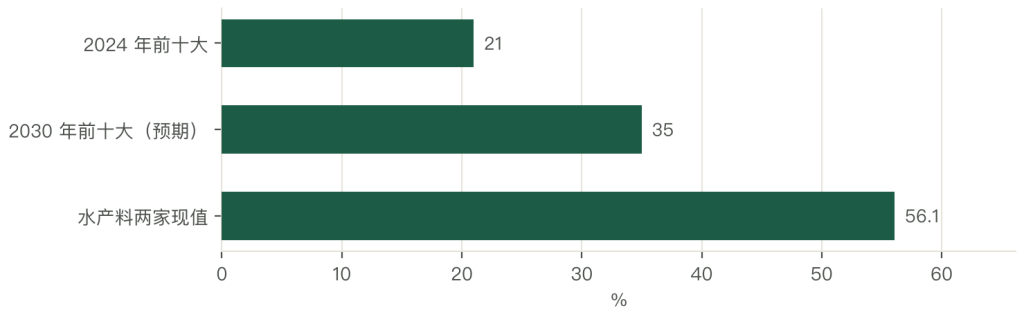
这个行业未来五年的胜负手,在出塘之后的三百公里。出塘之后的加工、冷链、配送,决定了产品能卖到哪里、卖什么价。养殖端的技术差距会逐步收敛,因为饲料、苗种、设备都可以买到;产后环节的差距会持续放大,因为它需要组织能力与长期投资。
原因是养殖端的效率提升有物理上限,单产不可能无限提高;产后环节的效率提升没有上限,加工深度、冷链覆盖、配送时效都还有数倍空间。所以这个行业未来五年的钱,一半在塘口省出来,一半在路上赚回来。
三个判断都有可证伪的观察点。如果 2030 年加工率仍不到 35%,说明卡点在原料规格而不是冷链,投资方向要改。如果前十大市占率五年后仍不到 28%,说明环保与土地约束没有真正收紧,规模化的推手不足。
如果冷链流通率五年后仍停在 75% 以下,说明投资与收益的错配没被解决,那么所有关于加工升级的推演都要打折。
海洋牧场的政策,是在”买时间”。清拆近海网箱、推深水网箱,短期会减少产能、抬高成本,长期能改善水质、降低病害。这个”短期痛、长期好”的政策,只有在财政有能力补贴的时候才推得动,这也是为什么补贴比例给到 75%。
所以看这个政策能不能持续,看地方财政,不看产业意愿。
第二十章 对从业者的几条判断
第一条,把行业当制造业,不要当农业。农业靠天,制造业靠参数。参数是可以调的:溶氧、氨氮、密度、投喂量,四个参数管住,产量就稳。所以养殖场的核心竞争力是”参数管理能力”,不是”经验”。
第二条,先算固定成本,再算变动成本。固定成本占比越高的模式,成功率越重要。小棚的成败在成功率,工厂化的成败也在成功率,只有土塘能靠低投入混日子。想升级模式,先问自己能不能把成功率做到八成以上,做不到就别升。
第三条,不要在成本下降的年份扩产。成本下降会引来扩产,扩产会把价格打到成本线以下。这句话反直觉,但它是这个行业最贵的教训:2024 年原料跌了两成,多少人扩了产,最后赚到钱的是没扩产的人。
第四条,出塘之后的那三百公里,是自己能控的增量。养殖的产量受水面限制,加工与冷链的深度没有限制。一个养殖场如果能自己做预冷、自己发车、自己对接餐饮,每斤能多卖 1 至 2 元,这个空间比提高单产更容易拿到。
第五条,看政策要看它改的是”约束条件”还是”经营结果”。禁渔改的是供给源,牧场政策改的是布局,保费补贴改的是风险定价,三条都在改约束条件。约束变了,企业要跟着调整资产配置;但约束变了不等于行情会好,行情还是由产能与价格决定。
五年判断的落点,其实是”资产结构”的变化。养殖端的资产会从”塘”变成”棚”和”池”,加工端的资产会从”冷库”变成”加工线”,流通端的资产会从”批发档口”变成”冷链车与前置仓”。
三类资产的重心都在往”产后”移,这是这个行业最确定的一条趋势线,比任何价格预测都可靠。



写点看法