

商超与零食量贩渠道研究
两种零售的进退
第十四章 企业:鸣鸣很忙、万辰、永辉、山姆
第一家是鸣鸣很忙。零食很忙与赵一鸣 2023 年合并,门店超 1.5 万家;能力在规模与供应链,短板在同店下滑。
第二家是万辰集团。从食用菌转做量贩,靠并购快速扩店;能力在资本与整合,短板在运营细节。
第三家是永辉超市。大卖场的代表,正在转型折扣店与店仓一体;能力在生鲜供应链,短板在门店成本。
第四家是山姆。会员店的代表,靠精选商品与年费;能力在商品力与会员运营,短板在开店速度。
四家企业的共同点是都在「压加价」。大卖场压低加价做折扣,会员店压低加价做精选,量贩压低加价做规模;方向一致,路径不同。
第十五章 案例:一家量贩店的成本与一次关店
开店是正面的。一个县域社区店,150 平方米,投资 70 万元(装修 15 万、首批货 40 万、设备 10 万、保证金 5 万);日销 2.2 万元,月净利 4 万元,18 个月回本。
跑通的关键在三处。选址在社区出入口,周边 3,000 户;散称占 60%,毛利撑住;总部配送一周三次,缺货率 3% 以下。
关店是反面的。同一个县,另一家店开在主干道旁,租金高一倍,日销只有 1.1 万元;月毛利 6 万元,扣费用 6.2 万元,月亏 2,000 元,半年关店。
关店的原因在三处。一是位置错,主干道车流不等于人流;二是租金高,占销售额 5% 以上;三是品类不全,散称只占 40%。
两个案例的对照分得开。量贩的盈亏在「日销与租金比」:日销过 1.4 万元、租金占销售额 3% 以下,才活得下去。
对加盟商的启示也清楚:签店之前先算周边户数、租金占比、同商圈竞品数三笔数,算不清就别签。
第十六章 政策:加盟监管与食品安全
第一层是加盟监管。《商业特许经营管理条例》要求「两店一年」(两家直营店经营满一年)才能开放加盟,要备案、要信息披露。
第二层是食品安全。散称食品要标生产日期与保质期,要有防尘设施;门店要办食品经营许可,从业人员要健康证。
两层政策的作用不同。加盟监管保护加盟商,食品安全保护消费者。
政策的效果是分化的。合规的头部企业受益(加盟商更信任),小品牌被清出;散称的标签要求,让一部分门店改造货架。
合规成本在上升。门店改造(防尘罩、标签牌)一家几千元;总部的备案与披露,一年几十万元。
政策的缺口有三处。一是加盟纠纷的处置渠道不畅;二是散称食品的标签执行不严;三是跨省扩张的备案衔接。
第十七章 选品与补货
量贩的技术在「选品与补货」。
第一层是选品。按商圈、客群、季节选 SKU;一个新店首批 1,500 个 SKU,三个月淘汰 30%。
第二层是补货。按日销预测补货,一周配三次;缺货率控制在 3% 以下,滞销率控制在 5% 以下。
第三层是门店运营系统。收银、库存、会员、订货四合一;一套系统把店员的培训周期从两周压到三天。
三层的作用不同。选品定毛利,补货定周转,系统定人效。
三层的渗透率差别大。头部的三层都自研,区域玩家用第三方系统。
技术的回报在周转。补货准,库存周转从 6 次提到 10 次,资金占用降四成;滞销率降 2 个百分点,一年省几万元。
第十八章 加盟商盈利、同店下滑与食安
第一类是加盟商不赚钱。日销不足 1.4 万元就亏;加盟商亏了就关店,关店伤品牌与区域密度。
第二类是同店下滑。一条街开两家,日销各降三成;总部要密度,加盟商要独享,两边天然冲突。
第三类是食品安全。散称食品的标签、防尘、临期处理,任何一项出问题都被罚;一次曝光,一个区域的门店都受影响。
第四类是租金上涨。好位置稀缺,租金年年涨;租金占销售额超过 5%,模型就崩。
第五类是供应链断供。一个爆款断货两周,门店的客流就掉;工厂产能与仓配能力跟不上扩张速度,就会断。
第六类是政策。加盟监管收紧、食安标准提高,两项都抬高门槛。
六类风险的缓释手段不同。加盟商盈利靠选址标准与培训,同店下滑靠密度控制,食安靠巡检与溯源,租金靠长约,断供靠多源与安全库存,政策靠提前合规。
第十九章 下沉、自有品牌与会员店
第一个是下沉。县域与乡镇的门店占比从 45% 提到 60%;驱动力是低租金与消费升级。
第二个是自有品牌。占比从 10% 提到 20%,整体毛利从 18% 提到 21%;驱动力是价格战之后的毛利压力。
第三个是会员店。大卖场转型会员店,门店数从几十家到几百家;驱动力是中产的囤货需求。
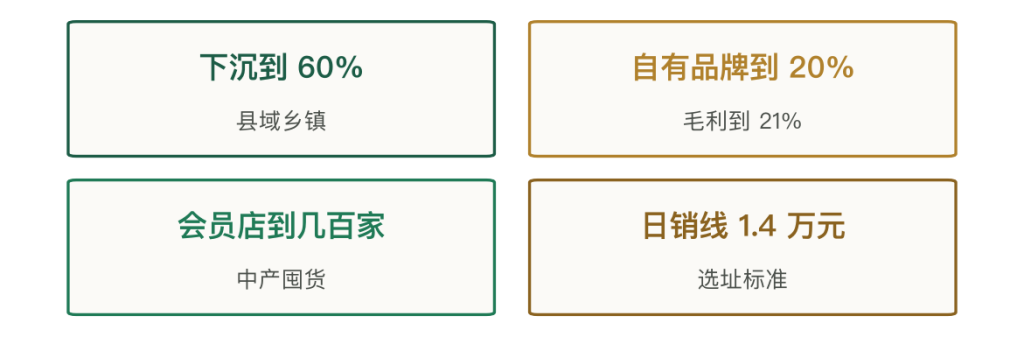
三个方向各有证伪条件。下沉到 60% 的证伪条件是:如果县域消费力不足、日销过不了 1.4 万元,开店就会关店。
自有品牌到 20% 的证伪条件是:如果工厂代工的品质不稳定、消费者不认,只能退回标品。会员店到几百家的证伪条件是:如果商品力做不出来、年费续卡率低于 60%,会员店就是重资产陷阱。
三个方向指向同一个结论:增量在下沉与毛利结构,不在多开店。3 万家店已经够密,能变的是单店日销与自有品牌占比。
第二十章 结论:赚的是周转与加价率的乘积
第一件事,两种零售一退一进。商超百强 4,248 亿元、门店在减;量贩 2,000 亿元、门店超 3 万家。
第二件事,差别在加价率与周转。大卖场加价 22% 靠一站式,量贩加价 18% 靠周转;加价低就要转得快。
第三件事,量贩的单店净利 2 至 4 万元。日销 2 万元、毛利 10.8 万元,扣租金人工与总部分摊只剩两三万;日销 1.4 万元是盈亏线。
第四件事,散称与自有品牌是毛利来源。散称毛利 25% 至 30%、自有品牌 30% 至 40%、包装饮料只有 8% 至 12%;结构决定整体毛利。
第五件事,加盟商赚钱是扩张的前提。日销不足就关店,关店伤品牌;密度与速度天然冲突,总部要控节奏。
把量贩和便利店放在一起看,两者的差价在「便利」上:同一瓶饮料,便利店卖 4 元、量贩卖 3 元,多出的 1 元是「24 小时与 100 米」。量贩用 15% 至 18% 的加价换规模,便利店用 30% 至 40% 的加价换单店存活。
最后一句判断。这两种零售赚的都是「周转乘加价率」的钱。开得起店只是入场券,日销过线、毛利结构对了,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2023 年商超百强销售 | 约 4,248 亿元 | 百强口径 |
| 2023 年零食量贩规模 | 约 2,000 亿元 | 含加盟门店 |
| 量贩门店数 | 超过 3 万家 | 全国合计 |
| 量贩 CR2 | 约 60% | 两强合计超 2 万家 |
| 大卖场 CR10 | 约 30% | 结构测算 |
| 会员店 CR2 | 约 80% | 山姆与 Costco |
| 大卖场加价率 | 20% 至 25% | 一站式口径 |
| 会员店加价率 | 12% 至 15% | 精选商品 |
| 量贩加价率 | 15% 至 18% | 硬折扣口径 |
| 便利店加价率 | 30% 至 40% | 便利溢价 |
| 量贩毛利率 | 约 18% | 加权口径 |
| 散称零食占比 | 60% | 品类结构 |
| 散称毛利率 | 25% 至 30% | 品类口径 |
| 包装饮料占比 | 20% | 品类结构 |
| 包装饮料毛利率 | 8% 至 12% | 引流口径 |
| 自有品牌占比 | 10% | 结构估算 |
| 自有品牌毛利率 | 30% 至 40% | 贴牌口径 |
| 量贩标准店面积 | 150 至 300 平方米 | 单店 |
| 量贩 SKU 数 | 1,500 至 2,500 个 | 单店 |
| 单店日销 | 约 2 万元 | 标准店 |
| 单店月收入 | 约 60 万元 | 30 天口径 |
| 单店月毛利 | 约 10.8 万元 | 毛利率 18% |
| 单店月租金 | 1.5 万元 | 150 平方米 |
| 单店月人工 | 2.2 万元 | 四名员工 |
| 单店月水电其他 | 1.3 万元 | 含损耗 |
| 单店月净利 | 2 至 4 万元 | 含总部分摊 |
| 单店投资 | 60 至 100 万元 | 含首批货 |
| 单店回本周期 | 约 18 个月 | 日销 2.2 万元 |
| 单店盈亏线日销 | 1.4 万元 | 净利 1.1 万元 |
| 总部分摊比例 | 销售额的 3% 至 5% | 加盟口径 |
| 区域仓服务门店 | 200 至 400 家 | 单仓 |
| 区域仓半径 | 150 至 200 公里 | 配送测算 |
| 区域仓投资 | 2,000 至 5,000 万元 | 建设口径 |
| 门店 10 家配送成本 | 1.2 万元/月/店 | 密度测算 |
| 门店 20 家配送成本 | 0.7 万元/月/店 | 密度测算 |
| 直采比例对加价 | 70% 对应 18% | 结构测算 |
| 装修单价 | 500 至 800 元/平方米 | 硬折扣口径 |
| 缺货率控制线 | 3% 以下 | 补货口径 |
| 滞销率控制线 | 5% 以下 | 补货口径 |
| 库存周转(改造前) | 约 6 次 | 年化 |
| 库存周转(改造后) | 约 10 次 | 年化 |
| 加盟商盈亏线 | 日销 1.4 万元 | 单店模型 |
| 租金占销售额警戒线 | 5% | 单店模型 |
| 一街两店日销跌幅 | 约 30% | 密度效应 |
| 门店改造合规成本 | 几千元 | 防尘与标签 |
| 总部合规投入 | 几十万元/年 | 备案与披露 |
| 量贩县域门店占比 | 约 45% | 结构估算 |
| 会员店年费 | 260 至 680 元 | 会员制 |
| 会员店续卡率 | 60% 以上为健康 | 会员口径 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 两种业态的规模 | 第一章 |
| 图 2 | 三段加价的构成 | 第五章 |
| 图 3 | 一家量贩店的月收支 | 第六章 |
| 图 4 | 区域仓与门店的配比 | 第七章 |
| 图 5 | 量贩店的客群结构 | 第八章 |
| 图 6 | 量贩店的品类结构 | 第九章 |
| 图 7 | 四种业态的加价率对照 | 第十一章 |
| 图 8 | 量贩与商超的集中度 | 第十三章 |
| 图 9 | 三个方向的量化目标 | 第十九章 |
参考文献
- [1]国家统计局. 2024 年社会消费品零售总额与零售业态数据,国家统计局,2025。
- [2]商务部. 零售业创新提升与折扣店发展情况,商务部,2025。
- [3]国务院. 商业特许经营管理条例,国务院,2023。
- [4]国家市场监督管理总局. 散装食品销售规范与食品经营许可要求,市场监管总局,2024。
- [5]中国连锁经营协会. 中国连锁百强与超市业态报告,中国连锁经营协会,2025。
- [6]中国食品工业协会. 休闲食品渠道变化报告,中国食品工业协会,2025。
- [7]鸣鸣很忙. 门店网络与供应链情况,公司披露,2025。
- [8]万辰集团. 量贩零食业务情况,公司披露,2025。
- [9]永辉超市. 2023 年年度报告,上交所,2024。
- [10]沃尔玛(中国). 山姆会员店运营情况,公司披露,2025。



写点看法