

兰州百合研究
五万五千亩、十亿元,一亩一年只赚三千五
第十二章 三个模式与三次加价
模式一是统货批发。采后去泥就卖,毛利 8% 至 12%;靠走量,对价格最敏感。
模式二是鲜食品牌。分级、剥瓣、预冷、小包装、礼盒;毛利 25% 至 35%,靠品牌与渠道。
模式三是农旅融合。「百合谷」观光、采摘、研学、餐饮;一亩的综合收入能到 3 万元,但要有客流。
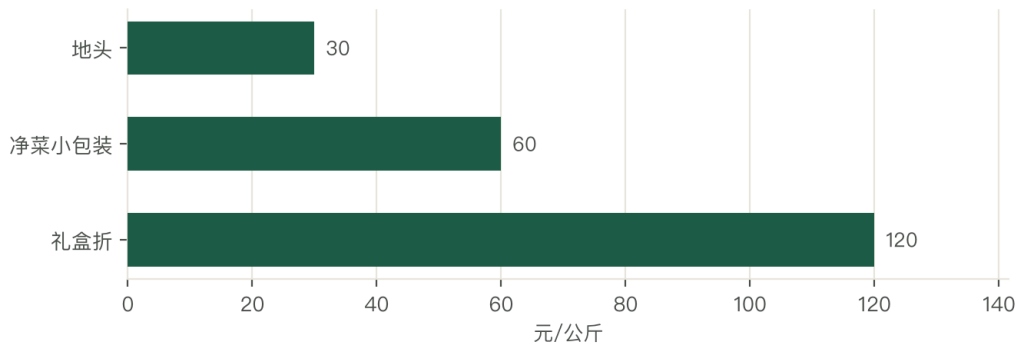
三次加价摆在这里:地头 30 元一公斤、净菜小包装 60 元一公斤、礼盒折 120 元一公斤。加工增值 1.5 至 2 倍,品牌礼盒再乘 1.5。
三个模式的风险不同。统货怕价格,品牌怕渠道费,农旅怕客流;三条路都能走,但要有对应的能力。
从统货到品牌,缺的是三样。一是分级标准(现在按经验分,不统一);二是预冷设施(68 座库不够);三是渠道(商超与电商的进场费与回款周期)。
三样里最难的是分级。百合按瓣厚、色泽、完整度分三级,全靠手;一亩 20 个工,分级占一半。
分级的难点在标准落地。同一批货,三个师傅能分出三种结果;要统一,得用分级板与样照,一样一样对。
第十三章 集中度与四类主体
种植极分散。1.1 万户、户均 5 亩;没有一家企业自己种几千亩,因为连作与人工都不支持大规模。
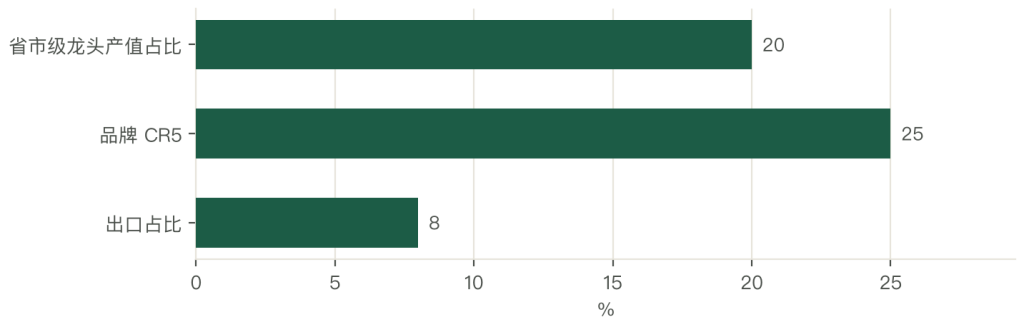
加工分散。150 家加工企业,省市级龙头 8 家;多数是小作坊,做干制与简单包装。
品牌更分散。地理标志备案企业 69 家,全国性品牌还没出来;「爽口源」这类区域品牌在省内知名,出了甘肃认知就弱。
渠道集中在几个市场。兰州、西安、广州、上海的农批市场是主通道;商超与电商在长,占比还不高。
四类主体的活法不同。农户赌价格,合作社做组织与初加工,加工企业赚代工费,品牌商赚礼盒溢价。
四类的规模也差得远。一户 5 亩、一个合作社几百亩、一家加工厂几百吨、一个品牌企业几千万元;四个量级,四种活法。
四类的资金节奏也不同。农户垫三年(种球与人工),合作社垫一季(收购款),加工企业垫库存,品牌商垫渠道与推广。
赊销在链条上很常见。品牌商给经销商 60 天,经销商给终端 30 天,加工厂给农户现款;越往上游,垫的钱越多、议价越弱。
第十四章 一个种植户与一次压价
李光红种 40 亩,分两茬采挖,2025 年收入 30 万元。
他的做法有三条。一是两地布局,七里河老区与临洮新区各有地,老区做品质、新区走量;二是错峰采挖,2 月与 10 月各一茬,避开集中上市;三是自繁种球,省掉 37% 的种球成本。
收入合计一亩 7,500 元,净利 2,000 元上下;比老产区的 1.81 万元一亩低一半。
第二件事是一次压价。2024 年秋,外地客商集中收货,一天之内把产地价从 25 元一斤压到 18 元;农户怕烂在地里,只能卖。
压价的机制不复杂。鲜百合不耐存,农户没有冷库,只能当天出手;客商知道这一点,就压价。
两次对照的分野在设施。有冷库的合作社能等,价格不合适就不卖;没有库的农户只能被动接受。
这也是 68 座冷库的意义。库的作用在把「必须今天卖」变成「可以等三天」,囤货赚钱只是顺带。
第十五章 地理标志、一县一品与冷链补贴
三层政策,管三件事。
第一层是地理标志。「兰州百合」2001 年获批,产区范围、品种、加工工艺都有规定;用标企业 69 家,溢价 10% 至 30%。
第二层是一县一品。七里河把百合定为主导产业,提「128」工作思路:一个定位(高端养生食品)、两个基地(全国百合母子繁育基地、全国加工销售集散中心)、八项工程。
第三层是冷链补贴。产地冷藏库、气调库、冷藏车都有补贴,一个项目补 30% 至 50%;68 座库里有相当一部分是靠补贴建起来的。
三层的作用不同。地理标志管产地,一县一品管方向,冷链补贴管设施;三层叠加,才把「山里的土特产」变成「全国的商品」。
三层的钱也不一样。地理标志不花钱、一县一品靠项目、冷链补贴靠财政;越往后,越依赖地方财力。
缺口在执行。地理标志的用标企业 69 家,抽检覆盖有限;外地百合贴「兰州百合」的标卖,一斤差 10 元,查不过来。
第十六章 预冷、分级与溯源
三个技术点,都在采后。
预冷是第一个。采后四小时内降到 4 摄氏度以下,用差压预冷或真空预冷;一套设备几十万元,一个合作社配得起。
分级是第二个。按瓣厚(8 毫米以上为一级)、色泽(乳白)、完整度分三级;机器分选一台几十万元,按大小与颜色分,瓣厚还要靠手。
溯源是第三个。一箱一码,扫出来能看到地块、采挖日期、预冷时间;一码几分钱,难在把「户」与「地块」对上。
三个技术点的回报都能算。预冷让保鲜期从 3 天到 30 天,一斤多卖 2 元;分级让一级品占比从 40% 到 60%,均价提 15%;溯源让礼盒溢价 10%。
技术推广的阻力在钱。一套预冷加分选要 100 万元,一个合作社一年利润几十万元;没有补贴,投不起。
技术也在改变产品。鲜切净菜、即食百合、冻干百合;形态一变,客群就从家庭扩到餐饮与零食。
冻干是新的方向。冻干百合复水后接近鲜品,保质期两年;一斤成本 120 元、卖 200 元,走的是零食与户外场景。
第十七章 产区单一、连作与假冒
第一风险是产区单一。5.54 万亩集中在一个区,一场冰雹或一次春旱,全区的产量都受影响。
第二风险是连作。七到八年的轮作期,老区的地轮不过来;新区品质打折,扩产等于降质。
第三风险是价格。2021 年 12 元一斤、2025 年 30 元一斤,波动 ±60%;种植端没有对冲工具。
第四风险是假冒。外地百合贴「兰州百合」的标,一斤差 10 元;消费者分不清,只能认牌子。
第五风险是气候。春旱影响出苗,秋季连阴雨导致烂瓣;2023 年一场冰雹,核心区减产三成。
五类风险的应对不同。产区单一靠新区补充,连作靠轮作与种球复壮,价格靠冷库与订单,假冒靠溯源与执法,气候靠设施与保险。
保险在百合上刚起步。一亩保额 3,000 元、保费 150 元,财政补一半;试点两年,参保面积不到全区的一成。
最难的是连作。地就那么多,休七到八年等于把产能砍掉一半;扩不了,也躲不开。
第十八章 四个方向与证伪条件
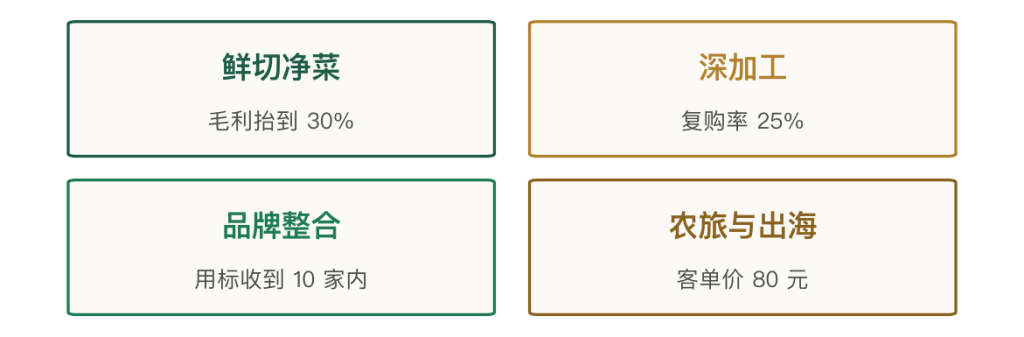
第一个是鲜切净菜。分级、剥瓣、预冷、小包装,进商超与餐饮供应链;把统货 10% 的毛利抬到 30%。
第二个是深加工。百合粉、百合醋、百合面膜;20 多种产品已有基础,缺的是规模与品牌。
第三个是品牌整合。把 69 家用标企业收成 10 家以内,统一标准、统一渠道;一司一标,主标做渠道、小厂做代工。
第四个是农旅与出海。百合谷做观光与研学,出口做日韩与东南亚;两条都是加法,不占产能。
四个方向各有证伪条件。鲜切净菜要看损耗率,超过 10% 就不赚钱;深加工要看复购率,低于 25% 就是一次性买卖;品牌整合要看授权费收缴率,低于 60% 就管不住;农旅要看客单价,低于 80 元就覆盖不了运营。
推进的次序上,鲜切净菜最容易起,它有现成的原料与设备;品牌整合最难,它要动 69 家企业的利益。
第十九章 九年与三十天
兰州百合的竞争力,一半在种,一半在存。
种这一半靠九年。九年是壁垒,也是枷锁:它挡住了竞争者,也挡住了自己扩产的路;5.54 万亩这个上限,是九年加连作一起定的。
存这一半靠三十天。预冷加气调能把货架期从 3 天拉到 30 至 60 天,市场半径从 500 公里到 2,000 公里;这一步做不做,决定的是「卖给兰州」还是「卖给全国」。
两头都做到了,中间还是薄。种植一亩三年赚 1.05 万元,年均 3,500 元;统货批发毛利 8% 至 12%;利润在种球与品牌两端。
利润分布很难改动。种球是技术活,品牌是渠道活,两样都不是一年能做起来的;种植端能做的,是把分级、预冷、包装这三件事做到位,让自家货从统货里分出来。
把兰州百合与中宁枸杞放在一起看,两者都是小产区、高溢价的单品。枸杞靠品牌把一斤从 30 元做到 40 元,百合靠九年把一斤从 15 元做到 30 元;一个赚标准的钱,一个赚时间的钱。
最后一句判断。兰州百合卖的是「九年」与「三十天」:九年是自然给的,三十天是人建的;人能建的那一部分,才是这个产区真正能加厚的一段。
第二十章 结论:时间与采后
七里河 5.54 万亩、3.3 万吨、一产 10 亿元;单产 596 公斤一亩,平均价 30 元一公斤,单位面积产值 1.81 万元。
一亩三年:产值 5.4 万元、成本 4.35 万元、净利 1.05 万元,年均 3,500 元;种球占成本 37%,人工占 31%。
四段毛利:种球 35%、种植 20%、净菜 30%、品牌礼盒 45%。统货批发 8% 至 12%,鲜食品牌 25% 至 35%,差价在分级、预冷、包装。
规模被两件事锁住:九年的生长周期,七到八年的连作轮作。5.54 万亩就是上限,外扩等于降质。
能加厚的是采后。三段冷链把半径从 500 公里推到 2,000 公里,68 座库只够存一季的货;库不够,价格就由客商定。
时间是天给的,采后是人建的。这句话放在兰州百合身上,比放在任何一个单品上都更贴切。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与说明 |
|---|---|---|
| 七里河种植面积 | 5.54 万亩 | 2025 年 |
| 鲜百合产量 | 3.3 万吨 | 2025 年 |
| 一产产值 | 突破 10 亿元 | 2025 年 |
| 单产 | 596 公斤/亩 | 测算 |
| 单位面积产值 | 1.81 万元/亩 | 产值除面积 |
| 单位产量产值 | 3.03 万元/吨 | 产值除产量 |
| 采收季地头价 | 60 元/公斤 | 高峰 |
| 平均产地价 | 30 元/公斤 | 全年 |
| 2021 年低点 | 12 元/斤 | 低谷 |
| 品牌价值 | 61.05 亿元 | 评估 |
| 种植户数 | 1.1 万户 | 5.9 万人 |
| 带动脱贫户 | 1,418 户 | 6,512 人 |
| 户均面积 | 5 亩 | 测算 |
| 种球繁育 | 3 年 | 无性繁殖 |
| 商品球生长 | 3 年 | 一轮六年 |
| 对外口径 | 9 年 | 含复壮与轮作 |
| 一亩三年产量 | 1,800 公斤 | 600 公斤一年 |
| 鲜干折率 | 3.5 斤折 1 斤 | 干百合 |
| 干百合价格 | 120 至 160 元/斤 | 市场价 |
| 一亩三年产值 | 5.4 万元 | 1,800 公斤乘 30 元 |
| 一亩三年成本 | 4.35 万元 | 三年合计 |
| 一亩三年净利 | 1.05 万元 | 年均 3,500 元 |
| 种球成本 | 1.6 万元 | 占 37% |
| 种球用量 | 400 公斤/亩 | 每公斤 40 元 |
| 人工成本 | 1.35 万元 | 占 31% |
| 采挖用工 | 15 个工/亩 | 手挖 |
| 剥瓣分级用工 | 20 个工/亩 | 手选 |
| 肥料成本 | 8,000 元 | 三年 |
| 种球毛利率 | 30% 至 40% | 结构测算 |
| 种植毛利率 | 15% 至 25% | 结构测算 |
| 净菜毛利率 | 25% 至 35% | 初加工 |
| 品牌礼盒毛利率 | 40% 至 50% | 礼盒 |
| 统货批发毛利率 | 8% 至 12% | 渠道 |
| 深加工毛利率 | 20% 至 28% | 加工品 |
| 加工企业数 | 150 家 | 全区 |
| 省市级龙头 | 8 家 | 龙头 |
| 地理标志用标 | 69 家 | 备案 |
| 加工产品 | 20 多种 | 粉醋面膜等 |
| 规模冷藏库 | 68 座 | 全区 |
| 单库平均容量 | 480 吨 | 测算 |
| 常温保鲜 | 2 至 3 天 | 未处理 |
| 预冷加气调 | 30 至 60 天 | 处理后 |
| 预冷温度 | 0 至 4 摄氏度 | 采后四小时内 |
| 产地库投资 | 300 万元 | 500 吨 |
| 气调设备投资 | 100 万元 | 加装 |
| 连作轮作期 | 7 至 8 年 | 连作障碍 |
| 老区地租 | 1,000 至 1,500 元/亩 | 七里河 |
| 新区地租 | 500 至 800 元/亩 | 临洮等 |
| 需求结构 | 50/30/20 | 鲜食礼赠加工 |
| 礼盒规格 | 2 公斤 | 200 至 300 元 |
| 加工增值 | 1.5 至 2 倍 | 地头到净菜 |
| 案例面积 | 40 亩 | 李光红 |
| 案例收入 | 30 万元 | 2025 年 |
| 案例亩收入 | 7,500 元 | 新区为主 |
| 一次压价幅度 | 25 元到 18 元 | 2024 年秋 |
| 地理标志溢价 | 10% 至 30% | 用标企业 |
| 冷链补贴比例 | 30% 至 50% | 项目补贴 |
| 2023 年雹灾减产 | 三成 | 核心区 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 三个口径的量级 | 第一章 |
| 图 2 | 四段的毛利率对照 | 第五章 |
| 图 3 | 一亩百合三年的收支 | 第六章 |
| 图 4 | 三种处理方式的保鲜天数 | 第十一章 |
| 图 5 | 三个环节的价格 | 第十二章 |
| 图 6 | 三个集中度指标 | 第十三章 |
| 图 7 | 四个方向的量化目标 | 第十八章 |
参考文献
- [1]兰州市七里河区人民政府. 兰州百合产业发展情况,区政府,2025。
- [2]人民网甘肃频道. 七里河百合种植面积与产值,媒体报道,2025。
- [3]兰州日报. 百合采收季与种植户收入,媒体报道,2025。
- [4]新甘肃·甘肃经济日报. 兰州百合加工与品牌情况,媒体报道,2025。
- [5]中国农网. 兰州百合加工产品与出口,媒体报道,2026。
- [6]国家知识产权局. 地理标志产品 兰州百合,知识产权局,2001。
- [7]甘肃省人民政府. 「甘味」农产品品牌体系建设方案,省政府,2022。
- [8]甘肃省农业科学院. 兰州百合种质资源与栽培技术综述,科研机构,2023。
- [9]兰州大学. 兰州百合品质形成与立地条件研究,高校,2022。
- [10]国务院. 「十四五」全国农产品冷链物流发展规划,国务院,2021。



写点看法