
兰州百合研究
五万五千亩、十亿元,一亩一年只赚三千五
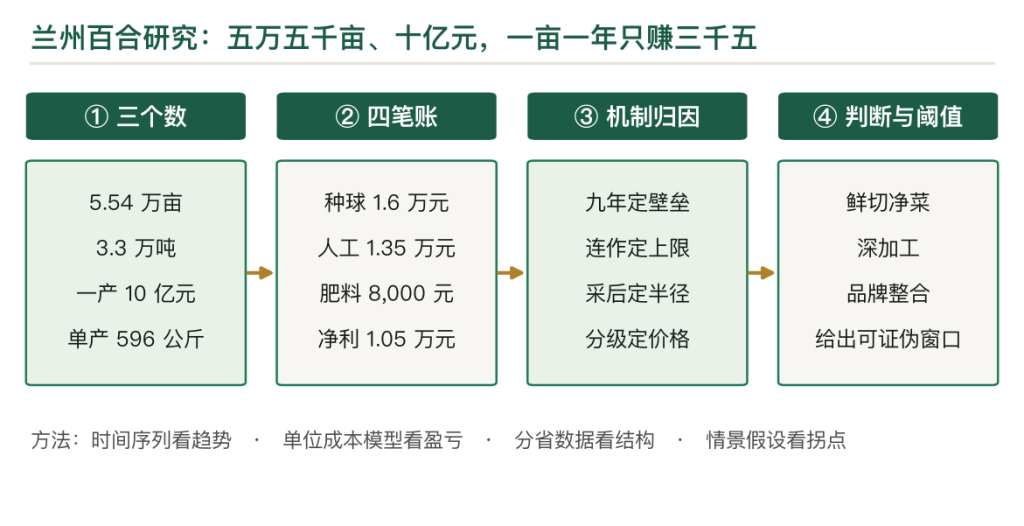
兰州百合是全国唯一的食药两用甜百合,产区集中在七里河的后山地带。2025 年七里河区种 5.54 万亩、产 3.3 万吨、一产产值突破 10 亿元,单产只有 596 公斤一亩,靠 60 元一公斤的采收季地头价把单位面积产值撑到 1.81 万元。本文用一亩三年的收支、四段的毛利、三个模式、一个种植户的实例说明一个判断:兰州百合的价值在「九年」与「采后」,种植端一亩三年净利 1.05 万元、年均 3,500 元;统货批发毛利 8% 至 12%,鲜食品牌能做到 25% 至 35%,差价全在分级、预冷与品牌这三件事上。产区的规模被连作与立地条件锁死,5 万亩上下就是上限。
关键词
第一章 十亿元、六十一亿元与一亩三万六
七里河区 5.54 万亩、3.3 万吨、一产产值突破 10 亿元;单产 596 公斤一亩,是露地蔬菜里偏低的一档。
采收季地头价 30 元一斤,折 60 元一公斤;按这个价,一亩产值 3.58 万元。但官方口径的单位面积产值是 1.81 万元一亩,两个数差一半。
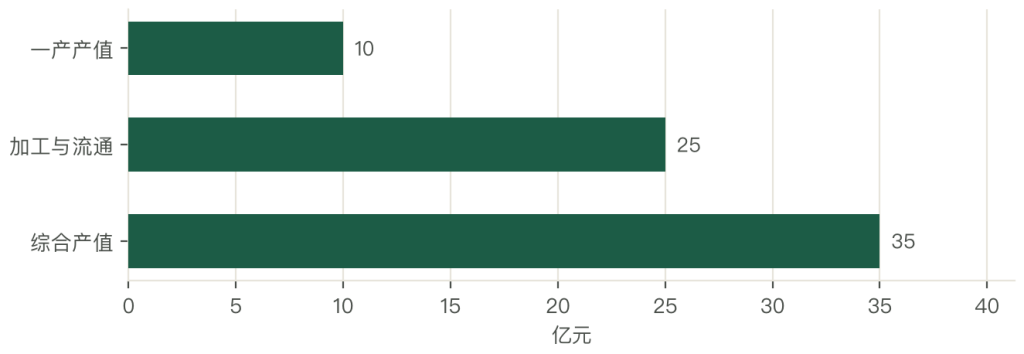
差额出在「采收季」三个字。30 元一斤是九月至十月采挖高峰的价,平时的产地价在 15 元一斤上下;全年平均下来,一公斤 30 元,一亩产值就是 1.79 万元,与官方口径对得上。
两个口径各有各的用处。谈农民收入看 1.81 万元一亩,谈市场行情看 60 元一公斤;把高峰价当成全年价,会高估收益一倍。
品牌价值 61.05 亿元,是评估值,不是收入。它的依据是溢价能力与产区专属性,看的时候不能当成产值。
三个数摆在一起,产区的画像就清楚了:面积不大、产量不高、单价很贵、产值有限。5 万亩的盘子撑起 10 亿元一产,靠的是单价,不是规模。
从业的人数不少。1.1 万户、5.9 万人种百合,户均 5 亩;带动脱贫户 1,418 户、6,512 人。这个结构决定了产区的组织方式:散户为主,合作社牵头,企业做加工与渠道。
户均 5 亩带来另一个后果:一家一户做不了分级与预冷。5 亩的产量不到 3 吨,装不满一个预冷间;只能卖给合作社或贩子,价格由对方给。
第二章 甜百合与它的近亲
百合分三类:甜百合、药百合、观赏百合。兰州百合是甜百合,也是全国唯一食药两用的甜百合,瓣厚、无苦味,蒸煮后粉糯。
药百合(龙牙百合、卷丹)走药材与饮片,苦味重;观赏百合是花,不走食用。三个方向,三种价格体系。
产区边界很窄。核心区在七里河区的后山,海拔 2,000 米上下、黄土层厚、昼夜温差大、气候阴湿;同样的种球种到平川,瓣薄、味淡、颜色发黄。
品类里还有「独头」与「多瓣」的差别。独头百合一个球一个心,剥瓣费工、卖相好,价格高两成;多瓣的产量高、价格低。
加工的形态也多。鲜百合、百合干、百合粉、百合生片、百合面膜、百合醋、百合藜麦羹;七里河已开发 20 多种产品。
20 多种产品里,真正上量的不到五种。百合干与原浆走流通,面膜与醋走电商;其余是样品,用来撑展台与礼盒目录。
三个口径要分开。鲜百合按斤、百合干按斤(折率三斤半折一斤)、加工品按盒;说「一斤多少钱」,要先问是鲜的还是干的。
第三章 九年、三年与折率
兰州百合的卖点是「九年」。官方的说法是必须历经九年生长才有这个品质,这个数字是品牌叙事的核心。
生产上的口径更细。种球繁育三年(无性繁殖,用小鳞茎养球),商品球再长三年,一轮六年;对外讲的九年,含复壮与轮作的时间。
一亩三年一收,亩产 1,800 公斤(600 公斤一年),产地价 30 元一公斤,三年产值 5.4 万元。
折率也要说清。鲜百合三斤半折一斤干百合,一斤干百合 120 至 160 元;鲜的卖不上价的时候,走干制能保本。
采挖的时间窗很窄。九月到十月,早了瓣不饱满,晚了上冻;一亩要 15 个工,全靠手挖,机器下不去。
采挖的手艺值钱。一锹下去要离球 20 厘米,铲破了瓣就降级;老手一天挖 0.8 亩,新手 0.4 亩,工钱差一倍。
九年的意义在壁垒。不是谁都愿意等这么久,也不是哪块地都能等;这一条把产区的竞争者挡在外面,也把产区的规模锁在里面。
第四章 四百年与三个阶段
兰州百合约在明代从南方引入,种在七里河的后山;高寒阴湿、黄土层厚,慢慢驯化成今天的甜百合。
第一段是土特产。清代到民国,百合是山里的稀罕物,用驮队运到兰州城里卖,一斤换几斤粮。
第二段是扩种。1980 年代之后,承包到户、推广栽培技术,面积从几千亩扩到几万亩;百合从山里走进城市的菜市场。
第三段是品牌化。2001 年获批地理标志,2010 年之后做「兰州百合」区域公用品牌、办百合节、上电商;一斤从几元涨到几十元。
三段的推手不同。土特产靠稀缺,扩种靠技术,品牌化靠认证与渠道;每一段都换了一批受益者。
三段之后有一个新问题:加工跟不上。150 家加工企业里,省市级龙头只有 8 家;产品同质化、精深加工不足、企业压价竞争,这三句话是主管部门自己说的。
压价竞争的机制不复杂。150 家企业抢同一批原料,收购季抬价、销售季降价;两年下来,加工端的毛利被磨到 10% 以下。
第五章 四段的毛利
种球繁育 30% 至 40%。无性繁殖、三年养球,技术门槛高;优质种球供不应求,价格自己定。
种植 15% 至 25%。一亩三年产值 5.4 万元、成本 4.35 万元;散户种,赚的是辛苦钱。
净菜与初加工 25% 至 35%。分级、剥瓣、清洗、预冷、小包装;这一段靠设备与标准。
品牌礼盒 40% 至 50%。礼盒、产地直发、节日档;靠品牌与渠道。
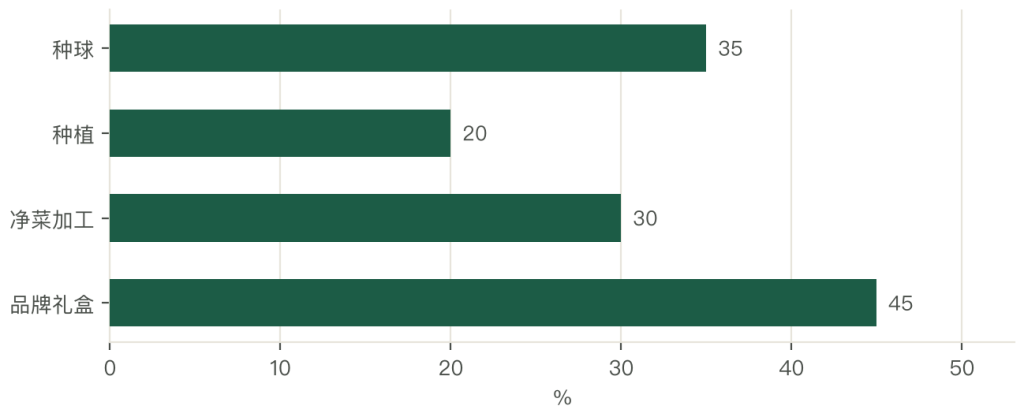
四段排下来,两头厚、中间薄。种球是技术,品牌是渠道,种植与初加工夹在中间;这个形状在特色单品里很常见。
统货批发的毛利只有 8% 至 12%。采后去泥就卖,不分级、不预冷,价格随行就市;一批货从地头到批发市场,赚的是搬运费。
鲜食品牌能做到 25% 至 35%。差价来自三件事:分级(按瓣厚与大小分三级)、预冷(0 至 4 摄氏度把田间热带走)、包装(小包装与礼盒)。
深加工在 20% 至 28%。百合粉、百合醋、百合面膜;毛利不低,但规模小,一个品类一年几千万。
规模小的原因是原料贵。百合粉一斤要用五斤鲜百合,原料成本 75 元;做成 200 克装卖 39 元,一斤折 97 元,毛利只有两成。
第六章 一亩百合:三年赚一万一
一亩百合,三年一收。
产值 5.4 万元:亩产 1,800 公斤,均价 30 元一公斤。
成本 4.35 万元:种球 1.6 万元(一亩用种球 400 公斤,每公斤 40 元)、人工 1.35 万元(三年共 45 个工,采挖与剥瓣最费)、肥料 8,000 元、地租 3,000 元、其他 3,000 元。
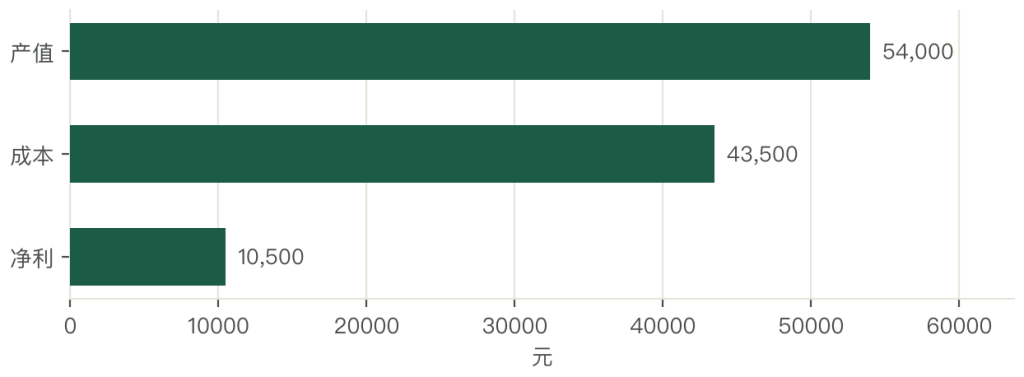
净利 1.05 万元,年均 3,500 元;一亩地一年赚的钱,抵不上一个月的工钱。
价格跌一半就亏。产地价掉到 20 元一公斤,产值 3.6 万元,一亩亏 7,500 元;2024 年部分地区就出现过这个价。
种球的成本占比最高。400 公斤种球、一公斤 40 元,占成本 37%;种球自繁的合作社,这一项能省一半。
种球自繁不是人人能做。要留专用地、要防病、要三年不断管;一亩种球地只能供 3 亩商品地,合作社通常留 20% 的地做繁育。
人工是第二项。采挖一亩 15 个工、剥瓣分级 20 个工,一个工 120 元;这一段的机械化程度最低,也最难降。
一个种植户的实例:李光红在七里河与临洮两地种 40 亩,2025 年 2 月与 10 月分两茬采挖,按 30 元一斤算,总收入 30 万元,一亩 7,500 元;比老产区低一半,因为新区的单产低、瓣薄。
第七章 连作与立地:五万亩的上限
兰州百合扩不快,卡在地。
连作障碍很硬。同一块地种过一茬百合,要轮作七到八年才能再种;病害(根腐、枯萎)在连作地里成片发生,一亩能烂三成。
核心区的立地不可复制。海拔 2,000 米上下、黄土层两米以上、昼夜温差大、夏季阴湿;往临夏、永靖扩,海拔低、土质松,瓣薄味淡。
所以产区是「一个区撑全国」。七里河 5.54 万亩,占全国甜百合的绝大部分;面积上不去,产量就上不去。
面积的上限还算得出来。全区耕地 20 万亩上下,能种百合的后山地块约 8 万亩;扣掉轮作休地,同时在田的就是 5 万亩出头。
外扩的品质要打折。新区种的百合,单产比老区低,价格也低两成;种球退化快,三五代之后要换种。
成本也在推着走。老区地租一亩 1,000 到 1,500 元,新区 500 到 800 元;租金差一倍,品质差一档。
第八章 种球:三段里最硬的一段
种球是这条链条上唯一有技术门槛的一段。
兰州百合靠无性繁殖,用小鳞茎养球;一个籽球长成能用的种球要三年,长成商品球再三年。种球退化快,三代之后要复壮,五代之后基本不能用。
好的种球供不应求。一亩用 400 公斤,一公斤 40 元,1.6 万元现金先垫出去;合作社自繁的,成本能压到 20 元一公斤。
外省引种大多失败。同样的种球种到低海拔地区,第一年还行,第三年瓣薄、味淡;种球带过去,水土带不过去。
所以种球是产区最硬的一段。谁掌握种球,谁就掌握扩产的节奏;七里河把「全国百合母子繁育基地」写进规划,盯的就是这一段。
种球也是价格的第一推手。种球涨 10 元一公斤,一亩成本多 4,000 元,净利直接掉四成;这一项比肥料与人工都敏感。
第九章 鲜食、礼赠与加工
需求分三块:鲜食 50%、礼赠 30%、深加工 20%。
鲜食是基本盘。兰州与西北的家庭买鲜百合,蒸、炒、煮粥;客单价不高,复购稳定。
礼赠是价格最厚的一块。中秋与春节两个档期,礼盒装 2 公斤卖 200 至 300 元;包装成本占三成,溢价靠品牌。
深加工是增量。百合粉、百合醋、百合面膜、百合藜麦羹;20 多种产品,规模都不大。
三块的性质不同。鲜食是刚需、礼赠是情绪、加工是延伸;三块对应三种定价方式。
结构在变。过去鲜食占七成以上;礼赠在 2015 年之后起来,占比到三成;深加工还不到两成,是短板。
渠道也在变。农批市场仍是主力,商超与电商在长;电商的优势是能卖礼盒,劣势是鲜百合易损,退货率高。
第十章 九年的供给刚性
百合的价格周期比一般蔬菜长,因为供给改不动。
种球繁育三年、商品球三年,一轮六年;价格涨了,最快也要三年后才有新增产量。
价格跌了也不能马上停。百合在地里长着,挖出来是成本,不挖继续耗;多数农户选择挖,价格就被砸得更低。
「越跌越挖」是鲜品周期的放大器。2021 年就是这样:价跌、货多、更跌,直到一半农户放弃管理。
2024 年之后价格回升。2025 年采收季 30 元一斤,比 2023 年高五成;原因是前几年低价减种,加上礼赠需求恢复。
价格的波动幅度不小。2021 年低点到 12 元一斤,2025 年高点到 30 元一斤,四年翻一倍半;一亩的净利从亏 3,000 元到赚 1 万元。
周期里最难受的是第三年。新种的还没出土,老的地要腾,钱压在种球与人工上;这一年的现金流最紧。
有储备的能吃到价差。冷库能存 30 至 60 天,采收季低价收、春节前高价卖;一吨差价几千元,但要有库、要有资金。
储备也有风险。百合存久了失水、瓣发软,60 天是上限;压两个月卖不掉,只能折价处理,一吨亏两千元。
第十一章 采后:三天与三十天
鲜百合最难的是采后。常温下两三天就失鲜,瓣发黄、根发黑,卖相全毁。
预冷是第一步。采后四小时内进 0 至 4 摄氏度冷库,把田间热带走;这一步做不做,货架期差一倍。
气调与真空包装是第二步。降低氧气、控制湿度,把呼吸压下去;处理后保鲜期能到 30 至 60 天。
冷链是第三步。产地库、冷藏车、销地库三段不断链;断一次,整批货只能就地处理。
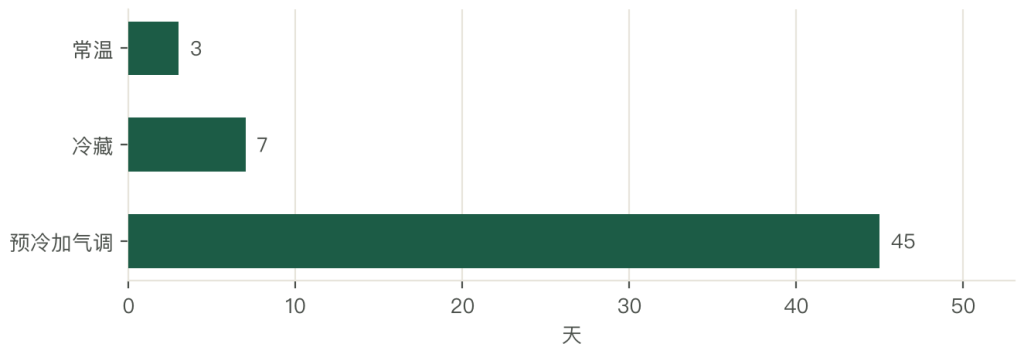
三件事做到,市场半径就从 500 公里推到 2,000 公里;兰州百合能卖到广州、深圳,靠的就是这一套。
半径决定客群。500 公里内卖鲜百合,客群是家庭;2,000 公里外卖礼盒,客群是送礼的人;两者的价格差一倍。
投入不小。一个 500 吨的产地库投资 300 万元,气调设备再加 100 万元;一个合作社建不起,要靠项目补。
全区已建 68 座规模冷藏库。这个数字听着不少,摊到 3.3 万吨产量上,一库平均 480 吨,只够存下不到一季的货。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法