

休闲食品研究
1.1 万亿元与 15% 的集中度
第十八章 风险:同质化、健康舆论与渠道挤压
第一类是同质化与价格战。
同质化的根源在配方易得。一个口味做出来,找代工厂打样,两周就能出货。所以真正的壁垒不在配方,在「持续做出新配方」的能力与供应链响应速度。门槛低、口味易仿,一个爆款三个月被复制,价格战打到毛利归零。没有配方与供应链壁垒的企业,只能靠促销维持销量。
第二类是健康舆论。高糖油盐是舆论的靶子,一次「添加剂」「反式脂肪」的讨论就能影响一个品类的销量。这类风险传导快,修复慢。
第三类是渠道挤压。量贩把加价率压到 20% 至 30%,品牌的利润被分流;商超客流下降,费用却没降;电商流量成本每年涨 10% 至 20%。
第四类是原料波动。坚果、油脂、糖、鸭副产品的价格周期性强,原料占成本 50% 至 70%,涨 10% 就摊掉大半毛利。
第五类是食品安全。异物、微生物、过期,任何一项都能引发下架与召回。休闲食品的抽检频次高,一次不合格就是全渠道下架。
第六类是短保的退货。短保烘焙的退货率超过 10% 就亏,一次天气或一次预测失误,就能让一个城市的网点亏损。
六类风险的缓释手段不同。同质化靠研发与供应链,健康舆论靠配方升级,渠道挤压靠多通路,原料靠长协与套保,食安靠溯源与质检,短保靠预测与产能弹性。
风险代价要提前算。一次召回的直接损失几千万元,叠加渠道下架与信任流失,常相当于数年净利;而前置的品控与检测投入只占营收 1% 至 3%。
第十九章 趋势:健康、量贩供应与出海
第一个是健康化。低糖、低脂、无添加、短保,四个方向把休闲食品从「好吃」推向「好吃加健康」。健康化的增速 15% 以上,是行业平均的两倍。
第二个是量贩供应。品牌要既做量贩的供应商,又守自己的高价带。能做好「同品不同规」的企业,两条线都能吃到。
第三个是出海。东南亚与全球华人市场是第一步,靠口味相近与性价比;欧美是第二步,靠标准与品牌,门槛最高。
第四个是短保扩张。
短保扩张的前提是便利店密度。便利店每多一千家,日配的规模效应就多一分;没有便利店的城市,短保只能靠商超,退货率会高一倍。日配半径内的城市密度提升,短保的渗透率从不足 10% 提到 20%。驱动力是便利店扩张与早餐场景。
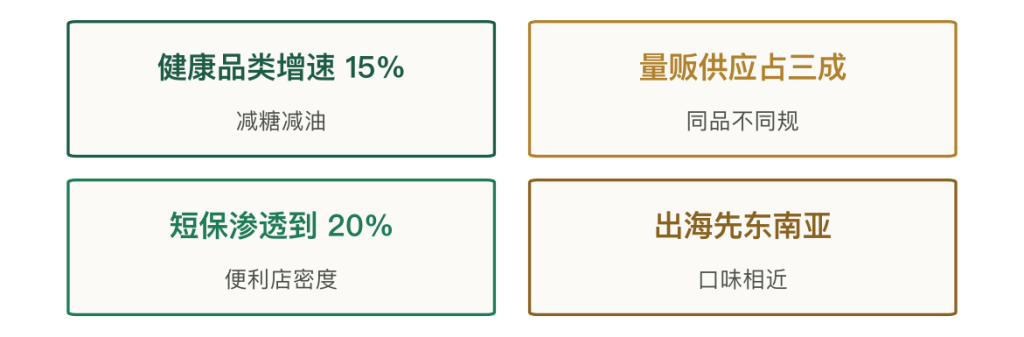
四个方向各有证伪条件。健康化到 15% 增速的证伪条件是:如果减糖减油后的口感掉档、复购上不去,增速会掉到 8%。
量贩供应的证伪条件是:如果量贩的自有品牌占比继续提升、品牌供货被挤压成纯代工,品牌的毛利会掉到 10% 以下。出海的证伪条件是:如果目标国的食品标准与标签要求把合规成本推到毛利三成以上,多数企业会退回来。
短保到 20% 的证伪条件是:如果日配成本降不下来、退货率控不住,扩张会停在 12%。
四个方向指向同一个结论:增量在健康与效率,不在铺货。万亿的盘子已经够大,能变的是同样的货卖出多少溢价、多少复购。
给从业者的三句话。第一,先把上新速度做到「一季度一批」,跟不上口味变化就没有复购。第二,供应链要做到能接受 25% 的加价率,做不到就别碰量贩。第三,短保先算退货率,超过 10% 的城市不要开。
给政策制定者的三句话。第一,健康化的标准要给出明确的技术路径,只喊减糖不给替代方案,企业做不动。第二,量贩的自有品牌要有质量门槛,白牌不能成为低质的代名词。第三,抽检的信息要公开到批次,消费者看得见,信任才建立得起来。
第二十章 结论:赚的是上新与渠道的钱
第一件事,行业体量巨大,集中度极低。1.1 至 1.2 万亿元、增速 5% 至 7%、CR5 不足 15%。门槛低、口味地域化、渠道分散,三个原因让集中变慢。
第二件事,赚的不在车间。原料毛利 3% 至 8%、加工 8% 至 15%、品牌渠道 15% 至 30%。零售价里原料占 25% 至 35%、品牌渠道占 40% 至 55%。把瓜子炒熟不赚钱,把瓜子卖成牌子才赚钱。
第三件事,渠道权力已经转移。量贩把加价率压到 20% 至 30%,挤掉了品牌溢价这一层。品牌的应对只有两条:压成本,或者做不可替代的差异化。
第四件事,上新速度成了核心竞争力。单品生命周期从五年缩到两三年,头部企业一年上 100 至 200 个 SKU。跟不上口味变化,渠道再好也留不住人。
第五件事,短保是最难也最稳的一条路。日配半径 200 公里、退货率 10% 生死线、净利 8% 至 12%。它慢,但一旦建成网络,别人抢不走。
这个行业的经验对其他农产品有借鉴意义。
把休闲食品与调味品放在一起比,两者的共同点是「卖口味」,不同点在渠道。调味品的渠道稳、复购高,休闲食品的渠道变、复购靠上新。两种生意对组织能力的要求完全不同。任何一个「原料便宜、加工不难、卖的是口味与便利」的品类,都会遇到同一个结构:上游薄、加工平、品牌渠道厚。理解了这套结构,就能理解为什么一斤葵花籽卖 6 元,装进袋子摆上货架能卖 12 元。
最后一句判断。休闲食品这门生意,赚的是「不断做出新口味、并且让它在货架上被看见」的钱。炒得好只是入场券,上得快、卖得动,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2023 年休闲食品规模 | 1.1 至 1.2 万亿元 | 全口径 |
| 机构口径区间 | 1.0 至 1.3 万亿元 | 差异在卤味与短保 |
| 近五年复合增速 | 5% 至 7% | 成熟期 |
| 行业 CR5 | 不足 15% | 结构测算 |
| 糖果巧克力占比 | 约 20% | 结构测算 |
| 饼干糕点占比 | 约 15% | 结构测算 |
| 坚果炒货占比 | 12% 至 15% | 结构测算 |
| 烘焙占比 | 约 12% | 结构测算 |
| 卤味占比 | 8% 至 10% | 结构测算 |
| 卤味市场规模 | 1,500 至 2,000 亿元 | 含佐餐与休闲 |
| 坚果炒货规模 | 1,500 亿元以上 | 含瓜子与树坚果 |
| 短保烘焙规模 | 800 至 1,000 亿元 | 保质期 3 至 15 天 |
| 辣味零食规模 | 1,500 亿元以上 | 含辣条与魔芋 |
| 瓜子 CR3 | 超过 60% | 销售额口径 |
| 卤味 CR5 | 约 20% | 销售额口径 |
| 坚果 CR5 | 不到 15% | 结构测算 |
| 卤味毛利率 | 30% 至 40% | 龙头年报 |
| 坚果毛利率 | 20% 至 30% | 行业调研 |
| 烘焙毛利率 | 25% 至 35% | 短保口径 |
| 糖果毛利率 | 35% 至 45% | 行业调研 |
| 上游净利率 | 3% 至 8% | 原料端 |
| 中游净利率 | 8% 至 15% | 加工端 |
| 品牌渠道净利率 | 15% 至 30% | 下游 |
| 原料占成本 | 50% 至 70% | 坚果与卤味尤甚 |
| 包材占成本 | 10% 至 15% | 充氮包装更高 |
| 人工占成本 | 8% 至 12% | 挑选环节最密 |
| 能源占成本 | 4% 至 8% | 烘烤与杀菌 |
| 物流占成本 | 5% 至 10% | 坚果高于糖果 |
| 营销费用占营收 | 10% 至 25% | 品牌品类 |
| 一吨坚果出厂价 | 约 6 万元 | 结构测算 |
| 一吨坚果成本 | 约 5.4 万元 | 结构测算 |
| 其中原料 | 约 4.2 万元 | 占 70% |
| 其中包材 | 约 7,200 元 | 占 12% |
| 其中人工 | 约 4,800 元 | 占 8% |
| 其中能源 | 约 3,000 元 | 占 5% |
| 其中物流 | 约 3,000 元 | 占 5% |
| 一吨坚果毛利 | 约 6,000 元 | 毛利率 10% |
| 品牌端毛利率 | 30% 以上 | 含包装与定价 |
| 量贩加价率 | 20% 至 30% | 白牌为主 |
| 商超加价率 | 50% 至 100% | 品牌货 |
| 礼品加价率 | 100% 以上 | 场景溢价 |
| 商超进场费占比 | 25% 至 35% | 零售价口径 |
| 商超回款周期 | 45 至 90 天 | 渠道调研 |
| 电商平台扣点 | 5% 至 10% | 渠道调研 |
| 电商投流占比 | 15% 至 25% | 渠道调研 |
| 达人佣金 | 20% 至 30% | 内容电商 |
| 量贩单店日销 | 1 至 2 万元 | 门店实测 |
| 量贩 SKU 数 | 1,000 至 1,500 个 | 门店实测 |
| 绝味门店数 | 约 1.4 万家 | 公司披露 |
| 绝味 2023 年营收 | 70 亿元以上 | 公司年报 |
| 绝味净利率 | 3% 至 5% | 公司年报 |
| 洽洽 2023 年营收 | 约 68 亿元 | 公司年报 |
| 洽洽净利率 | 10% 至 12% | 公司年报 |
| 洽洽瓜子市占 | 40% 以上 | 公司披露 |
| 三只松鼠 2023 年营收 | 70 亿元以上 | 公司年报 |
| 三只松鼠净利率 | 3% 至 5% | 公司年报 |
| 桃李 2023 年营收 | 60 亿元以上 | 公司年报 |
| 桃李净利率 | 10% 至 12% | 公司年报 |
| 紫燕 2023 年营收 | 35 至 40 亿元 | 公司年报 |
| 卤味中央厨房半径 | 300 至 500 公里 | 冷链测算 |
| 短保日配半径 | 200 公里以内 | 日配测算 |
| 短保退货率生死线 | 10% | 单店模型 |
| 充氮后保质期 | 6 个月拉到 12 个月 | 工艺实测 |
| 色选机替代人工 | 10 至 15 人 | 设备案例 |
| 自动包装线替代 | 8 至 12 人 | 设备案例 |
| 设备回收期 | 2 至 3 年 | 改造案例 |
| 头部年上新 SKU | 100 至 200 个 | 行业观察 |
| 合规改版成本 | 几十万元/次 | 包装与配方 |
| 合规投入占营收 | 1% 至 3% | 中型企业 |
| 健康品类增速 | 15% 以上 | 品类零售数据 |
| 人均消费(中国) | 约 30 美元 | 折算口径 |
| 人均消费(美国) | 200 美元以上 | 国际对比 |
| 2028 年规模预测 | 1.5 万亿元级 | 年增 5% 推算 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 五个品类的规模对照 | 第一章 |
| 图 2 | 五段链条的毛利率对照 | 第五章 |
| 图 3 | 一吨坚果的成本构成 | 第六章 |
| 图 4 | 需求的四个场景 | 第八章 |
| 图 5 | 四个品类的毛利率对照 | 第九章 |
| 图 6 | 三个渠道的加价率对照 | 第十一章 |
| 图 7 | 四个细分的集中度对照 | 第十三章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |
参考文献
- [1]国家统计局. 2024 年食品制造业运行数据,国家统计局,2025。
- [2]工业和信息化部. 食品工业高质量发展指导意见,工信部,2023。
- [3]国家卫生健康委员会. GB2760 食品添加剂使用标准,国家卫健委,2024。
- [4]国家卫生健康委员会. GB28050 预包装食品营养标签通则,国家卫健委,2024。
- [5]中国食品工业协会. 中国休闲食品行业发展报告,中国食品工业协会,2025。
- [6]中国焙烤食品糖制品工业协会. 烘焙行业年度报告,中焙糖协,2025。
- [7]中国肉类协会. 卤制品行业发展情况,中国肉类协会,2025。
- [8]艾媒咨询. 中国休闲食品行业研究报告,艾媒咨询,2024。
- [9]绝味食品. 2023 年年度报告,上交所,2024。
- [10]洽洽食品. 2023 年年度报告,深交所,2024。
- [11]三只松鼠. 2023 年年度报告,深交所,2024。
- [12]良品铺子. 2023 年年度报告,上交所,2024。
- [13]桃李面包. 2023 年年度报告,上交所,2024。
- [14]紫燕食品. 2023 年年度报告,上交所,2024。



写点看法