

中药材研究
5,000 万亩与七成的增值流失
第九章 品类:大宗、道地、稀缺三条线
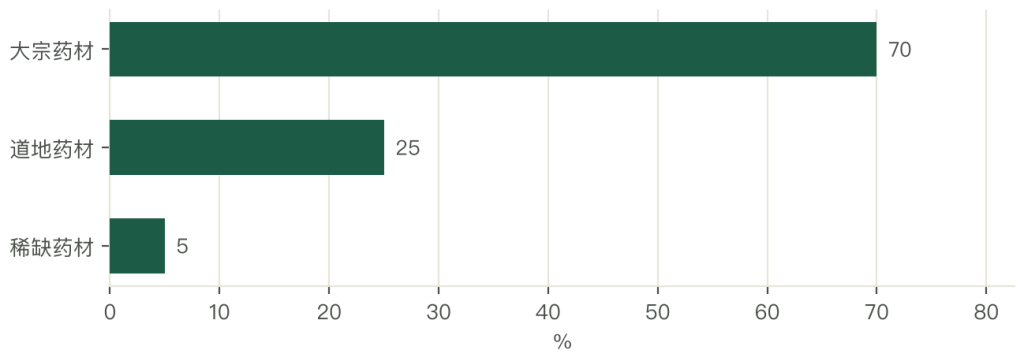
三个品类的商业逻辑不同。
大宗药材是量的生意。黄芪、党参、甘草、丹参、金银花,用量大、产区广、标准化程度相对高。价格由供需决定,周期性强,毛利薄但周转快。
道地药材是溢价的生意。文山三七、岷县当归、宁夏枸杞、新会陈皮、川贝母,产地决定品质与价格,溢价 30% 至 100%。这一类的关键是认证与溯源,防的是「同名不同地」的冒用。
稀缺药材是资源的生意。天然麝香、牛黄、野山参、冬虫夏草,供给受资源与保护政策限制,价格由稀缺度决定。这一类的风险是可持续性,养殖与替代是唯一出路。
药食同源是第四类,跨在药材与食品之间。枸杞、山药、黑芝麻、茯苓、红枣,既能入药又能当食品,走的是商超与电商渠道。这一类的增速最快,也最容易被食品企业跨界抢走。
三个品类的投入产出差别很大。大宗药材一亩投入 2,000 至 4,000 元、净利 1,000 至 3,000 元;道地药材一亩投入 4,000 至 8,000 元、净利 4,000 至 10,000 元;稀缺药材投入高、周期长、单价高,但风险也最高。
品类的演化方向有三个。一个是大宗药材的规范化,用 GAP 与订单把价格波动压平;一个是道地药材的品牌化,用地理标志与溯源把溢价守住;一个是稀缺药材的替代化,用养殖与人工合成把资源压力降下来。
三条路选哪条,取决于产区的资源。有地标、有老产区叙事的,走道地;有规模、有加工能力的,走大宗;有稀缺品种的,走养殖与仿野生。
第十章 加工:饮片是法定的增值关
加工分三段,中间一段是分水岭。
产地加工在田头完成。清洗、切片、烘干、发汗、去须、分级,把鲜品做成干品。这一段的增值 20% 至 40%,门槛是设备与经验,一家一户可以合伙做。
饮片加工在 GMP 车间完成。净制、切制、炮制(炒、炙、煅、蒸、煮、燀),把药材变成药品。这一段的增值 50% 至 100%,毛利 20% 至 30%,门槛是资质与炮制工艺。
提取与制剂在药企完成。水提、醇提、浓缩、干燥、制粒、压片,把饮片变成成药。这一段的增值最大,毛利 50% 至 70%。
三段的分水岭在 GMP。过了这道门,产品从「农副产品」变成「药品」,价格与监管都换了一套;过不了,只能做原料供应商。
炮制是中药特有的技术。同一味药,生用与熟用功效不同:生大黄泻下,熟大黄泻下力缓;生地黄清热,熟地黄滋阴。炮制的辅料(酒、醋、蜜、盐、姜)与火候,决定了药效与毒性。
加工的损耗要算清。药材到饮片的折率 80% 至 95%,炮制过程中的水分、碎屑、辅料增重都会影响。一吨药材出一吨饮片的说法不成立,实际要看品种与工艺。
设备投入的差距很大。一个产地加工点 20 万至 80 万元,一条饮片线 500 万至 2,000 万元,一条配方颗粒线 5,000 万元以上。投资额对应的毛利率,从 30% 到 25% 再到 65%。
第十一章 价格:三七的周期教科书
药材价格是周期品,波动幅度比多数农产品大。
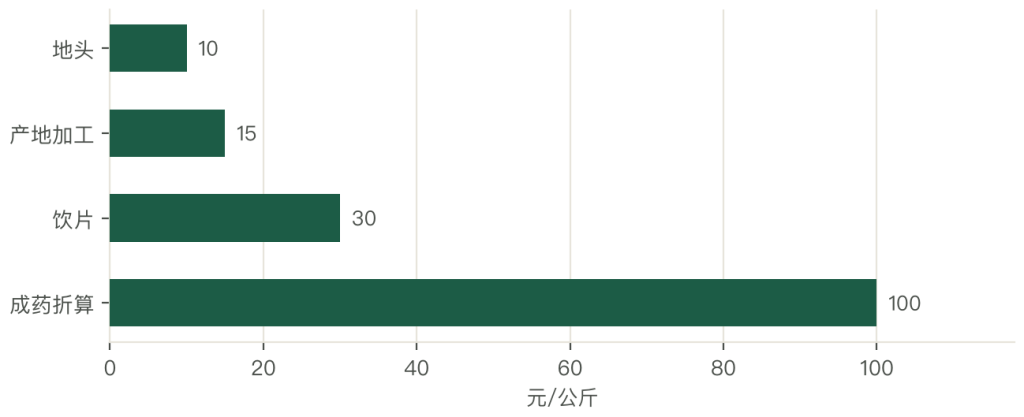
一公斤药材的价格链是:地头 10 元、产地加工 15 元、饮片 30 元、成药折算 100 元以上。四个节点,十倍。
波动的经典案例是三七。2010 至 2015 年,三七从几十元涨到数百元一公斤,主产区云南文山全面扩种;2015 年之后集中上市,价格跌回几十元,跌幅超过八成。扩种的人套了五年,囤货的人亏了本金。
周期的机制可以拆开看。第一层是种植滞后,三七从种到收要 3 年,价格信号传到供给要等 3 年;第二层是信息滞后,散户看见高价才种,看见低价才砍;第三层是囤货,药市的贸易商在涨价的预期下压货,把价格推得更高,崩的时候跌得更狠。
三类药材的波动幅度不同。大宗药材年波动 20% 至 40%,周期 3 至 4 年;道地药材波动更大,因为产区集中,一个县受灾就能带动全国价格;稀缺药材波动最大,资源与政策一有变化就是翻倍或腰斩。
药材的价格有季节性。根茎类在秋季采挖后集中上市,价格最低;青黄不接的春夏,价格最高。这个季节性给了囤货空间,也给了亏钱的机会。
集采改变的是中游价格,不是地头价格。中成药中标价降了 30% 至 50%,药企的应对是压原料价、换低价产区、提高提取效率。三件事传到地头,就是道地药材的溢价被压。
价格信息的透明度在提高。药市的价格指数、电商的报价、产区的中药材天地网,三个来源让价格更透明。透明压掉了信息差,也压掉了贸易商的暴利,但对散户的帮助有限,因为他们看的是价格,不是趋势。
第十二章 渠道:四大药市、直采与集采
四大药市是传统枢纽。亳州、安国、玉林、荷花池,承担全国大部分集散与价格发现。药市的价值在信息与集散,商贩、药企采购、检测机构都在这里。
产地直供是第二渠道。药企到产区建基地、签订单,跳过多级贩子。这一条的价格比药市高 5% 至 10%,但要满足药企的质量与溯源要求。
医药电商与 B2B 平台是第三渠道。线上挂牌、线下交割,透明化程度高。这一条压缩了中间层,也让小产区的货能卖到全国。
医院集采是第四渠道,也是最大的 B 端。中成药与配方颗粒纳入集采后,药企按中标量采购原料,价格由招标定,回款周期 60 至 90 天。
四个渠道的份额在变。药市的份额在降,直采与集采在升,电商在升。方向是「去中间化」与「可追溯」。
渠道的回款周期差别很大。药市现款现货,药企直采 30 至 60 天,医院集采 60 至 90 天,甚至更长。回款周期越长,产区的资金压力越大。
渠道费用压不下去。进药市要摊位费与仓储费,进药企要检测费与认证费,进医院要过招标与配送。三段费用加起来占售价的 20% 至 30%。
第十三章 竞争:下游集中、上游极散
竞争格局是下游集中、上游极散。
中成药 CR10 约 30% 至 40%,同仁堂、云南白药、片仔癀、中国中药、以岭、步长、天士力占据主要份额。这一段的集中度还在提升,集采与合规把中小厂挤出去。
饮片 CR10 不到 15%,全国数千家企业,区域化明显。配方颗粒放开后,向规范化大厂集中,中国中药旗下的天江、一方占先。
种植端几乎没有集中度。5,000 万亩分散在几百万农户手里,一户几亩到几十亩。上游 CR10 不到 5%,没有议价权。
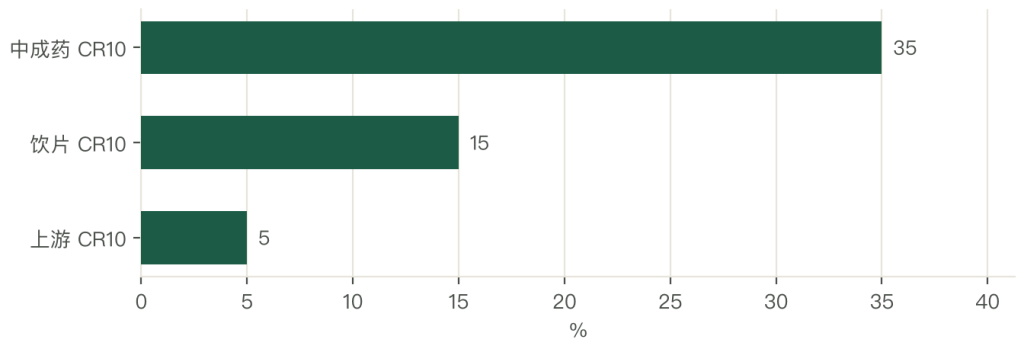
三梯队分层清楚。第一梯队是中成药龙头,靠独家品种与品牌;第二梯队是饮片与配方颗粒企业,靠资质与产能;第三梯队是产地企业与合作社,靠资源与加工。
竞争的关键变量有三个。第一个是资源,谁能锁定道地品种的产区,谁就有原料优势。第二个是标准,谁能过药典 2020 与 GMP,谁就能进主流渠道。第三个是品牌,谁能把老字号或地标讲清楚,谁就能在零售端溢价。
集采改变的是竞争方式。过去靠独家品种与渠道,现在靠成本与规模。中标价压下来,只有成本控制好的企业能活,这推动行业向「原料自给加规模生产」走。
上游在这个格局里是被动的。下游集中度越高,压价能力越强,5% 至 10% 的压价是常态。上游能做的是组织化与道地化:组织化提高议价,道地化跳出比价。
第十四章 企业:同仁堂、云白药、片仔癀与中国中药
四家企业,四种壁垒。
第一家是同仁堂。百年老字号,营收数百亿元级,核心是「品牌加基地加终端」:自有药材基地保障溯源,连锁药店(同仁堂药店)兑现品牌溢价,安宫牛黄丸这类独家品种撑住毛利。
同仁堂的壁垒是时间。三百多年的品牌靠几代人积累,营销堆不出来。这个壁垒复制不了,也买不到。
第二家是云南白药。以云南道地三七为基,从药品延伸到大健康(牙膏、洗护、保健品),工业与品牌都强。它的路径是「道地资源加消费化」:把一味药材做成日化品类,把药材的价值放大到几十倍。
云南白药的经验值得学。单卖三七,一公斤几十元;做成牙膏,一支 30 元,折原料成本不到 1 元。消费化是药材增值效率最高的一条路。
第三家是片仔癀。国家保密配方加稀缺原料(天然麝香、牛黄),构成极强的壁垒与溢价。它的模式是「稀缺供给加限量提价」,毛利与净利都在行业前列。
片仔癀的风险在原料。天然麝香受保护政策限制,价格与供给都不稳;牛黄依赖进口与人工替代。资源把控是它的命门,也是最难复制的一处。
第四家是中国中药。国药系,饮片与配方颗粒双龙头,旗下天江、一方是配方颗粒的原试点企业。它的模式是「产能加标准加渠道」,受益于配方颗粒放开与饮片整合。
四家企业的共同点是都在锁资源。同仁堂锁基地,云白药锁三七,片仔癀锁麝香,中国中药锁产能与标准。方向一致:锁住稀缺,才有定价权。
第十五章 案例:文山三七与东阿阿胶
文山三七是周期的教科书。2010 至 2015 年,三七价格从几十元涨到数百元,主产区全面扩种,连水田都改种三七。2015 年之后集中上市,价格跌回几十元,跌幅超过八成。
崩盘的机制有三层。一层是扩种,价格高的时候,连非适宜区都在种,单产低、品质差,但面积上去了;二层是囤货,药市贸易商在涨价预期下压货,库存越积越多;三层是替代,价格太高时,药企改用其他活血药材,需求被替代掉一部分。
教训是药材属于周期品,价格由供给滞后决定,不由当年的需求决定。扩种的人看见的是当年的高价,收获的是三年后的低价。
东阿阿胶是另一类教训。它多年持续提价,渠道囤货透支需求,最后去库存导致业绩下滑。这是「提价、囤货、崩盘」的典型,与三七的「扩种、过剩、崩盘」是同一个结构的两面。
两个案例的对照指向同一个结论:中药材的价格不由成本决定,由预期与库存决定。谁在预期高点加杠杆,谁就承担周期反转的全部损失。
对上游的含义要说清。散户在周期里是被动的,因为没有信息、没有工具、没有资金。能做的是三件事:订单锁价、保险对冲、合作社保底。三件事都不完美,但比裸奔好。
第十六章 政策:中医药法、GAP 与药典 2020
第一层是法律。《中医药法》2017 年实施,确立了中医药的地位、药材保护、质量监管三件事;《药品管理法》管药品全流程;《中药材生产质量管理规范》(GAP)管种植环节的种质、产地、施肥用药、采收。
第二层是规划。《中药材保护和发展规划(2015 至 2020)》与《「十四五」中医药发展规划》强调种质资源保护、道地药材、规范化种植与溯源。方向从「扩量」转向「优质可持续」。
第三层是标准。2020 版药典是质量的国家标准,新增药材农残、重金属、真菌毒素限量;饮片生产要 GMP,炮制遵从药典与省级炮制规范;道地药材目录与地理标志保护支撑产区品牌。
三层政策的作用不同。法律管底线,规划管方向,标准管门槛。三层叠加,把「种出来就能卖」改成了「达标才能卖」。
GAP 是最直接的一层。合规基地要建档案、控投入品、做检测、留记录,一亩的合规成本增加 200 至 500 元。换来的是 10% 至 30% 的溢价与药企的订单。
药典 2020 是最硬的一层。农残限量从几种扩到几十种,重金属与真菌毒素都设了限值,不达标的药材不能上市。这一条把产区的检测能力变成了硬门槛。
政策的缺口有三处。一处是价格预警与平抑机制,药材价格暴涨暴跌没有工具对冲;一处是药材保险,气候险与价格险的覆盖率都很低;一处是跨省统一的质量标准与结算规则,各省的炮制规范不统一。
第十七章 技术:良种、烘干与溯源
第一层是良种。道地优系、抗性品种、脱毒种苗,三件事能提单产两成、提有效成分一成。人参、三七、当归的良种覆盖率在提升,但与粮食作物比还低。
第二层是生态种植。仿野生、林下经济、间作轮作,解决连作障碍与化学投入。这一层不追求高产,追求品质与安全,是高端与出口的基础。
第三层是产地加工机械化。烘干机、切片机、色选机,把靠天吃饭的阴干变成可控的烘干。一台烘干机 3 万至 8 万元,能把霉变损失从 10% 降到 3% 以下。
第四层是溯源与快检。一物一码把地块、加工、流通串起来;近红外与色谱快检在产地与口岸做农残、重金属、真伪筛查。溯源药材的溢价 5% 至 15%。
四层的渗透率差别明显。下游工业的数字化与自动化超过 60%,中游饮片中等,上游种植与初加工的自动化不到 25%。这个差距就是上游提质的空间。
炮制标准化是另一条线。传统炮制靠师傅的经验,火候、辅料、时间全凭手感;标准化把温度、时间、辅料比例定成参数,用设备控制。这一条能保证批次一致,是饮片规模化的前提。
AI 辨药在试点。图像识别药材的性状、色泽、断面,替代部分人工经验判断;光谱结合模型做真伪与产地鉴别。两项技术在药企与药市已经落地,产区还少。



写点看法