
长白山人参与道地药材研究
种六年赚三万二,卖成萝卜价的那些年
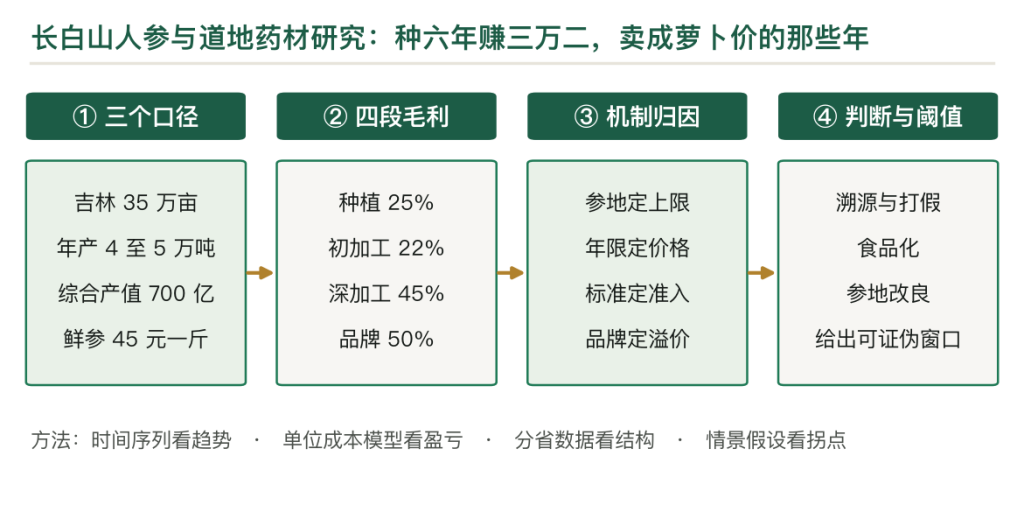
长白山人参是一个产量大国、价值小国的样本。吉林留存面积 35 万亩、年产鲜参 4 万至 5 万吨,全国八成以上、全球七成的产量在中国;综合产值 700 亿元,但一斤鲜参的地头价长期在 30 至 60 元。本文用四段的毛利、一亩园参与一亩林下参的收支、五个阶段的演变、韩国正官庄的对照说明一个判断:人参贵在年限与认证,种植端拿不到这份溢价;园参六年一收、一亩净利 3.2 万元、年均 5,300 元;林下参十五年一收、一亩净利 19 万元、年均 1.3 万元;深加工与品牌拿 45% 与 50% 的毛利,种植端只有 25%。2012 年新资源食品的批文,是这个行业真正的转折点。
关键词
第一章 700 亿元与一斤 45 元
吉林省人参留存面积 35 万亩,年产鲜参 4 万至 5 万吨,全国八成以上的产量在吉林,全球七成的产量在中国。
综合产值 700 亿元,含种植、初加工、食品与保健品、品牌零售;其中种植端的产值只占 120 亿元上下,其余在加工与流通。
一斤鲜参的地头价 30 至 60 元,常年落在 45 元左右;同样是这一斤参,做成红参能卖 380 元,装进礼盒折下来 1,200 元。
价格差里有一部分是水分。四斤鲜参折一斤干参,水分从 70% 降到 12%;一斤干参的原料成本就是 180 元,与鲜参的 45 元比,差的是四倍水。
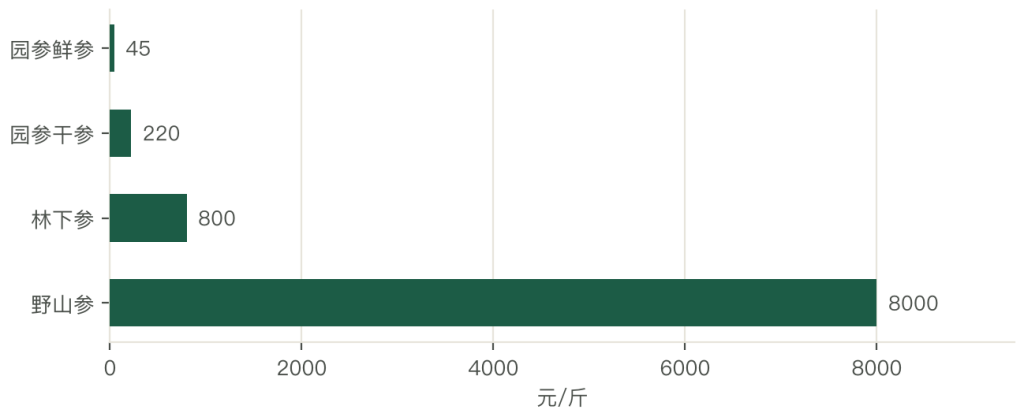
四个价格摆在一起,产业的处境就出来了:原料便宜、成品贵、差价不在种的人手里。
产量与产值不成比例。中国的人参产量占全球七成,产值只占全球两成;韩国用十分之一的产量,做出了比中国更高的产值,靠的是品牌与年限标准。
比值最难看的是 2000 至 2012 年那一段。鲜参跌到 20 至 30 元一斤,一斤参的价格与一斤好一点的蔬菜差不多,行业里把这叫「人参卖成萝卜价」。
一棵六年生的园参,人工与地租按斤摊不到 20 元,剩下的全是价格波动;价格一低,种植端就先亏。
第二章 三种栽培方式
人参按生长方式分三类,价格差几十倍。
野山参是自然播撒、无人工干预、在林下长 15 年以上。2023 年的国家标准(GB/T18765)把定义收紧到「播种后自然生长于深山密林 15 年以上」,市场上真正的野山参一年只有几百公斤。
林下参是林下播种、仿野生管理、长 15 年以上。它的品质接近野山参,价格是园参的 5 至 15 倍,是这些年增长最快的一类。
园参是参床人工种植,遮阴棚、施肥、打药,长 5 至 6 年。它占了产量的九成以上,也承担了绝大部分的价格压力。
三类的差别在年限与干预。野山参不干预、林下参少干预、园参全程干预;干预越多,长得越快、皂苷越低、价格越便宜。
干预还带来成本的差别。园参六年一亩投 5.8 万元,林下参十五年一亩投 4.85 万元;园参的钱花在肥料与人工上,林下参的钱花在地租与时间上。
分级还看形状与年限。同是园参,一支 50 克的比一支 20 克的贵一倍;同是林下参,芦碗(茎痕)的个数就是年限,多一个碗多一年,价格多两成。
第三章 鲜参、干参与折率
报价先问口径,三个口径差三倍。
鲜参按斤算,地头 30 至 60 元一斤;园参四斤鲜参折一斤干参,干参(生晒参)220 元一斤;红参经过蒸制与烘干,折率更低,380 元一斤。
林下参的折率不同。十五年以上的林下参含水低,三斤半折一斤干参,干参 2,000 元以上一斤;单支卖的时候按支计价,不按斤。
规格也影响价格。园参按支重分等,一支 25 克以下算小货,50 克以上算大货;同样一斤,大货比小货贵四成。
皂苷是硬指标。药典要求人参总皂苷不低于 2%,优质园参能到 3% 至 4%;林下参与野山参的皂苷谱更全,稀有人参皂苷(Rg3、Rh2)含量高,这是它贵的成分依据。
检测报告是交易的门票。一批货要做皂苷、农残、重金属三项,费用 2,000 至 5,000 元;摊到一吨货上几十元,摊到一支礼盒上几毛钱。
检测报告也是溢价的前提。有地理标志与检测背书的产品,比无标识散货贵 30% 至 80%;同样一支参,证书就是价格的一部分。
第四章 五个阶段
第一段是贡参与采挖。长白山人参从清代起就是贡品,野生资源被采了几百年,到民国已经挖不到大货。
第二段是园参产业化。1960 年代之后推广参床种植,产量上来,价格下来;统购统销的年代,种植端拿不到多少收益。
第三段是扩种与跌价。2000 年之后面积快速扩张,鲜参跌到 20 至 30 元一斤;「人参卖成萝卜价」这句话就是这时候传开的。
第四段是食品化破冰。2012 年原卫生部批准 5 年及以下人工种植人参为新资源食品,人参从「药材」变成「可以吃的原料」,饮料、蜜片、口服液一下子起来了。
第五段是品牌化与整合。2020 年之后,企业往上游建基地、往下游做品牌;林下参与野山参走高端,园参走食品与提取。
五段的推手不同。贡品靠身份,产业化靠技术,跌价靠扩种,食品化靠批文,品牌化靠资本。真正改变行业命运的,是第四段那张批文。
五段之间还有一处反复。第二段的扩种与第三段的跌价,其实是同一件事的两面;产量上了、渠道没上,价格必然掉。
第五章 四段的毛利
种植端 20% 至 30%。一亩园参六年产值 9 万元、成本 5.8 万元;林下参十五年产值 24 万元、成本 4.9 万元。
初加工 18% 至 25%。洗参、分级、晒干、蒸制红参;一斤加工费十几元到几十元。
深加工 40% 至 50%。人参皂苷提取、人参肽、口服液、蜜片;这一段靠设备与配方。
品牌零售 45% 至 55%。礼盒、专卖店、电商;靠故事、认证与渠道。
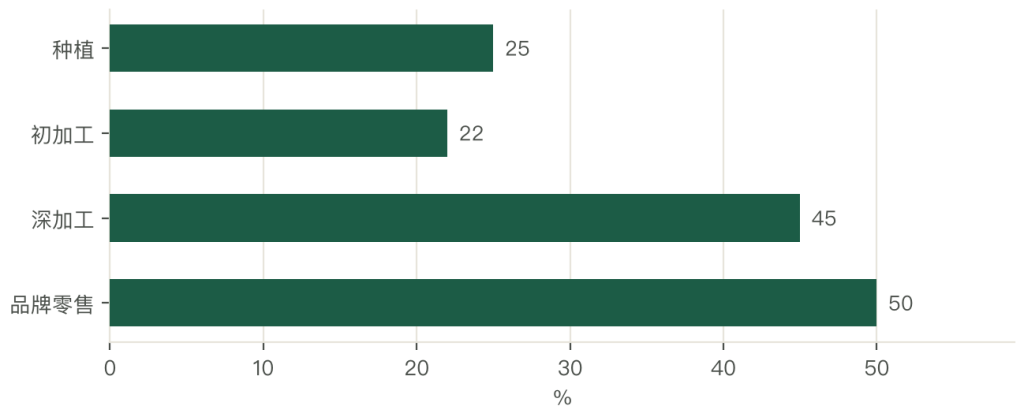
四段排下来,越往下游越厚。厚的原因不在工艺难度,在定价权:种植端是几万户卖同一种鲜参,品牌商是一个礼盒对一位送礼的人。
净利率的落差更大。种植端的净利率 8% 至 12%,原料商 5% 至 10%,品牌商 15% 至 25%,食品化产品的毛利能到 50% 以上。
食品化是分水岭。同一批园参,卖原料一斤 45 元,做成蜜片折下来一斤 300 元,做成口服液折下来一斤 800 元;加工段拿走大头,种植段只拿到原料钱。
林下参是另一条路。它不靠加工,靠年限;一斤干参 2,000 元以上,毛利八成在「等了十五年」这件事上。
两条路的风险不同。园参怕价格,林下参怕时间;前者一年一赌,后者十五年一赌,赌注更大、赢面更稳。
第六章 一亩园参:六年赚三万二
一亩园参,六年一收。
产值 9 万元:亩产鲜参 2,000 斤,均价 45 元一斤。
成本 5.8 万元:参籽与参苗 1.2 万元、遮阴棚与材料 1.5 万元(棚架、遮阴网、参膜,按八年摊)、人工 2 万元(六年共 160 个工)、地租与林地费 6,000 元、肥料与农药 5,000 元。
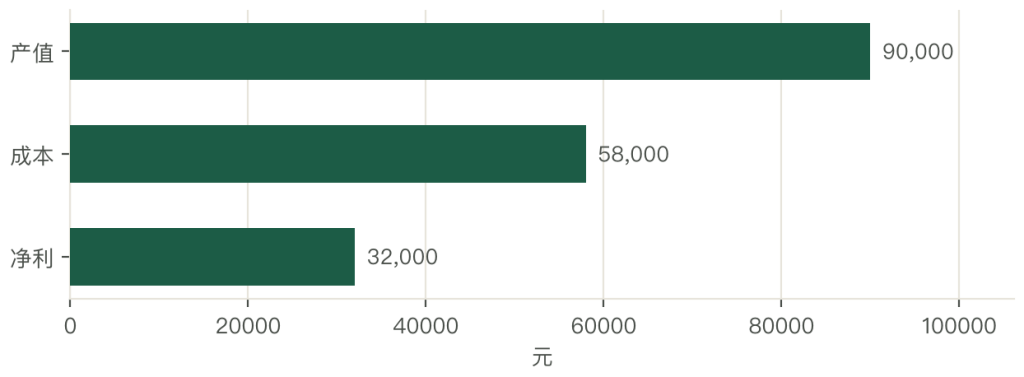
净利 3.2 万元,年均 5,300 元;一亩地一年赚的钱,抵得上一个月的工钱。
价格是唯一的变量。跌到 30 元一斤,产值 6 万元,一亩只赚 2,000 元;跌到 25 元,产值 5 万元,一亩亏 8,000 元。
涨的时候也猛。2024 年鲜参到 60 元一斤,一亩产值 12 万元,净利 6.2 万元;这一年的收益,抵得上前面十二年。
六年是一个长赌注。参种下去,第六年才能知道价格;中间遇上病害、冻害、涝害,产量掉三成,成本一分不少。
所以园参的扩种总是滞后。价格好的那年,参农扩种;六年后集中出土,价格又下来;这一轮一轮的错位,是园参价格周期的主因。
错位能被看见。看参籽的销量就知道扩种在起:参籽卖得快,说明当年播得多,六年后必然有一波集中出土;这个指标比价格早两年。
第七章 一亩林下参:十五年赚十九万
一亩林下参,十五年一收。
产值 24 万元:亩产鲜参 300 斤,均价 800 元一斤。
成本 4.85 万元:参籽 3,000 元、林地租金 7,500 元(十五年,一亩一年 500 元)、管护 3 万元(十五年,一亩一年 2,000 元)、采挖人工 8,000 元。
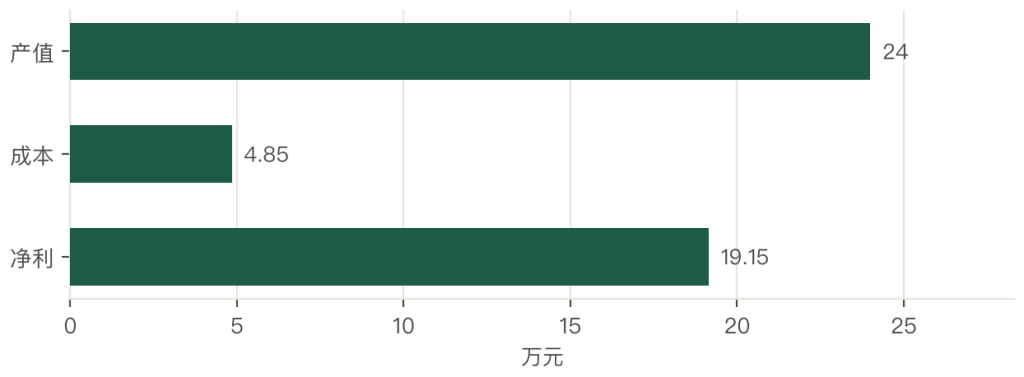
净利 19.15 万元,年均 1.28 万元;一亩一年的回报是园参的两倍多。
代价是时间与风险。十五年里,盗挖、野猪、火灾、病害,任何一样都能让一亩地归零;能收到第 15 年的,通常不到七成。
林下参的第二道门槛是林子。它要在阔叶混交林下、坡度适中、腐殖土厚的地方;这样的林地在长白山越来越少,且多数是国有林,能用的要审批。
资金占用也重。一亩投 4.85 万元,压十五年;按年化 5% 计,这笔钱的利息成本就有 3.6 万元,净利要打七折。
政策也在收紧。伐林栽参早就停了,参地要走审批;林下参成了主流方向,但可用的林地有限,规模上不去。
审批的节奏决定扩产节奏。一宗参地要走林地占用、水土保持、种植备案三道手续,快则半年、慢则两年;很多项目卡在第二道。
第八章 参地:最稀缺的那块地
人参最特殊的约束在地,不在天。
种过参的地,要休 30 年才能再种。人参病害多、土壤养分被掏空,连作几乎必死;这个 30 年的数字,把参地变成了「一次性资源」。
过去的办法是伐林栽参。砍一片林子种六年参,参收了再还林;2010 年之后伐林被禁,这条路断了。
现在的办法是参地轮作与林下种植。参床用新垦的林地或轮作地,一亩租金从 3,000 元涨到 8,000 元;林下参用现有林子,不砍树。
参地紧张直接推高了成本。吉林的留存面积 35 万亩,看着不少,但每年能新开的地有限;面积的扩张空间,被这 30 年的规矩锁住。
参地还决定品质。新垦的林地有机质高,参的条形好、皂苷高;连作地或老菜地,参长得快但质地松,价格低两成。
品质的差别卖得出价。同一等级,新林地种出的参比老参地种的贵一成五;收参的人上手一摸就知道,造假很难。
第九章 药、食品、礼品与出口
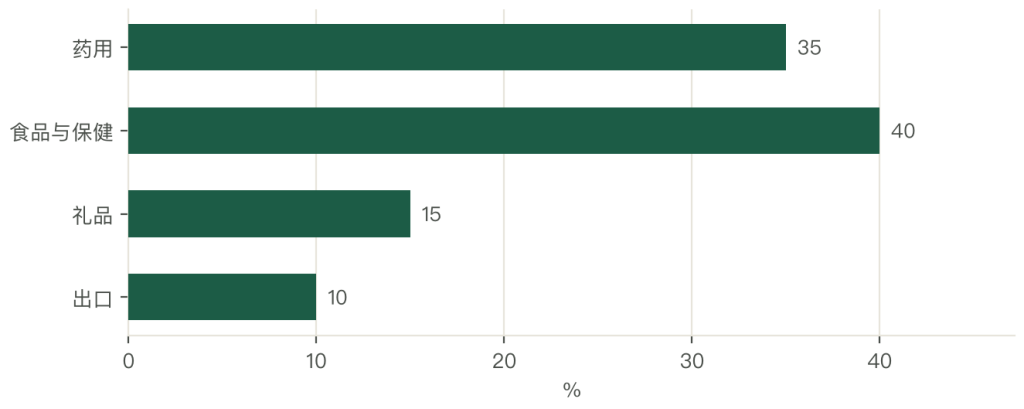
人参的需求分四块:药用 35%、食品与保健品 40%、礼品 15%、出口 10%。
药用是基本盘。中药饮片、中成药(生脉饮、参麦注射液);这一段对皂苷含量要求高,价格敏感度低。
食品与保健品是增量最大的一块。蜜片、饮料、口服液、人参肽;2012 年之后起来的,客群是年轻人与上班族。
礼品是价格最虚的一块。礼盒按支卖,一支 50 克的林下参能卖几千元;送礼讲究体面,价格跌了反而不好卖。
出口是稳定的补充。主要去日本、韩国、东南亚;出口要求农残与重金属达标,检测成本高,小企业做不了。
四块的需求性质不同。药用的是刚需、食品是可选、礼品是情绪、出口是标准;四块对应四种定价逻辑。
结构在变。2012 年之前,药用占了六成以上;现在是食品与保健品最大,礼品的占比在降,因为送礼的场景少了。
第十章 五年与十五年的供给刚性
园参的周期是六年,林下参的周期是十五年,两个周期决定了两种供给弹性。
园参涨价的第二年扩种,第六年出土;六年里价格怎么变,与当年的种植决策无关。这个「决策与结果之间隔六年」的结构,是所有农产品周期里最长的一档。
林下参更极端。十五年一收,价格高低都改不了供给;一亩地播下去,十五年后才有货,中间无人能加速。
供给刚性的结果是价格波动大。园参的波动幅度在 ±40%,林下参因为周期长、存量少,价格更是一路上行,很少回落。
周期里最难的是现金流。园参六年、林下参十五年,两笔钱都压在山上;能撑住的只有企业与大戶,散户撑不住。
有储备与订单的人吃得开。药企与品牌商在低价时收原料,做成干参与红参,保质期三到五年;价格高的年份出货,一吨赚几万元。
周期也带来了机会。2012 年食品化之后,园参的需求从药用扩到食品,六年的产能被新的需求接住,价格才从 30 元回到 60 元。
机会的另一面是压力。食品厂要的是稳定供应与稳定价格,园参六年一轮的周期给不了;于是有的食品厂自己建基地,把原料锁住。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法