

长白山人参与道地药材研究
种六年赚三万二,卖成萝卜价的那些年
第十一章 从 25 元到 60 元:一条很长的价格曲线
2005 年,园参鲜参 25 元一斤。
2012 年,30 元一斤;同年新资源食品批文落地,食品厂开始收参,需求起来。
2018 年,45 元一斤;林下参与野山参的价格同期上行,野山参大货一支几十万元。
2024 年,60 元一斤;六年一轮的产能没跟上食品化的需求,价格站上了历史高位。
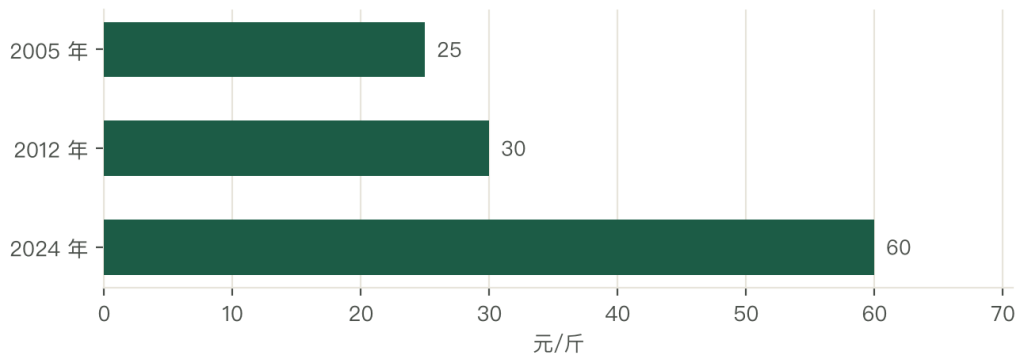
这一轮上行的推手在需求端。2012 年之前,人参只能入药与做礼品;批文之后,它变成了食品原料,需求池一下子放大。
供给没有跟上,是因为参地。30 年的轮作期加上伐林禁令,园参面积扩不快;需求涨、供给慢,价格就上。
价格上行的另一面是成本上行。地租从 3,000 元涨到 8,000 元,人工从 80 元一天涨到 150 元,一亩成本从 4 万元涨到 5.8 万元。
农户的感受是「卖得贵了,赚得没多」。一亩净利从 2 万元涨到 3.2 万元,涨幅 60%;同期成本涨了 45%,价格涨了 140%。
涨价的钱主要被地租与人工收走。地租十年涨了一倍多,人工从 80 元涨到 150 元一天;种植端剩下的,只有一小段。
价格的上限来自替代。人参的替代品是西洋参、党参、黄芪;一斤人参涨到 80 元以上,食品厂就换配方,需求会掉。
第十二章 分级、检测与交易
人参的分级靠三样:年限、形状、规格。
年限看芦碗。一年一个碗,碗多一年就多一岁;野山参与林下参的年限判定,全靠这个,也是造假最容易的地方。
形状看「五形」:芦、艼、体、纹、须;五形俱全的叫全须全尾,价格高一档。
规格按支重分。园参一支 25 克以下、25 至 50 克、50 克以上三档;林下参按支卖,一支几百元到几万元。
检测是交易的门票。皂苷、农残、重金属三项,一批 2,000 至 5,000 元;出口单还要加做多农残扫描,一批上万元。
交易的方式也在变。过去靠产区集散市场与贩子,现在有电商直播、品牌直供、企业定制;直播把价格打透明了,也把假货放大了。
直播的价格能不能信,看两条。一看有没有检测报告,二看敢不敢写年限;两样都有,价格才敢报;缺一样,多半是拿园参冒充林下参。
造假的花样多。用园参做旧冒充林下参,用胶水粘芦碗做年限,用外地参冒充长白山参;一支假货的利润,抵得上十支真货。
第十三章 集中度与四类主体
种植极分散。吉林有几十万户参农,前十大主体的留存面积占比不到 15%;一户几亩到几十亩,抗不住价格与病害。
初加工也分散。洗参、晒参、蒸红参,一个县几百家小厂;设备简单,门槛低,价格战打了很多年。
深加工相对集中。人参皂苷提取、口服液、人参肽,前五家占 40% 左右;要有批文、设备与研发。
品牌更集中。全国性的品牌不多,前五家占 30%;韩国正官庄一家在中国高端市场就占了不小的份额。
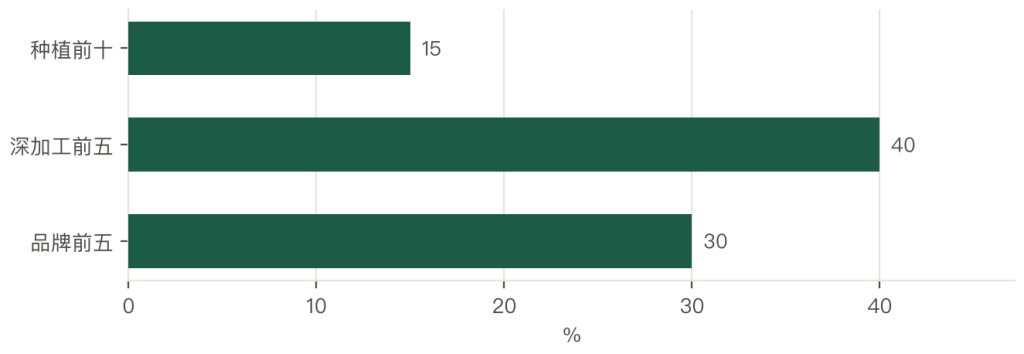
四类主体的活法不同。参农赌价格与天气,初加工厂赚加工费,深加工企业赚提取与配方,品牌商赚故事与渠道。
四类的规模也差得远。一户参农几十亩、一个初加工厂几百万元营收、一家深加工企业几亿元、一个全国品牌几十亿元;四个量级,四种活法。
四类的资金节奏也不同。参农垫六年,初加工厂垫一季,深加工企业按订单排产,品牌商垫渠道与推广。
赊销在链条上很常见。品牌商给经销商 90 天,经销商给终端 60 天,初加工厂给参农现款;越往上游,垫的钱越多、议价越弱。
第十四章 正官庄:一个品牌做了六十年
韩国人参公社 1899 年成立,1949 年推出「正官庄」品牌;它把高丽参做成了国家标准与国际品牌。
它的做法有四条。一是统一收参,参农的参按等级卖给公社,价格公开;二是统一加工,红参的蒸制与烘干按标准做;三是统一分级,六年根是核心规格;四是统一出口,一个国家一个渠道。
四条合起来,议价权就归了品牌。同样一支六年根红参,正官庄能卖到中国园参的十倍;差价不在参,在标准与信任。
规模上也有对照。韩国的人参产量只有中国的十分之一,产值却接近;它的出口覆盖 100 多个国家,中国的人参出口以原料为主。
出口的结构能说明问题。中国出口的人参七成是原料与初加工品,韩国出口的七成是红参与制品;同样的参,韩国卖的是成品价。
可学的是标准与渠道,难学的是时间。正官庄用了六十年建立信任,中国的品牌大多只有十几年;信任这件事,砸钱砸不出来。
不必照搬的是垄断。韩国的收参是国家专营,中国是分散市场;分散有分散的活法,靠企业与合作社把标准做起来。
第十五章 人参卖成萝卜价与食品化破冰
2000 至 2012 年是一段低谷。
园参面积快速扩张,鲜参跌到 20 至 30 元一斤;一斤参的价格与一斤好菜差不多,参农一亩只赚几千元,有的干脆弃收。
那段低谷的机制不复杂。供给靠扩种、需求只有药用与礼品,两条线都装不下新增的产量;价格跌破成本,参农减种,六年后供给才回落。
2012 年的批文改变了一切。原卫生部批准 5 年及以下人工种植人参为新资源食品,规定了用量与标签;人参从此可以进食品,饮料、蜜片、口服液一下子上来。
食品化带来的第一波是价格。鲜参从 30 元涨到 45 元,用了六年;第二波是结构,食品与保健品从零做到四成需求。
食品化的门槛在配方与口感。人参的苦味重,做饮料要掩味,做蜜片要控糖;配方不过关,产品就只能在礼品渠道打转。
两次转折的教训摆在一起:靠扩种换不来收益,靠制度打开需求才能换收益。产业升级的关键,往往不在田里,在一张批文。
第十六章 新资源食品、地理标志与国标
三层制度,管三件事。
第一层是新资源食品。2012 年的批文限定「人工种植、5 年及以下」,标签要标不适宜人群与食用量;这一条把园参与林下参分开:园参能进食品,林下参只能入药与做礼品。
第二层是地理标志。「吉林长白山人参」是地理标志产品,产区范围、品种、加工工艺都有规定;用标企业能拿溢价,溢价在 10% 至 30%。
第三层是标准。2023 年的 GB/T18765 把野山参定义收紧到「林下自然生长 15 年以上」;药典规定总皂苷不低于 2%,水分与灰分有上限。
三层的作用不同。新资源食品管「能不能吃」,地理标志管「是不是这里的」,国标管「算不算这个等级」。
缺口在执行。年限造假靠眼看,抽检覆盖有限;一个县几万户,查不过来。用标的几十家企业,年年抽检的只占少数。
执法要靠技术。年限鉴定过去只靠芦碗,现在有近红外与DNA 标记辅助;一套设备几十万元,省里配、县里用,覆盖率才上得来。
第十七章 参地改良、加工与溯源
参地是第一个技术点。老参地要休 30 年,改良的办法是换土、熏蒸、生物菌剂;一亩投入 5,000 至 1 万元,能把休地期压到 10 至 15 年。
改良的经济性要看地价。一亩新地租金 8,000 元,改良一亩花 8,000 元、能省十几年等待,这笔投入划得来;但效果不稳定,三块地有一块失败。
加工是第二个技术点。红参的蒸制温度与时间决定皂苷转化,95 摄氏度蒸两小时是常见参数;温度高了,有效成分被破坏,温度低了,颜色不透。
提取是第三个技术点。人参皂苷的提取用醇提与水提,稀有人参皂苷(Rg3、Rh2)要转化,一段酶解或高温处理;这一段是深加工企业真正的门槛。
溯源是第四个。一物一码,扫出来能看到地块、年限、检测;一码成本几分钱,难在把「户」与「地块」对上。
溯源的价值在追责。一批货出问题,能查到地块与采收年份;查得到才敢罚,罚得到才有人守年限这条线。
技术的回报能算。参地改良一亩省十几年等待,红参标准化一斤提价 30 元,溯源一盒提价 20 元;三项都是「小投入、大差价」的类型。
技术的推广靠示范。一个 500 亩的改良示范园,第三年才见效果;周边的参农看到产量稳了才跟,推广的节奏由不得企业。
第十八章 参地、病害与假冒
第一风险是参地。30 年轮作期加上伐林禁令,可用的地越来越少;地租十年涨了一倍多。
第二风险是病害。人参怕涝、怕热、怕病;立枯病、锈腐病一旦起来,一亩能死三成;打药多了农残超标,不打药就减产。
第三风险是灾害。冻害、雹灾、野猪;林下参还要防盗挖,一亩地一夜能被人挖走一半。
第四风险是假冒。园参做旧冒充林下参,外地参冒充长白山参,胶水粘芦碗做年限;假货的利润高,查处的成本高。
四类风险的应对不同。参地靠改良与轮作,病害靠轮作与生物防治,灾害靠设施与保险,假冒靠溯源与执法。
最难的是参地。地是有限的,改良的技术还不成熟;这一条卡住的是整个行业的规模上限。
第十九章 四个方向与证伪条件
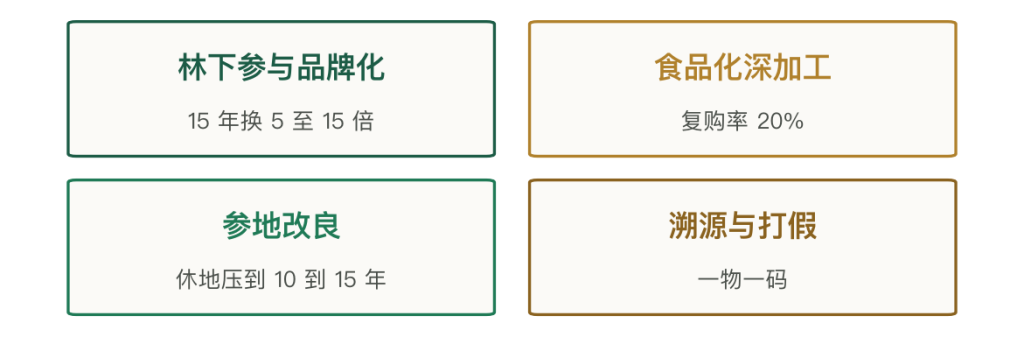
第一个是林下参与野山参的品牌化。用年限与产地做溢价,把「等了十五年」变成可验证的标准。
第二个是食品化的深加工。蜜片、口服液、人参肽;2012 年的批文打开了门,现在的竞争在产品与渠道。
第三个是参地改良。把 30 年的休地期压到 10 至 15 年,等于把可用地扩大一倍;技术成熟一项,行业上限就抬一档。
第四个是溯源与打假。一物一码、年限鉴定、抽检公开;三件事做到,假冒的成本才上来。
四个方向各有证伪条件。林下参要看年限鉴定的准确率,判错率超过 5% 就没有溢价;食品化要看复购率,低于 20% 就是一次性买卖;参地改良要看成功率,三块地里失败一块就算不划算;溯源要看查处率,查不到就没有威慑。
推进的次序上,食品化最容易起,它有现成的原料与渠道;林下参与参地改良最慢,它们要时间。
第二十章 结论:年限与标准
吉林 35 万亩、4 万至 5 万吨、全国八成以上,综合产值 700 亿元;产量全球七成,产值只占两成。
一亩园参六年净利 3.2 万元、年均 5,300 元;一亩林下参十五年净利 19.15 万元、年均 1.28 万元。两个数都不高,因为等待的时间没有折成钱。
四段毛利摆在那里:种植 25%、初加工 22%、深加工 45%、品牌零售 50%;净利率种植端 8% 至 12%、品牌商 15% 至 25%。
2000 至 2012 年,鲜参跌到 20 至 30 元一斤,行业把这叫「人参卖成萝卜价」;2012 年的新资源食品批文把需求打开,鲜参六年从 30 元涨到 45 元,2024 年到 60 元。
把长白山人参与韩国正官庄放在一起看,差距不在产量,在标准与信任。韩国用十分之一的产量做出了接近的产值,靠的是统一收参、统一加工、统一分级、统一出口。
人参卖的是年限与标准。年限是天给的,标准是人做的;人能做的那部分,才是这个行业真正能留住的钱。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与说明 |
|---|---|---|
| 吉林留存面积 | 35 万亩 | 省内 |
| 吉林鲜参产量 | 4 万至 5 万吨 | 年度 |
| 全国产量占比 | 80% 以上 | 吉林 |
| 全球产量占比 | 70% | 中国 |
| 综合产值 | 700 亿元 | 吉林口径 |
| 种植端产值 | 120 亿元 | 全链占比 17% |
| 鲜参地头价 | 30 至 60 元/斤 | 常年 45 元 |
| 2005 年价格 | 25 元/斤 | 低位 |
| 2024 年价格 | 60 元/斤 | 高位 |
| 园参年限 | 5 至 6 年 | 采挖 |
| 林下参年限 | 15 年以上 | 采挖 |
| 野山参年限 | 15 年以上 | 国标定义 |
| 园参亩产鲜参 | 1,500 至 2,500 斤 | 盛产期 |
| 鲜干折率 | 4 斤折 1 斤 | 园参 |
| 林下参折率 | 3.5 斤折 1 斤 | 干参 |
| 生晒参价格 | 220 元/斤 | 园参干品 |
| 红参价格 | 380 元/斤 | 蒸制 |
| 礼盒折价 | 1,200 元/斤 | 高端 |
| 林下参干参 | 2,000 元以上/斤 | 分级 |
| 林下参与园参比价 | 5 至 15 倍 | 同规格 |
| 一亩园参产值 | 9 万元 | 2,000 斤乘 45 元 |
| 一亩园参成本 | 5.8 万元 | 六年合计 |
| 一亩园参净利 | 3.2 万元 | 年均 5,300 元 |
| 一亩林下参产值 | 24 万元 | 300 斤乘 800 元 |
| 一亩林下参成本 | 4.85 万元 | 十五年合计 |
| 一亩林下参净利 | 19.15 万元 | 年均 1.28 万元 |
| 林下参成功率 | 不到七成 | 十五年 |
| 种植毛利率 | 20% 至 30% | 结构测算 |
| 初加工毛利率 | 18% 至 25% | 晒制与蒸制 |
| 深加工毛利率 | 40% 至 50% | 提取与食品 |
| 品牌零售毛利率 | 45% 至 55% | 礼盒 |
| 种植端净利率 | 8% 至 12% | 扣费用 |
| 品牌商净利率 | 15% 至 25% | 扣费用 |
| 原料商净利率 | 5% 至 10% | 扣费用 |
| 总皂苷下限 | 2% | 药典 |
| 优质园参皂苷 | 3% 至 4% | 检测 |
| 检测费用 | 2,000 至 5,000 元/批 | 三项 |
| 出口多农残扫描 | 上万元/批 | 出口单 |
| 参地轮作期 | 30 年 | 连作障碍 |
| 参地租金 | 3,000 至 8,000 元/亩 | 十年变化 |
| 参地改良投入 | 5,000 至 1 万元/亩 | 压到 10 至 15 年 |
| 改良成功率 | 约三分之二 | 试点 |
| 红参蒸制参数 | 95 摄氏度两小时 | 工艺 |
| 需求结构 | 35/40/15/10 | 药用食品礼品出口 |
| 种植集中度 | 前十不到 15% | 面积口径 |
| 深加工集中度 | 前五 40% | 产值口径 |
| 品牌集中度 | 前五 30% | 产值口径 |
| 地理标志溢价 | 10% 至 30% | 用标企业 |
| 新资源食品限龄 | 5 年及以下 | 2012 年批文 |
| 园参价格波动 | ±40% | 年际 |
| 正官庄成立 | 1899 年 | 韩国 |
| 正官庄品牌 | 1949 年 | 韩国 |
| 韩国产量占比 | 约中国十分之一 | 全球 |
| 韩国出口覆盖 | 100 多个国家 | 出口 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 四个品类的价格量级 | 第一章 |
| 图 2 | 四段的毛利率对照 | 第五章 |
| 图 3 | 一亩园参六年的收支 | 第六章 |
| 图 4 | 一亩林下参十五年的收支 | 第七章 |
| 图 5 | 人参需求的四块结构 | 第九章 |
| 图 6 | 园参鲜参价格的三个时点 | 第十一章 |
| 图 7 | 三个集中度指标 | 第十三章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |



写点看法