
当阳鱼腥草与药食同源蔬菜研究
4.3 万亩与一亩 5,700 元
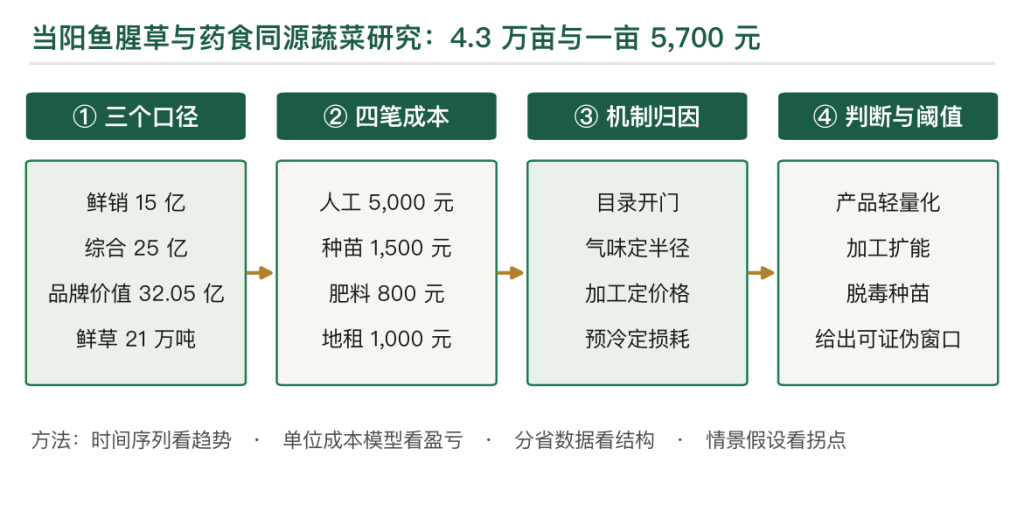
湖北当阳鱼腥草种植 4.3 万亩、鲜草产量 21 万吨,鲜销产值 15 亿元、全产业链综合产值 25 亿元,区域品牌价值 32.05 亿元。本文用四段的毛利、一亩鱼腥草的收支与两个案例说明一个判断:这门生意卖的是「药食同源的两张门票」;一亩产值 14,700 元、成本 9,000 元、净利 5,700 元,田头价只有 3 元一公斤,加工一吨增值 2,500 元、做成饮品增值 6,000 元;西南是刚需、全国是尝鲜,能不能过「气味门槛」,决定它是 15 亿元还是 25 亿元。
关键词
第一章 4.3 万亩、21 万吨与 32.05 亿元
当阳鱼腥草种植 4.3 万亩、鲜草 21 万吨,一亩产 4.9 吨;这个单产在蔬菜里算高,因为它是多年生、一年能收两到三茬。
鲜销产值 15 亿元,是全产业链综合产值 25 亿元的一部分;两者差 10 亿元,差在加工与品牌。
区域品牌价值 32.05 亿元,是按品牌溢价与市场占有率测算的评估值,不是销售收入。
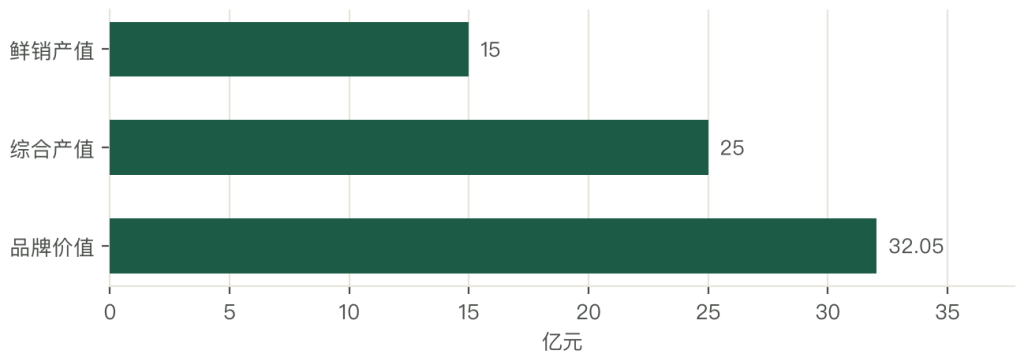
三个数常被混着说。说「产业规模 32 亿元」时,用的是品牌价值;说「25 亿元」时,用的是综合产值;说「15 亿元」时,用的是鲜销。三个口径差一倍,结论也差一倍。
当阳的位置在「全国最大产区」。西南的贵州、四川、云南也吃折耳根,但多是房前屋后零星种;成规模、有品牌、有加工的,只有当阳。
产区的形成有偶然性。当阳的土是沙壤、水源足,鱼腥草根白、脆;加上九十年代就有贩子跑武汉,路先通了,规模才起来。
第二章 折耳根的两张门票
第一张门票是蔬菜。西南人吃根、吃叶,凉拌、炒腊肉、涮火锅;一斤三五元,是日常菜。
第二张门票是药材。鱼腥草是药典收录的品种,清热解毒、消痈排脓;注射液、口服液、颗粒剂都在用。
两张门票的价值不同。蔬菜按斤卖,一公斤 3 元;药材按有效成分卖,一公斤干品几十元。
药食同源目录是分界线。2002 年原卫生部公布既是食品又是药品的物品名单,鱼腥草在列;有了这一条,才能做成食品、饮料、代餐,才有今天的折耳根水。
没有这一条,它只能当菜卖,或者当药材卖给饮片厂;两条路都做不大。
目录不是万能。进了目录还要有产品标准,企业才敢做;鱼腥草的地方标准比目录晚了十年,这十年里能做饮料的只有两三家。
第三章 鲜销、加工与综合产值
鲜销产值 15 亿元,按终端零售价乘销量算;种植端的田头产值只有 6.3 亿元,差在流通加价。
综合产值 25 亿元,含种植、加工、流通、品牌;这一段是地方政府常用的口径,能反映产业带动。
品牌价值 32.05 亿元,是评估值;它衡量的是品牌溢价能力,不是当年收入。
产量口径也要分清。21 万吨是鲜草,按 4 斤折 1 斤算,折成干品 5.3 万吨;做饮品的出汁率 60%,21 万吨鲜草能出 12 万吨汁。
三个口径对不上时,要先核分母。同样是「产值」,按田头价、批发价、零售价算,能差两倍。
统计上还有「种植面积」与「收获面积」的差别。鱼腥草一年多茬,面积按播种算一次,产量按茬算三次;两个数放在一起会打架。
第四章 从田头小菜到区域品牌
1980 年代之前是自留地菜。当阳人种几分地,自己吃,赶集卖一点;没有规模,没有品牌。
1990 年代是规模化起步。公路通了,菜能运到武汉、长沙;一亩挣几千元,比种稻谷强,面积一年年扩。
2000 年代是加工起步。腌渍、干制、酱菜厂出现;一吨鲜草加工后能多卖几百元,产业开始有第二段。
2010 年之后是品牌与深加工。地理标志注册、区域公用品牌推出;折耳根水、鱼腥草茶、冻干粉这些产品出来,客群从西南扩到全国。
四个阶段的推手不同。规模化靠路,加工靠厂,品牌靠政府,深加工靠年轻人;四样缺一样,产业就停在上一段。
每一阶段都换过主打产品。八十年代卖鲜草,九十年代卖洗净的根,两千年卖腌渍菜,现在卖饮料;产品一变,客群就变。
第五章 四段的毛利
种植端 35% 至 40%。一亩产值 14,700 元、成本 9,000 元,净利 5,700 元;采挖的人工最重。
初加工 15% 至 25%。清洗、干制、腌渍,赚加工费;一吨加工费 800 至 1,200 元。
深加工 35% 至 45%。饮品、冻干粉、提取物;设备投入几百万元,溢价高。
品牌零售 20% 至 30%。小包装、礼盒、餐饮专供;靠渠道与包装。
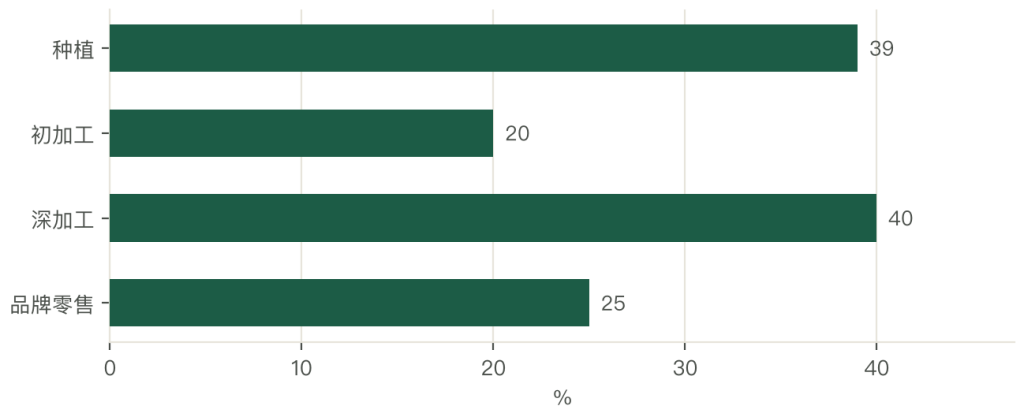
四段排下来,种植与深加工两头厚,初加工最薄。这个结构和别的农产品一样:中间那一段门槛低、谁都能做,价格战最凶。
当阳的现实是:种植端强、深加工弱。25 亿元综合产值里,深加工只占两成;多数的草还是以鲜菜形式卖出去。
弱的原因不复杂。深加工要批文、要配方、要渠道,三样都不在县城手里;企业宁愿在武汉设厂,把当阳当原料基地。
第六章 一亩鱼腥草的收支
一亩产鲜草 4.9 吨、田头价 3.0 元一公斤,产值 14,700 元。
成本 9,000 元:种苗 1,500、人工 5,000、肥料 800、地租 1,000、其他 700。
净利 5,700 元,净利率 39%。
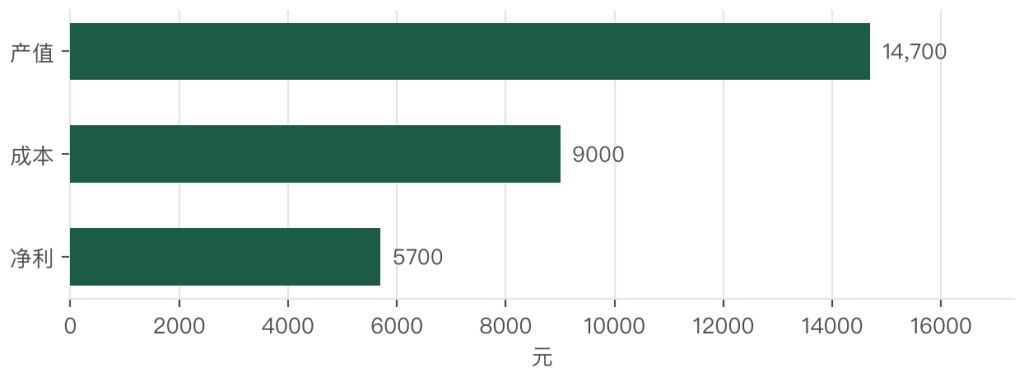
人工是最大的一项。采挖一亩要 25 个工,一个工 120 元;挖断了根就卖不上价,只能靠手。
种苗是一次性投入。鱼腥草是多年生,种一次能收三到五年;第一年投入 1,500 元,后面几年只施肥料。
连作是个麻烦。同一块地连种三年,根腐病上来、产量掉三成;要轮作水稻或玉米,一亩地三年里只能种两年草。
轮作也影响供应。三年种两年,等于产能打了七折;要稳住 21 万吨,实际需要的耕地比 4.3 万亩多一半。
第七章 当阳与西南
当阳是主产区。4.3 万亩、21 万吨,占全国商品量六成以上;主产乡镇集中在王店、半月一带。
贵州是消费大省。贵阳、遵义一带吃折耳根的量最大,但本地多是零星种植,商品量靠外调。
四川、云南是补充。川南一带种得多,云南海拔高的地方也有;规模都不大,以本地市场为主。
四个地方的关系是「一产供全国、一省吃全国」。当阳供,贵州吃;贵州的需求决定当阳的价格。
贵州本地也在扩种。一圈周边县市这两年种得多了,商品量上来了;当阳的份额从七成掉到六成,价格话语权跟着松。
价格传导很快。贵阳批发市场一天跌 0.5 元,当阳的田头价第二天就跟着跌;信息通了,价差被压薄。
第八章 西南刚需与全国尝鲜
西南家庭占四成五。凉拌折耳根是家常菜,一顿饭一盘;这部分需求稳定,价格弹性小。
餐饮占三成。火锅店、串串店、贵州菜馆;用量稳定,要新鲜、要嫩。
加工占一成五。腌渍、干制、饮品;加工这一段增速最快,年增两成以上。
外地尝鲜占一成。一二线城市的黔菜馆、生鲜电商;复购率低,靠新奇驱动。
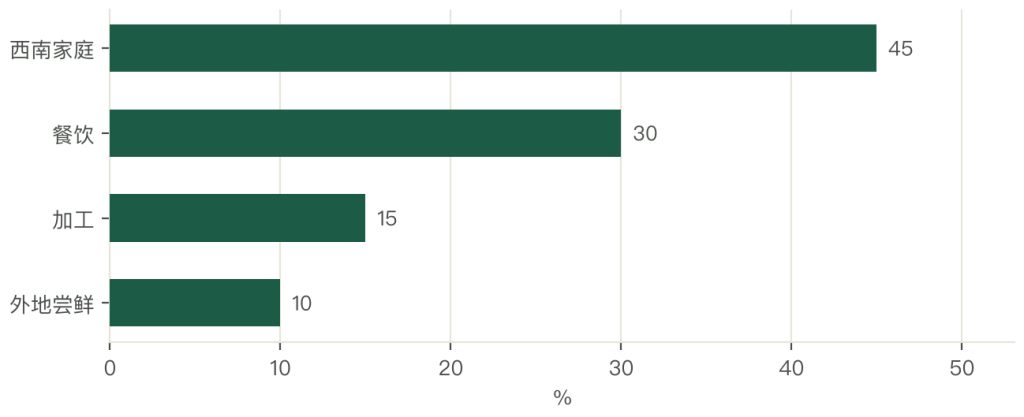
四块的门槛不同。西南是习惯,餐饮是供应,加工是配方,外地是教育;外地市场最费钱,空间也最大。
气味是最大的门槛。喜欢的人说清香,不喜欢的人说腥;这个分歧注定它做不成全国性的大单品,只能做区域强势品类。
门槛也在被绕开。做成饮料加柠檬与蜂蜜,气味被压住;做成冻干粉拌酸奶,吃不出腥味;产品形态一变,客群就扩一圈。
第九章 采挖、清洗与保鲜
采挖全靠手。一亩 25 个工,一个人一天挖 200 斤;挖断根就卖不上价,机械替代难。
清洗是第二道。泥沙多,要泡、要冲、要挑;一台清洗机几万元,一个合作社买一台,效率顶十个人。
保鲜是第三道。鲜草采后呼吸强,常温放两天就蔫;预冷到 4 摄氏度,能放七天。
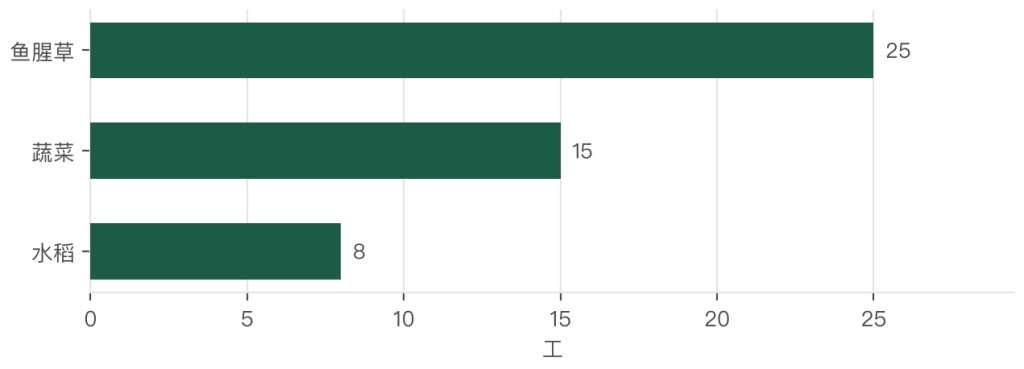
运输半径有限。鲜草 500 公里内能发,超过就要冷链;冷链车一车 20 吨,运费 1.1 万至 1.4 万元,一公斤摊 0.55 至 0.7 元。
采后损耗在 10% 至 15%。清洗断根、运输压伤、卖剩的蔫掉;预冷加分级能把损耗压到 8%。
损耗的分布不均。采挖环节断根占一半,运输压伤占三成,剩下是卖剩;所以第一笔投入应该放在采挖工具上。
第十章 干制、腌渍与饮品
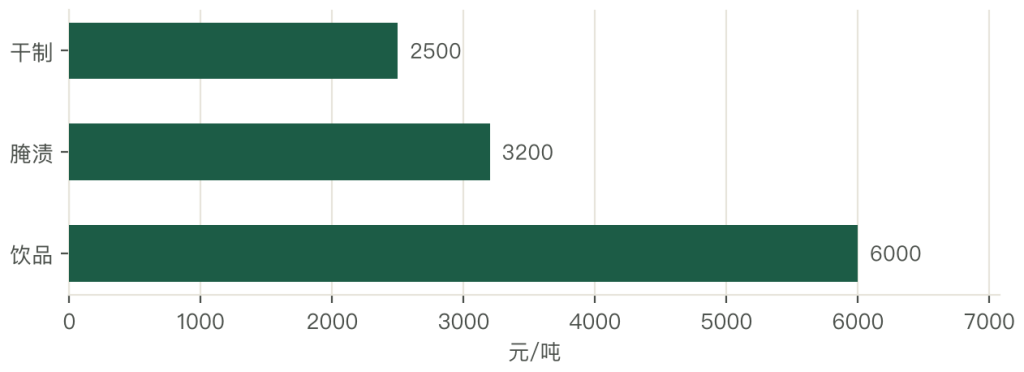
干制是最简单的加工。鲜草晒干或烘干,4 斤折 1 斤干品;一吨增值 2,500 元,主要卖给饮片厂与调料厂。
腌渍是第二类。盐渍、泡椒,做酱菜与配菜;一吨增值 3,200 元,保质期长,能卖到全国。
饮品是第三类。折耳根水、鱼腥草茶;出汁率 60%,一吨鲜草出 0.6 吨汁,一吨增值 6,000 元。
提取物是第四类。鱼腥草素、挥发油;一吨干品提几公斤,附加值最高,但设备投入大、批文难拿。
四类的门槛递增。干制几万元就能干,腌渍几十万元,饮品几百万元,提取上千万元;越往后,能做的人越少。
四类的监管也不同。干制与腌渍按食品,饮品按饮料,提取物按原料药;许可的门槛一级比一级高。
第十一章 癸酰乙醛与挥发油
鱼腥草的气味来自挥发油,主要成分是癸酰乙醛,俗称鱼腥草素。
含量随部位与季节变。叶比根高,夏季比冬季高;做药材要叶,做菜要根。
加工会损失。烘干温度超过 60 摄氏度,挥发油跑掉三成;冻干能保住八成,但成本高两倍。
检测靠气相色谱。一台几十万元,第三方检测一批 800 至 1,500 元;做药材与饮品的必须检。
成分决定用途。素含量高的走药材与提取,气味轻的走鲜食;分选之后,一吨能多卖几千元。
检测还牵着标准。药典对鱼腥草有含量要求,食品标准没有;两个标准并存,企业要跑两套检测。
第十二章 地理标志与品牌
当阳鱼腥草是地理标志产品,保护范围覆盖主产乡镇;用标要符合产地、品种、栽培三项要求。
品牌价值 32.05 亿元,是评估值;它的作用在谈判与溢价,一斤能多卖 0.3 至 0.5 元。
品牌落地要有人管。授权企业几十家,统一包装、统一检测、统一价格区间;做得松,牌子就虚。
品牌的另一面是认知。西南人认「当阳折耳根」,外地人只认「折耳根」;品牌要跨区,得先跨过气味这道关。
品牌投入的回收期长。一年几百万元的推广,要三年才见效;县级财政撑不住,最后靠龙头企业自己投。
第十三章 两个集中度
当阳占全国商品量六成以上,产区集中度高;一个县的产量决定全国价格。
加工的 CR5 约 25%,多数是小厂与作坊;做饮品的只有几家,做提取的更少。
两个集中度一高一低。产区集中,说明资源禀赋稀缺;加工分散,说明门槛低、竞争乱。
集中度低带来价格战。腌渍品的出厂价十年只涨了 0.5 元一斤,成本涨了 0.4 元;毛利被压薄。
价格战的另一面是质量下滑。为了压价,有的厂减少清洗遍数、缩短腌渍时间;一斤便宜两毛,口感差一截。
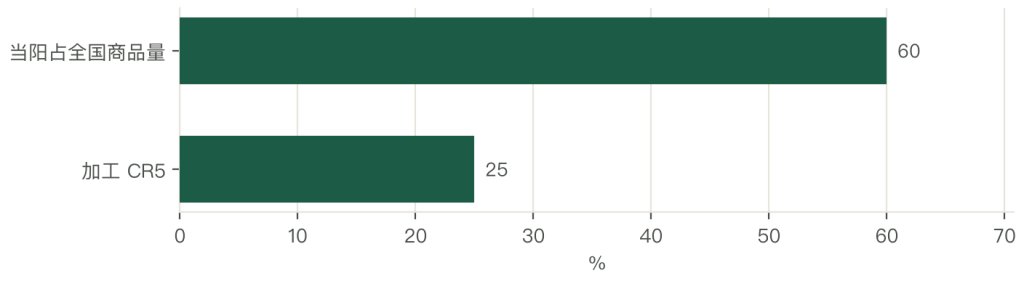
第十四章 四类主体
种植户是基础。一户几亩到几十亩,采挖靠自家人;忙不过来就雇工,一天 120 元。
合作社做组织。统一供种、统一技术、统一销售;做得好的能把价格提高 5%。
加工厂做初加工。清洗、干制、腌渍;设备几十万元,门槛低,竞争最激烈。
饮品与提取企业做深加工。设备几百万元,要配方、要批文、要渠道。
四类的关系是「种、洗、腌、提」。当阳的短板在「提」这一段;这一段在别人手里,利润就流出去。
四类的资金节奏也不同。种植一年两收、现金回得快;加工要垫原料与库存,回款慢一个季度;提取要垫设备,回本按年算。
第十五章 一个合作社与一次滞销
当阳一个合作社的做法是「统一加预冷」。600 户、3,000 亩,统一供种、统一清洗、统一预冷;鲜草的合格率从 70% 提到 92%。
增收可以算。3,000 亩产 1.47 万吨,合格率提 22 个点,等于多出 3,200 吨可卖的货;一吨 3,000 元,一年多收 960 万元。
一次滞销是另一面。某年 4 月,气温高、出菜集中,加上外地客商来得少,田头价从 3.0 元跌到 1.2 元,一亩亏 3,000 元。
两个案例的对照分得开:合作社靠预冷与分级把合格率提上去,滞销靠天时与客商。前者可控,后者要靠订单与加工消化。
滞销的解法是加工。鲜草跌到 1.2 元时,干制厂按 2.0 元收,把多余的草转成干品;有加工的地方,跌价跌不深。
加工的胃口也有限。全县干制产能一天几百吨,旺季一天出菜上千吨;消化不了的,还是得靠外地客商。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法