
农机与智慧农业装备研究
2,800 亿元与 73% 的机械化率
2023 年农机工业营业收入约 2,800 亿元,其中智慧农机(含北斗导航、无人机)约 200 亿元;农机总动力 11 亿千瓦,综合机械化率 73%。分作物看,小麦 97%、玉米 90%、水稻 85%,短板在丘陵山区与经济作物。本文用四段毛利、一台拖拉机的年收支与两个案例说明一个判断:农机赚的是「作业服务」的钱,整机毛利 15% 至 20%、零部件 25%、服务 30%;卖机器只是入口,能不能把作业季跑满,才是这门生意的全部。
关键词
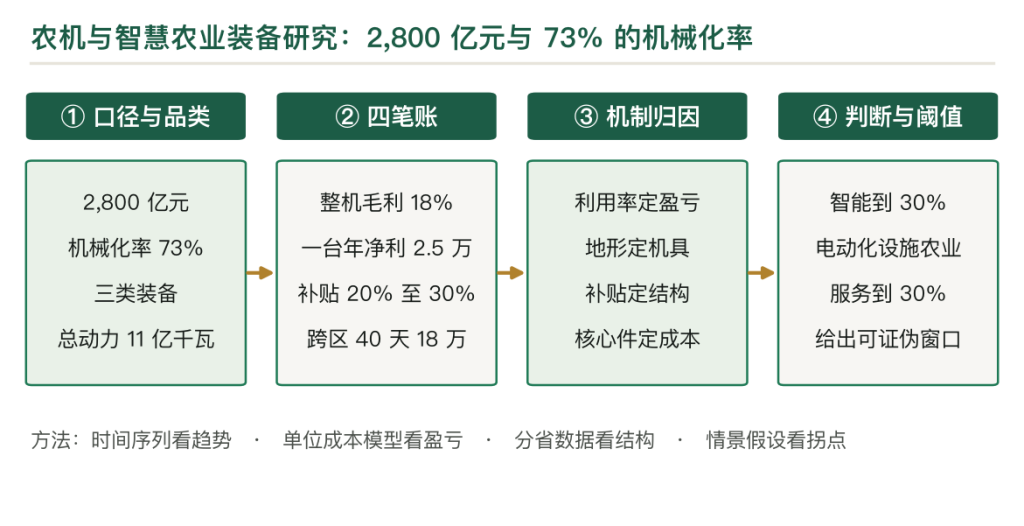
第一章 2,800 亿元与 73% 的机械化率
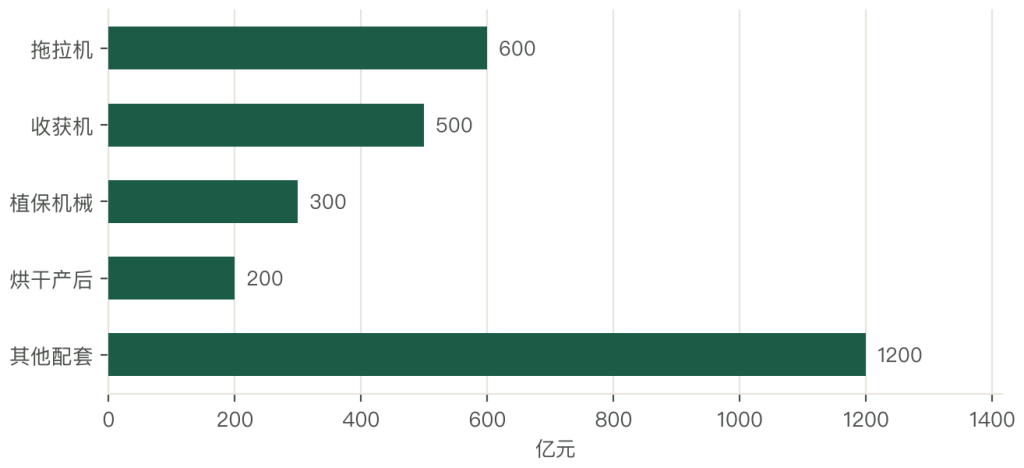
2,800 亿元营收里,拖拉机 600、收获机 500、植保机械 300、烘干与产后 200,其余是零部件与配套农具。
综合机械化率 73%,小麦 97%、玉米 90%、水稻 85%;三大主粮基本实现机械化,短板在丘陵山区与经济作物。
73% 之后是「质量」问题。平原地区机器多、作业质量参差;丘陵山区无机可用,靠人背牛耕。
差距在三个地方。一是地形,坡地、梯田机器上不去;二是作物,蔬菜、果园、中药材的专用机具少;三是规模,户均几亩地,大机器进不了田。
所以农机行业的下一步不在多造拖拉机,在「小而专」:丘陵山区的小型机、经济作物的专用机、设施农业的环控设备。
第二章 三类装备
农机分三类。
动力机械是第一类。拖拉机、柴油机、电动机;拖拉机按马力分,20 至 300 马力是主流。
作业机械是第二类。耕整机、播种机、插秧机、收获机、植保机、烘干机;按作物分专用机具。
智能装备是第三类。北斗导航辅助驾驶、植保无人机、遥感监测、无人农场系统;规模还小,增速快。
三类的毛利不同。动力机械 12% 至 18%、作业机械 18% 至 25%、智能装备 30% 至 40%。
三类的周期不同。动力机械跟着补贴与更新周期走,作业机械跟着作物季节走,智能装备跟着技术迭代走。
三类的竞争不同。动力机械拼规模与价格,作业机械拼适配与质量,智能装备拼算法与服务。
第三章 口径:总动力、机械化率与补贴
第一处是总动力与保有量。11 亿千瓦是总动力,按功率加总;保有量按台数,2000 多万台拖拉机。
第二处是机械化率与作业面积。机械化率是机收机耕机播面积占总面积的比例,不是机器数量。
第三处是补贴与售价。购置补贴占售价的 20% 至 30%,补贴后的到手价才是农户决策依据。
集中度的口径要分品类看。拖拉机 CR5 约 45%、收获机 CR5 约 55%、植保无人机 CR2 约 80%。
价格口径同样要统一。整机报价含不含农具、含不含补贴,差 20% 以上;比价要先问清。
第四章 从人畜力到智能化
1950 年代靠人畜力,农具是犁、耙、耧;1959 年洛阳拖拉机厂投产,国产拖拉机起步。
1980 年代家庭承包后,小四轮拖拉机普及;一台小拖配一套农具,一户一台。
2004 年农机购置补贴政策实施,大马力拖拉机与联合收割机快速增长;跨区作业成为产业。
2015 年后转向「全程全面机械化」,智能装备起步;北斗导航、无人机植保进入补贴目录。
四段串起来,主线是两个转变:从人畜力到机械动力,从机械到智能。
两个转变都靠政策。补贴把购买力提起来,跨区作业把机器利用率拉满。
第五章 四段渠道的毛利
整机 15% 至 20%。钢材、发动机、变速箱占成本七成;靠规模与配套。
零部件 20% 至 30%。发动机、液压件、电控件;核心件毛利高,通用件毛利低。
经销 6% 至 10%。县级经销商,承担样机、仓储、三包;靠销量返点。
服务 25% 至 35%。作业服务、维修保养、机手培训;靠作业季跑量。
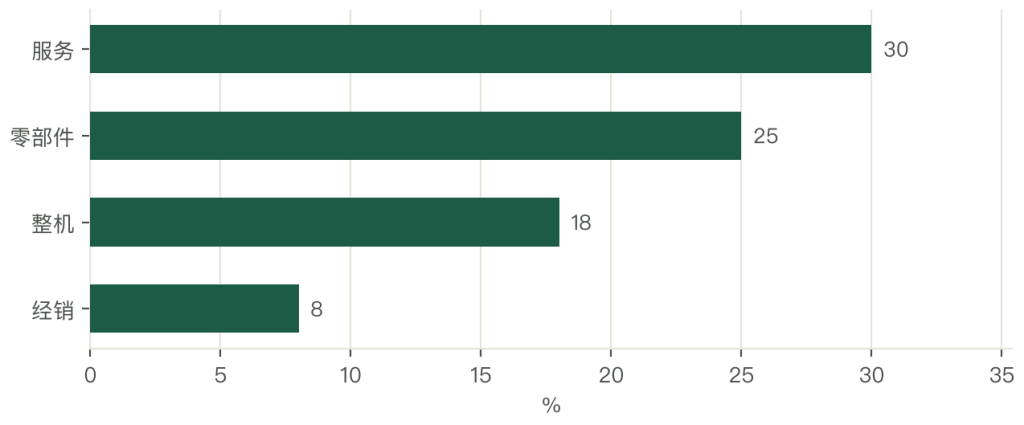
四段排下来,服务最厚、经销最薄。这个行业赚的是「机器转起来」的钱,不是「卖出去」的钱。
一台 100 马力拖拉机售价 12 万元:整机成本 10 万元、经销加价 1 万元、补贴 2 至 3 万元,农户到手 9 至 10 万元。
经销的薄利靠返点。年销 50 台返点 3%,年销 200 台返点 6%;卖得少就亏。
服务的厚利靠季节。一季跨区作业 30 至 50 天,一台收割机一年能挣 15 至 25 万元。
第六章 一台拖拉机的一年
一台 100 马力拖拉机,一年作业 1,500 亩。
收入 15 万元。耕、播、运三项,按亩收费 60 至 120 元。
油费 5 万元。一亩耗油 2.5 至 3.5 升,柴油 7.5 元一升。
维修保养 1.5 万元。三滤、机油、易损件,一年两次大保养。
人工 3 万元。机手一人,一年 3 至 4 万元。
折旧 3 万元。机器 12 万元、按四年折旧。
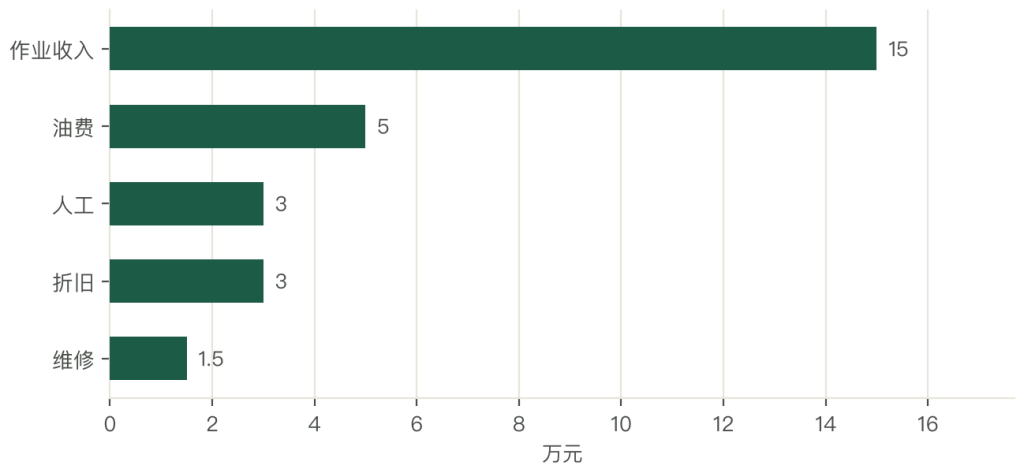
五项加起来 12.5 万元,净利 2.5 万元,净利率 17%。这个数是跑满作业季的水平。
作业季短的地区不赚钱。一年只作业 500 亩,收入 5 万元、成本 6 万元,净亏 1 万元。
所以农机的钱在「利用率」。一台机器一年跑 1,500 亩才划算,跑 500 亩就是闲置资产。
提高利用率的两条路:跨区作业(跑几个省)、作业服务队(接单跑量)。两条都靠组织。
第七章 产能与集中度
拖拉机产能过剩。全国拖拉机产能 300 万台、实际产量 200 万台;大马力(100 以上)产能偏紧。
收获机产能集中。小麦机、玉米机、水稻机三类,头部几家占七成;雷沃、沃得、久保田。
植保无人机集中度最高。两家占八成;大疆与极飞,靠算法与服务网络。
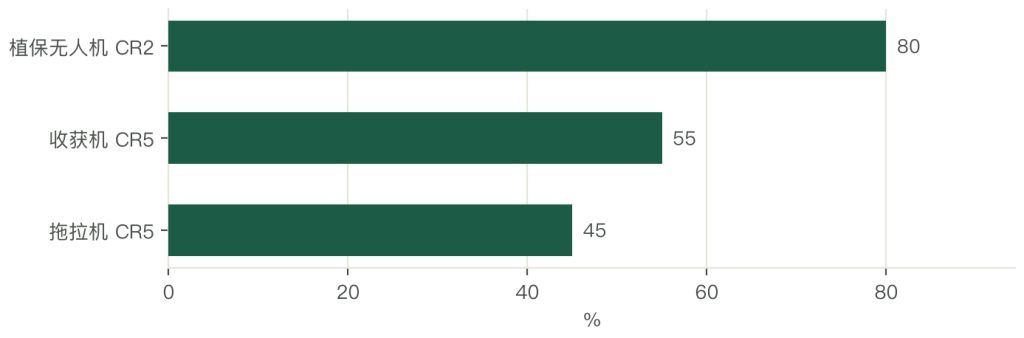
产能过剩的后果是价格战。小马力拖拉机价格三年降两成,利润薄到 5%。
产能偏紧的品类有溢价。大马力拖拉机、水稻收割机、烘干机,交付要等几个月。
产能的机会在「专用机」。果园、蔬菜、中药材的专用机具,国内几乎空白;进口一台几十万元。
第八章 大户、合作社与服务队
买家分四类。
种粮大户占 35%。几百到几千亩,自购机器,看重效率与可靠性。
合作社占 30%。集体购买、统一作业,看重补贴与售后。
作业服务队占 25%。跨区作业、按亩收费,看重利用率与油耗。
散户占 10%。几亩地,买小型机或雇机作业。
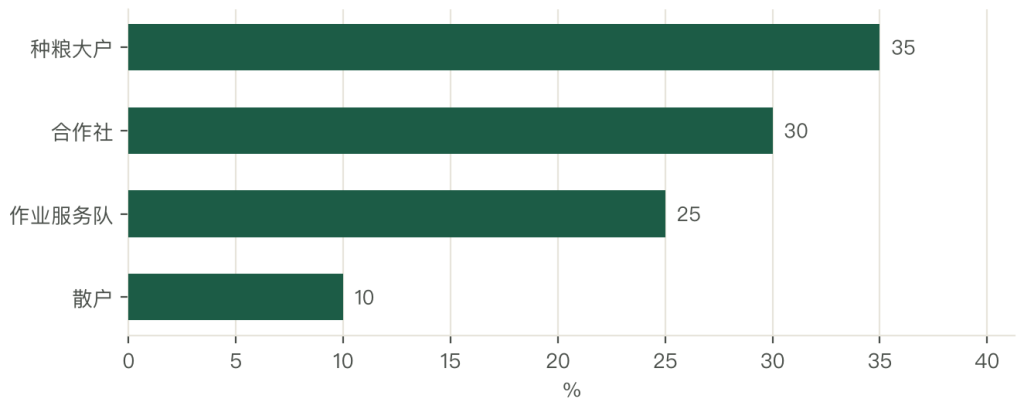
四类买家的决策不同。大户算回本周期,合作社算补贴力度,服务队看作业季长度,散户看价格。
四类买家的需求不同。大户要大马力与智能,合作社要成套与售后,服务队要耐用与省油,散户要便宜与好用。
结构在变。散户占比在降、大户与服务队在升;机器越来越大,智能化成为卖点。
第九章 拖拉机、收获机、植保机、烘干机
拖拉机是第一大类,营收 600 亿元。100 马力以上占比在升,动力换挡与无级变速在普及。
收获机 500 亿元。小麦机饱和、玉米机与水稻机在增;喂入量与损失率是核心指标。
植保无人机 300 亿元(含服务)。载重 20 至 50 升,一天作业 300 至 500 亩;效率是人工的 30 倍。
烘干机 200 亿元。粮食产后减损的关键,一批 10 至 30 吨;南方阴雨地区需求大。
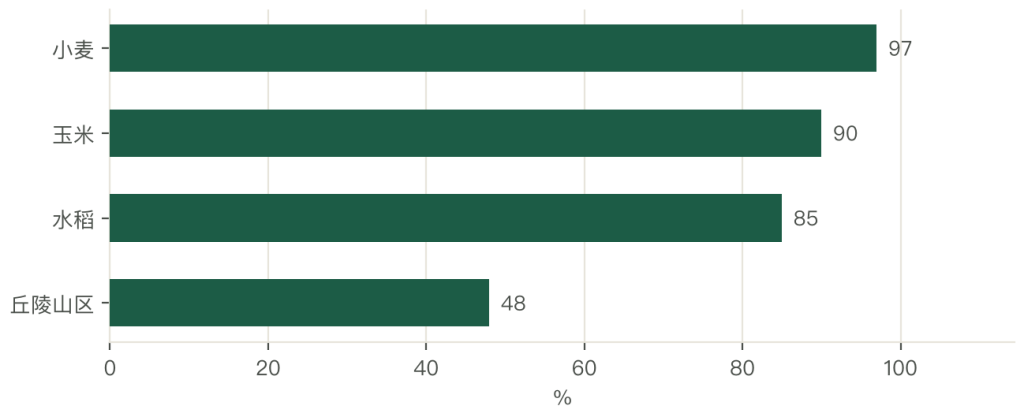
四个品类的阶段不同。拖拉机与小麦机饱和,玉米机与水稻机在增,植保与烘干在起步。
四个品类的毛利不同。烘干机 25% 至 30%、植保无人机 30% 至 40%、收获机 18% 至 22%、拖拉机 12% 至 18%。
四个品类的竞争不同。拖拉机拼价格,收获机拼质量,植保拼服务,烘干拼方案。
第十章 丘陵山区
丘陵山区机械化率不足 50%,是最大的短板。
地形是第一道关。坡地 15 度以上,大机器上不去;梯田地块小,转弯半径不够。
机具是第二道关。适合坡地的小型拖拉机、履带式收获机、轨道运输机,国内产品少、价格高。
组织是第三道关。一家几亩地,机器买了用不上;要靠合作社或服务队统一作业。
政策在推「宜机化改造」。坡改梯、地块合并、机耕道建设;一亩改造投入 2,000 至 5,000 元。
宜机化的效果明显。改造后机械化率从 40% 提到 70%,人工成本降一半。
第十一章 跨区作业
跨区作业是农机利用率的关键。
路线从南到北。5 月湖北小麦、6 月河南山东、7 月河北;一台收割机一年跑三省。
作业季 30 至 50 天。一天作业 100 至 150 亩,一季 3,000 至 6,000 亩;按亩收费 50 至 80 元。
组织的角色是「农机合作社」。统一接单、统一调度、统一结算;一个合作社几十台机器。
跨区的成本在转场。一台机器转场 500 公里,运费 3,000 至 5,000 元;转场多了,利润就被摊掉。
跨区的风险在天气。连阴雨一来,作业季缩短,收入腰斩;机手只能干等。
跨区的变化在「本地化」。土地流转加快,本地大户自己买机器,跨区作业的量在减少。
第十二章 补贴后的到手价
农机购置补贴是最大的价格变量。
补贴比例 20% 至 30%。一台 12 万元的拖拉机,补贴 2.4 至 3.6 万元;农户到手 8.4 至 9.6 万元。
补贴的方式在变。从「定额补贴」到「按档补贴」,从「普惠」到「优机优补」;智能农机补贴比例更高。
补贴的影响在结构。补贴推着机器变大、变智能;小马力拖拉机补贴退坡,销量下滑。
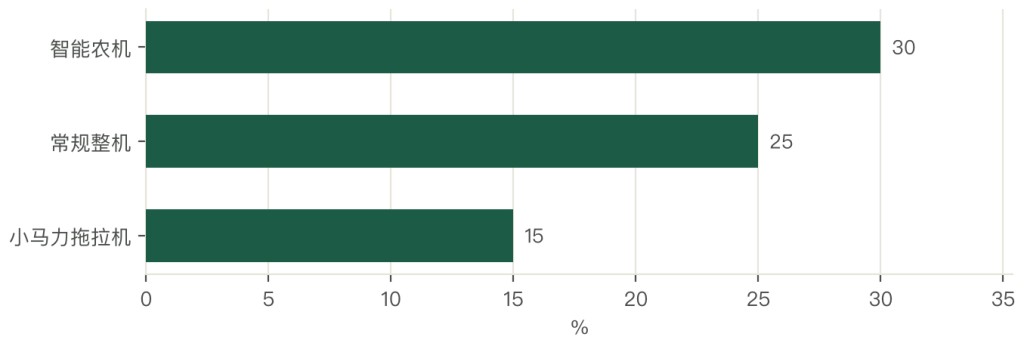
补贴的问题在「骗补」。虚开发票、以旧充新、跨区套补;查处后取消资格。
补贴的方向在「报废更新」。老旧农机报废给补贴,鼓励换新;一台旧机补 1,000 至 8,000 元。
第十三章 外资与国产
拖拉机段国产占优。一拖、雷沃、沃得占大头;外资在 200 马力以上大型机有优势。
收获机段国产与外资平分。小麦机国产为主,水稻机久保田领先,玉米机国产追赶。
植保无人机国产垄断。大疆与极飞占八成以上;外资基本退出。
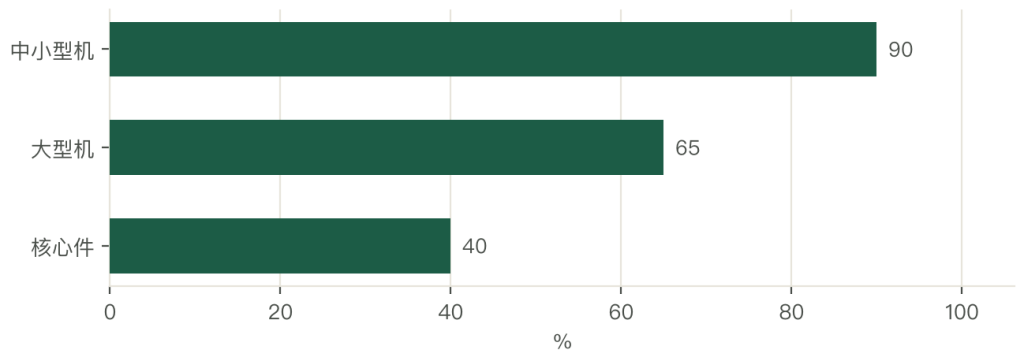
国产化的程度不同。中小型机器 90% 以上、大型机 60% 至 70%、核心零部件(液压、电控)30% 至 50%。
竞争的焦点在「核心件」。发动机、变速箱、液压件靠进口;国产替代在推进。
竞争的趋势在「智能化」。北斗导航、无人驾驶、作业监测;算法与服务成为新壁垒。
第十四章 四类企业
一拖是拖拉机龙头。大马力拖拉机与动力换挡技术;能力在制造与渠道,短板在智能装备。
雷沃是收获机龙头。小麦机、玉米机、水稻机全覆盖;能力在品类与售后,短板在高端液压件。
极飞是植保无人机代表。农业无人机与智慧农业系统;能力在算法与作业服务,短板在载重与续航。
沃得是水稻机与水田机械。水稻收割机、插秧机、烘干机;能力在水田适配,短板在旱作机械。
四家企业的共同点是都在往「服务」走。卖机器毛利薄,卖作业服务与数据服务毛利厚。
第十五章 一次跨区作业与一次补贴退坡
跨区作业的案例。一个农机合作社 30 台收割机,5 月从湖北出发,一路向北到河北;一季作业 40 天,每台收入 18 万元。
跑通靠三件事。一是路线,提前跟各地经纪人对接;二是维修,随队带配件与技工;三是结算,按亩现结,不赊销。
补贴退坡的案例。某年小马力拖拉机补贴从 30% 降到 15%,销量掉四成;经销商库存压了半年。
退坡的后果在结构。小马力卖不动,大马力与智能机补上;行业均价反而上升。
两个案例的对照分得开。跨区作业靠组织与调度,补贴退坡靠产品结构;前者是运营,后者是政策适应。
对行业的启示也清楚:农机的利润来自「机器转起来」,不是「补贴拿到手」;政策会变,利用率不会。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法