
地理标志与区域公用品牌研究
一道法、一台引擎
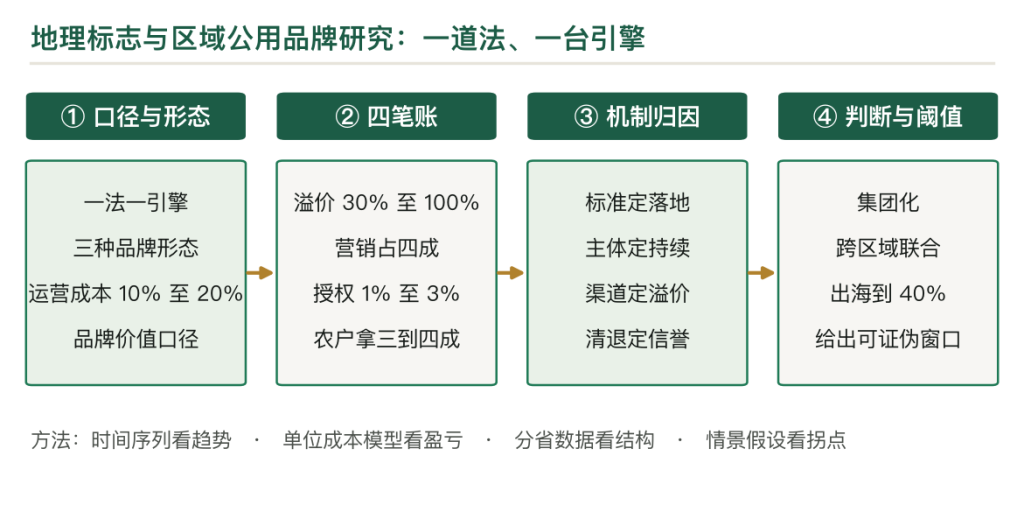
地理标志是法律工具,解决「这个名字谁能用」;区域公用品牌是市场工具,解决「这个名字值多少钱」。两者互补,不能互替:只报地标不做品牌,牌子挂着卖不动;只做品牌没有地标,随时被冒用。2015 年后丽水山耕等品牌把公用品牌做成运营体,运营成本约占品牌收入的 10% 至 20%,靠 30% 至 100% 的溢价覆盖。本文用两套体系的对照、一份运营成本表与两个县域案例说明一个判断:公用品牌赚的是「把产地信任转成购买决定」的钱,钱要花在人、标准、渠道三处,花错一处,品牌就空转。
关键词
第一章 一法一引擎
地理标志是法律工具。它定产地范围、定标准、定谁能用这个名;管的是「名字的专用权」。
区域公用品牌是市场工具。它定形象、定包装、定渠道、定价格;管的是「名字值多少钱」。
两者的关系是一法一引擎。法律挡住冒用,品牌创造价值;两头缺一,整件事都立不住。
两件事容易混。很多产区以为「拿了地标就有了品牌」,结果牌子挂上去,货还是卖不动。
也有的产区只做品牌不做地标。名字打响了,外地货贴牌冲进来,价格三年崩。
所以正确的顺序是:先有地标的边界与标准,再有品牌的形象与渠道;前者是地基,后者是房子。
第二章 公用品牌的三种形态
区域公用品牌分三种。
第一种是县域全品类。一个县一个品牌,覆盖茶、果、粮、畜;代表是丽水山耕,覆盖丽水九个县市的农产品。
第二种是单品类区域品牌。一个品类一个品牌,跨县甚至跨市;代表是烟台苹果、五常大米、赣南脐橙。
第三种是产业带品牌。以加工或流通为纽带,联合一片产区的企业;代表是部分茶叶与中药材产区。
三种形态的运营难度不同。全品类最难(品类多、标准杂),单品类最易(一个标准、一套渠道)。
三种形态的授权规则不同。全品类按品类分级授权,单品类按产区授权,产业带按企业授权。
三种形态的投入不同。全品类要建一套公共的检测、仓储、渠道,投入上亿元;单品类几千万就能起步。
第三章 口径:品牌收入与运营成本
第一处是品牌价值与品牌收入。品牌价值是评估机构的数字,品牌收入是运营主体的实际收入(授权费、服务费、销售分成);两者差几十倍。
第二处是区域产值与品牌销售额。区域产值是整个产区的农产品产值,品牌销售额是「用标销售」的部分;后者只是前者的一部分。
第三处是运营成本。它含营销、溯源检测、管理、渠道四块,占品牌收入的 10% 至 20%;不算政府在基础设施上的投入。
集中度的口径要分品类看。单品类区域品牌里,全国知名的不到 100 个;全品类品牌几十个,多数在省内。
价格口径同样要统一。品牌溢价按同品种、同等级、同市场比;跨市场比,价差里混了运费与包装。
第四章 从申报到运营
第一段是 2005 到 2014 年。产区忙着申报地标,重数量轻管理;多数地标拿到名号就搁着。
第二段是 2015 到 2019 年。丽水山耕等品牌出现,把公用品牌做成「有形象、有标准、有渠道」的运营体;各地开始学着做。
第三段是 2020 年到现在。品牌数量爆发,几乎每个县都有一个;同时出现「有牌子没销量」的空转,开始有人做减法。
三段的差别在「谁在运营」。前两段靠政府,第三段开始交给国企或混合所有制公司。
运营主体换了,考核也换了。政府看「品牌数量与曝光」,公司看「销售额与授权费」;两种考核导向不同的动作。
第五章 地标管产地,品牌管市场
地标管四件事:产地范围、生产规程、分级标准、用标资格。
品牌管四件事:形象与包装、渠道与价格、传播与内容、授权与退出。
地标的手段是行政与法律,品牌的手段是市场与合同;前者硬,后者软。
地标的成本在检测与执法,品牌的成本在营销与渠道;前者几百万,后者几千万。
两套体系共用一套基础:溯源与检测。没有溯源,地标的边界守不住;没有检测,品牌的品质说不清。
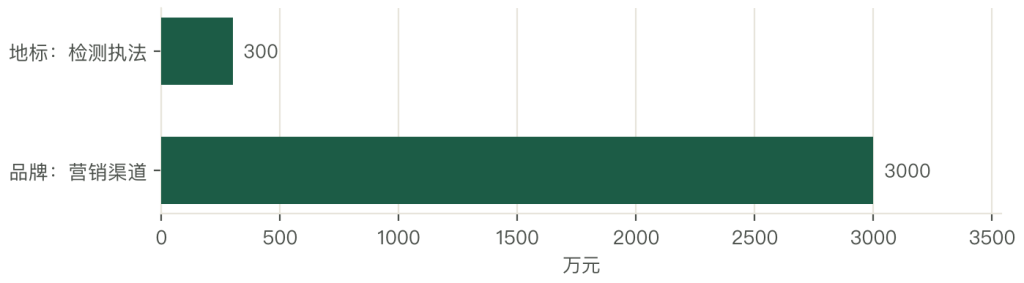
分工清楚,冲突就少。地标部门管「谁能用」,品牌公司管「怎么卖」;两件事不越界,效率就高。
第六章 品牌运营的 10% 至 20%
公用品牌的运营成本分四块。
营销占 40%。品牌形象、内容、展会、直播、广告;一年几百万到几千万元。
溯源与检测占 20%。一物一码系统、批次检测、抽检;一年几十万到几百万元。
管理占 25%。运营团队、办公、差旅、培训;一个县级品牌团队 10 至 30 人。
渠道占 15%。旗舰店、专柜、电商店铺、仓储物流的分摊。
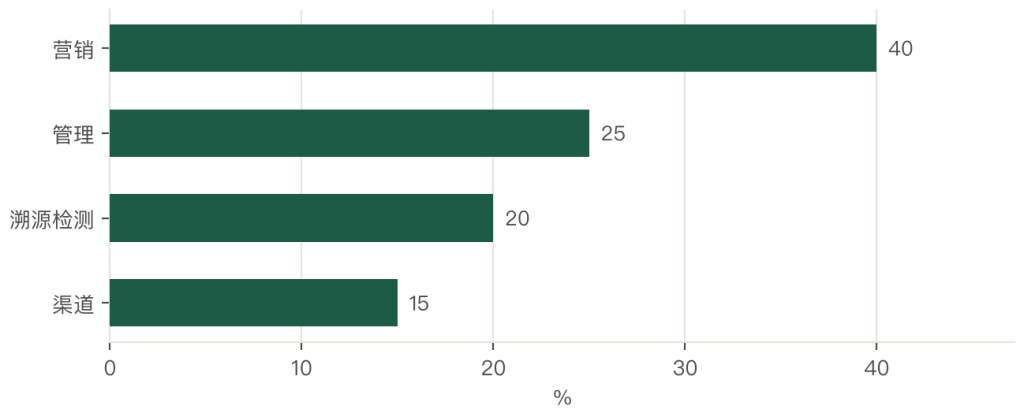
四块加起来,占品牌收入的 10% 至 20%。品牌收入 1 亿元时,运营成本 1,000 至 2,000 万元。
成本的来源决定模式。靠财政拨款的品牌,钱一停就停;靠授权费与销售分成的品牌,能自己转起来。
收入的结构决定可持续。授权费(一次性)占比高的,续费靠服务;销售分成(持续性)占比高的,运营有动力。
成本的控制在「共享」。检测、仓储、渠道三件事,多个品牌共用一套,成本能降三成。
第七章 谁来运营品牌
运营主体有四类。
第一类是地方政府。初期主导,出钱、出人、出政策;短板是不懂市场,动作慢。
第二类是国资平台。城投或农投成立品牌公司,市场化运作;优势是资源与信用,短板是机制。
第三类是行业协会。由龙头企业牵头,会员共建;优势是专业,短板是资金与执行力。
第四类是混合所有制。政府引导、社会资本运营,签对赌与考核;优势是效率,短板是利益分配。
四类主体的选择看阶段。从 0 到 1 靠政府,从 1 到 10 靠公司,从 10 到 100 靠市场。
选的错常见两种。一种是政府一直管,品牌做成「形象工程」;一种是完全交给企业,公共属性丢了,小农被排除。
第八章 谁为品牌付钱
买家分三类,付费意愿不同。
礼品与商务占 30%。买品牌是为了「拿得出手」,客单高、价格不敏感;品牌溢价在这里最容易变现。
家庭自用占 50%。买品牌是为了「放心」,客单中等;品牌要靠复购,不靠一次性的面子。
餐饮与加工占 20%。买品牌是为了「稳定与合规」,看重规格与批次;品牌是采购门槛。
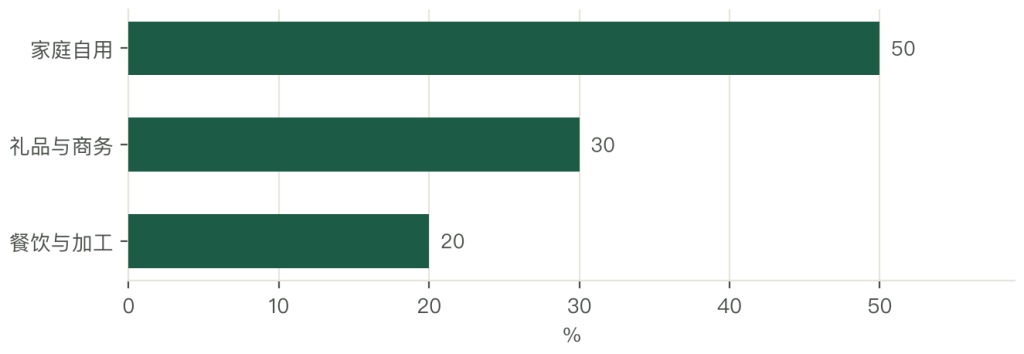
三类买家的溢价承受力:礼品 100% 以上、家庭 30% 至 50%、餐饮 10% 至 20%。
三类买家的复购:家庭最稳、餐饮按合同、礼品靠节令。
品牌的收入结构要匹配买家结构。只做礼品,节令一过就空;只做家庭,复购稳但毛利薄;三类搭配才健康。
第九章 全品类与单品类
两种品牌的技术路线不同。
全品类品牌做「一套标准管多品类」。好处是一个品牌带一片产业,坏处是标准难统一、形象难聚焦。
单品类品牌做「一个标准打全国」。好处是形象清晰、渠道集中,坏处是上限低、抗风险弱。
全品类的难点在「分级」。茶、果、粮、畜四类,各有一套标准;品牌要把它们装进一个体系,很难。
单品类的难点在「扩品类」。一个苹果品牌做到 10 亿元,再往上就要扩品类;一扩,形象就模糊。
两条路的共同点是「先做透一个」。全品类先在县域做透,单品类先在产区做透;做透了再谈扩张。
第十章 授权与退出
公用品牌的授权要立规矩。
谁能用:产区内的企业、合作社、家庭农场,符合标准、通过审核。
怎么用:签授权协议、交保证金、按标准生产、按规范包装。
怎么查:抽检、溯源、暗访;一年至少两次。
怎么退:抽检不合格的暂停,三次不合格的取消,假冒的永久禁入。
四个环节里,退出最难。清退会影响产值与就业,地方下不了手;但不清退,品牌就烂。
授权的数量要控。一个县级品牌,用标企业 20 至 50 家比较合适;上百家就管不过来。
授权的收费要合理。授权费太低,品牌没有收入;太高,企业不愿用。多数产区按销售额 1% 至 3% 收。
第十一章 溢价 30% 至 100%
公用品牌的溢价,分三档看。
第一档是 30% 至 50%。县域品牌带动的普通农产品,如大米、蔬菜;靠产地认知与包装。
第二档是 50% 至 80%。有清晰形象与渠道的单品类品牌,如苹果、柑橘;靠稳定的品质与复购。
第三档是 80% 至 100%。全国知名的产区品牌,如名优茶、道地药材;靠稀缺与口碑。
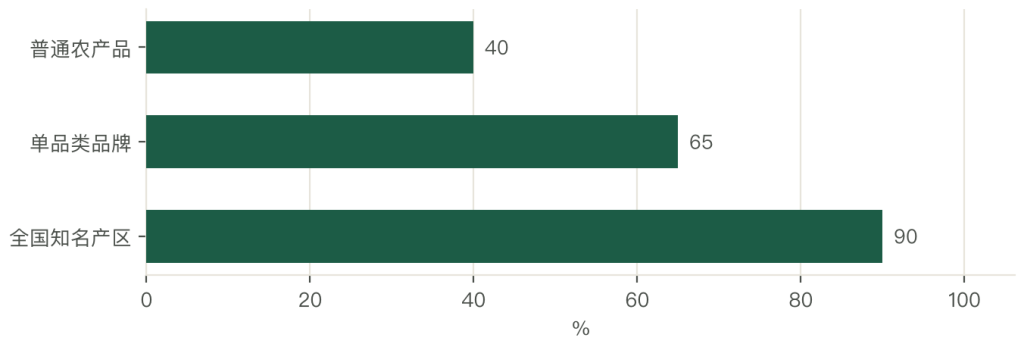
溢价靠长期维护,一次定价定不下来。维护靠三件事:品质稳定、渠道控价、内容持续。
溢价的分配:农户拿三到四成、运营主体拿一到两成、渠道拿四到五成;渠道拿得最多,因为它承担了销售。
溢价的风险在「打折」。电商大促、直播低价,一次打折就把价格体系打乱;品牌要设价格底线。
第十二章 四条渠道
公用品牌的渠道分四条。
专卖与体验店占 20%。产区自建,做形象与体验;客单高、溢价高,规模小。
电商与直播占 35%。产地直发、内容带货;增长快,退货率高、价格易乱。
商超与连锁占 30%。走量、价格透明;溢价低,但能稳定出货。
餐饮与团餐占 15%。B 端供货,按合同;量大、价低,是产能的填充。
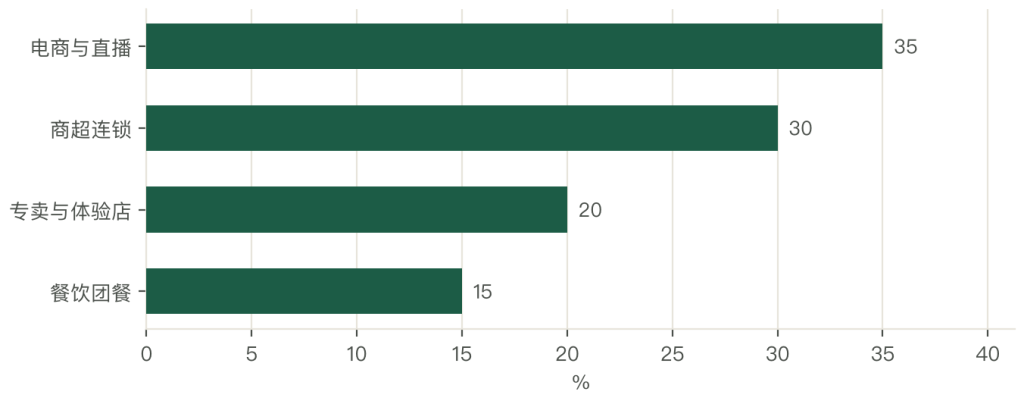
四条渠道的溢价:专卖 80% 以上、电商 40% 至 60%、商超 20% 至 30%、餐饮 10% 至 20%。
四条渠道的风险:专卖怕客流、电商怕退货、商超怕比价、餐饮怕回款慢。
渠道的策略是「分层」。同一个品牌,专贩卖礼盒、电商卖家庭装、商超卖基础款、餐饮卖大包装;四套规格,四个价格,互不打架。
第十三章 品牌之间的替代
区域品牌之间也在竞争。
同品类的替代:三个苹果品牌抢同一批消费者;消费者记不住差别,只记价格。
跨品类的替代:水果被进口水果替代,茶被其他产区茶替代;替代的边界在场景与价格。
替代的后果在溢价。同类品牌一多,溢价被摊薄;产区的动作往往是降价,越降越没品牌。
替代的机会在「差异化」。品种差异、工艺差异、场景差异,三样里至少占一样,才守得住溢价。
第十四章 四类样本
四个品牌,四种路径。
第一个是丽水山耕。县域全品类的代表,覆盖丽水九县市;做法是「统一品牌、统一标准、统一渠道」,靠政府主导加公司运营。
第二个是 天赋河套。巴彦淖尔的全品类品牌,靠「河套平原」的地理认知;做法是全品类授权加区域公用仓配。
第三个是 烟台苹果。单品类区域品牌的代表,品牌价值数百亿元;做法是产区标准加协会授权加全国渠道。
第四个是 五常大米。单品类品牌,靠稀缺产地与地理标志;做法是核心产区认证加防伪溯源。
四个样本的共同点是「有标准、有主体、有渠道」。缺一样,品牌就空转。
第十五章 一个品牌做起来与一个品牌空转
做起来的那个:一个县域全品类品牌,起步时只有 12 家授权企业;做了三件事,先建检测中心、建公用仓配、开城市旗舰店。
五年后,授权企业 45 家、用标销售额 12 亿元、品牌溢价 40%;运营公司靠 2% 的销售分成,年收入 2,400 万元,覆盖运营成本。
空转的那个:另一个县,品牌 VI 做得很漂亮,发布会开了三场;但没有检测、没有仓配、没有渠道,授权企业各自为战。
三年后,用标销售额不到 1 亿元,授权企业从 60 家掉到 15 家;品牌成了「墙上的一块牌子」。
两个案例的对照分得开。品牌做起来靠「三件实事」:检测、仓配、渠道;做 VI 与发布会,是必要但不充分。
第十六章 地标强保护与品牌培育
第一层是地标保护。三套认定体系、专用标志管理、抽检与清退;国际上靠中欧地标协定互认。
第二层是品牌培育。农业农村部的地理标志农产品保护工程、区域公用品牌培育;地方配套品牌建设专项资金。
两层政策的作用不同。地标保护管「名字的专用权」,品牌培育管「名字的价值」。
政策的效果是分化的。有运营主体的品牌越做越实,没有主体的只剩一块牌子。
政策的缺口有三处。一是重申报轻运营,钱花在申报与 VI 上;二是运营经费不稳定,靠一年一拨;三是跨区域品牌(如烟台苹果)与行政区划不匹配,协调难。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法