

地理标志与区域公用品牌研究
一道法、一台引擎
第十七章 溯源、检测与数字化
第一层是溯源。一物一码,扫码查产地、批次、检测报告;系统投入几十万元。
第二层是检测。快检与实验室结合,糖度、农残、重金属、有效成分;一个县级检测中心投入几百万元。
第三层是数字化运营。会员、订单、库存、价格监测四合一;一套系统把渠道价格管住。
三层的作用不同。溯源管信任,检测管品质,数字化管价格。
三层的短板在「用」。系统建了,企业不用;检测中心建了,小农不去;数字化平台建了,数据不更新。
技术的回报在溢价。能扫码查产地的产品,零售价高 10% 至 20%;价格监测能防住电商乱价。
第十八章 授权泛滥、运营缺钱与舆情
第一类是授权泛滥。为了产值,办证放宽、范围扩大;用标企业从几十家到几百家,品质失控。
第二类是运营缺钱。靠财政拨款,一年一拨;钱停了,团队散了,品牌就断档。
第三类是舆情。一次抽检不合格、一次食品安全事件,品牌连带受灾;区域品牌的「连坐」比企业品牌更重。
第四类是价格失守。电商大促、直播低价,价格体系崩;专卖店与商超先退出。
第五类是跨区域协调。品牌覆盖多个市县,标准与投入分摊不清;谁都想用,谁都不想出钱。
第六类是政府换届。换一届领导换一套做法,品牌战略中断;三年一换,品牌做不起来。
六类风险的缓释手段不同。授权靠清退,运营靠分成收入,舆情靠溯源与预案,价格靠监测与合同,跨区域靠章程,换届靠立法与章程固化。
第十九章 品牌集团化与出海
第一个是品牌集团化。一个运营公司管多个品牌(全品类加单品类),摊薄运营成本;县城里从「一县一牌」到「一司多牌」。
第二个是跨区域联合。相邻产区共建品牌,统一标准与渠道;难点在利益分配。
第三个是出海。地理标志互认带动出口,品牌跟着产品走;出口溢价从 20% 提到 40%。
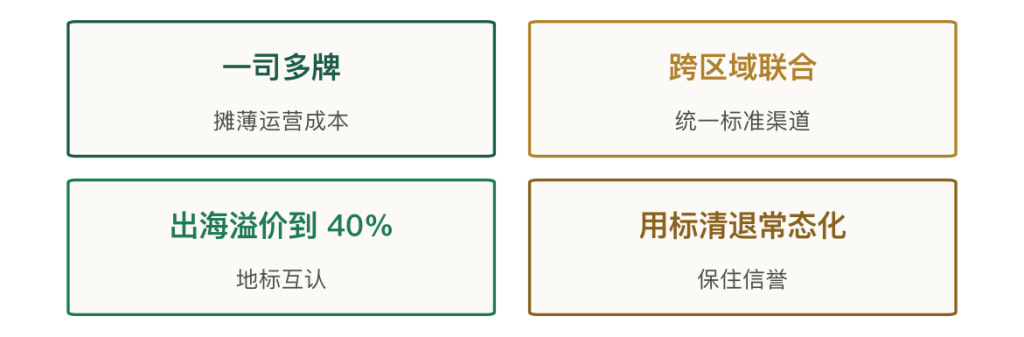
三个方向各有证伪条件。集团化到位的证伪条件是:如果各县不愿让出品牌控制权,多牌一司做不成。
跨区域联合的证伪条件是:如果标准与投入分摊谈不拢,联合就停在纸面。出海的证伪条件是:如果目标国的检疫与标签把合规成本推到毛利三成以上,出口做不起来。
三个方向指向同一个结论:增量在运营效率与渠道,不在多立牌子。牌子已经够多,能变的是每个牌子背后的三件实事。
第二十章 结论:把信任转成购买
第一件事,一法一引擎。地标管专用权、品牌管价值;两头缺一,都立不住。
第二件事,运营成本 10% 至 20%。营销 40%、溯源检测 20%、管理 25%、渠道 15%;钱从授权费与销售分成来,才可持续。
第三件事,三件实事定成败。检测、仓配、渠道三件事做实,品牌才转起来;只做 VI 与发布会,是空转。
第四件事,授权要能进能出。用标企业 20 至 50 家、按销售额 1% 至 3% 收费;不清退,品牌就烂。
第五件事,溢价靠维护。三档溢价 30% 至 100%,维护靠品质稳定、渠道控价、内容持续;一次大促打折,价格体系就乱。
把区域公用品牌和企业品牌放在一起看,差别在「谁能用这个名字」:企业品牌一家独用,公用品牌一群主体共用。共用就得管,管不住就烂;这是公用品牌比企业品牌难做的根本原因。
最后一句判断。这门生意赚的是「把产地信任转成购买决定」的钱。牌子立起来只是入场券,检测、仓配、渠道三件实事做实,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 运营成本占品牌收入 | 10% 至 20% | 运营口径 |
| 营销占运营成本 | 约 40% | 结构测算 |
| 溯源检测占比 | 约 20% | 结构测算 |
| 管理占比 | 约 25% | 团队与系统 |
| 渠道占比 | 约 15% | 门店与物流 |
| 品牌溢价区间 | 30% 至 100% | 品类差异大 |
| 第一档溢价 | 30% 至 50% | 普通农产品 |
| 第二档溢价 | 50% 至 80% | 单品类品牌 |
| 第三档溢价 | 80% 至 100% | 全国知名产区 |
| 授权费率 | 销售额 1% 至 3% | 产区通行 |
| 合适用标企业数 | 20 至 50 家 | 县级品牌 |
| 全品类品牌数量 | 几十个 | 县域以上 |
| 全国知名单品类品牌 | 不到 100 个 | 行业估算 |
| 礼品与商务占比 | 30% | 需求结构 |
| 家庭自用占比 | 50% | 需求结构 |
| 餐饮加工占比 | 20% | 需求结构 |
| 礼品溢价承受力 | 100% 以上 | 需求口径 |
| 家庭溢价承受力 | 30% 至 50% | 需求口径 |
| 餐饮溢价承受力 | 10% 至 20% | 需求口径 |
| 专卖渠道占比 | 20% | 渠道结构 |
| 电商渠道占比 | 35% | 渠道结构 |
| 商超渠道占比 | 30% | 渠道结构 |
| 餐饮渠道占比 | 15% | 渠道结构 |
| 专卖溢价 | 80% 以上 | 渠道口径 |
| 电商溢价 | 40% 至 60% | 渠道口径 |
| 商超溢价 | 20% 至 30% | 渠道口径 |
| 农户所得占溢价 | 30% 至 40% | 分配口径 |
| 运营主体所得 | 10% 至 20% | 分配口径 |
| 渠道所得 | 40% 至 50% | 分配口径 |
| 案例:授权企业(起步) | 12 家 | 案例 |
| 案例:授权企业(五年后) | 45 家 | 案例 |
| 案例:用标销售额 | 12 亿元 | 案例 |
| 案例:销售分成 | 2% | 案例 |
| 案例:运营公司年收入 | 2,400 万元 | 案例 |
| 案例:品牌溢价 | 40% | 案例 |
| 空转案例用标销售 | 不到 1 亿元 | 案例 |
| 空转案例授权企业 | 60 家降到 15 家 | 案例 |
| 县级检测中心投入 | 几百万元 | 建设口径 |
| 溯源系统投入 | 几十万元 | 技术口径 |
| 可溯源产品溢价 | 10% 至 20% | 零售口径 |
| 出口溢价(互认后) | 从 20% 到 40% | 国际口径 |
| 预冷与温控降损耗 | 20% 降到 10% | 技术口径 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 地标与品牌的分工 | 第一章 |
| 图 2 | 两套体系的分工 | 第五章 |
| 图 3 | 品牌运营成本的构成 | 第六章 |
| 图 4 | 三类买家的占比 | 第八章 |
| 图 5 | 授权的四个环节 | 第十章 |
| 图 6 | 三档溢价的分布 | 第十一章 |
| 图 7 | 四条渠道的占比 | 第十二章 |
| 图 8 | 三个方向的量化目标 | 第十九章 |
参考文献
- [1]国家知识产权局. 地理标志产品保护规定,国家知识产权局,2023。
- [2]农业农村部. 农产品地理标志管理办法与保护工程实施情况,农业农村部,2025。
- [3]国家市场监督管理总局. 地理标志专用标志使用管理办法,市场监管总局,2021。
- [4]商务部. 中欧地理标志协定互认清单,商务部,2021。
- [5]中国质量万里行促进会. 区域公用品牌发展报告,行业协会,2025。
- [6]浙江省丽水市. 丽水山耕品牌运营情况,地方政府,2025。
- [7]巴彦淖尔市. 天赋河套品牌建设情况,地方政府,2025。
- [8]烟台市. 烟台苹果品牌与产区标准,地方政府,2024。
- [9]五常市. 五常大米地理标志与溯源管理,地方政府,2024。
- [10]中国农业科学院. 区域公用品牌与农民增收研究,中国农科院,2024。



写点看法