
跨境食品电商研究
2.63 万亿元大盘里的 1,000 亿美元食品
2024 年中国跨境电商进出口 2.63 万亿元,同比增 10.8%,其中出口 2.15 万亿元、增 16.9%;进口食品约 1,000 亿美元,是这块大盘里增速最稳的一段。食品跨境的门槛不在流量,在合规与履约:清单申报、三单比对、单次 5,000 元与年度 26,000 元的限值、保质期与温控,任何一项出错,货就卡在口岸或退运。本文用五段加价、一单 200 元的成本与四类渠道的对比说明一个判断:这门生意赚的是「合规能力加履约效率」的钱,加价 30% 至 80% 里,平台与品牌拿走大头,商家赚的是选品与周转。
关键词
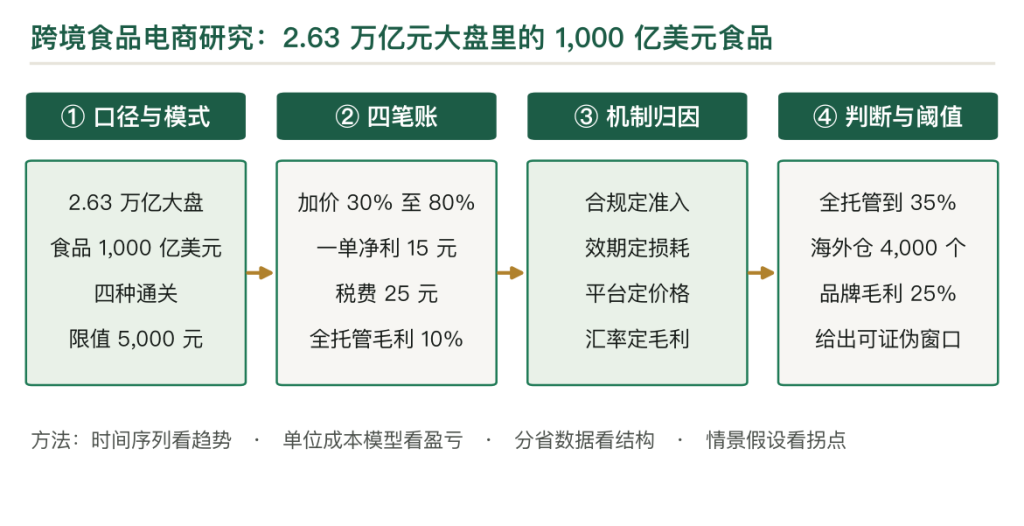
第一章 2.63 万亿元大盘与 1,000 亿美元食品
2024 年跨境电商进出口总额 2.63 万亿元,同比增 10.8%;其中出口 2.15 万亿元、增 16.9%,进口 0.48 万亿元。
1,000 亿美元。进口食品的规模。进口食品占了进口消费品的三成,是跨境电商进口的大头。
30% 至 80%。进口食品从出厂到零售的加价区间。区间这么宽,原因是品类与渠道差异大:奶粉加价 30% 至 50%,小众零食能到 80%。
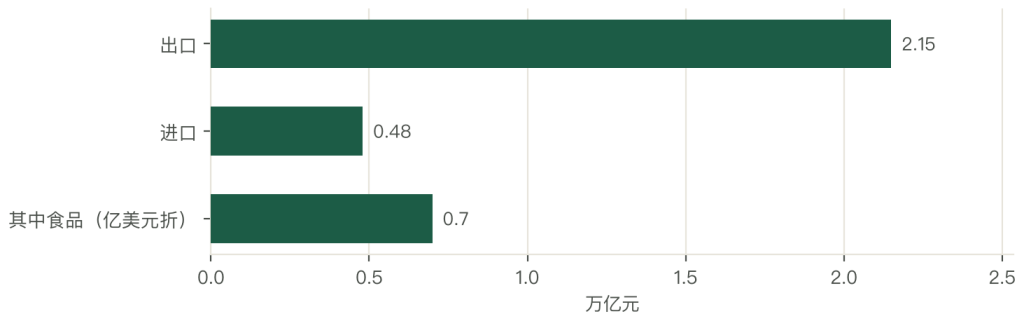
三个数放在一起,一个「出口快、进口稳、食品是结构」的格局就出来了:出口靠全托管平台冲量,进口靠保税仓与平台自营,食品是进口里最稳的一段。
食品的特殊性在三个约束上。一是保质期,进口食品的海运与清关周期长,临期就是损失;二是温控,乳品、巧克力、酒水对温度敏感;三是合规,标签、添加剂、检疫三项都要过。
这三个约束决定了食品跨境不能像服装那样「先铺货再卖」。食品要先算清保质期与清关时间,倒推备货节奏;算错一次,一批货就只能打折处理。
所以这块生意的门槛不在流量,在「算得准」。算得准的商家,周转快、损耗低;算不准的,货压在保税仓里,一天一天贬值。
第二章 定义:四种通关模式
跨境食品按通关方式分四种。
第一种是保税备货(1210)。货先进保税仓,消费者下单后从保税仓发货,3 至 5 天到;适合标品、复购高的品类,比如奶粉、保健品。
第二种是直购进口(9610)。消费者下单后,货从境外直邮,7 至 15 天到;适合长尾、低频的品类,比如小众零食。
第三种是 B2B 直接出口(9710)。企业对企业,走一般贸易或跨境电商 B2B;适合原料与半成品。
第四种是出口海外仓(9810)。货先到海外仓,再从海外仓发货;适合出口食品,比如调味品、方便食品。
四种模式的成本不同。保税备货的物流成本最低(批量海运加保税仓),直购的物流成本最高(单件空运);差别在 1 至 3 倍。
四种模式的时效不同。保税备货 3 至 5 天、直购 7 至 15 天、海外仓 2 至 7 天(目的国境内)。
四种模式的适用不同。标品走保税,长尾走直购,出口走海外仓;三种模式并行,是多数商家的做法。
第三章 口径:进出口、零售与全托管
第一处是进出口与零售。2.63 万亿元是进出口总额,含 B2B;跨境电商零售只有几千亿元,两者差一个量级。
第二处是保税与直购。保税备货按「一线进境、二线出区」统计,直购按「清单核放」统计;两者的关税与增值税处理不同。
第三处是全托管。平台全托管模式下,商家只管供货,定价、流量、履约由平台做;统计上计入平台出口,商家只收供货价。
第四处是限值。零售进口单次 5,000 元、年度 26,000 元;超限值的按一般贸易处理,税率与流程都变。
集中度的口径要分环节看。平台 CR3 约 80%,商家极度分散;物流环节 CR5 约 40%,保税仓集中在几个口岸。
价格口径同样要统一。到手价含商品价、运费、税费;有的平台把税费单列,有的含在商品价里,比价要先拆开。
第四章 十年:从代购到全托管
第一段是 2014 到 2016 年。海淘代购兴起,靠人肉与转运;2014 年跨境电商政策落地,保税备货模式起步。
第二段是 2017 到 2019 年。平台自营做强,天猫国际、京东国际、网易考拉抢占份额;保税仓在宁波、杭州、郑州、广州铺开。
第三段是 2020 到 2022 年。疫情催生线上进口消费,进口食品与保健品爆发;跨境出口靠亚马逊与独立站起量。
第四段是 2023 年到现在。全托管模式出现,Temu、TikTok Shop、SHEIN 用「平台管流量与履约、商家管供货」快速扩张;出口食品跟着起量。
四段串起来,主线是三次换手:从代购到平台,从平台自营到平台开放,从开放到全托管。
全托管的本质是把「运营权」从商家手里拿走。商家只负责供货与品质,定价与流量归平台;好处是门槛低、起量快,坏处是利润薄、品牌留不下来。
第五章 五段加价:出厂到消费者
进口食品从出厂到消费者,有五段加价。
第一段是出厂价,基准 100。海外工厂的出厂价,是整条链的起点。
第二段是出口商加价 10% 至 15%。海外采购、集货、单证、海运订舱。
第三段是国际物流加价 8% 至 12%。海运或空运,加保险与港口费用。
第四段是进口与平台加价 20% 至 30%。关税、增值税、平台佣金、保税仓操作。
第五段是零售加价 30% 至 80%。品牌溢价、渠道费用、营销投放。
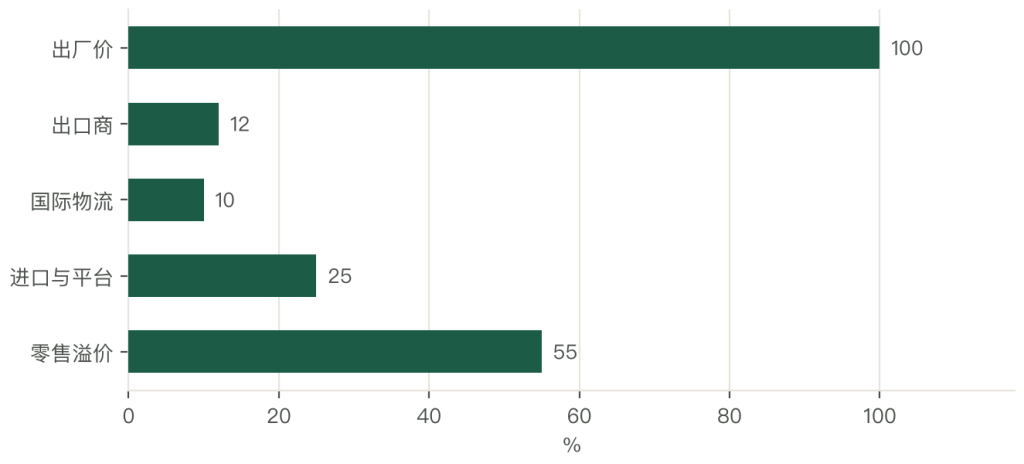
五段加下来,出厂 100 元的货,到消费者手里 200 至 350 元。加价的大头在最后两段。
加价的分布与品类相关。奶粉与保健品是标品,价格透明,加价 30% 至 50%;小众零食与酒水不透明,加价能到 80%。
加价的分布与渠道相关。平台自营加价高(自担库存与营销),全托管加价低(平台压价、商家薄利)。
加价的边界在限值。单次 5,000 元的限值,把高单价商品挡在外面;一瓶 6,000 元的洋酒,只能走一般贸易。
第六章 一单 200 元的成本
一单 200 元的进口食品,钱这样分。
货值 100 元,占一半。海外出厂价加国际运费与保险。
税费 25 元,占 12.5%。跨境电商综合税,按 9.1% 的税率(增值税与消费税打折征收)计,再加行邮税差额。
平台佣金 20 元,占 10%。按交易额 8% 至 12% 抽。
保税仓与履约 15 元,占 7.5%。仓储、拣货、打包、国内配送。
营销 20 元,占 10%。投流、达人、活动。
管理与损耗 5 元,占 2.5%。临期处理、退货。
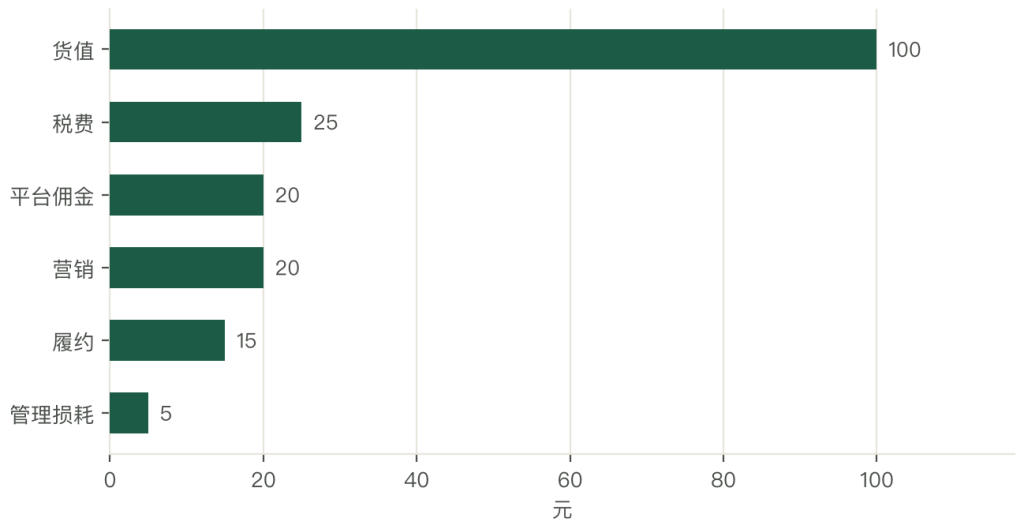
六项加起来 185 元,净利 15 元,净利率 7.5%。这个数是标品的水平;小众品能到 15%,临期品可能亏。
成本里最刚的是税费。跨境电商综合税按法定应纳税额的七折征收,税率 9.1%;这一项省不掉,只能靠选品与定价。
平台佣金是弹性的。自营平台抽 10% 至 15%,开放平台抽 5% 至 8%,全托管直接压供货价。
履约成本与时效相关。保税仓发货履约 8 至 12 元,直购 20 至 40 元;差别在空运与清关。
损耗是食品特有的。临期折价处理,一批货折价三成;保质期短的品类,损耗能到 5% 至 8%。
第七章 供给:保税仓与海外仓
供给分两块:境内的保税仓与境外的海外仓。
保税仓是进口的枢纽。全国保税仓面积超过 1,000 万平方米,集中在宁波、杭州、郑州、广州、上海;一个保税仓的投资 1 至 3 亿元。
海外仓是出口的支点。中国企业在海外建的仓超过 2,500 个,面积 3,000 万平方米以上;美国、德国、英国是主要节点。
保税仓的利用率分化。头部的仓满租,排队等位;位置偏的仓空置 30% 以上。
海外仓的成本结构不同。租金、人工、尾程配送三项,美国仓的租金是国内的 2 至 3 倍。
供给的短板在「食品专用仓」。食品要温控与效期管理,普通保税仓做不了;食品专用仓少,租金高 20% 至 30%。
第八章 四类买家的结构
买家结构比较集中。
25 至 35 岁占 45%。一线与新一线白领,买奶粉、保健品、零食;看重品牌与正品,客单 200 至 500 元。
35 至 45 岁占 30%。有孩家庭,买奶粉与辅食;复购高、认品牌,客单 300 至 800 元。
18 至 25 岁占 15%。学生与刚工作,买零食与饮料;价格敏感,客单 50 至 150 元。
45 岁以上占 10%。买保健品与酒水;客单高但频次低。
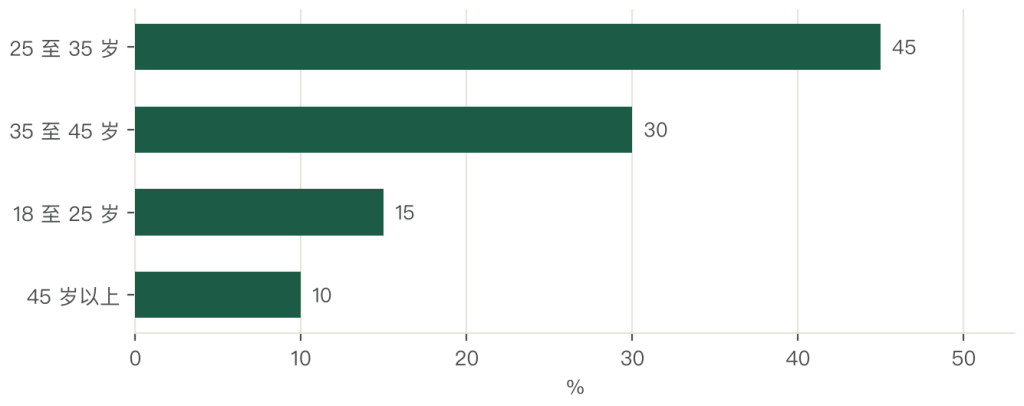
四群人的复购差别大。有孩家庭的奶粉复购最稳,一个月两到三罐;零食靠尝新,复购看口味。
需求的迁移在发生。年轻用户的占比在升,品类从奶粉扩到零食、饮料、酒水;奶粉的增速放缓,零食与酒水在涨。
需求的顾虑在三处。一是正品,怕买到假货;二是保质期,怕到手就临期;三是价格,怕比国内贵太多。
第九章 品类:乳品、零食、酒水、保健品
品类结构决定渠道选择。
乳品占 30%,是最大的一块。婴幼儿奶粉走保税备货,成人奶粉与液态奶走一般贸易;客单高、复购稳、监管最严。
零食占 25%,增速最快。饼干、糖果、坚果、巧克力,走保税与直购两种;客单低、SKU 多、保质期短。
酒水占 20%。葡萄酒、威士忌、清酒,走保税备货;受 5,000 元限值限制,高单价必须走一般贸易。
保健品占 15%。维生素、鱼油、益生菌,走保税;监管趋严,宣称不能越界。
粮油占 10%。橄榄油、意面、调味品,走一般贸易为主。
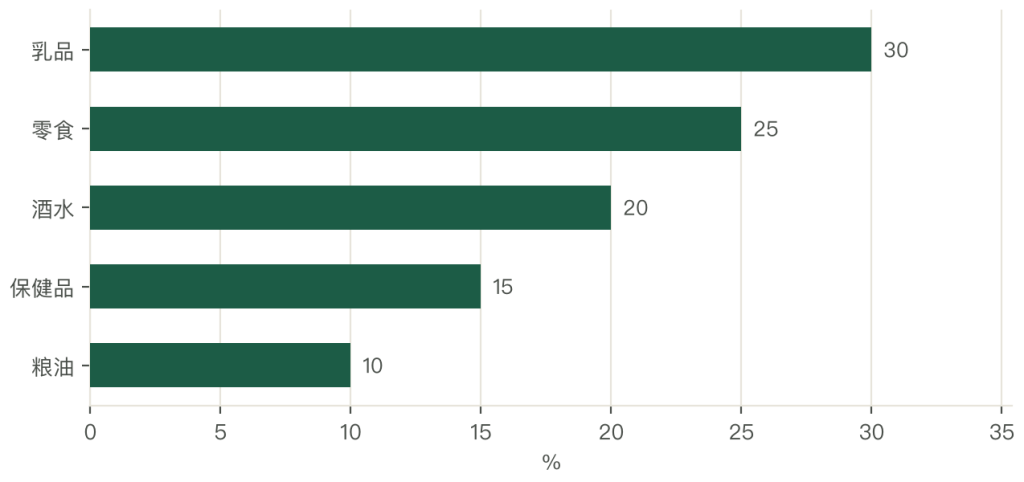
五个品类的毛利不同。保健品 40% 至 60%、酒水 30% 至 50%、零食 30% 至 50%、乳品 20% 至 35%、粮油 15% 至 25%。
五个品类的风险不同。乳品怕政策与舆情,零食怕临期,酒水怕限值与运输破损,保健品怕虚假宣传。
品类的机会在「组合」。单卖奶粉毛利薄,搭零食与保健品能把客单提上去;组合销售是跨境食品提升毛利的主要办法。
第十章 通关:清单、三单与限值
跨境食品的通关有三道关。
第一道是清单申报。每个订单要向海关推送订单、支付、物流三单信息,比对一致才放行;三单不一致,订单就被拦。
第二道是限值。单次 5,000 元、年度 26,000 元;超限值的订单不能走跨境电商渠道,只能退单或转一般贸易。
第三道是正面清单。只有列入清单的商品才能走跨境电商零售进口;不在清单里的品类,即便市场有需求也进不来。
三道关的成本不同。三单比对靠系统,边际成本低;限值与清单是绕不过的门槛,靠选品与拆单规避。
拆单是常见的做法。一单超过 5,000 元,拆成两单;但同一个消费者、同一批次,拆单被查到就是违规。
通关的效率差别大。宁波、杭州、郑州的通关 24 小时内完成,其他口岸要 48 至 72 小时;时效差一天,体验差一档。
第十一章 加价 30% 至 80% 的构成
进口食品的加价,拆开看是四块。
第一块是税费,占加价的 20% 至 25%。跨境电商综合税 9.1%,一般贸易的关税加增值税更高。
第二块是物流与仓储,占 15% 至 20%。海运、保税仓、国内配送三段。
第三块是平台与渠道,占 30% 至 40%。佣金、进场费、促销费用。
第四块是品牌与营销,占 20% 至 30%。广告、达人、内容。
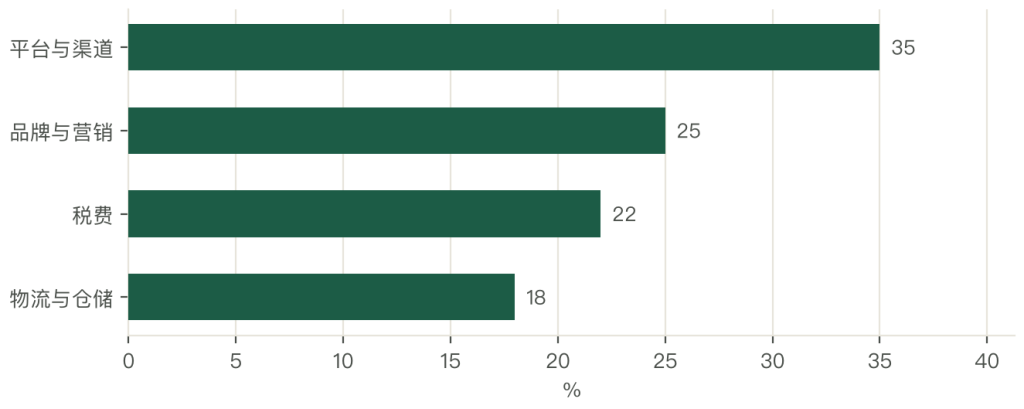
四块加起来,构成了 30% 至 80% 的加价区间。区间宽的原因在两个变量:品类透明度与渠道层级。
品类的透明度决定加价上限。标品(奶粉、可乐)价格透明,加价压到 30%;非标品(小众零食、手工巧克力)不透明,加价 60% 至 80%。
渠道层级决定加价下限。全托管只有一层,加价 30%;平台自营加两层,加价 50% 以上。
加价的压缩空间在「直采」。商家直接对接海外工厂,省掉出口商一段,加价能压 10 个百分点。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法