
特色养殖研究
兔、鸽、蜂、鹿,五个小品类里的四个全国第一
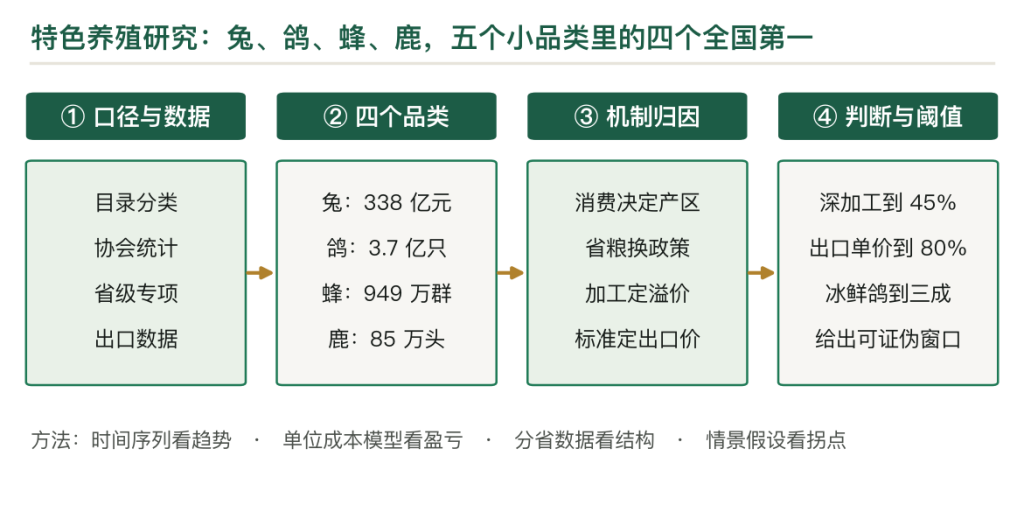
特色养殖是”非大宗、非主粮”的养殖门类,它的价值不在体量,在三个地方:省粮、溢价、政策友好。体量上,兔出栏 3.13 亿只、产值 338 亿元,占全球兔肉 52%;广东种鸽 2000 万对、乳鸽年上市 3.7 亿只,占全国 60%;蜂群 949 万群、蜂蜜 50 万吨,占全球 27%;吉林鹿饲养量 85.2 万头,占全国 50%。四个品类,四个”占全国一半以上”,这个行业的形态就是小品类、大集中。看省粮:兔饲料中粮食占比只有 23%,而大宗畜禽在 60% 上下,同一个蛋白产出,兔用的粮不到一半。这个特征在粮食安全的话语里,价值远大于 338 亿元的产值。第三个是溢价:2024 年每百只兔平均净利润 468 元、成本利润率 12.17%,明显高于大宗畜禽的微利水平。但短板同样清晰:蜂蜜出口单价只有全球均价的 66.86%,说明”卖得多、卖不贵”的老问题没解决。本文算四块:品类的成本收益、区域的集中度、政策的工具、第二第二曲线的增量,并给出判断:这个行业的下一步不在扩群,在把”品种、标准、品牌”三件事补齐。
关键词
特色养殖畜禽遗传资源目录兔业鸽业蜂业梅花鹿授粉服务区域公用品牌
第一章 口径:什么算特色养殖
特色养殖这个词没有法定定义,它的边界是政策划出来的,不是市场划出来的。
2020 年《国家畜禽遗传资源目录》公布,把养殖动物分成两类:传统畜禽与特种畜禽。兔、鸽属于传统畜禽,按畜牧业管理;鹿、鸵鸟、羊驼等属于特种畜禽,按不同规则管理;蜂比较特殊,它在目录里但归入”特种畜禽”以外的独立类别。
这份目录是理解这个行业的第一把钥匙,因为在它之前,”特色养殖”是个模糊的筐,什么都能往里装;在它之后,什么能养、怎么管、能不能拿到政策,都有了依据。
本文的核心圈定在五个品类:兔、鸽、蜂、鹿、鸵鸟。选这五个的理由是它们同时具备”有统计数据、有政策依据、有产业组织”三个条件,体量大小在其次。野味类、观赏类、药材类的大量小品种没有统计口径,讨论它们的规模只能是猜测,所以不进本文的范围。
边界的另一面是排除。生猪、禽、牛、羊这些大宗品类不进本文,它们的逻辑是规模与成本;特色养殖的逻辑是溢价与稀缺。两类生意的评价标准完全不同:大宗看头均成本,特色看单位溢价。
用大宗的成本思维去评特色养殖,会得出”不值得做”的结论,但那只是用错了尺子。
这个行业的统计的结构性缺陷是,省级数据全,全国数据散。兔有全国性的行业协会统计,鸽基本靠主产省自己报,蜂靠农业部门的蜂业监测,鹿靠吉林省的专项统计。所以做全国对比时,只能”分品类看集中度”,不能”加总看总规模”。
这个口径要交代清楚,否则很容易把不同口径的数字加在一起,得出一个虚高的”特色养殖万亿市场”。
地方的重点保护品种名录是另一道口子。有些品种不在国家目录里,但进了省级保护名录,比如某些地方鸡、地方猪。这类品种能养、能卖,但拿不到畜禽的用地与保险政策,处境尴尬。
所以做特色养殖第一件事,是查清自己养的品种在”国家目录加省级名录”里是什么身份,身份决定政策,政策决定成本。
第二章 2020 年《目录》:一次分类决定了一个行业的命运
2020 年的《目录》看起来只是一份名单,实际决定了五个品类的命运。
对兔和鸽,进目录意味着”合法身份”的确认。在此之前,兔和鸽虽然一直是养殖品种,但在很多地方的政策文件里没有明确位置,拿不到畜禽养殖的用地、环评、保险政策。进目录之后,它们可以按畜禽的标准申请补贴、办理检疫、进入政策性保险,这是实质性的变化。
对鹿和鸵鸟,进目录意味着”从野生动物到畜禽”的身份转换。这个转换的价值极高:过去养鹿要办野生动物驯养繁殖许可证,审批难、限制多、不能进入食品流通;转为特种畜禽之后,鹿茸、鹿肉可以按农产品管理,产业链一下子打开了。
吉林的鹿业千亿目标,前提就是这次身份转换。
对蜂,进目录的意义是”承认它是养殖业”。蜂不进畜禽统计,长期被当成”副业中的副业”,但它是唯一能同时产出蜂产品与授粉服务的品类。2023 年修订的畜牧法专门加了养蜂条款,明确蜂业的法律地位,这是这个品类历史上最重要的一次政策确认。
所以这个行业的分水岭是 2020 年这份目录,行情好坏只是短期波动。目录之前,很多品类的最大风险是”政策不允许”;目录之后,风险变成了”市场不接受”。风险的性质变了,生意的做法也就变了:过去拼的是拿证,现在拼的是做品牌。
兔业的 338 亿元产值里,结构是,养殖占 269 亿元、加工与流通占 69 亿元。加工占比只有两成,这个比例在所有畜产品里都是低的。生猪的加工产值占比在 40% 以上,禽在 30% 左右。
所以兔业的短板在加工得浅,一只兔子出了养殖场,增值空间只用掉了一小半。
第三章 兔:338 亿元与 57% 的四川
兔是五个品类里产业化程度最高的,数据也最完整。
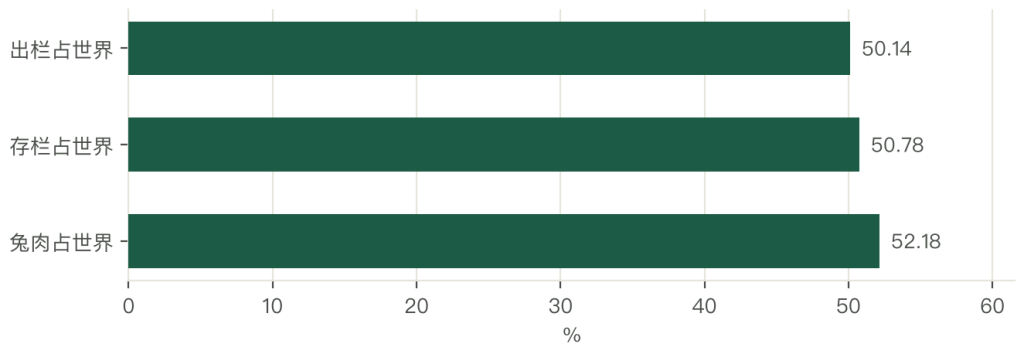
2024 年全国兔出栏 3.13 亿只、兔业产值 338 亿元,兔肉产量 45.8 万吨。放在国际坐标里看,中国兔的出栏、存栏、兔肉产量分别占世界的 50.14%、50.78%、52.18%,占亚洲的 72%。
在特色肉类领域,兔肉占比超过四成(46.7%)。这些数字说明,中国是全球兔业的绝对中心。
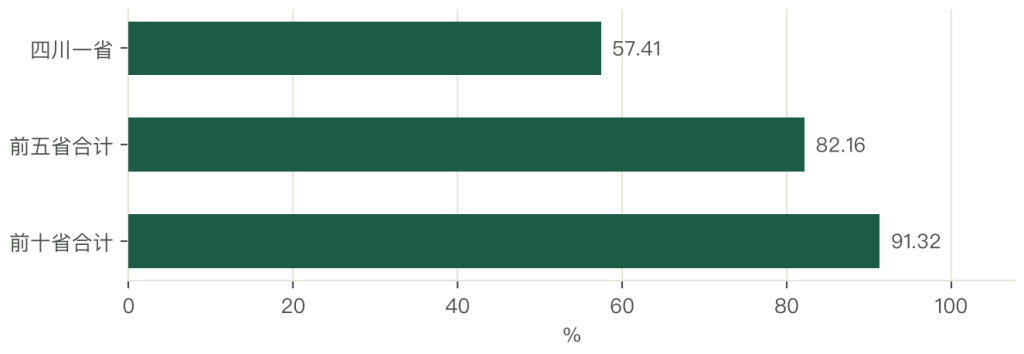
区域集中度更高。四川一省出栏 1.79 亿只、占全国 57.41%;山东、重庆、河南、福建四个省加上四川,前五省合计 82.16%;前十省合计 91.32%。
这个集中度在所有农产品里都算极端的,原因是兔的消费有强地域性:四川的冷吃兔、自贡的鲜锅兔,把兔肉做成了地方饮食符号,消费习惯支撑了养殖规模。
集中度高带来两个后果。第一个是”产地即市场”:四川既是最大的产区,也是最大的销区,兔肉出川的量不大,价格主要由川内供需决定。第二个是”外省难复制”:别的省想发展兔业,缺的是消费市场,养殖技术不是瓶颈,因为兔肉的烹饪方式高度依赖川菜体系。
所以这个品类的扩张,本质是”川菜消费的扩张”,不是”养殖技术的扩张”。
兔业总产值的口径差异要说明是,338 亿元是”全产业链产值”(含养殖、加工、流通),单看养殖环节的产值是 269 亿元以上。两个数字都常被引用,混用会差出 70 亿元。看这个行业时要说清用的是哪个口径,否则讨论”兔业规模”会各说各话。
四川的兔业能到 57%,原因被忽略是,气候。四川盆地湿度高、温差小,适合兔的生长,兔舍的环控成本低。而北方干燥、冬季寒冷,兔舍要加温加湿,成本高出一截。
所以兔的区域集中由消费习惯与气候共同决定,北方养兔也就一直做不大。
第四章 兔的成本结构:每百只 468 元净利
兔的效益,2024 年有一个很具体的数:每百只平均净利润 468 元,成本利润率 12.17%。
这个水平放在畜牧业里算不错。生猪的成本利润率在猪价低迷年份是负的,蛋鸡在 5% 至 10% 之间波动,肉鸡在 5% 上下。
兔能稳定在 12% 左右,原因是它的周期短、投入小、周转快:一只母兔一年能产 6 至 8 胎,每胎 6 至 8 只,从配种到出栏 3 至 4 个月,资金一年能周转三次。
成本结构里,饲料是主体,但占比低于大宗畜禽。兔的饲料以草粉、麸皮、豆粕为主,草食性决定了它对玉米的依赖低。这一条既降低了成本,也降低了价格波动:玉米涨价的年份,兔的饲料成本涨得比猪慢。
人工与防疫占第二、第三位。兔的养殖密度高、单栋存栏大,人工成本被摊薄;但防疫压力也大,兔瘟、球虫病一旦爆发,损失是整栋的。所以这个品类的技术门槛不在”会不会养”,在”能不能把病控住”。
兔的另一个优势是”资产轻”。一个年出栏 1 万只的兔场,投资 30 至 50 万元,比同等出栏量的猪场低一个量级。等于进入门槛低、退出成本低,行业的产能调整很快,价格波动周期比猪短。
对农户来说,这是一个”投入小、见效快”的品类,适合作为庭院经济或合作社项目。
每百只 468 元的净利,折算成每只只有 4.68 元。这个数字对农户的意义是:养 100 只母兔、年出栏 3,000 只,一年净利 1.4 万元。规模不上千只,收入就撑不起一个家庭。
所以兔业的经济主体只能是”适度规模户”,不可能是散户,也不可能是大集团,这个结构决定了它的产业形态。
第五章 兔为什么省粮:23% 与 60%
兔最有战略价值的特征,是它省粮。
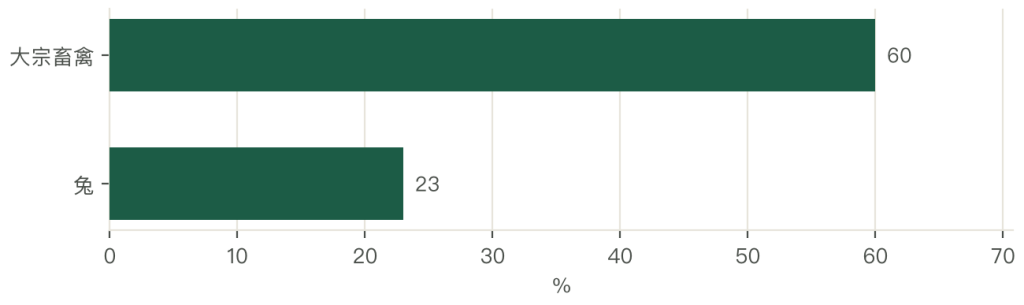
兔饲料中粮食占比只有 23%,而大宗畜禽(猪、鸡)在 60% 上下。同样产出一公斤蛋白,兔消耗的粮食不到猪鸡的一半。这个差别在粮食安全的话语里,价值远大于 338 亿元的产值。
省粮的机制可以拆开看:兔是草食性小动物,能高效利用草粉、秸秆、农副产品。它的盲肠发达,能消化纤维,把人类不能吃的植物纤维转化成优质蛋白。这是一条”不与人争粮”的蛋白生产路径,跟牛羊肉是同一个逻辑,但兔的转化效率更高、周期更短。
这个特征的政策含义,过去被低估了。在”耕地有限、大豆依赖进口”的约束下,草食畜禽的价值落在”多一条蛋白供给路径”上。所以兔、鹅、蜂这些品类的政策支持,是粮食安全政策的一部分,不是”特色产业的锦上添花”。
但省粮不等于便宜。兔的饲料转化效率高,可它的出栏体重小(2.5 至 3 公斤)、单只产值低,所以规模效应不如猪鸡明显。这就是为什么兔业做不大:养一只赚的钱太少,靠数量堆不起大企业。
四川能做成 338 亿元,靠的是”千万农户养兔加川菜消费”的组合,不是靠几个大集团。
饲料粮占比 23%,前提是,草粉要能稳定供应。苜蓿、花生秧、红薯藤这些粗饲料,是兔料的主体,它们的供应有明显季节性,价格波动大。所以兔的”省粮”优势,建立在”粗饲料供应链”上,这个链条不像玉米大豆那么成熟,是兔业规模化的隐形瓶颈。
第六章 鸽:广东 60% 与 3.7 亿只乳鸽
鸽是五个品类里区域集中度最高的,几乎就是广东一个省的产业。
广东种鸽存栏约 2000 万对,乳鸽年上市 3.7 亿只,占全国 60%。省内的集中度也极高:清远占广东 20%,英德占清远的 60%。
有一个县的数据可以说明这种”层层集中”:存栏 30.5 万对、出栏 756.2 万只,占全省 20.4%。
鸽的商业模式跟兔不同。兔卖的是肉,鸽卖的是”一只鸽子”,它的消费场景是煲汤、红烧、盐焗,主要在粤菜体系里。所以鸽的需求跟着粤菜的扩张走:广东本省是第一市场,港澳是第二市场,全国粤菜馆是第三市场。
这个结构决定了鸽业的上限不在养殖,在粤菜的渗透率。
鸽的产业链比兔短。种鸽场提供种蛋与乳鸽苗,养殖户养 25 至 28 天出栏,直接进批发市场或餐饮。中间没有复杂的加工环节,因为乳鸽的消费形态就是”整只”,加工增值空间小。
这既是它的优势(链条短、周转快),也是它的短板(没有加工溢价,价格完全由活禽市场决定)。
鸽的风险集中在”疫病与活禽管制”。活禽禁售、集中屠宰的政策一旦收紧,乳鸽的销售渠道会受冲击。所以广东这几年在推”冰鲜鸽”,把乳鸽做成冷鲜品进入商超,这是鸽业最重要的一次渠道升级。升级成不成,决定了这个品类能不能出广东。
广东鸽业的 60%,本质是”种鸽加餐饮”的双集中。种鸽存栏 2000 万对集中在广东,是因为广东有最完整的种鸽繁育体系;乳鸽消费集中在广东,是因为粤菜的烹饪体系。两头都在广东,中间的养殖自然也在广东。
所以别的省想发展鸽业,得先解决”卖给谁”,不是”怎么养”。
第七章 蜂:949 万群与 50 万吨
蜂是五个品类里最特殊的一个,因为它的产出有两份:蜂产品与授粉服务。
中国蜂群保有量 949 万群、蜂蜜年产量约 50 万吨,占亚洲 55%、全球 27%。这个地位是几十年的积累,中国是全球最大的蜂蜜生产国与出口国。蜂产品包括蜂蜜、蜂王浆、蜂花粉、蜂胶,四类的价值密度差别很大:蜂蜜量大价低,蜂王浆量小价高。
蜂业的组织形式是”追花夺蜜”:蜂农带着蜂箱跟着花期走,一年转场十几次,从南到北追油菜、洋槐、荆条、椴树。这个模式的特点是”不占耕地、不耗饲料”,蜂群靠自然蜜源生存。所以蜂业是唯一一个”零饲料投入”的养殖品类,这是它的独特价值。
但”追花夺蜜”也是蜂业的脆弱点。转场依赖公路运输与场地协调,任何一个环节受阻,蜂群就会掉群;农药使用、蜜源减少、极端天气,都会直接影响产量。所以蜂业的产量波动很大,丰年与歉年能差三成。
蜂业的另一个特征是”小农户为主”。949 万群分散在几十万蜂农手里,户均几十群,规模化程度极低。这导致了产业链的利润分配失衡:蜂农卖原料蜜,价格被收购商压;加工企业做品牌蜜,拿走大部分溢价。
所以蜂业的升级,核心是”蜂农组织化”,不是”养殖技术”。
鸽的 25 至 28 天出栏,是它最大的商业优势,也是最大的技术难点。出栏快意味着资金周转快(一年能养 8 至 10 批),但也意味着任何一次疫病都会打乱整批节奏。
所以鸽场的管理核心是”批次化”,一批出完清栏消毒再进下一批,这跟肉鸡的逻辑一样,但鸽的种蛋供应更不稳定。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法