

特色养殖研究
兔、鸽、蜂、鹿,五个小品类里的四个全国第一
第八章 授粉:3000 亿元的隐形价值
蜂业最被低估的部分,是授粉。
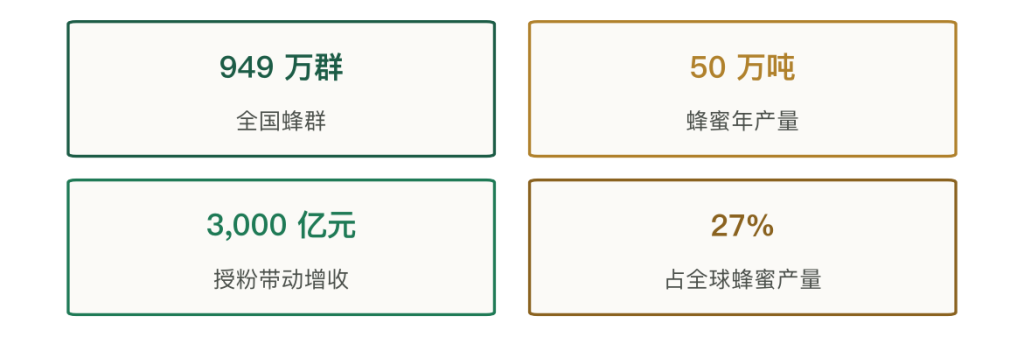
据行业测算,蜜蜂授粉在我国带动的农林产品增收超过 3000 亿元,而蜂产品本身的产值只有几百亿元。蜂业对经济的贡献,九成在”授粉”,一成在”蜂蜜”。这个比例关系,在整个农业里都少见。
授粉的价值机制很简单:蜜蜂给作物传粉,提高坐果率、改善果形、增加产量。对果树、瓜类、油料作物,授粉的增产效果在 10% 至 30% 之间。而且它不增加任何投入,只是”把蜂箱搬过去”。
但这个价值长期没有被计价。原因有二:一是授粉是”外部性”,蜂农提供了服务,受益的是果农,中间没有交易;二是农药使用与蜂群安全存在冲突,果农打药、蜂农受损,责任难划。所以授粉的产业化,关键在”建立交易”。
现在已经有三种交易模式在跑。第一种是”租蜂授粉”:果农按箱租蜂,一箱 100 至 200 元,花期结束蜂农拉走。第二种是”按亩收费”:熊蜂授粉按亩计价,一亩几十元,服务方负责放蜂与管理。第三种是”合作分成”:蜂农与果园签协议,增产部分分成。
三种模式里,第二种最容易规模化,因为它把”服务”变成了可计价的产品。
蜂群的 949 万群,质量问题是,群势。中国蜂群的平均群势(每群蜂量)只有西方蜜蜂标准群势的七成左右,原因是蜂农为了多养群、多拿补贴,把一群拆成两群。群势弱,单产就低,蜂蜜的质量也不稳定。
所以中国蜂业的问题是”群多而不强”,提高群势比增加群数更有价值。
第九章 熊蜂授粉的成本:17.6% 与 33.35%
熊蜂授粉是授粉产业化最成熟的一个样本,因为它的效果可以量化。
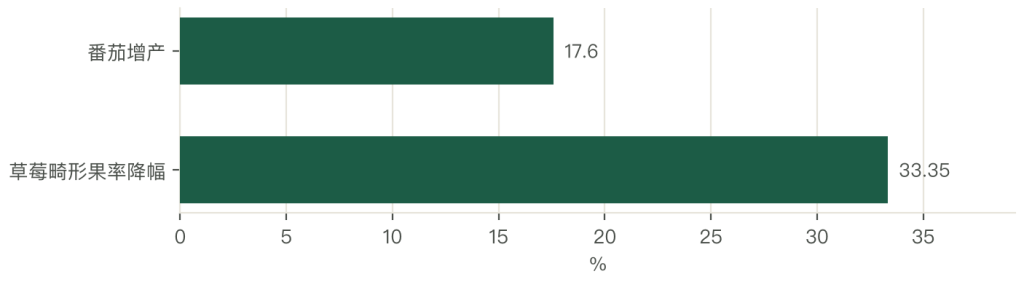
数据是这样的:熊蜂授粉使番茄增产 17.6%,草莓畸形果率降低 33.35%。两个数字对应两种收益:番茄的收益是”多收”,草莓的收益是”少废”。
后者对果农的意义更大,因为畸形果只能低价处理,降低 33.35% 的畸形率,等于把三成的废品变成正品。
按亩算清,授粉能让每亩增收 2000 至 3000 元。这个收益对果农是有吸引力的,因为它的投入只有几十元一亩。所以熊蜂授粉在设施农业里推得很快,尤其是番茄、草莓、蓝莓这些高价值作物。
熊蜂能替代蜜蜂的原因,是它的”振动授粉”能力。番茄的花粉藏在花药管里,蜜蜂采不到,熊蜂能通过振动把花粉震出来,这叫” buzz pollination”。所以茄果类作物必须用熊蜂,用蜜蜂效果差。
这个技术细节,决定了熊蜂是一个独立的细分市场,不是”蜜蜂的替代品”。
熊蜂的产业化有一个瓶颈:蜂群繁育。熊蜂的人工繁育难度高,国内长期依赖进口,一只蜂王一万元的时代并不远。这几年国产繁育突破,价格降下来,产业才起来。所以这个细分市场的核心竞争力,不在”放蜂服务”,在”能不能自己繁育蜂群”。
授粉 3000 亿元这个数,是”潜在价值”不是”已实现价值”。它算的是”如果全部采用蜜蜂授粉,农林产品能多收多少”,不是”现在蜂农收到了多少钱”。现在蜂农从授粉拿到的收入,可能只有几十亿元。
这个差距就是产业化的空间,也是为什么”授粉服务”被列为第二曲线。
第十章 鹿:吉林 85 万头与千亿目标
鹿是五个品类里”政策红利”最明显的一个,因为它的主产品是鹿茸,属于中药材。
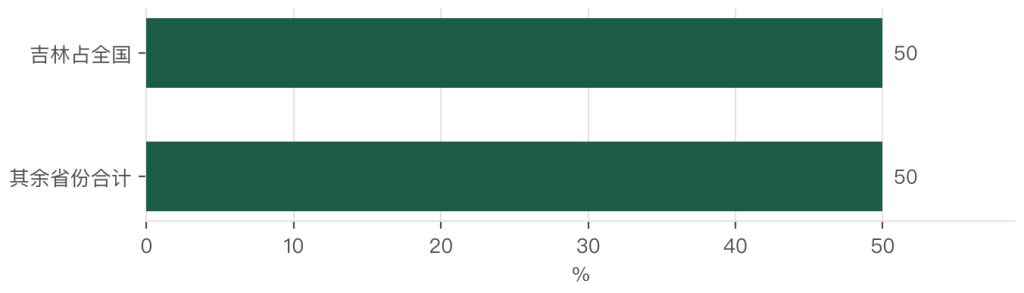
吉林是全国鹿业中心,饲养量 85.2 万头,占全国 50%。省里提出的目标是全产业链 1000 亿元,配套政策叫”三个一千”(具体指向千户、千头、千万元级别的项目与主体)。
这个目标的底气来自两点:一是 2020 年《目录》把梅花鹿列入特种畜禽,鹿茸可以合法流通;二是吉林有全国最完整的鹿产业基础,从种鹿、养殖到鹿茸加工、交易市场。
鹿的成本收益跟兔鸽完全不同。它的主产品是鹿茸,一头成年公鹿一年产茸 1 至 2 公斤,按等级每公斤几千到几万元,单头产值能到上万元。所以鹿的养殖周期长(三年才能产茸)、投入大(一头种鹿几万元),但单头收益高。
这是一个”重资产、高单价、长周期”的品类。
鹿的风险在于”价格波动与真假混杂”。鹿茸的价格受中药材市场影响,波动大;市场上”以次充好、以假乱真”的问题长期存在,损害了整个品类的信誉。所以吉林推千亿目标,核心动作在”标准化加溯源”,把鹿茸做成可信的商品。
鹿的另一个方向是”文旅”。鹿场开放参观、鹿茸现场割取、鹿产品体验,这套组合在吉林、辽宁已经跑通,把养殖场变成了旅游点。这个方向的意义是”用体验换溢价”,但它依赖区位(靠近城市与景区),不是所有鹿场都能做。
熊蜂的两项效果,隐藏前提是,授粉要在”合适的温湿度”下进行。熊蜂在 30 摄氏度以上就不爱活动,大棚温度过高时授粉效果会打折。所以熊蜂授粉的技术要点是”控温加放蜂”,只放蜂不控温会白费。这需要棚室配套。
这也是为什么熊蜂授粉先在高标准大棚里推开。
第十一章 鸵鸟与其他:小品类的位置
鸵鸟是《目录》里的特种畜禽,但它在中国的位置比较尴尬。
鸵鸟的经济价值有三块:肉(低脂高蛋白)、皮(高档皮革)、羽毛(装饰)。三块的单价都高,但市场规模都小。中国的鸵鸟养殖从上世纪九十年代引进,一直没有做大,原因是”没有消费习惯”:鸵鸟肉不在中国人的日常菜单里,餐饮端推不动,养殖端就不敢扩。
所以鸵鸟的现状是”小众中的小众”:全国存栏量在几万只量级,主要集中在广东、山东、河北的几个养殖场,靠”特色餐饮加皮革出口”维持。它是典型的”高单价、低规模”品类,适合作为特色农庄的配套,不适合作为产业来做。
羊驼、孔雀、野猪(杂交)等品类的位置类似。它们的共同特征是”有需求、没规模”,需求的来源是观赏、特色餐饮、皮毛。这类品类的经营逻辑是”小而美”,不是”做大做强”。把它们当成产业来规划,通常会失败,因为需求的盘子撑不住产能。
这一章的意义在于划清”能做产业”与”只能做特色”的边界。兔、鸽、蜂、鹿有完整的产业链、有统计、有政策,是可以做产业的;鸵鸟、羊驼、孔雀只能做特色,靠单场经营。
判断标准很简单:看这个品类有没有”稳定的 B 端需求”(加工厂、餐饮连锁、药材市场),没有的话,就只能做 C 端体验。
鹿茸的价格体系,是鹿业最复杂的一块。鹿茸按”支头”分级,二杠、三杈、四杈价格差几倍;按产地分,吉林、辽宁、新疆的价差也明显;按加工方式分,排血茸与带血茸的用途不同。
这套复杂的等级体系,是鹿茸的品牌化难点,也是它的溢价来源:懂行的人赚钱,不懂的人被坑。
第十二章 出口:66.86% 的单价差
特色养殖的出口表现,暴露了这个行业最深的问题。
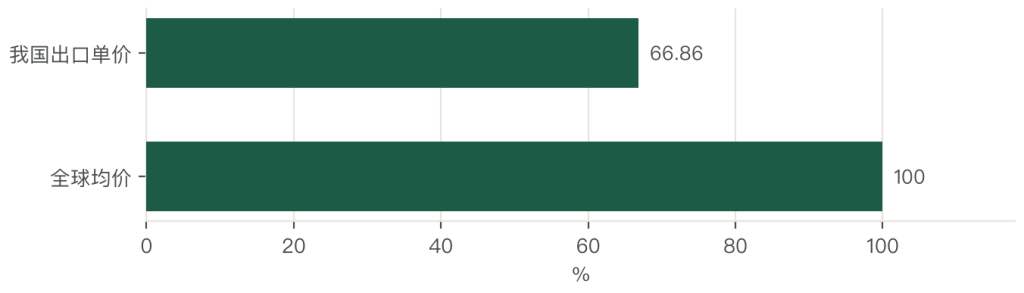
我国蜂蜜出口单价仅为全球均价的 66.86%。同样一吨蜂蜜,中国卖的价格只有世界平均的三分之二。这个差距出在”品牌与标准”上:中国出口的多是原料蜜、大包装蜜,买家是国外的品牌商,他们分装、贴标、加价卖给消费者。
这个模式的问题在于”价值分配”:中国蜂农养蜂、中国工厂加工,赚的是加工费;国外的品牌商赚的是品牌溢价。一吨蜂蜜出关价 1 万美元,到了国外超市零售可能值 3 万美元,中间的 2 万美元跟中国无关。
同样的故事在兔肉、鹿茸上都发生过。兔肉出口以冻品为主,价格随国际市场波动;鹿茸出口以原料为主,深加工产品少。所以这个行业的出口,长期停留在”卖原料”的阶段。
起步的方向有三个。第一是标准:建立自己的分级标准与检测体系,让”中国蜂蜜”成为一个可定价的品类。第二是品牌:做终端品牌,直接面对海外消费者,而不是给别人的品牌供货。
第三是品类创新:把蜂蜜做成蜂王浆冻干粉、蜂胶软胶囊这类高附加值产品,绕开原料市场的价格战。三条都不容易,但不做就只能一直拿三分之二的价格。
鸵鸟的困境,可以作为一个通用教训:一个品类如果没有”日常消费场景”,就只能停在”尝鲜”层面。尝鲜的客单价高,但复购率低,撑不起规模化养殖。所以判断一个特色品类能不能做大,看它有没有”每周吃一次”的可能,没有的话,就只能是特色。
第十三章 区域集群:四个省的四种做法
特色养殖的产业组织,是”一省一品类”的格局,每个省的做法都不同。
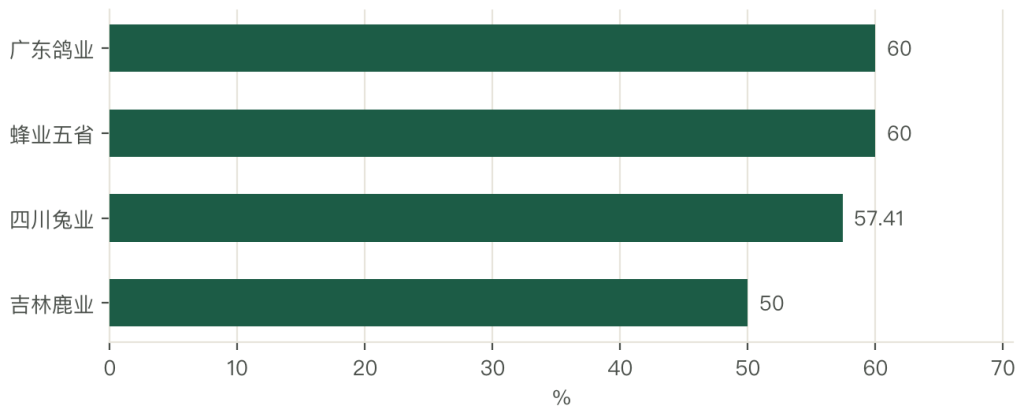
四川打的是”消费驱动”。兔业的根基是川菜的消费习惯,自贡冷吃兔做成 209 亿元的品牌,把一只兔子变成了一个城市的名片。四川还争取到了国家级兔产业集群项目,用中央财政资金做全链升级。这套做法的核心是”先有市场,再做产业”。
广东打的是”组织驱动”。鸽业的根基是粤菜的消费加港澳市场,广东推动的是”轻骑兵”式的技术服务队伍,把种鸽、饲料、防疫、销售打包成服务,覆盖几千个养殖户。这套做法的核心是”用服务组织小农户”。
吉林打的是”品牌驱动”。鹿业的根基是长白山道的药材资源,省里用”千亿目标加三个一千”做总体安排,把鹿茸做成区域公用品牌。这套做法的核心是”用政策造势,用品牌提价”。
山东打的是”效率驱动”。兔业的根基是饲料与加工能力,山东的企业把兔肉做成出口冻品与宠物食品原料,用效率换规模。这套做法的核心是”成本领先”。
四种做法的效果不同,但共同点是”政府深度参与”。特色养殖的体量小,单靠市场很难形成完整的产业链(种源、饲料、防疫、加工、销售),所以地方政府的产业政策就成了关键变量。这也是这个行业的一个特征:政策是内生变量。
蜂蜜出口单价 66.86%,技术原因是,中国的原料蜜浓度偏低。国际市场上按”波美度”计价,42 度以上的蜜价格高,中国的原料蜜多在 39 至 41 度,因为蜂农追求产量、提前取蜜。
所以提高单价的第一步在”提高成熟度”,这是蜂农层面的技术问题。
第十四章 政策工具:基金、贷款、保险、用地
特色养殖的政策工具箱,比大宗养殖更丰富,因为它被当作”乡村振兴的切口”。
第一件工具是财政资金。国家级产业集群、产业强镇、现代农业产业园,这些项目动辄几千万元,用于建种源基地、加工厂、冷链设施。四川的兔产业集群、吉林的鹿业项目,都是这类资金。
第二件工具是信贷。特色养殖的资产轻、抵押物少,银行不愿贷。地方的做法是”政府性担保加贴息”,用担保公司分担风险,用财政贴息降低成本。这套机制在兔、鸽上用得比较多。
第三件工具是保险。特色养殖的疫病风险高,商业保险不愿承保,所以多数地方把它纳入政策性农业保险,保费由财政补贴大头。养蜂保险、养兔保险、养鹿保险,这几年在主产省陆续推开。
第四件工具是用地。养殖设施用地是最大的约束,尤其是鹿场、鸽场这类需要较大场地的品类。地方的做法是在设施农业用地指标里单列,或者用”点状供地”解决。
四件工具的组合效果,取决于”精准度”。给一个年出栏 500 只的兔场贴息,意义不大;给一个种源基地投几千万,能带动一片。所以政策的有效性不在”钱多钱少”,在”投在哪个环节”。投种源与加工,回报高;投散养户的补贴,回报低。
四省四种做法里,山东的效率驱动最容易被忽略,因为山东兔业不出名。但山东的兔肉加工与出口是全国最强的,它把兔肉做成冻品卖到欧盟,靠的是”成本加合规”。这条路的启示是:不做品牌也能赚钱,只要把”效率与合规”做到极致。
对中小企业,这条路比做品牌更现实。
第十五章 品牌:自贡冷吃兔的 209 亿元
自贡冷吃兔是这个行业最成功的一个品牌样本,值得单独拆。
209 亿元的品牌价值,背后是一条完整的路径:先从地方小吃做起(冷吃兔是自贡的盐帮菜名菜),再做成预包装食品(真空、麻辣、即食),然后做成区域公用品牌(自贡冷吃兔地理标志),最后反向带动养殖(兔的本地化供应链)。
这条路的关键节点是”预包装”。冷吃兔从餐桌走向货架,解决了两个问题:保质期与运输。有了预包装,一只兔子就能卖到全国,产业规模才可能从”自贡人吃”变成”全国人吃”。所以品牌的根基在”产品化”。
区域公用品牌的另一面是风险:公地悲剧。谁都能用这个牌子,谁都不维护品质,最后牌子就烂了。自贡的做法是”协会加标准加授权”:协会定标准,达标的企业才能用牌子,违规的取消授权。这套机制能不能长期跑通,取决于协会的执行力。
对其他品类的启示是:特色养殖的品牌化,路径是”地方小吃、预包装、区域品牌、供应链拉动”。四个环节缺一不可。缺了预包装,产品出不去;缺了区域品牌,溢价上不来;缺了供应链,规模撑不住。
政策工具的精准度,可以用一个反例说明。某地给养兔户每只补贴 5 元,结果农户把出栏量做大、不管质量,兔肉价格反而跌了。后来改成”补贴种兔与兔舍”,效果就出来了。
所以补贴要投在”不随产量变化”的环节(种源、设施),不能投在”随产量变化”的环节(出栏数),否则就是鼓励过剩。
第十六章 第二曲线之一:文旅与研学
特色养殖的第二曲线,第一条是文旅。
鹿园、蜂场、兔场、鸽场,这些场所天生适合做”参观加体验”:鹿可以喂、蜂可以看、兔可以抱、鸽可以放飞。这套体验在城市周边极受欢迎,尤其是亲子家庭。所以很多养殖场在主业以外,加了”门票加餐饮加产品零售”的三块收入。
文旅的经济性,取决于”区位与客流”。一个靠近大城市、靠近景区的养殖场,周末客流几百人,人均消费 50 至 100 元,一年能多出几十万元收入,相当于主业利润的一半。但一个偏远地区的养殖场,做文旅就是亏损,因为没有人来。
所以文旅只适合区位好的养殖场,当不成所有养殖场都能做的转型。判断标准很简单:距最近的地级市车程是否在 1.5 小时以内、周边是否有成熟的旅游线路。两条都满足,可以做;缺一条,慎重。
文旅的隐性收益是,品牌。来过鹿场的人,对”吉林梅花鹿”的认知会比看广告深得多。所以文旅是”用体验做品牌”,它的长期价值在认知,不在门票。
自贡冷吃兔的 209 亿元,没被说透是,它是”食品工业品牌”,不是”农产品品牌”。农产品品牌卖的是原料,食品工业品牌卖的是产品。两者溢价能力差一个量级。
所以特色养殖的品牌化,正确路径是”做食品”而不是”做农产品”,这也是为什么兔业最成功的品牌是一个熟食品牌。



写点看法