
远洋捕捞与进口海鲜研究
3.23% 与 28.13% 之间的一条链
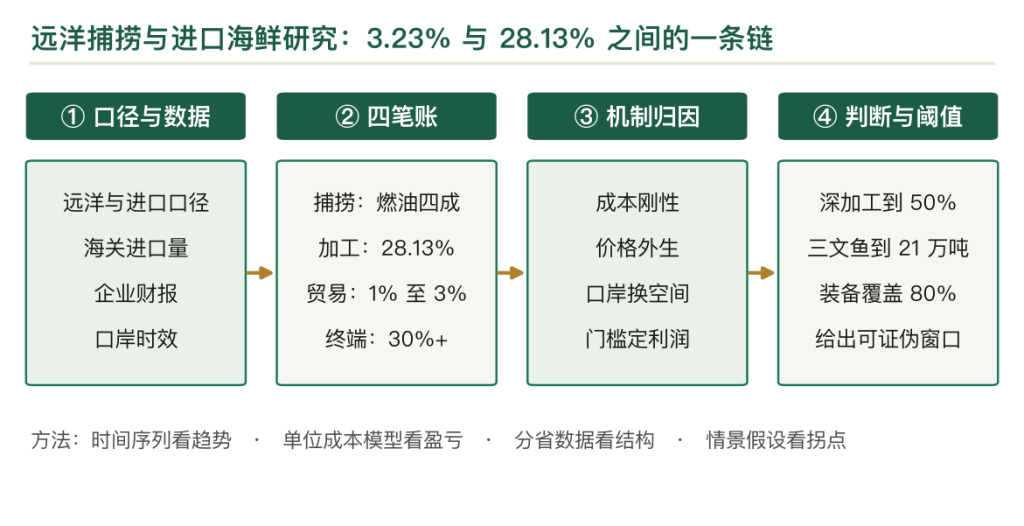
这个行业有两个入口,一条船和一张菜单:船是远洋渔船,2024 年全国 2470 余艘、产量 219 万吨、企业 167 家,规模已进入平台期;菜单是进口海鲜,三文鱼 10.46 万吨、蟹类 13.41 万吨、对虾 94.45 万吨,三条曲线一条在上行、一条在高端化、一条在回落。把两端接起来看,才能看清这条链最刺眼的一组数字:中水渔业 2024 年营收 49.33 亿元、毛利率 3.23%、归母净利润亏损 1.04 亿元;开创国际营收 23.16 亿元、毛利率 28.13%、归母净利润 6119 万元。营收大一半的企业亏钱,营收小一半的企业赚钱,差距不在船多船少,在”只捕不加工”和”捕加加工加品牌”之间。再往下游走,贸易商的毛利率是 1% 至 3%,而日料店把到岸 60 至 80 元/公斤的三文鱼卖到 100 至 150 元/公斤,毛利率 30% 以上。这条链的利润分布是倒过来的:越靠近公海越薄,越靠近餐桌越厚。本文算四块:捕捞的刚性成本、贸易的周转款、口岸的过路费、终端的场景溢价。这个行业未来五年的机会不在多派船,在把”海外基地加回运加工加国内品牌”这一段接上。
关键词
第一章 口径:两条船与一张菜单
这个行业最容易被混着说的,是”远洋捕捞”和”进口海鲜”这两个词,它们其实分属供给链的两端。
远洋渔业指远离本国管辖海域、在公海或他国专属经济区作业的捕捞活动,它的产出是原料,主体是中国自己的船队。进口海鲜指经口岸准入进入中国市场的境外野生或养殖水产品,它的产出是商品,主体是境外的资源方加上国内的通关与分销。
一个是中国船在别人家门口捕鱼,一个是外国鱼进中国人的门,两件事的资产、成本、风险完全不同。
之所以要放在一起研究,是因为它们在国内市场上是同一个货架。一条三文鱼可能来自挪威的养殖场,也可能来自中国渔船在北大西洋的兼捕;一只帝王蟹可能来自俄罗斯的配额,也可能来自中国过洋性渔业。
消费者看到的是一张菜单,供应商看到的是两条互斥又互补的供给线。所以任何只谈船队规模、不谈进口结构的分析,都会得出错误的结论:中国远洋产量 219 万吨,而进口水产品是几百万吨量级,光看船队会高估自给能力。
研究边界要划清三件事。远洋渔业只算捕捞与回运加工,不算国内近海捕捞;进口海鲜只算进入国内消费的部分,不算保税中转后再出口的转口贸易;两端都以”到岸”为界,下游的餐饮零售只作为利润参照,不展开业态分析。
这个边界的意义在于成本口径。远洋捕捞的成本是燃油、船员、渔具、入渔费,全在海上发生;进口海鲜的成本是采购、运费、关税、分拨,全在岸上发生。两套成本结构决定了两种完全不同的商业模式,也决定了两个行业里有完全不同的赢家。
两条供给线之间的价格传导关系是,远洋船的渔获如果回运,会直接与进口同类品竞争。比如中国的鱿鱼船在西南大西洋作业,回运的冻鱿鱼与秘鲁、阿根廷进口的冻鱿鱼在同一个批发市场报盘,价格差不到 5%。
所以”国产远洋”并不天然有价格优势,它的优势是供应链可控、回款周期灵活。
第二章 219 万吨与 800 亿元:远洋的平台期
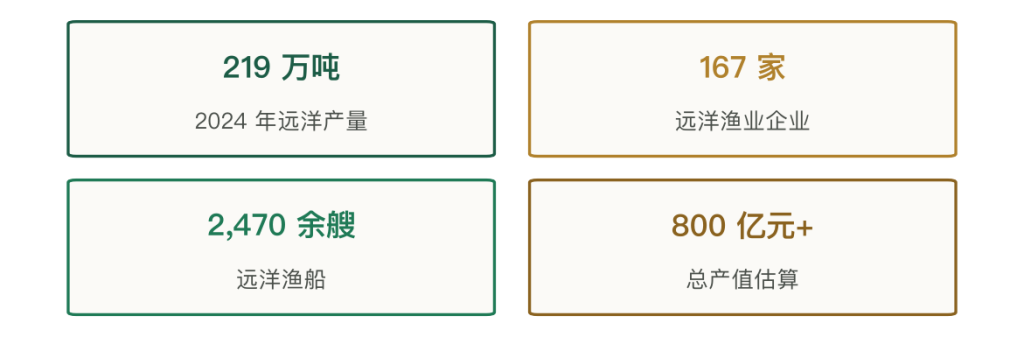
远洋渔业的规模,2024 年的数字摆在这里:产量约 219 万吨,企业 167 家,渔船 2470 余艘。三个数字放在一起,说明这是一个”船多、量平、企业少”的行业。
产值口径差异很大,官方重产量,行业机构估算总产值突破 800 亿元。这个量级可以从龙头企业反推验证:中水渔业一家营收 49.33 亿元,开创国际 23.16 亿元,加上辽渔、中鲁、宏东、平太荣等,800 亿元的盘子是合理的。
区域分布高度集中。山东、福建、浙江三省贡献全国约 70% 的产值,形成三大集群:山东以中鲁、好当家系为主,福建以宏东为代表,浙江是舟山系。三个省的共同点是”有远洋传统、有港口、有加工配套”,这三个条件缺一不可。
海外基地覆盖非洲、东南亚等 20 余国,这是中国远洋渔业藏在产能里的资产,不在报表上,但在产能上。
平台期的含义要说明白:船数不再增长,产量不再增长,行业进入”控规模、提质效”的阶段。这个转向由政策主动压出来:远洋渔船的数量与功率长期受管控,新增船位要审批,更新改造要报废旧船。
所以远洋渔业的增长逻辑,从”多派船”变成了”单船效率”,这与国内近海捕捞的”减船转产”是同一套思路。
单船效率的提升空间在哪,看两个指标:单船产量与回运加工率。219 万吨除以 2470 艘,单船年均产量 887 吨,这个水平跟日本、西班牙的远洋船队比不算高,差距主要在船龄与装备。回运加工率更是短板,大量渔获在海外直接卖掉,只赚一个原料价。
所以这个行业未来五年的增长,不在船数,在这两个指标。
800 亿元这个产值口径要小心用。它包含捕捞、加工、贸易三段的重复计算,如果只看捕捞环节的增加值,大约只有 200 至 250 亿元。这个差别意味着,远洋渔业的”体量”主要来自过手的货值,不是自己创造的财富,跟远洋渔业的薄利特征是一致的。
看这个行业,用增加值比用产值更靠谱。
第三章 三驾马车:三条完全不同的曲线
进口海鲜的结构,用三个品种就能概括:三文鱼、蟹类、对虾。三个品种 2024 年的走势完全不同,构成”高端坚挺、大众承压”的图景。
三文鱼(大西洋鲑)2024 年进口 10.46 万吨、同比增长 12.6%,金额 80.89 亿元,其中冰鲜 9.26 万吨、同比增长 15.62%。
来源结构是挪威 45.92%(4.25 万吨)、智利 18.48%(1.7 万吨)、澳洲 13.27%、法罗 9.75%、英国 8.05%。它的特征是”高单价、高增速、冰鲜为主”,冰鲜占 88.5%,说明这个品类是靠空运支撑的。
蟹类 2024 年进口 13.41 万吨、同比增长 12.7%,金额超过 21.08 亿美元,其中俄罗斯活帝王蟹与雪蟹 3.5 万吨、同比增长 17%。它的特征是”活体为主、单价极高、来源单一”,一个珲春口岸就占了全国 80% 以上。
这个品类的定价权完全在俄方手里,中国的议价空间来自口岸效率,不来自需求。
对虾 2024 年进口 94.45 万吨、同比下降 6.88%,从 2023 年 117 万吨的高点明显回落。它的特征是”量大、价低、冻品为主”,主要的竞争者是国内养殖虾。
所以它的走势跟国内虾价、库存、消费信心绑在一起,与三文鱼、帝王蟹的高端逻辑完全不同。
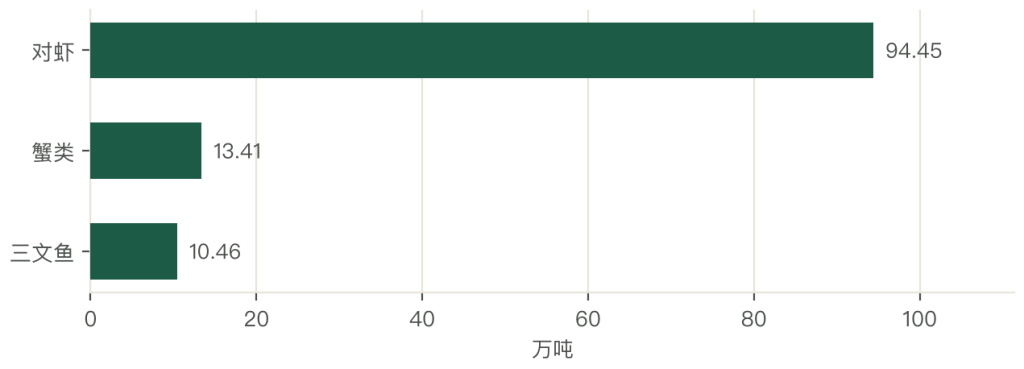
三条曲线放在一起,能看出一个结构性的判断:中国的进口海鲜正在分层。高端(三文鱼、帝王蟹)在增长,因为它对应的是日料、自助餐、婚宴这些场景消费,价格弹性低;大众(对虾)在回落,因为它对应的是家庭日常蛋白,价格弹性高,国内养殖一降价它就丢份额。
所以看这个行业,不能看”进口总量”一个数,要看三层的结构变化。
三层的商业含义也不同。高端的生意靠保活、保鲜、保时效,赚的是确定性溢价;大众的生意靠成本、规模、周转,赚的是效率的钱。两类生意需要的能力完全不搭,一家企业很难两头都做好。
这就是为什么进口海鲜的贸易商大多专做一类:做三文鱼的不碰冻虾,做冻虾的不碰活蟹。
单船 887 吨这个数,还能反推一个行业的上限。一艘远洋船的年度成本(燃油、船员、渔具、入渔费、港口)大约 800 至 1,500 万元,按 887 吨产量、每吨 8,000 元的原料价算,单船产值 700 万元左右。
很多船在原料价格上是打不平成本的,靠的是配额、补贴或者兼捕的高值品种。这是远洋渔业最不愿意说的一件事。
第四章 一条链的四段价:3.23% 与 28.13%
把这条链的毛利率按环节排开,会看到一个非常陡的梯度。
最上游是远洋捕捞,毛利率 3.23%(中水渔业 2024 年),净利率 -1.75%。往上一格是回运加工,毛利率 28.13%(开创国际),净利率 2.6%。
再往下一格是进口贸易,毛利率 1% 至 3%(成都口岸的三文鱼贸易商),靠周转赚钱。最后一格是餐饮零售,毛利率 30% 以上,日料店的刺身能把到岸 60 至 80 元/公斤的三文鱼卖到 100 至 150 元/公斤。
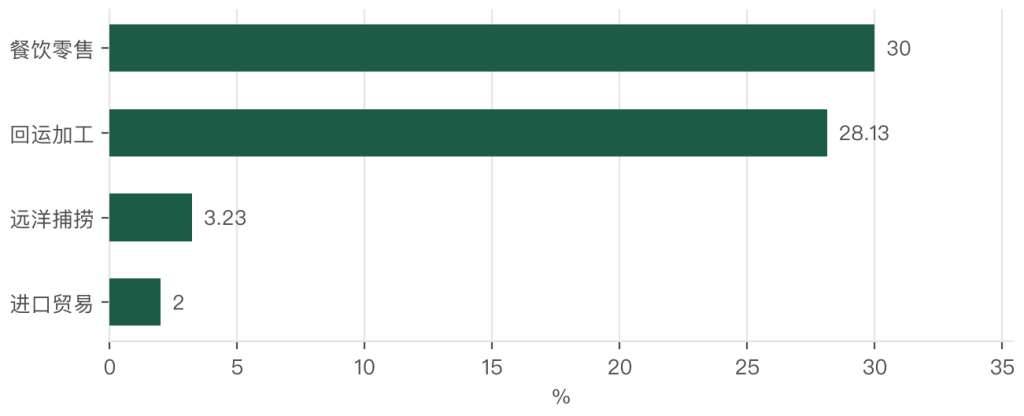
这条梯度说明一件事:这个行业的利润不在捕,也不在运,在加工与场景。中水与开创的对比最典型:两家同属远洋体系,中水营收 49.33 亿元、亏 1.04 亿元,开创营收 23.16 亿元、赚 6119 万元。
差距的全部来源是加工率:中水以捕捞与原料贸易为主,开创以金枪鱼围网与罐头加工为主。同样一吨鱼,卖出原料价与卖出罐头价,毛利率差 25 个百分点。
贸易环节的 1% 至 3% 更值得说清。这个毛利率低到不像生意,但它是流量生意:一笔 1000 万元的货,毛利 10 至 30 万元,一年周转 30 次就是 300 至 900 万元。所以贸易商的核心能力在周转与资金效率上,议价排在后面。
成都的全货机中转比别的口岸省约 3% 的运费,对毛利率只有 1% 至 3% 的贸易商来说,这 3% 等于利润翻倍,这就是为什么口岸之间会为一个航权打得头破血流。
终端 30% 的毛利也不是白拿的。日料店要承担租金、人工、损耗、场景营造,一条三文鱼从整鱼到刺身,出成率只有 60% 至 70%,剩下的边角料要么做熟食要么扔。所以它 30% 的毛利里,有一部分是对损耗与服务的补偿,不全是品牌溢价。
但即便扣掉这些,终端仍然是这条链上最赚钱的一环。
利润为什么往两端走,答案在可替代性。捕捞谁都能干(只要有船有配额),贸易谁都能做(只要有资金有渠道),这两环的进入门槛低,利润必然被压薄;加工需要产线、配方、认证,场景需要品牌、位置、服务,这两环的门槛高,利润才能留住。
所以在这个行业里做战略选择,是在选哪一环的门槛能建起来。
三驾马车的分化,在 2025 年可能会反转一次。三文鱼与帝王蟹的高增长建立在”消费分层”上,而消费分层对收入预期极度敏感;对虾的回落建立在”国内养殖过剩”上,而国内养殖过剩会随着产能去化缓解。
所以如果 2025 年国内虾价回升,对虾进口可能反弹,而三文鱼的增速可能放缓。判断的依据在”基数效应”,跟品类好不好关系不大。
第五章 捕捞的成本刚性:燃油占四成
远洋捕捞的成本结构,是典型的高刚性、弱定价。
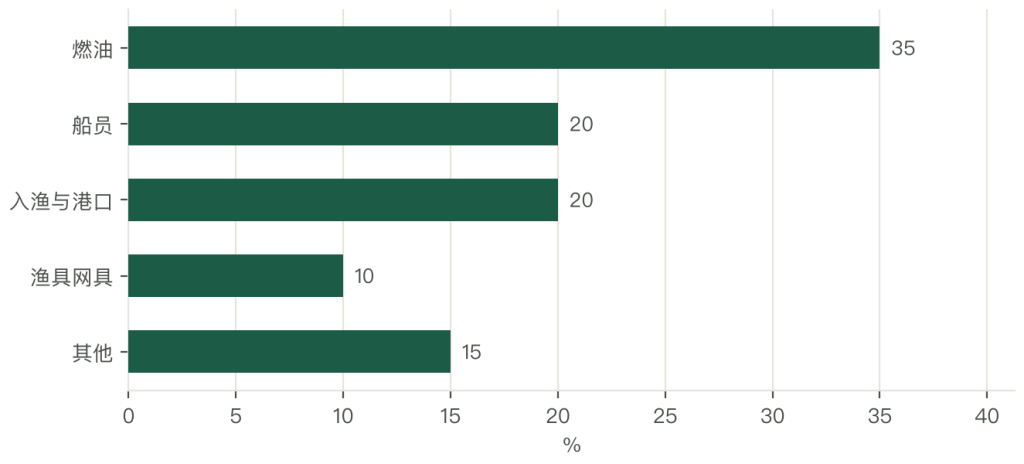
燃油通常占变动成本的 30% 至 40%,是最大单项。油价一涨,全船队的成本同时涨,而渔获价格由国际市场定,捕手没有定价权。这就是为什么远洋捕捞的盈利周期跟油价高度相关:油价低的时候,同样的产量能赚钱;油价高的时候,产量再高也可能亏。
船员薪酬与渔具网具是第二、第三项。远洋船的职务船员(船长、大副、轮机长)薪酬高,且需要持证,供给紧张;渔具网具是消耗品,延绳钓的钩、围网的网衣,按出海天数折旧。这两项加起来占成本的 20% 至 30%,且降不下来,因为都跟出海天数绑定。
入渔费与港口费是第四项,也是最容易被忽略的一项。过洋性渔业要向合作国缴纳配额费或作业费,这笔钱是刚性的,且随地缘关系紧张而上涨。港口卸载、中转、冷藏费同样刚性。两项加起来占 15% 至 25%,且完全不随产量变化。
四项合起来,就是只捕不加工为什么难赚钱的答案:成本是刚性的、价格是外生的、产量是波动的,三个变量里没有一个能自己控制。
中水渔业 3.23% 的毛利率就是这个结构的直接结果,它 49.33 亿元的营收里,绝大部分是原料的过手,赚的是一点点差价。
有没有办法改这个结构?有两条。第一条是提高回运加工率,把原料变成罐头、鱼糜、鱼柳,毛利率能从 3% 提到 20% 以上;第二条是提高单船效率,用智能渔探、无人船减少空驶,把燃油与人工摊到更多产量上。
两条都需要资本投入,且回报周期长,所以只有头部企业做得到。这也解释了为什么这个行业的集中度在提升:原因在改造的能力只有大企业有,规模效应解释不了。
毛利率 3.23% 与 28.13% 的对比,还可以换一个角度看净利。中水渔业净利率 -1.75%,开创国际净利率 2.6%,两者相差 4.35 个百分点。这个差距比毛利率的 25 个百分点小得多,说明开创国际在费用上花掉了大部分毛利。
所以”加工改善毛利”是对的,但”加工改善净利”要靠费用控制,这是两件事。
第六章 中水与开创:同一片海,两种毛利
两家企业的对比,是这个行业最好的教材。
中水渔业 2024 年营收 49.33 亿元、同比增长 22.05%,归母净利润 -1.04 亿元(较上年减亏),毛利率 3.23%、净利率 -1.75%。
它的业务以远洋捕捞及原料贸易为主,燃油、船员、入渔费刚性成本高,渔获价格波动直接吞噬利润,靠其他业务补亏。
开创国际 2024 年营收 23.16 亿元、同比增长 14.94%,归母净利润 6119 万元,毛利率 28.13%。它的金枪鱼罐头、围网及加工业务占比高,加工溢价显著改善了盈利质量。
两家营收差一倍,利润差一个正负号。这个差距来自价值链位置:中水卖的是鱼,开创卖的是金枪鱼罐头。同样一吨金枪鱼,原料价可能 1.5 万元,做成罐头能卖 4 万元,中间的 2.5 万元就是加工溢价。
而加工需要的不是船,是产线、配方、品牌与渠道。
这个结论对整个行业都成立:在远洋细分领域,只捕不加工难赚钱,捕加加工加品牌才有毛利竞争壁垒。这也是为什么头部企业纷纷布局海外基地与国内加工产能:目的是把捕到的鱼在自己手里多加工一道,多捕鱼解决不了毛利。
但加工也不是万能药。开创国际 28.13% 的毛利率背后,是 2.6% 的净利率,说明费用很高(渠道费、品牌费、管理费用)。所以加工能改善毛利,不等于能改善净利;真正改善净利的,是加工加品牌,因为品牌才能把费用率降下来。
这条路上走得最远的是挪威三文鱼,它把养殖、加工、冷链、品牌全链标准化,最终拿走了全球溢价的大头。
贸易 1% 至 3% 的毛利,换算成周转次数是另一个算法。假设一家贸易商年营收 10 亿元、毛利率 2%,毛利 2,000 万元;如果它的资金占用是 1 亿元,一年周转 10 次,资金回报率是 20%;如果只周转 3 次,回报率就降到 6%。
同一个毛利率,周转次数差三倍,生意的好坏差三倍。所以这个行业拼的是资金周转率,毛利率不是胜负手。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法