

远洋捕捞与进口海鲜研究
3.23% 与 28.13% 之间的一条链
第十四章 挪威样本:标准与品牌如何拿走溢价
挪威在三文鱼这件事上的位置,是资源国如何拿走全链利润的样本。
挪威是全球最大的大西洋鲑生产国,2024 年对华出口占中国进口的 45.92%(4.25 万吨)。
它的做法是从育苗、饲料、养殖到加工、冷链、品牌全链标准化:鱼苗有统一的遗传选育体系,饲料有国家标准,养殖有许可证与密度限制,加工有分级标准,出口有统一的品牌推广。
标准化的效果是可预期。买家不需要看货,看产地与等级就能定价,这就是标准品的力量。而标准品的另一个效果是信任,中国消费者愿意为挪威三文鱼多付钱,多付的这部分就是品牌溢价。
挪威拿走的是养殖利润与标准租金两部分。它的养殖成本跟智利差不多,但卖价高,差额就是标准与品牌的溢价。这个溢价有多大,看中国市场的零售价就明白:同样规格的冰鲜三文鱼,标注挪威产地的比不标注的贵 10% 至 20%。
对中国企业的启示是双面的。一方面,中国在远洋捕捞上没有条件复制挪威,因为资源不在自己手里;另一方面,中国在养殖上有条件复制,大黄鱼、金鲳鱼、石斑鱼都可以做标准加品牌。
这条路上已经有人走通:宁德的大黄鱼做地理标志与分级标准,溢价明显高于普通养殖鱼。
所以中国水产业的升级路径,一半在加工率,一半在标准化。加工率决定毛利,标准化决定溢价。两头都做,才能从卖原料变成卖产品。
挪威的成功,还有一条被忽略:它对中国的”教育投入”。挪威海产局在中国做了二十年的推广,从厨师培训到消费者科普,把”三文鱼”这个词从”进口鱼”变成了”日料标配”。这笔投入不进任何一家企业的报表,但它创造了整个品类的需求。
所以资源国的竞争优势,一半在资源,一半在品类营销。
第十五章 装备与数字化:42% 的普及率与十年差距
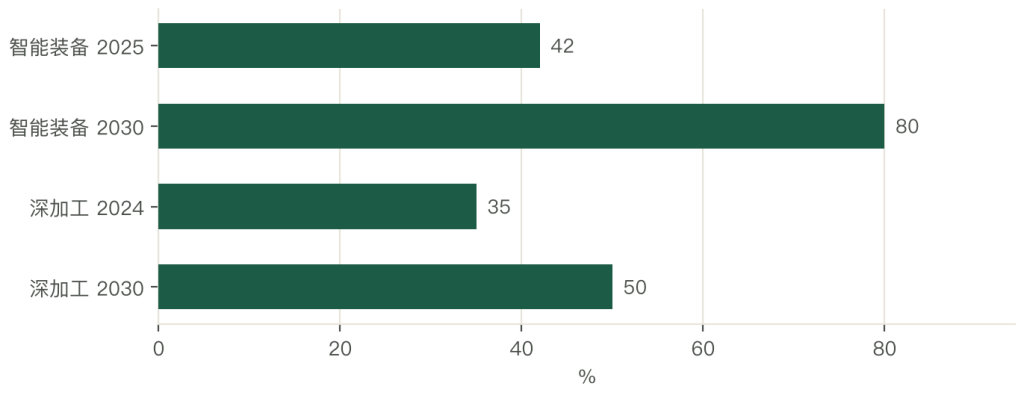
远洋渔业的技术水平,2025 年有一个可量化的节点:智能装备普及率 42%,较 2020 年提升 25 个百分点。
普及的是三类东西:智能渔探仪、无人船、远程监控系统。渔探仪从凭经验找鱼转向数据驱动找鱼,预测渔群分布的准确率提升约 40%;无人船做水下探测与网具巡检,减少人工作业;远程监控把船位、油量、舱温传回岸上,让管理从事后变成实时。
但核心装备仍有代差。超低温保鲜(-60 摄氏度金枪鱼)、船载加工、选择性捕捞装置,国内较挪威、冰岛差 10 至 15 年。这个差距在设备的可靠性、能耗、维护体系上。
远洋船一出海就是几个月,设备坏了没法修,所以船东宁愿买贵的老牌设备。
技术投入的经济性,可以算一遍。一套智能渔探系统几十万元,能让单船燃油消耗降 5% 至 10%,按一艘船一年燃油 300 万元算,一年省 15 至 30 万元,两三年回本。这个成本划得来来,所以普及率能到 42%。
但船载加工线的投资是几百万元,回本要五到八年,只有大船队才投。
所以技术普及有先后次序:先上省油省钱的设备,再上提升品质的设备。前者普及快,后者普及慢。这个次序解释了为什么 42% 的普及率集中在监测类设备,而加工类的普及率远低于此。
数字化的第二阶段是溯源。区块链溯源把从渔船到餐桌的记录串起来,对进口海鲜的意义是信任背书:消费者扫码能看到捕捞海域、船名、加工日期、检测报告。这项技术在高端品类上已经开始用,未来会成为准入的一部分,因为各国对 IUU 的监管在收紧。
42% 的智能装备普及率,要看清”分母”。它指的是远洋渔船中装了智能渔探、远程监控等设备的比例,不是”智能化程度”。装一套监控设备很容易,用数据优化作业很难。
所以 42% 这个数字高估了行业的真实技术水平,真正的”数据驱动”可能只有 10%。判断一家远洋企业,要看它有没有专职的数据分析岗,而不是看它装了什么设备。
第十六章 合规风险:PSMA、IUU 与舆论成本
这个行业最大的非市场风险,是合规。
2025 年中国加入《港口国措施协定》(PSMA),履约标准与国际接轨。《远洋渔业管理规定》(2020 修订)建立了船位监测、捕捞日志、观察员、合法证书的全链条制度。
这套制度的效果是可核查:每一条船的作业位置、渔获品种、卸货港口都有记录,一旦被质疑,可以拿出证据。
IUU 是另一个风险源。部分国际组织与国家以 IUU 为由对中国远洋船队施压,美方口径称中国远洋船队占全球捕捞努力的 44%、年补贴 72 亿美元。
这些数字的统计口径与真实性都存在争议,但它们的实际影响是真实的:入渔国的配额审批变严、港口准入变难、国际舆论成本上升。
应对的方式有三条。第一条是履约评价,主动接受国际组织的审查,用数据说话;第二条是自主休渔,在公海主要渔场实行休渔期,这在世界上不多见;第三条是加入国际协定(如 PSMA),把规则内化。三条都是用合规换空间,成本不低,但不做就没有空间。
合规成本的量化,可以从两个角度估。直接成本是观察员费用、船位监测设备、证书办理,一艘船一年几万到几十万元;间接成本是被拒绝入渔的机会损失,这个损失没有上限。所以远洋渔业的门槛,正在从有钱买船变成有能力合规。
这个转变对头部企业是好事,对中小船东是灾难。
地缘也是一个变量。俄罗斯把帝王蟹、鳕鱼、鱼糜加速转向亚洲,中国因此成为亚洲集散中心;反过来,某些海域的紧张局势会让入渔许可暂停,船队被迫转场。这类风险无法预测,只能靠多海域布局来分散。
PSMA 的影响,短期看是成本,长期看是”资格”。加入之后,中国的港口要对外国渔船做检查,中国的渔船在外国港口也要被检查。这套互检机制的效果是”双向透明”:中国船队在国际水域的行为被记录,中国的执法也被国际监督。
所以它对行业的意义,是把”合规”从企业行为变成了国家行为,中小船东的违规成本大幅上升。
第十七章 消费场景三档:刺身、自助、婚宴
进口海鲜的价格,最终由消费场景决定,不是由成本决定。
第一档是日料刺身,高频、高黏性、对品质最敏感。这一档的客户愿意为新鲜付高价,也愿意为产地付溢价。所以日料渠道是三文鱼与金枪鱼最好的出口,它能消化最高的到岸价。
第二档是自助餐,走量、对价格敏感。这一档的客户要的是丰富与划算,对具体品种的产地不敏感。所以自助餐是冻品与中低端冰鲜的主要出口,它决定了进口海鲜的底价。
第三档是婚宴与商务宴请,高价、重体面。这一档的客户要的是排场,帝王蟹、龙虾是标配,对价格不敏感但对规格敏感。所以这一档支撑了活蟹的高溢价。
三档对应三种定价逻辑:日料按品质定价,自助按成本定价,宴请按面子定价。同一个品类在三档里的价差能到一倍以上。所以贸易商的核心能力之一,是渠道匹配:什么品质的货,配什么档次的渠道,配错了就是亏损。
场景还会反过来塑造产品。日料要整鱼、可现场分割,所以冰鲜整鱼为主;自助要标准化、易操作,所以切段、调味的半成品为主;宴请要活体、有仪式感,所以活蟹、活龙虾为主。三档塑造了三种产品形态,也塑造了三条冷链标准。
这就是为什么做进口海鲜不能只看货,要看渠道。
消费三档的价差,还能解释一个现象:为什么同一个品种在不同渠道的价格能差一倍。日料店的刺身卖 150 元/公斤,自助餐的三文鱼可能只算 60 元/公斤的成本,因为自助餐把三文鱼当”引流品”,用它来支撑人均消费。
所以同一批货,进日料是”利润品”,进自助是”成本品”,定价逻辑完全不同。这就是”渠道匹配”比”品质分级”更值钱的原因。
第十八章 冷链企业的位置:中游枢纽加前置仓
如果从冷链物流的角度看这条链,最值得卡的位置有两个。
第一个是中游枢纽。口岸保税仓、暂养池、中转冷库,这些资产的作用是把时间变成钱:活蟹暂养一天,能等到更好的价格;三文鱼中转一次,能覆盖更广的腹地。
枢纽的收益是服务费加时间价值,毛利率不高(15% 至 25%)但极稳,因为它的客户是整条链上的所有玩家。
第二个是 下游前置仓。城市前置仓的作用是把距离变成钱:从口岸到餐桌的最后一公里,谁能在 4 小时内送到,谁就能收更高的配送费。前置仓的收益是履约费加商品差价,毛利率更高(20% 至 30%),但要承担库存风险。
两个位置的组合,就是枢纽加前置仓的模式:在口岸建枢纽做集散,在城市建前置仓做履约。这个模式的经济性在于两次变现:枢纽赚中转费,前置仓赚履约费加差价。行业里已经有人这么干,但规模都不大,因为需要同时具备口岸资源与城市网络。
冷链企业最容易犯的错误,是只投资产不管运营。冷库建好了,如果没有稳定的货源与周转,电费与折旧会把资产耗掉。所以这个行业的正确顺序是先有客户,再建资产,而不是反过来。口岸的那些成功案例,都是先有贸易商集群,再有保税仓,不是先建仓再招商。
冷链的位置这件事,正确的顺序是”先卡口岸,再卡城市”。口岸的枢纽是稀缺的(航权、保税、暂养池),城市的仓是过剩的(谁都能租)。所以冷链企业的资产应该”重口岸、轻城市”:在口岸建重资产(冷库、暂养池),在城市用轻资产(租赁前置仓、第三方配送)。
反过来做,就是把资本压在贬值最快的资产上。
第十九章 五年判断:从捕捞出海到海外基地
第一句是远洋的船不再增加,产量稳定在 220 万吨上下,产值向 1,000 亿元靠近。增长全部来自单船效率与回运加工率,不来自船数。
判断这个趋势是否成立,看两个数:深加工占比能不能从 35% 提到 50%,智能装备覆盖率能不能从 42% 提到 80%。
第二句是进口的分层继续加剧。高端(三文鱼、帝王蟹)保持两位数增长,三文鱼 2030 年需求到 21 万吨;大众(对虾、冻鱼)跟着国内景气波动,份额被国产替代挤压。所以进口海鲜的总量增长会放缓,但结构在改善,单价在提升。
第三句是竞争的核心从资源转向通道与加工。资源在别人手里(俄罗斯的蟹、挪威的鱼),通道与加工在自己手里,所以能做的是把通道做快、把加工做深、把品牌做出来。海外基地加回运加工加国内品牌这个一体化路径,会成为头部的标配。
三个判断都有可证伪的观察点。
如果五年后远洋渔船数量不降反升,说明控规模的政策在执行上打了折;如果三文鱼进口五年后仍不到 18 万吨,说明场景下沉卡在冷链或消费信心上;如果深加工占比仍停在 40% 以下,说明加工环节的投资回报算不过来,那么加工改善毛利的判断就要重估。
五年判断里最容易被打破的一条,是”船不再增加”。如果远洋渔业的政策从”控规模”转向”提效率加扩船位”,船数可能重新增长,因为中国的远洋船队相对资源国的配额仍有扩张空间。判断这个转向的信号,看两个:新增船位的审批节奏、远洋渔业的补贴口径。
信号一变,前面所有关于”平台期”的判断都要重写。
第二十章 对从业者的几条判断
第一条,别在捕上赌。捕捞的成本是刚性的、价格是外生的,两头顶着,利润只能靠天。要做就在加工与品牌上加码,因为那两环才有定价权。
第二条,口岸是稀缺资源,但不算壁垒。地理与制度条件可以被复制(除了珲春这种边境特例),所以不要把企业的命运绑在一个口岸上,要把能力建在货源、通道、渠道三件事上。
第三条,保住货值密度。一公斤 80 元的货和一公斤 15 元的货,能承受的运费差 5 倍。所以做进口海鲜要先选品类,再选通道,最后才谈运营,顺序反了就是给航运公司打工。
第四条,合规是门票。PSMA、IUU、差异化监管,三条都在收紧。能做的是提前建记录、提前做溯源,把合规变成卖点,而不是等被查。
第五条,看这个行业不要看总量,要看三个数:人均消费、深加工占比、口岸集中度。人均看空间,深加工看毛利,口岸集中度看议价权。三个数比任何一份行业报告都直接。
两条供给线之间的价格传导关系是,远洋船的渔获如果回运,会直接与进口同类品竞争。比如中国的鱿鱼船在西南大西洋作业,回运的冻鱿鱼与秘鲁、阿根廷进口的冻鱿鱼在同一个批发市场报盘,价格差不到 5%。
所以”国产远洋”并不天然有价格优势,它的优势是供应链可控、回款周期灵活。
第二十一章 附录:数据总表与图表索引
附 1 数据总表
| 指标 | 2024 年数值 | 同比与口径 |
|---|---|---|
| 远洋渔业产量 | 219 万吨 | 平台期 |
| 远洋渔业企业 | 167 家 | 农业农村部 |
| 远洋渔船 | 2470 余艘 | 单船年均 887 吨 |
| 远洋渔业总产值 | 800 亿元以上 | 行业机构估算 |
| 三省产值占比 | 约 70% | 山东、福建、浙江 |
| 海外基地覆盖 | 20 余国 | 非洲、东南亚为主 |
| 三文鱼进口量 | 10.46 万吨 | 同比 +12.6% |
| 三文鱼进口额 | 80.89 亿元 | 冰鲜 9.26 万吨(+15.62%) |
| 三文鱼来源结构 | 挪威 45.92%、智利 18.48% | 澳洲 13.27%、法罗 9.75%、英国 8.05% |
| 蟹类进口量 | 13.41 万吨 | 同比 +12.7% |
| 蟹类进口额 | 超 21.08 亿美元 | 俄罗斯活蟹 3.5 万吨(+17%) |
| 珲春帝王蟹进口 | 1.2 万吨 / 33.1 亿元 | 占全国 80% 以上 |
| 对虾进口量 | 94.45 万吨 | 同比 -6.88%,2023 年 117 万吨 |
| 人均三文鱼消费 | 0.1 公斤 | 挪威 8、法国 3.5、美国 1.9 |
| 三文鱼 2030 年需求 | 21 万吨 | 按 12% 复合增速 |
| 中水渔业营收 | 49.33 亿元 | 同比 +22.05% |
| 中水渔业毛利率 | 3.23% | 归母 -1.04 亿元,净利率 -1.75% |
| 开创国际营收 | 23.16 亿元 | 同比 +14.94% |
| 开创国际毛利率 | 28.13% | 归母 6119 万元 |
| 贸易环节毛利率 | 1% 至 3% | 走量薄利 |
| 终端毛利率 | 30% 以上 | 日料、自助、宴请 |
| 三文鱼到岸价 | 60 至 80 元/公斤 | 终端 100 至 150 元/公斤 |
| 捕捞燃油占比 | 变动成本 30% 至 40% | 最大单项 |
| 采购占终端售价 | 60% 至 70% | 贸易环节 |
| 税通与分拨占比 | 10% 至 20% | 含查验与保税 |
| 冷冻三文鱼关税 | 最惠国 10%、RCEP 挪威 6% | 2025 年 |
| 冷冻虾关税 | 2% 升至 5% | 2025 年调整 |
| 鲜活鲍鱼关税 | 7% 升至 10% | 2025 年 |
| 差异化监管 | 2025-10-15 起 | 监测放行、附条件提离、扣留检测 |
| 智能装备普及率 | 42% | 较 2020 年 +25 个百分点 |
| 核心装备代差 | 10 至 15 年 | 超低温、船载加工 |
| 深加工占比 | 35% 至 50% | 2024 至 2030 年 |
| 成都冰鲜三文鱼增速 | +507.5% | 居全国第二 |
| 成都国际货运航线 | 34 条 | 约 90% 中转 |
| 成都中转节省运费 | 约 3% | 对贸易商等于利润翻倍 |
| 上海浦东查验时效 | 45 分钟 / 27 吨 | 波士顿龙虾 |
| 珲春至香港时效 | 8 至 9 小时 | 活蟹直达 |
| 活蟹全程死亡率 | 5% 以内为优秀 | 超 10% 抵掉利润 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 远洋渔业的四个关键数字 | 第二章 |
| 图 2 | 三驾马车的进口量对比 | 第三章 |
| 图 3 | 四个环节的毛利率梯度 | 第四章 |
| 图 4 | 远洋捕捞的成本结构 | 第五章 |
| 图 5 | 一条三文鱼的价格链 | 第七章 |
| 图 6 | 人均三文鱼消费的国际对照 | 第十一章 |
| 图 7 | 对虾进口量的两年对比 | 第十三章 |
| 图 8 | 深加工与智能装备的两个渗透率 | 第十七章 |



写点看法