
乳山牡蛎与大连海参研究
一吨两万三与一吨三十五万
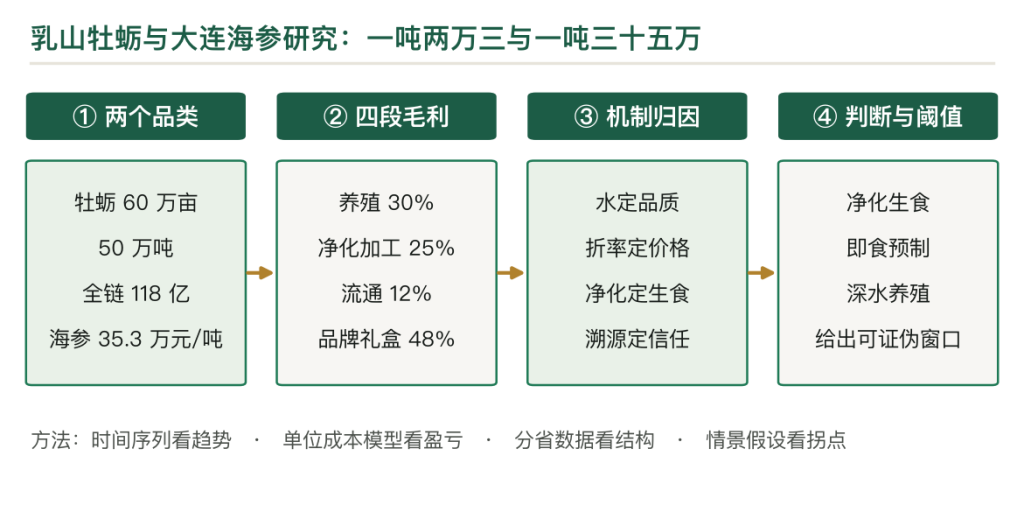
乳山牡蛎与大连海参都是海洋地标,一个走量、一个走价。乳山牡蛎 60 万亩、年产 50 万吨、全产业链 118 亿元,单位产量产值 2.36 万元一吨;大连海参单位产量产值 35.3 万元一吨,是牡蛎的 15 倍。本文用一亩牡蛎与一亩海参的收支、四段的毛利、线上的假冒率说明一个判断:牡蛎赚的是规模与周转的钱,海参赚的是稀缺与信任的钱;牡蛎一亩净利 5,700 元、海参按三年摊一亩年均 6,000 元,养殖端都不厚,厚的是净化、分级与品牌。海参最大的风险在假冒:线上抽查的假冒率高达 60% 至 70%。
关键词
第一章 一百一十八亿元与三十五万元一吨
乳山牡蛎养 60 万亩、年产 50 万吨、全产业链 118 亿元,对地方经济贡献率超 30%。
大连海参的单位产量产值 35.3 万元一吨,是牡蛎 2.36 万元一吨的 15 倍;同样一吨海货,差一个量级。
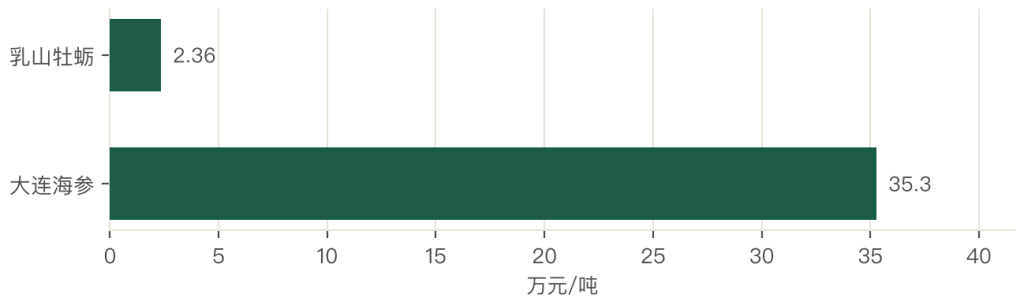
两个品类的量级不同。牡蛎一亩产 833 公斤、海参一亩产 150 公斤;一个靠水面,一个靠海底。
价格也不同。牡蛎一斤 10 至 20 元、海参一斤 60 至 300 元;差在稀缺与加工。
两个产区都在山东与辽宁的沿海。一个在黄海北岸、一个在渤海与黄海之间;水温与饵料决定品质。
产值结构也不同。牡蛎以鲜食与加工为主,海参以干参与礼盒为主;一个卖斤,一个卖只。
第二章 牡蛎、海参与两种养法
乳山牡蛎是三倍体太平洋牡蛎,个大、肉厚、无季节限制;主养方式是三倍体筏式养殖。
大连海参是刺参,底播增殖与圈养两种;底播是把苗撒到海底、自然生长三到五年,品质接近野生。
牡蛎是滤食性,吃水里的浮游植物,不投饵;养它等于「养水」。
海参是杂食性,吃海底的有机碎屑;底播不投饵,圈养要投饵。
两种养法的成本结构不同。牡蛎的成本在苗与筏架;海参的成本在苗与海域租金。
周期也不同。牡蛎 8 至 12 个月出笼;海参 3 至 5 年才能捕;一个快,一个慢。
两个品类的共同点是「看水」。水质差,牡蛎不长、海参化皮;水是产区的命。
第三章 亩产、折率与净化
牡蛎一亩筏养 833 公斤,一亩挂 400 笼、一笼 2 公斤。
海参一亩底播 150 公斤,三年后捕;一亩撒苗 8,000 至 10,000 头。
折率差得远。牡蛎带壳折肉 10 比 1;海参鲜参加工干参 30 比 1,即 30 斤鲜参出 1 斤干参。
折率决定价格。一斤牡蛎肉要 10 斤带壳,折 50 元;一斤干参要 30 斤鲜参,折 600 元。
净化是牡蛎的关键。生食级要经过 24 至 48 小时的净化,去掉肠腺里的泥沙与细菌;净化一吨成本 200 元。
海参的关键在加工。淡干、盐干、糖干;淡干最贵、糖干最便宜,一斤差几百元。
口径要写清。报价说「一斤多少钱」,要问是带壳还是净肉、是鲜参还是干参;差价十倍。
第四章 三段与两个拐点
牡蛎走过三段。1980 年代之前是滩涂采捕;1990 年代筏式养殖起步;2010 年之后三倍体与净化、品牌化。
海参走过三段。建国前是天然采捕;1980 至 2010 年是增养殖扩张;2010 年之后是品牌与礼品期。
两个拐点各有各的分量。牡蛎的拐点是三倍体(2010 年前后),一年多收、全年可卖;海参的拐点是 2013 年的「高端消费受限」,礼品需求掉了一半。
三倍体改变供给。普通牡蛎夏天产卵、肉变瘦;三倍体不产卵、全年肥;一年四季都能卖。
礼品受限改变价格。海参从一斤 300 元跌到 150 元;靠礼品活的企业倒了一批。
两段之后,两个品类都往「日常消费」走。牡蛎做小包装、做烧烤;海参做即食、做粥。
第五章 四段的毛利
养殖 25% 至 35%。牡蛎一亩产值 1.97 万元、成本 1.4 万元;净利 5,700 元。
净化与加工 20% 至 30%。牡蛎净化、开壳、单冻;海参去脏、煮制、烘干。
流通 10% 至 15%。冷链运输、批发;靠量。
品牌与礼盒 40% 至 55%。生食礼盒、淡干礼盒;靠认证与渠道。
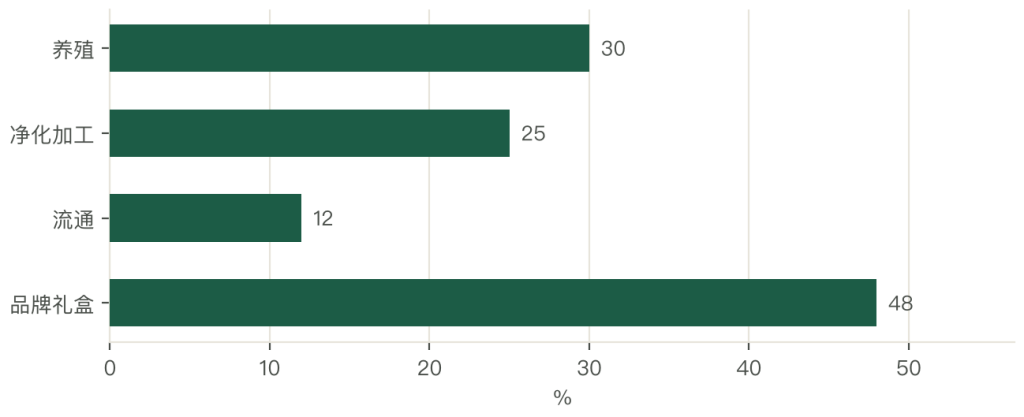
四段排下来,品牌最厚、流通最薄。这个结构在海鲜里很常见,差别在海参的品牌段特别厚。
海参的溢价在「淡干」。一斤淡干 3,000 元、糖干 1,200 元;同样一斤,差 1,800 元。
牡蛎的溢价在「生食」。净化之后一斤 25 元、未净化 12 元;差一倍,靠的是净化车间。
流通为什么薄。海鲜的运输成本高、损耗大;一斤赚 2 元,还要担风险。
第六章 一亩牡蛎的收支
一亩筏式牡蛎,8 至 12 个月一茬。
产值 1.97 万元:亩产 833 公斤,2.36 万元一吨。
成本 1.4 万元:苗 5,000 元(一亩 10 万粒、一粒 0.05 元)、筏架与浮球折旧 3,000 元、人工 4,000 元、其他 2,000 元。
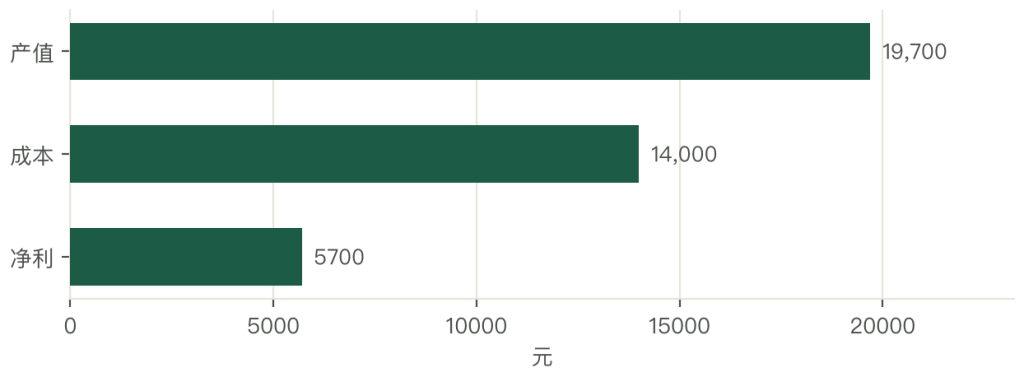
净利 5,700 元,一亩一年;一户养 50 亩,一年净利 28.5 万元。
苗是最贵的一项。三倍体苗一亩 5,000 元、占成本 36%;苗价涨,净利就掉。
台风是最大的风险。筏架怕风浪,一场台风能吹散一半;2019 年台风,一个湾损失几千万元。
价格也不稳。一斤从 15 元跌到 9 元;跌四成,一亩净利剩 1,000 元。
净化能提价。进净化车间、贴生食标,一斤多卖 8 元;一亩多收 6,000 元。
第七章 一亩海参的收支
一亩底播海参,3 至 5 年一捕。
产值 5.3 万元:亩产 150 公斤,35.3 万元一吨。
成本 3.5 万元:苗 2 万元(一亩 1 万头、一头 2 元)、海域租金 8,000 元(3 年)、人工 5,000 元、其他 2,000 元。
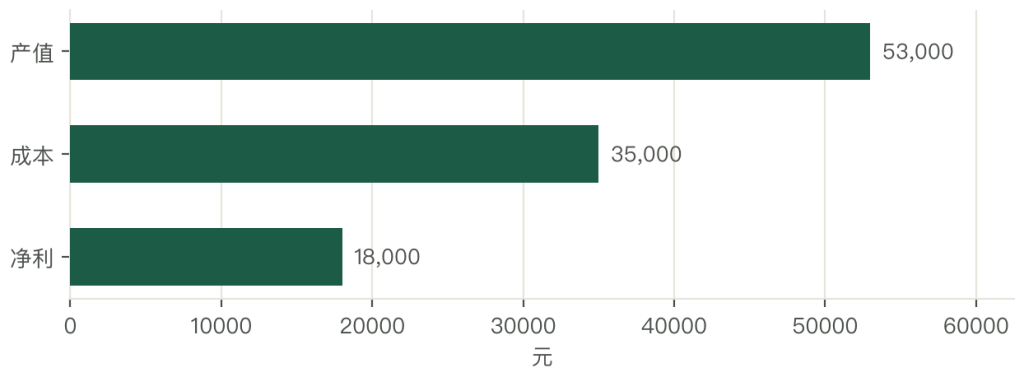
净利 1.8 万元,3 年;年均 6,000 元。
成本里最重的是苗。一亩 1 万头、一头 2 元,占 57%;苗的成活率 30% 至 50%,死的都是钱。
海域是第二项。一亩一年 2,600 元,三年 8,000 元;好海区难租,租金还在涨。
风险在「化皮」。水温高、密度大,海参化皮死亡;一亩损失能到一半。
价格分层更明显。一斤鲜参 60 至 120 元、淡干 2,000 至 3,000 元;刺身级溢价 40% 至 100%。
第八章 乳山的湾与大连的海
乳山在山东威海,海湾口小腹大、水质清、饵料足;60 万亩养殖区集中在几个湾。
湾的好处是避风。台风来了,湾里的筏架比外海稳;坏处是水流慢,密度高了容易缺氧。
大连在辽东半岛,海水深、温度低、海流急;底播海参在 10 至 20 米深的海底,靠自然饵料。
水温决定生长。海参在 5 至 15 摄氏度生长,超过 20 摄氏度夏眠;大连的夏天比山东凉,夏眠短。
两个产区的共同压力是环境。养殖密度高、近海富营养化;水质一差,牡蛎不长、海参化皮。
所以两个产区都在往外走。牡蛎往深水抗风浪网箱走,海参往深海网箱与远海走。
第九章 烧烤摊、火锅与礼盒
牡蛎的需求分三块:餐饮烧烤 50%、家庭 30%、加工 20%。
烧烤是主场景。一个烧烤摊一晚卖几百斤;一斤 10 至 15 元,走量。
家庭是增量。净化生食、小包装;一斤 20 至 30 元,客群是一二线城市的年轻人。
加工是稳定盘。蚝油、单冻蚝肉、蒜蓉半壳;一吨 1.5 万元。
海参的需求分三块:餐饮宴席 40%、家庭滋补 35%、礼品 25%。
宴席看排面。一只 50 克的淡干海参 200 元;一桌十人,光海参就 2,000 元。
家庭滋补是增量。即食海参、海参粥;一只 30 至 50 元,复购靠养生人群。
礼品在降。2013 年之后礼品需求掉一半;现在靠中秋与春节两个档。
第十章 八个月与三到五年
两个品类的周期差得很远。
牡蛎 8 至 12 个月出笼,价格涨了第二年就能补;供给弹性大,价格波动也大。
海参 3 至 5 年才能捕,价格涨了也补不上;供给刚性,价格更稳。
周期决定资金。牡蛎一亩垫一年、1.4 万元;海参一亩垫三年、3.5 万元。
周期也决定门槛。牡蛎散户能养,海参要有海域与资金;后者的门槛高一档。
价格形态不同。牡蛎一年一轮,夏天贵、冬天便宜;海参三五年一轮,跟着消费景气走。
两个品类在同一个餐桌相遇。烧烤摊卖牡蛎、宴席上海参;一个做流量,一个做利润。
第十一章 净化与淡干
牡蛎的加工有两段。净化(24 至 48 小时)与开壳(人工或机器)。
净化是生食的门槛。一间净化车间投资几百万元,一天处理 20 吨;一吨成本 200 元。
开壳靠人。一个工人一天开 1,000 只,出肉 20 公斤;工钱一斤 2 元。
海参的加工分三种。淡干(水煮后晒)、盐干(盐渍后晒)、糖干(糖水浸泡);淡干最贵。
淡干的折率高。30 斤鲜参出 1 斤淡干;糖干只要 15 斤,但品质差、一斤便宜一半。
加工的钱在折率与等级。同样一斤淡干,50 头的 2,000 元、20 头的 3,000 元;头数越少越贵。
加工的难点在天气。晒干要靠太阳,连阴雨就得烘干;烘干一斤多花 50 元。
第十二章 烧烤、商超与直播
牡蛎的渠道分四层。产地批发四成、销地批发两成、餐饮两成、电商两成。
产地把货发给销地,一斤加 2 元;销地再批发给餐饮与商超,一斤加 3 元。
电商靠直播。一箱 5 公斤卖 99 元,含冰袋与泡沫箱;一斤折 10 元,比线下便宜。
海参的渠道更依赖信任。专卖店四成、商超两成、电商两成、餐饮两成。
专卖店卖的是「敢承诺」。一斤淡干 3,000 元,配检测报告与溯源码;客群是养生人群。
电商的问题在假货。线上抽查的假冒率 60% 至 70%;消费者买十份,六到七份并非大连产。
所以大连在做溯源。认定原产地企业 43 家、投放溯源码 115.9 万枚、认定鲜活海参 550 万斤;用码率 90%,带码产品销量增 15% 至 20%。
第十三章 集中度与四类主体
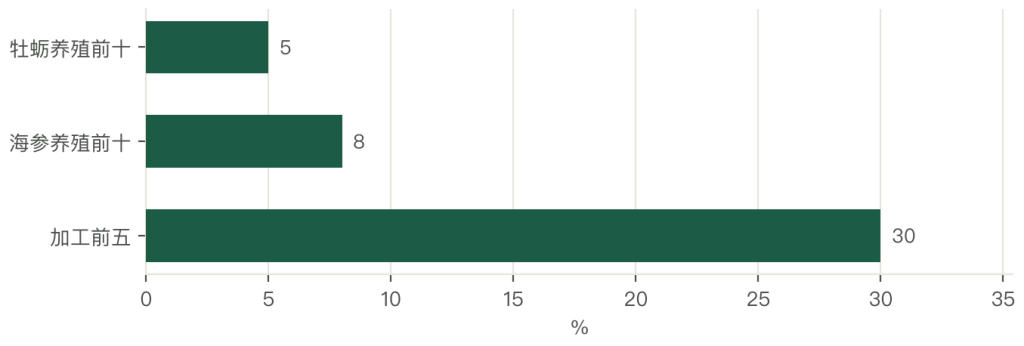
牡蛎养殖分散。乳山几千户养殖户、一户几十亩;前十户占比不到 5%。
海参养殖更分散。大连的海域分包到户,一户几百亩;前十户占比不到 8%。
加工在集中。牡蛎的净化与单冻厂、海参的淡干厂,前五家各占三成左右。
品牌在集中。乳山牡蛎、大连海参都是区域公用品牌;企业品牌少,头部几家占高端。
四类主体的活法不同。养殖户赌水与价,加工厂赚加工费,品牌商赚礼盒,平台赚流量。
四类的资金节奏也不同。牡蛎养殖户垫一年,海参养殖户垫三年,加工厂垫一季,品牌商垫渠道。
赊销在链条上有。苗厂给养殖户赊苗,加工厂给养殖户现款,商超给品牌商 60 天。
第十四章 一个生食品牌与一次假冒
正面是一个生食品牌。
它建了净化车间、拿了生食资质、做了溯源码;一斤牡蛎卖 30 元,是未净化的两倍。
做法有三条。一是自建万亩海域,控水质;二是 48 小时净化,控细菌;三是一箱一码,控信任。
反面是一次假冒。
2022 年线上抽检发现,标「大连海参」的产品有六成以上不是大连产;用的是南方参或糖干参。
两次的分野在溯源。有码的能查到海域与批次;没码的只能看包装。
溯源的效果在数据上。认定企业 43 家、码 115.9 万枚、用码率 90%;带码产品销量增长 15% 至 20%。
第十五章 地理标志与生食标准
三层制度,管三件事。
第一层是地理标志。乳山牡蛎、大连海参都是国家地理标志产品;产区范围、品种、工艺都有规定。
第二层是生食标准。生食水产品要符合 GB10136,菌落总数、大肠菌群、副溶血性弧菌都有上限。
第三层是溯源。原产地认定、溯源码、海域备案;三样齐了,才能证明「这是这里的」。
三层的作用不同。地理标志管产地,生食标准管安全,溯源管信任;三层叠加,才有「生食」与「淡干」的溢价。
缺口在执行。线上平台的低价货,多数没有码;查处靠抽检,覆盖有限。
标准也在细化。牡蛎按规格与净化分级;海参按头数与含盐量分级;两个标准都在推。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法