
猪肉加工与肉制品研究
2.15 万亿元盘子里的冷热分野
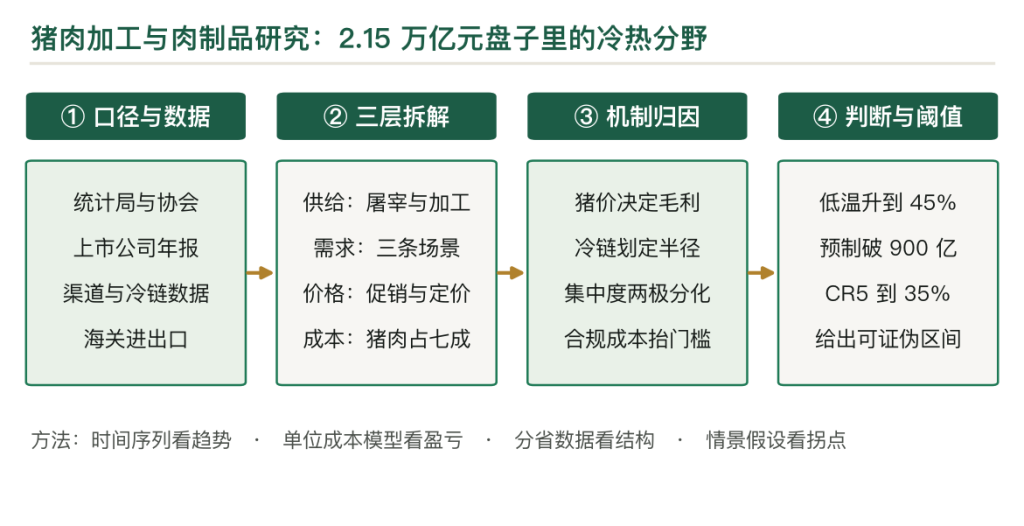
2024 年中国猪肉产量 5,706 万吨、同比降 1.5%,猪肉加工与肉制品全行业规模约 2.15 万亿元、同比增 2.4%。这个盘子的总量已经不怎么长了,2021 至 2026 年的五年里,规模从 2.01 万亿元只走到 2.29 万亿元,年均增速不到 3%。真正的变化在内部:高温肉制品(火腿肠、午餐肉、酱卤)占比 52.1%,已经连续五年下滑;低温肉制品(培根、低温香肠、西式火腿)占比升到 38.6%,2022 年这个数字还只有 28.1%;预制调理肉制品 2025 年约 531 亿元、增速 14.8%,是唯一两位数增长的细分。最刺眼的数字是火腿肠:全国销量从 2022 年的 156.2 万吨降到 2024 年的 141.4 万吨,三年蒸发近 15 万吨,双汇的包装肉制品销量也从 2020 年峰值 158.69 万吨回落到 141.43 万吨。但有意思的是,双汇 2024 年肉制品毛利率反而从 31.66% 升到 35.67%,肉制品经营利润 66.5 亿元、同比增 6.8%,吨均经营利润约 4,700 元创历史新高。量在跌、利润在涨,原因是原料:猪肉占肉制品成本 60% 至 70%,2024 年猪价低位,成本端让出的空间比销量下滑的损失更大。这个行业的结构性事实可以概括成两句话。第一句,深加工是整条猪链上唯一稳定的高毛利环节:屠宰毛利 4.58%,养殖 19.21%,饲料 9.74%,而肉制品 35.67%。第二句,越靠近消费者的品类越值钱,而越值钱的品类越依赖冷链与品牌,这两样恰恰是中小企业的短板。本文的结论是:肉制品行业已经从”扩产能”进入”调结构”,未来五年的增量在低温、预制菜与 B 端,而这三块的共同前提是冷链与标准化;火腿肠式的常温大单品不会再有第二个。
关键词
肉制品高温肉制品低温肉制品火腿肠预制调理肉吨均经营利润产能利用率集中度冷链
第一章 一个 2.15 万亿元的盘子
把猪肉加工拆成”屠宰分割”与”肉制品”两段,先看清这个盘子的边界。
2024 年猪肉产量 5,706 万吨,其中约 60% 以热鲜或冷鲜白条的形式直接进入家庭与餐饮,剩下 40% 进入加工环节,做成火腿肠、培根、酱卤、预制菜。加工环节的产值,按全口径测算约 2.15 万亿元,比 2023 年增 2.4%。
这个 2.15 万亿元的口径要说明白:它包含屠宰分割的产值、肉制品的产值、以及流通环节的加价,不是”肉制品出厂值”。如果只算肉制品出厂,规模约 6,000 至 7,000 亿元;如果只算深加工(不含屠宰),约 4,500 亿元。
三个数字差得远,混用会得出完全不同的结论。
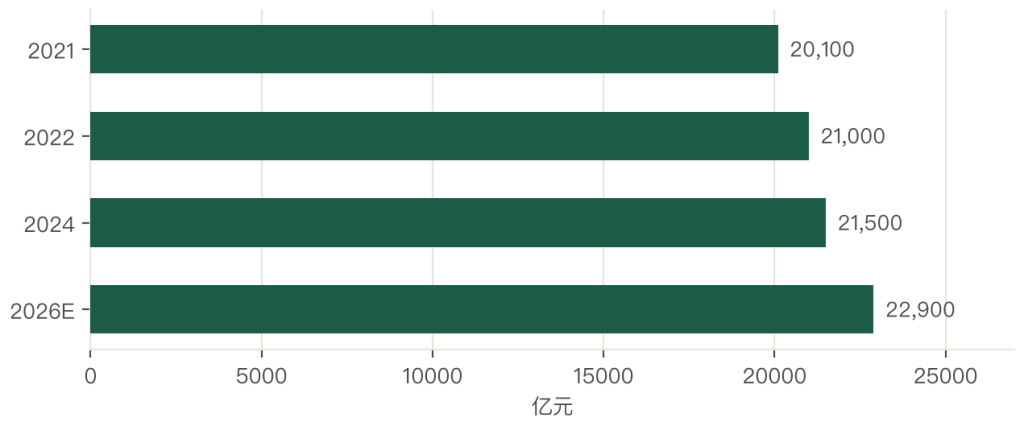
从时间轴看,这个盘子的增速已经降到低个位数:2021 年 2.01 万亿元、2022 年 2.10 万亿元、2023 年 2.10 万亿元、2024 年 2.15 万亿元,2025 年预计 2.18 万亿元、2026 年 2.29 万亿元。
五年年均增速 2.7%,比同期 GDP 低一个台阶。
增速下台阶的原因不复杂。猪肉的总消费量已经见顶(人均 40 公斤上下,2024 年还略降),加工比例提升的空间也有限(从 35% 到 40% 用了十年)。盘子的增长只能靠”单价”,也就是产品结构从高温往低温、从原料往预制菜走。
这个判断可以从两个数得到印证:一是火腿肠销量三年少卖 15 万吨,二是低温板块营收 2024 年增 12.8%。同一个行业里,一个品类在萎缩、一个品类在扩张,总量看起来没变,结构已经换了一遍。
第二章 从春都到双汇:四十年三段史
这个行业的历史,几乎就是中国食品工业化的缩影。
1986 年,洛阳肉联厂从日本引进灌肠设备,第二年”春都”火腿肠上市。借着央视广告”会跳舞的火腿肠”,春都迅速走红,巅峰时期市占率超过 70%。
那是一个”有产品就有市场”的年代,火腿肠的卖点是便宜(100 克一元出头)与耐储存(常温 6 个月以上)。
1990 年代中后期,行业陷入价格战。为把 100 克从 1.1 元压到 0.5 元,企业开始偷工减料,肉含量从 85% 一路降到 15%,淀粉感充斥。消费者信任崩塌,整个品类差点被做死。
1993 年火腿肠国家标准出台,才把”肉含量”这条底线拉回来。
2011 年的”瘦肉精事件”是第二次信任危机。双汇被曝出收购了含瘦肉精的生猪,品牌受损,行业震动。此后十年,双汇用”全产业链 + 批批检 + 追溯”重建信任,也借这次危机完成了对小厂家的挤压。
三段史的共同规律是一致的:这个行业的每一次洗牌,都发生在”信任出问题”的时候,而不是”产能过剩”的时候。价格战能把利润打没,但只有食品安全事故能改变格局。
这条规律到现在仍然成立,2024 年《食品安全法》修订加强抽检,中小企业的合规成本抬升,头部反而受益。
第三章 121 度与 75 度:两条工艺路线
高温与低温的分野,不是”温度”这么简单,它决定了渠道、货架期、消费场景,最后决定了毛利。
高温肉制品的工艺是 121 摄氏度高压灭菌,杀菌彻底,常温能存 6 个月以上。代表产品是火腿肠、午餐肉、酱卤熟食。它的优势是”不需要冷链”,可以铺到县乡的小卖部,渠道下沉能力极强;劣势是口感损失大、营养破坏多,被健康意识强的消费者排斥。
低温肉制品的工艺是 75 摄氏度以下巴氏杀菌,需要 0 至 4 摄氏度全程冷链,保质期只有 15 至 45 天。代表产品是培根、低温香肠、西式火腿。
它的优势是口感与营养保留好,能进商超冷柜与餐饮后厨;劣势是”半径”被冷链锁死,卖不到没有冷柜的地方。
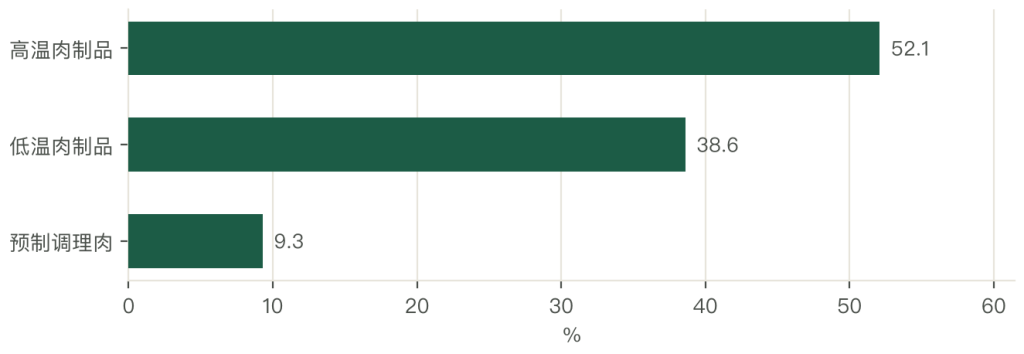
两条路线的经济性完全不同。高温的固定资产投资低(一条灌装线几百万元)、渠道成本低,但价格战激烈、毛利被压到 20% 左右;低温的固定资产高(需要冷库、冷藏车、冷柜)、渠道门槛高,但竞争者少、毛利能做到 30% 至 40%。
这就是为什么低温的占比从 2022 年的 28.1% 升到 2025 年的 38.6%,原因是企业的利润流向低温品类,消费者口味的变化解释不了这个速度。而高温的 52.1% 虽然还是大盘,但已经连续五年下滑。
还有第三条线在长出来:预制调理肉制品,2025 年约 531 亿元、增速 14.8%。它是”肉制品 + 预制菜”的交叉品类,工艺上介于两者之间(多数需要冷冻,-18 摄氏度),渠道上主攻 B 端餐饮与家庭便捷场景。
第四章 品类地图:五个大类的价格带
肉制品的品类很多,但按”工艺 + 场景”可以归成五类。
第一类是火腿肠与午餐肉,常温、低价、走量,终端价 10 至 20 元/500 克,毛利率 15% 至 25%。这是最”国民”的品类,也是衰退最快的品类。
第二类是酱卤熟食,常温或冷藏,终端价 30 至 60 元/500 克,毛利率 30% 至 40%。它的场景是”佐餐 + 下酒”,区域性强(德州扒鸡、道口烧鸡、卤猪蹄),全国性品牌少。
| 品类 | 储存条件 | 终端价(元/500 克) | 毛利率 | 主要场景 |
|---|---|---|---|---|
| 火腿肠、午餐肉 | 常温 | 10 至 20 | 15% 至 25% | 应急、零食、泡面搭档 |
| 酱卤熟食 | 常温或冷藏 | 30 至 60 | 30% 至 40% | 佐餐、下酒、礼品 |
| 低温西式火腿、培根 | 0 至 4 摄氏度 | 40 至 80 | 30% 至 40% | 早餐、烘焙、西餐 |
| 低温香肠 | 0 至 4 摄氏度 | 35 至 60 | 30% 至 38% | 家庭烹饪、烧烤 |
| 预制调理肉 | -18 摄氏度 | 25 至 50 | 25% 至 35% | 餐饮 B 端、家庭快手菜 |
第五类是低温西式火腿与培根,终端价 40 至 80 元/500 克,毛利率 30% 至 40%。它的增长最快,因为早餐场景(三明治、手抓饼)与烘焙场景在扩张。
五类的价格带从 10 元到 80 元,覆盖了完全不同的消费能力。这个梯度说明一件事:肉制品的”高价”落在”场景 + 工艺”上,原料只决定下限。
同样一斤猪肉,做成火腿肠卖 15 元,做成培根卖 60 元,做成酱卤卖 45 元,差别在”谁在什么场合吃”。
再说工艺的细节。巴氏杀菌的”75 摄氏度、30 分钟”是按”杀菌等效值”算出来的:在这个温度下,致病菌(沙门氏菌、李斯特菌)的灭活率能达到 6 个对数级以上,而肉的颜色与汁液损失还能接受。
温度再高 10 度,杀菌更快,但肌纤维收缩、汁液流失会多一倍。
低温产品真正的风险不在杀菌,在”二次污染”。杀菌之后的分切、包装、封口,任何一道工序暴露在空气中,都可能重新染菌。
所以低温车间的洁净度要求是”十万级”(每立方米 0.5 微米以上颗粒不超过 350 万个),工人要经过”三道更衣 + 风淋”,车间保持正压。这套投入,一条线 300 至 800 万元。
第五章 火腿肠的衰退:三年少卖 15 万吨
火腿肠是这个行业最典型的”单品兴衰”样本。
销量数据摆在这里:2022 年 156.2 万吨、2023 年 150.6 万吨、2024 年 141.4 万吨,三年减少 14.8 万吨,降幅 9.5%。
双汇的包装肉制品销量同步下滑,从 2020 年峰值 158.69 万吨降到 2024 年 141.43 万吨,连续四年下降。
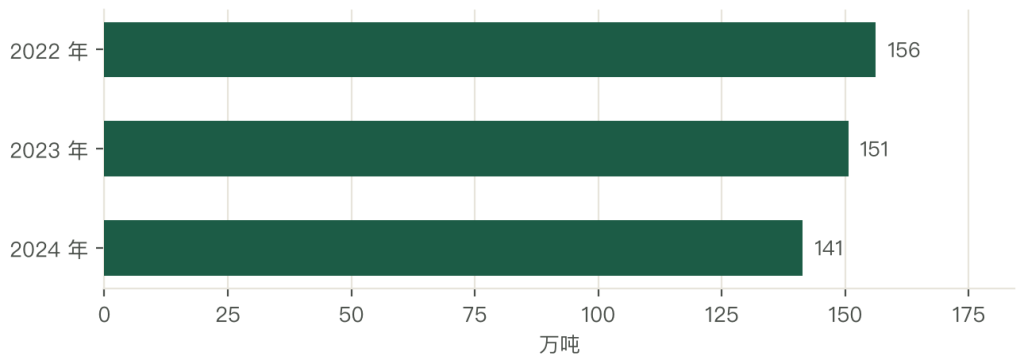
衰退先从需求端开始,再被替代端加速。
需求端是健康认知的转变。火腿肠的钠含量约 1,000 毫克/100 克,一根 45 克的火腿肠含钠 450 毫克,相当于成人每日推荐摄入量的 22%。
“高钠””添加剂多””淀粉感”这几个标签,让它在年轻消费者心里从”零食”变成了”不健康的加工食品”。
替代端是场景的消失。火腿肠最大的场景是”应急食品”:泡面搭档、加班充饥、旅途中充饥。这三个场景,正在被外卖(2024 年 1.5 万亿元)、自热火锅、方便米饭、便利店鲜食分食。场景没了,销量自然掉。
这两条线属于”结构”,跟”周期”无关。周期会回来,结构不会。所以火腿肠的销量不会回到 156 万吨,能守住 130 万吨就算不错。
企业的应对是把”低毛利普通肠”换成”低温与健康品类”。双汇 2025 年上半年高毛利肉制品销量占比提到 55%,金锣推”健食力”系列,都是同一个方向:用结构升级对冲总量下滑。
第六章 成本结构:猪肉占七成与毛利弹性
肉制品的成本,七成写在猪价上。
按行业测算,猪肉原料占肉制品总成本的 60% 至 70%,包材 10% 至 15%,能源与人工 10% 至 15%,运费与其他 5% 至 10%。
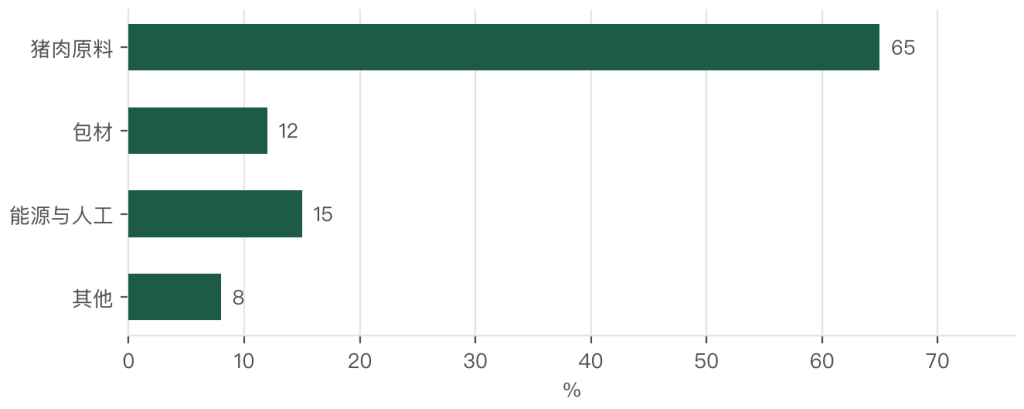
这个结构决定了毛利对猪价的弹性。假设终端价不变,猪肉成本占 65%,猪价跌 20%,总成本降 13%,毛利率从 30% 升到 39%;猪价涨 20%,总成本升 13%,毛利率从 30% 掉到 19%。
2024 年就是这个逻辑的正面版本。
猪价低位运行(全年均价 17 元/公斤上下),双汇包装肉制品的毛利率从 2023 年的 31.66% 升到 35.67%,涨了 4 个百分点;即便销量下滑 6.11%,肉制品经营利润仍做到 66.5 亿元、同比增 6.8%,吨均经营利润约 4,700 元,创历史新高。
这里有一个容易被误读的地方:毛利率上升不等于”经营变好”。它是”成本端让利”的结果,不是”提价”或”效率提升”的结果。一旦猪价回到 20 元以上,同样的产品结构,毛利率会掉回 30% 附近。
真正的经营改善要看两个指标:一是吨均经营利润(剔除了原料波动的干扰),二是低温与预制品的收入占比(结构是否真的上移)。双汇 2024 年吨均利润创新高,说明它在”用量换价”的同时把结构调上去了,这比毛利率本身更有意义。
把一根火腿肠的成本拆到分,价格的逻辑就清楚了。
一根 45 克的普通火腿肠,原料成本约 0.30 至 0.38 元(肉 15% 至 30%、淀粉与大豆蛋白填充、水与调味料),包材 0.05 至 0.07 元,制造费用(能耗、人工、折旧)0.06 至 0.09 元,出厂价 0.75 至 0.90 元,终端 1.5 至 2.0 元。
1990 年代的价格战,就是在这 0.30 元的原料成本上做文章:把肉含量从 85% 压到 15%,原料成本从 0.9 元降到 0.3 元,终端价从 1.1 元压到 0.5 元。企业还有得赚,但消费者吃到的是”淀粉加香精”。
这个教训说明:肉制品的成本弹性,全在”肉含量”这一个变量上。今天的高端产品(肉含量 80% 以上)卖 8 至 15 元一根,普通产品(肉含量 30%)卖 1.5 至 2 元,价差 5 到 8 倍,差的就是”肉”。
第七章 产能利用率:47% 与 70% 的生死线
屠宰环节的问题,不在需求,在产能。
全国定点屠宰企业约 5,000 家,屠宰产能的行业平均利用率约 47%,而盈亏平衡线在 70% 以上。多一半的产能处在”干了赔、不干更赔”的状态。
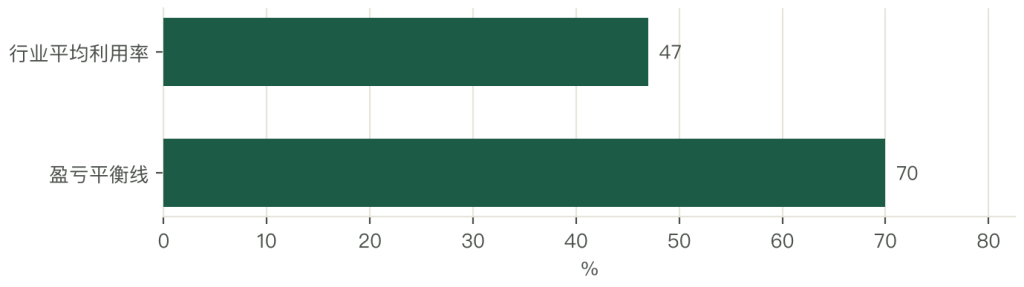
这条线的算术很简单。一条日屠宰 1,000 头的线,固定成本(折旧、人工、能耗)每天 4 万元;按每头 40 元的加工毛利算,需要屠宰 1,000 头才能保本,这就是 100% 利用率。
如果加上副产品收入(每头 30 至 50 元),保本点降到 700 头,也就是 70%。
利用率 47% 意味着什么?每天屠宰 470 头,加工毛利 1.88 万元、副产品 1.6 万元,合计 3.5 万元,还差 0.5 万元覆盖固定成本,等于每开一天亏 5,000 元。
所以中小屠宰厂的策略是”开开停停”:猪价高时多宰,猪价低时停线,靠”代宰”维持现金流。这种状态持续几年,设备老化、工人流失,最后只能退出。
政策在加速这个退出。环保要求(2025 年前淘汰约 30% 的小型屠宰场)、定点屠宰资质收紧、非洲猪瘟后的生物安全门槛,三条叠加,中小屠宰的生存空间越来越窄。这也是屠宰 CR5 不足 10%、但集中度在缓慢提升的原因。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法